
O cliente pediu desconto. Você já sentiu o dinheiro entrando.
O cliente antigo parou de responder. Você já sentiu o dinheiro saindo.
O anúncio trouxe três mensagens antes do almoço. Você pensou em dobrar o investimento. Nenhuma virou venda até o fim do dia. Você pensou em desligar a campanha, trocar a agência e perguntar ao sobrinho se ele entende mesmo de internet.
Quem tem empresa conhece essa montanha-russa. O boleto tem data certa. A certeza sobre o negócio, nem sempre.
Entre uma notícia e outra, o empresário precisa decidir. E é aí que mora uma pergunta capaz de evitar muito trabalho e algumas despesas:
Quanto essa informação nova realmente deveria mudar minha opinião?
O teorema de Bayes ajuda a responder. Apesar do nome de matéria que alguém deixou para estudar na véspera da prova, a ideia cabe perfeitamente na rotina de uma loja, de uma clínica ou de uma empresa de serviços.
Você começa com o que costuma acontecer. Observa uma informação nova. E ajusta sua expectativa conforme a força dessa informação.
Vamos fazer isso com números simples — e com uma decisão que aparece em quase todo negócio.
Em resumo: o teorema de Bayes atualiza uma probabilidade a partir do histórico e de uma nova evidência. Na empresa, ajuda a revisar hipóteses sobre vendas, clientes e crescimento, sem confundir um sinal com uma certeza.
Escolha sua próxima leitura entre os 15 temas da série.
O que é o teorema de Bayes?
O teorema de Bayes é uma regra matemática para atualizar uma probabilidade quando surge uma nova evidência.
Em linguagem de empresário:
“Pelo meu histórico, eu esperava uma coisa. Agora apareceu um sinal. Quanto esse sinal muda a chance de acontecer o que estou esperando?”
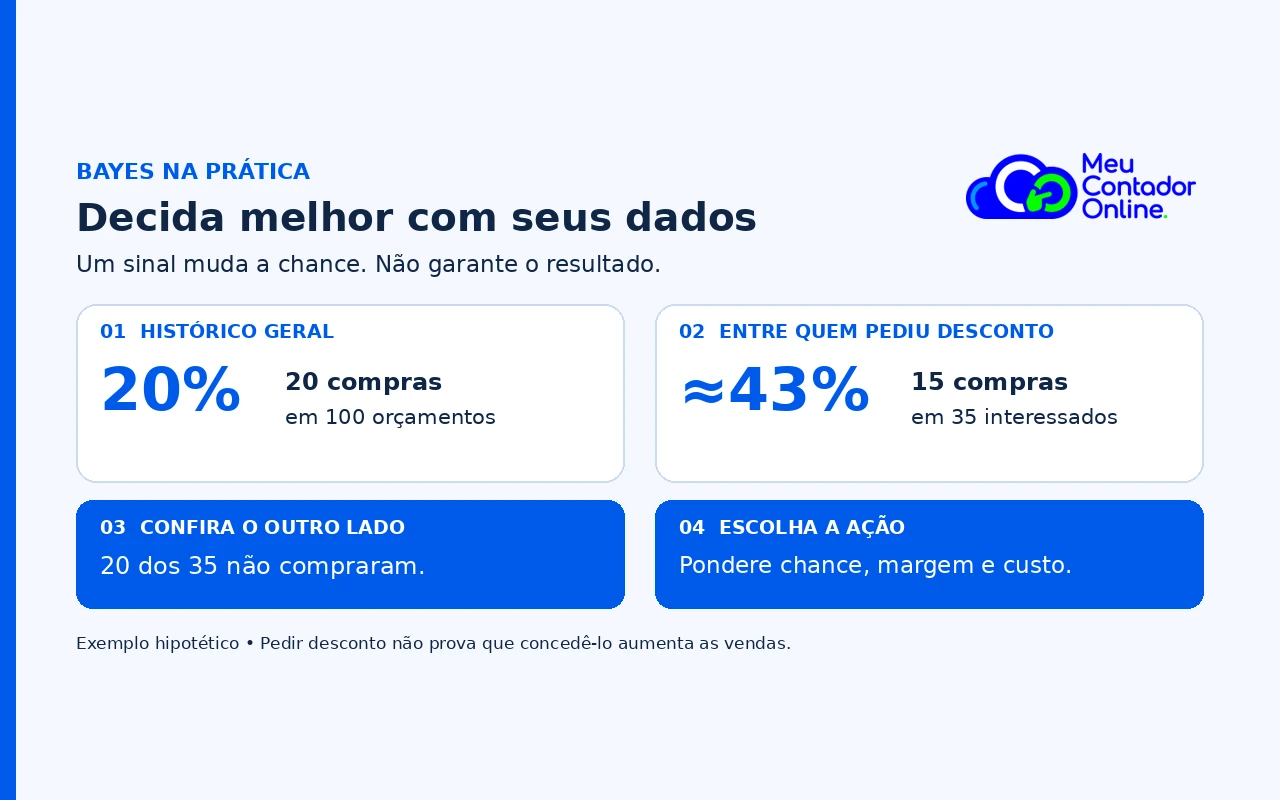
Imagine que sua empresa feche, em média, 20 vendas a cada 100 orçamentos. Sua referência inicial é uma taxa de conversão de 20%.
Agora um novo interessado pede desconto.
Isso significa que ele está mais perto de comprar? Ou ele pede desconto com a mesma naturalidade com que pergunta se vai chover?
Você pode tentar adivinhar. Também pode consultar o histórico.
Bayes organiza essa segunda alternativa.
| Etapa | Pergunta prática |
|---|---|
| Ponto de partida | O que costuma acontecer no meu negócio? |
| Informação nova | Que sinal apareceu neste caso? |
| Expectativa atualizada | Entre os casos com esse sinal, o que aconteceu? |
Perceba que experiência e análise podem trabalhar juntas. Sua experiência sugere quais sinais observar. Os registros ajudam a conferir se esses sinais merecem a confiança que você deposita neles.
Para quem quiser conferir a base matemática, a Universidade de Illinois explica o teorema de Bayes e sua relação com a probabilidade condicional (em inglês). Aqui, vamos trabalhar com um exemplo hipotético de vendas.
Pediu desconto: qual é a chance de comprar?
Vamos usar um exemplo hipotético, com 100 orçamentos cujo resultado já é conhecido.
A empresa separou quem comprou, quem não comprou e quem pediu desconto durante a negociação.
| Resultado do orçamento | Pediu desconto | Não pediu desconto | Total |
|---|---|---|---|
| Comprou | 15 | 5 | 20 |
| Não comprou | 20 | 60 | 80 |
| Total | 35 | 65 | 100 |
Vamos ler a tabela com calma.
Dos 100 interessados, 20 compraram. Antes de observar outro sinal, a referência é:
20 ÷ 100 = 20% de conversão.
Mas o interessado de agora pediu desconto. Portanto, vamos olhar especificamente para os que fizeram o mesmo.
Foram 35 pessoas. Dessas, 15 compraram.
15 ÷ 35 = aproximadamente 43%.
Nesse histórico, o pedido de desconto fez a estimativa passar de 20% para aproximadamente 43%.
É uma mudança relevante. Esse interessado pode merecer atenção comercial.
Mas guarde a calculadora por um instante e observe outro detalhe: dos 35 que pediram desconto, 20 não compraram.
O sinal foi positivo. A venda continuou incerta.
Há uma serenidade útil em perceber isso. Você pode levar a oportunidade a sério sem gastar antecipadamente o dinheiro dela.
A confusão que faz o empresário enxergar mais certeza do que existe
Agora vem a parte mais importante do exemplo.
Dos 20 clientes que compraram, 15 pediram desconto. Portanto:
75% dos compradores pediram desconto.
Parece tentador concluir que alguém que pede desconto tem 75% de chance de comprar.
Só que a conta correta, como vimos, foi de aproximadamente 43%.
Por que mudou tanto?
Porque as perguntas são diferentes.
| Pergunta | Conta | Resultado |
|---|---|---|
| Entre os que compraram, quantos pediram desconto? | 15 ÷ 20 | 75% |
| Entre os que pediram desconto, quantos compraram? | 15 ÷ 35 | Aproximadamente 43% |
Na primeira pergunta, você observa somente os compradores.
Na segunda, inclui também quem pediu desconto e desapareceu, adiou a decisão ou fechou com outra empresa.
Para avaliar um sinal, você precisa contar também as vezes em que ele apareceu e o resultado esperado não aconteceu.
A memória nem sempre ajuda nessa tarefa. Ela costuma guardar a negociação emocionante, o cliente difícil, a venda que salvou o mês. O orçamento que terminou em silêncio pode desaparecer da lembrança.
Os registros devolvem esses casos à conversa.
Então devo dar desconto para todo mundo que pedir?
A tabela não permite essa conclusão.
Ela mostra que, naquele histórico, pedir desconto estava associado a uma frequência maior de compra.
Não mostra se o desconto foi concedido, em qual valor ou se a pessoa teria comprado pelo preço original.
Talvez quem pede desconto já esteja mais interessado. Talvez tenha orçamento aprovado. Talvez esteja comparando fornecedores.
Para descobrir se conceder desconto melhora o resultado, seria necessário registrar as condições oferecidas e fazer uma comparação adequada entre negociações comparáveis.
E ainda faltaria perguntar: melhorou qual resultado?
A quantidade de vendas pode aumentar enquanto a margem diminui.
Um desconto de R$ 100 reduz em R$ 100 a receita daquela venda. Se os custos permanecerem iguais, esse valor também sai da margem que ela deixaria.
Antes de comemorar a conversão, convém conferir o que sobrou.
Como transformar a probabilidade em uma decisão
Uma análise útil termina em alguma ação.
No nosso exemplo, o pedido de desconto pode ajudar a priorizar uma conversa:
- Entender se a dificuldade está no preço, no prazo ou na forma de pagamento.
- Verificar o que falta para o cliente decidir.
- Avaliar uma condição comercial dentro da margem disponível.
- Combinar uma data para retomar o contato.
A ação deve considerar a chance de venda, o valor que ela pode deixar e o custo de tentar fechá-la.
Uma conversa de dez minutos tem um custo. Uma viagem, uma amostra gratuita ou uma proposta técnica elaborada têm outros.
Mesmo uma oportunidade com chance menor pode merecer atenção se o retorno possível for relevante e o custo de acompanhá-la for baixo. Uma oportunidade com chance alta pode ser pouco interessante se consumir recursos demais e deixar pouca margem.
Bayes melhora a estimativa. A decisão empresarial precisa combinar essa estimativa com dinheiro, tempo e capacidade de atendimento.
Onde mais esse raciocínio ajuda no negócio?
Você não precisa calcular tudo. Comece pelas decisões que se repetem e nas quais um erro custa dinheiro ou esforço.
O cliente que parou de responder
O silêncio pode ser um sinal de cancelamento. Também pode ser férias, excesso de trabalho ou troca de responsável.
Consulte o histórico: entre os clientes que ficaram determinado período sem responder, quantos cancelaram depois? Quantos continuaram?
Defina o período. “Sem responder há sete dias” e “sem responder há três meses” são situações diferentes.
Com esses dados, você pode priorizar contatos de acompanhamento sem tratar todo silêncio como despedida.
O interessado que pergunta o prazo de entrega
Perguntar quando recebe pode indicar intenção de compra. Mas a força desse sinal precisa ser medida no seu público.
Registre a pergunta e acompanhe o desfecho. Depois, compare a conversão desse grupo com a conversão geral.
O resultado pode ajudar a organizar o trabalho da equipe comercial.
A campanha que traz muitas mensagens
Mensagens são um começo. O resultado financeiro vem depois.
Acompanhe quantos contatos se transformam em clientes, quanto custa conquistá-los e qual margem deixam.
Uma campanha com menos mensagens pode trazer oportunidades melhores. Para descobrir, é preciso ligar o contato à venda, em vez de encerrar a análise na notificação do celular.
A queda no faturamento
Uma semana fraca merece atenção, mas não revela sua própria causa.
Compare períodos semelhantes. Observe número de vendas, ticket médio, dias de funcionamento e sazonalidade. Procure sinais que fortaleçam ou enfraqueçam cada hipótese.
Uma redução nas vendas pode justificar investigar o atendimento. Sozinha, ela não prova que a equipe seja o problema.
Quanto maior a consequência da decisão, mais cuidado vale dedicar à evidência que a sustenta.
Um exercício para aplicar na próxima semana
Escolha uma pergunta que você gostaria de responder melhor. Apenas uma.
Pode ser: “Quem pede desconto tem mais chance de comprar?”
Depois, siga estes passos.
1. Defina o resultado e o prazo
Por exemplo: compra concluída em até 30 dias após o orçamento.
Sem um prazo, uma proposta de ontem pode ser comparada injustamente com outra que teve três meses para amadurecer.
2. Escolha casos comparáveis
Procure orçamentos de um período relevante, para produtos ou serviços semelhantes.
Se misturar uma venda pequena de balcão com um contrato anual negociado por meses, o percentual pode esconder diferenças importantes.
3. Registre todos os casos selecionados
Uma planilha pode começar assim:
| Orçamento | Data | Pediu desconto? | Comprou em até 30 dias? |
|---|---|---|---|
| 001 | Data do orçamento | Sim ou não | Sim ou não |
| 002 | Data do orçamento | Sim ou não | Sim ou não |
Espere o prazo de observação terminar antes de classificar uma oportunidade como não convertida.
4. Calcule sua referência inicial
Divida o número de compras pelo total de orçamentos analisados.
Essa é a frequência geral de compra naquele grupo.
5. Calcule a frequência entre quem apresentou o sinal
Divida o número de compradores que pediram desconto pelo total de interessados que pediram desconto.
Compare esse resultado com a referência inicial.
6. Escolha uma ação e acompanhe
Se o sinal parecer útil, experimente usá-lo para priorizar o acompanhamento comercial.
Registre os próximos resultados e revise sua interpretação. O histórico oferece uma referência; o comportamento dos clientes pode mudar.
E se eu ainda não tiver dados?
Comece a registrar.
Não é necessário esperar por um sistema perfeito. Uma planilha consistente já pode revelar diferenças entre o que você imagina e o que acontece.
Enquanto o histórico for pequeno, trate os resultados como provisórios.
Se duas pessoas pediram desconto e ambas compraram, a conversão observada foi de 100%. Isso não significa que a próxima necessariamente comprará.
Poucos casos podem produzir percentuais impressionantes e conclusões frágeis.
Também é importante revisar a comparação quando houver mudanças relevantes: outro público, novo preço, troca de produto ou uma forma diferente de vender.
E cuidado para não contar o mesmo indício duas vezes. Pedir o prazo de entrega e perguntar quando o produto chega podem ser duas formas de expressar o mesmo interesse.
O que o contador tem a ver com isso?
O empresário reúne sinais em várias partes da operação.
O sistema comercial mostra propostas e vendas. O atendimento registra dúvidas e reclamações. A contabilidade e os controles financeiros ajudam a entender receita, custos, despesas e resultado.
Essas informações precisam conversar.
Uma ação comercial pode aumentar a conversão e reduzir a margem. Uma venda lucrativa pode ter recebimento tão distante que aperta o caixa. O faturamento pode crescer enquanto o dinheiro disponível diminui.
No Meu Contador Online, o contato com seu contador exclusivo pode ajudar a interpretar os números financeiros e avaliar os efeitos das decisões. Os registros comerciais e operacionais completam essa análise.
Uma boa conversa pode começar assim:
“Quero tomar esta decisão. Quais números preciso acompanhar para saber se ela está funcionando?”
Antes da próxima decisão, faça três perguntas
Você não precisa lembrar o nome da fórmula toda vez que um cliente mandar mensagem.
Pode começar com três perguntas:
- O que costuma acontecer em situações como esta?
- Esse sinal também aparece quando o resultado que espero não acontece?
- O que vale fazer agora, considerando a chance, o custo e a consequência de errar?
Haverá dias em que a resposta será agir. Em outros, investigar. Às vezes, esperar mais um pouco.
Mudar de opinião diante de uma evidência melhor faz parte de administrar bem.
Na próxima vez que alguém pedir desconto, antes de enxergar uma venda certa ou mais um curioso, abra o histórico.
Pode ser que seus clientes já tenham respondido à pergunta. Só faltava contar.
Quer aproximar as decisões do dia a dia dos números da empresa?
Conheça os serviços, os planos e o atendimento com contador exclusivo. Informe a atividade e o momento da sua empresa para avaliar a contratação.
Série completa: Bayes nas decisões da empresa
Escolha a situação que você quer investigar. Os artigos combinam exemplos, contas e cuidados para aplicar o raciocínio ao seu negócio.
- Cliente pede orçamento e some
- Empresa fatura, mas não sobra dinheiro
- Estou pagando imposto demais?
- Meu contador só manda guias
- Minhas vendas caíram
- Empresa depende de um cliente
- Hora de contratar funcionário
- Meu anúncio dá lucro?
- Aumentar preço sem perder clientes
- Esse cliente dá lucro?
- Vale a pena aceitar um grande pedido?
- Cliente atrasou o pagamento
- Revisar o regime tributário
- Abrir uma segunda unidade


Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela FGV. É fundador, sócio e gestor do Meu Contador Online e Sócio-Diretor do Meu Contador Prime. Atuou por mais de dez anos como executivo na Claro, participando de projetos de integração entre Claro, NET e Embratel nas áreas de vendas, atendimento e operações. Foi professor executivo de Gestão de Operações na FGV e escreve sobre gestão, contabilidade, tributação e transformação digital para empresas.


