
O telefone fica quieto por tempo demais. Você atualiza o WhatsApp, abre o relatório e faz de novo uma conta que já tinha feito.
Vendeu menos.
Na mesma hora, aparece uma assembleia dentro da cabeça: baixar o preço, trocar o vendedor, cortar o anúncio, inventar uma promoção. Cada ideia pede urgência. Nenhuma trouxe os documentos.
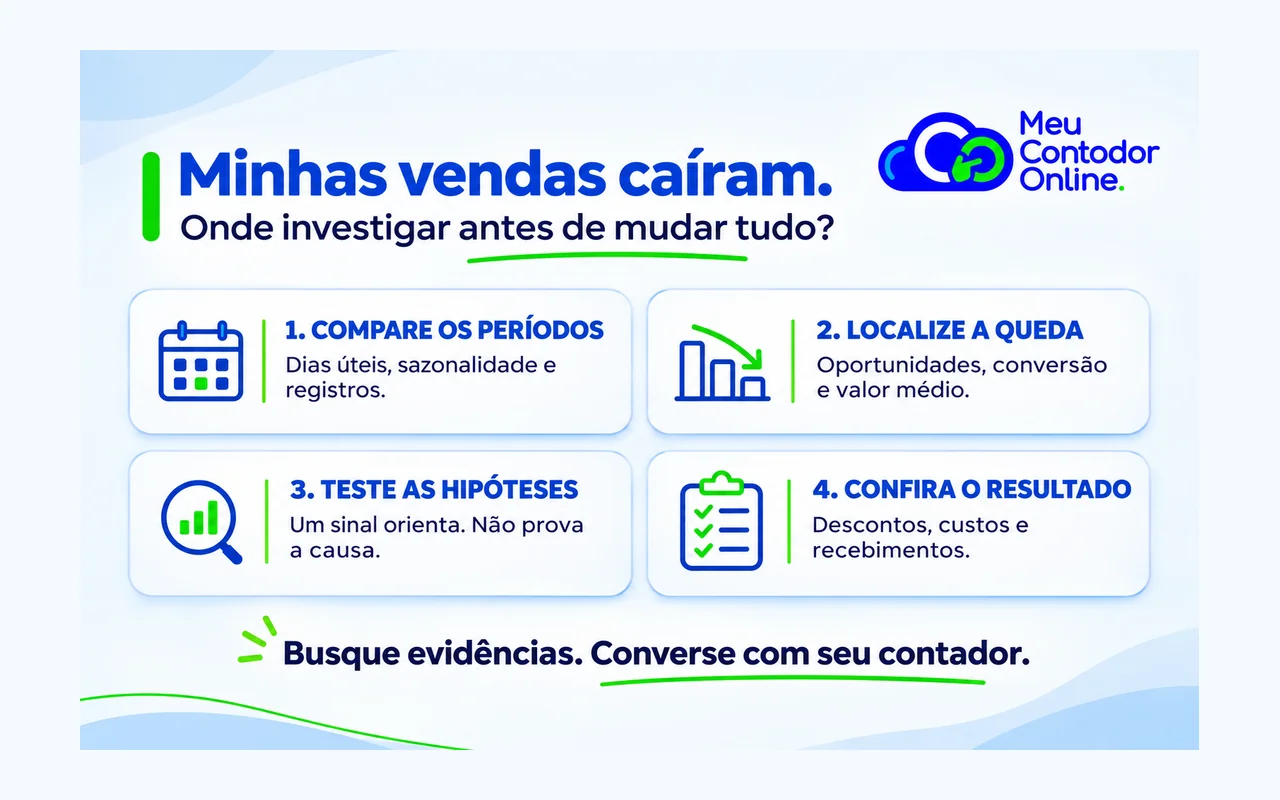
Para investigar uma queda nas vendas, compare períodos equivalentes e separe três perguntas: chegaram menos oportunidades, menos oportunidades viraram vendas ou o valor médio vendido diminuiu? Depois, procure evidências para cada explicação antes de mudar a operação.
Um mês ruim merece atenção. Mas o faturamento, sozinho, conta o resultado sem explicar a história.
“Minhas vendas caíram”: o primeiro passo é separar as causas possíveis. Compare períodos equivalentes e confira quantidade de oportunidades, conversão, valor médio das vendas e descontos. Escolha um problema para testar; mudar preço, anúncio e atendimento ao mesmo tempo dificulta descobrir o que funcionou.
Minhas vendas caíram: como comparar os períodos?
Comparar os primeiros dez dias deste mês com o mês passado inteiro produz um susto perfeitamente desnecessário.
Outras diferenças são menos óbvias: feriados, dias de funcionamento, uma campanha que terminou, um contrato excepcional que entrou no período anterior ou uma mudança no registro das vendas.
Antes de concluir, confira:
- Os períodos têm duração e quantidade de dias de funcionamento comparáveis?
- Você está usando o mesmo critério de venda nos dois períodos?
- Houve cancelamentos, devoluções ou vendas excepcionais?
- O mesmo período de anos anteriores costuma ser mais fraco?
- A composição dos produtos, serviços ou canais mudou?
Vendas, faturamento contábil e dinheiro recebido podem pertencer a momentos diferentes. Um recebimento atrasado pode apertar o saldo bancário sem representar uma nova queda nas vendas. Mantenha os critérios separados.
Para contextualizar o varejo, a Pesquisa Mensal de Comércio do IBGE apresenta comparações com o mês anterior com ajuste sazonal e com o mesmo mês do ano anterior. O indicador ajuda a enxergar o setor; não substitui os dados da sua empresa nem representa automaticamente uma empresa de serviços.
Abra a queda em partes menores
Considere este exemplo hipotético de uma operação em que cada oportunidade pode gerar uma venda. As oportunidades foram acompanhadas até o fechamento ou encerramento, com tempo suficiente para comparar os dois grupos.
| Indicador | Grupo anterior | Grupo recente |
|---|---|---|
| Oportunidades comerciais | 100 | 100 |
| Vendas concluídas | 30 | 24 |
| Conversão | 30% | 24% |
| Valor médio por venda | R$ 1.000 | R$ 1.000 |
| Valor total vendido | R$ 30.000 | R$ 24.000 |
O valor vendido caiu 20%. A conversão caiu seis pontos percentuais, de 30% para 24%. O volume de oportunidades e o valor médio ficaram iguais.
Isso direciona a investigação para o fechamento das vendas. Ainda não prova que o vendedor perdeu a habilidade, que o preço ficou caro ou que os clientes pioraram.
As oportunidades podem ter vindo de outro público. Pode ter faltado produto. O prazo de entrega pode ter aumentado. O atendimento pode ter demorado.
Se as negociações recentes ainda estiverem abertas, a comparação também pode estar prematura. Quem vende projetos que levam semanas para fechar não deve julgar a campanha de ontem pela venda de hoje.
Onde Bayes entra nessa conversa?
O teorema de Bayes ajuda a atualizar uma hipótese quando aparece uma evidência.
Você começa pensando: “Talvez seja apenas uma oscilação”. Depois observa uma queda persistente de conversão e passa a investigar com mais atenção.
Mas um sinal só é útil quando você considera duas coisas: com que frequência ele aparece quando existe o problema e com que frequência aparece mesmo sem aquele problema.
Vamos usar números inteiramente inventados, apenas para explicar o raciocínio. Eles não são uma pesquisa sobre empresas brasileiras nem uma estimativa para o seu negócio.
Imagine cem períodos comerciais comparáveis, classificados posteriormente por uma investigação. Em vinte deles havia um problema persistente de atendimento; nos outros oitenta, não havia esse problema específico.
Em quantos apareceu o sinal “queda de conversão”?
| Situação identificada posteriormente | Total de períodos | Períodos com queda de conversão |
|---|---|---|
| Com problema persistente de atendimento | 20 | 12 |
| Sem esse problema de atendimento | 80 | 8 |
| Total | 100 | 20 |
Antes de observar o sinal, o problema estava presente em vinte de cem períodos: 20%.
Entre os vinte períodos que apresentaram queda de conversão, doze tinham o problema: 12 ÷ 20 = 60%.
O sinal aumentou a suspeita. Mesmo assim, oito dos vinte períodos com queda não tinham aquele problema de atendimento. Poderiam existir outras causas.
Essa é a utilidade prática: investigar o atendimento com mais prioridade, sem tratar a queda de conversão como uma sentença.
Para aplicar porcentagens ao seu negócio, você precisaria de dados comparáveis e de uma classificação confiável das causas. Sem isso, aproveite a lógica para organizar as perguntas, sem fabricar precisão.
Qual evidência procurar em cada situação?
| Sinal observado | Hipóteses a investigar | Próxima verificação |
|---|---|---|
| Chegam menos oportunidades | Mudança de demanda, divulgação ou canal | Comparar origens dos contatos e conferir se os canais estão funcionando |
| Chegam contatos, mas menos vendas fecham | Público diferente, oferta, atendimento, prazo ou disponibilidade | Examinar negociações perdidas e os motivos registrados |
| A quantidade vendida está estável, mas o valor total caiu | Descontos maiores ou mudança no conjunto de produtos vendidos | Separar preços praticados, descontos e itens vendidos |
| A queda se concentra em um cliente | Redução, atraso ou encerramento das compras desse cliente | Conversar com ele e revisar pedidos e contratos previstos |
| As vendas estão estáveis, mas entra menos dinheiro | Mudança de prazo, atraso ou erro de registro | Conferir contas a receber e conciliar os recebimentos |
O Sebrae SC aborda o atendimento como uma das possíveis origens da queda nas vendas. Isso torna o atendimento uma hipótese a verificar; não permite concluir que toda queda nasce ali.
Ouvir clientes ajuda, mas exige cuidado. Quem respondeu à sua pesquisa pode ser diferente de quem desapareceu. E “está caro” pode esconder um prazo ruim, falta de confiança ou uma oferta mal compreendida.
Antes de baixar o preço, confira o que você está tentando resolver
Desconto não é resposta automática para qualquer silêncio comercial.
Se o cliente desistiu porque o produto estava indisponível, reduzir o preço não resolve a falta. Se ninguém responde ao orçamento, talvez o primeiro teste seja melhorar o retorno.
O Sebrae explica a margem de contribuição como o valor que sobra depois dos custos e despesas variáveis, destinado a cobrir gastos fixos e gerar lucro.
Um exemplo aritmético mostra por que o desconto merece uma conta própria. Suponha preço de R$ 100 e custos e despesas variáveis de R$ 60 por unidade. A contribuição por unidade seria R$ 40, antes dos gastos fixos e do lucro final.
Se o preço cair para R$ 90 e os R$ 60 permanecerem iguais, a contribuição cairá para R$ 30. Para manter a contribuição total de cem unidades vendidas ao preço original, seriam necessárias aproximadamente 134 unidades com desconto.
Nesse exemplo, um desconto de 10% exige cerca de 34% mais unidades para preservar a contribuição total. Na empresa real, tributos, comissões, capacidade de atendimento e outros custos podem variar. Refaça a conta com seus dados.
O desconto pode fazer sentido. Precisa ter um objetivo e uma conta que o sustentem.
Faça um teste que possa ensinar alguma coisa
Escolha uma hipótese que tenha evidências e uma mudança que você consiga acompanhar.
Por exemplo: “Clientes estão desistindo porque demoramos a retornar os orçamentos”.
Defina um responsável pelo retorno e registre o tempo de resposta. Acompanhe também o fechamento das oportunidades, mantendo critérios comparáveis de público, oferta e período.
Sempre que viável, compare grupos semelhantes. Se mudar preço, anúncio, público e atendimento ao mesmo tempo, ficará difícil entender o que produziu o resultado.
Uma melhora depois da mudança é uma pista, não prova isolada de causa. Ela pode coincidir com uma campanha, uma época mais favorável ou a chegada de clientes diferentes.
Combine a duração da observação com seu ciclo de vendas. E registre antes o que justificaria manter, ajustar ou interromper o teste. Assim, o critério não muda conforme o resultado agrada ou desagrada.
O que levar para a conversa com seu contador
O sistema comercial pode mostrar onde as oportunidades se perderam. A contabilidade ajuda a entender como o movimento aparece nos resultados e quais informações precisam ser conferidas.
Leve o período analisado, a evolução das vendas e as mudanças que você identificou. Pergunte:
- A queda aparece nos registros do mesmo período ou existe diferença de datas e critérios?
- Como ficaram o resultado e os custos da empresa?
- Há recebimentos atrasados ou documentos pendentes que distorcem minha leitura?
- Quais informações precisamos reunir antes de avaliar uma redução de preços?
No Meu Contador Online, você conta com um contador exclusivo, seu profissional de referência para o acompanhamento da empresa. Fale com seu contador sempre que precisar, pelos canais e horários de atendimento, e confirme o escopo das análises necessárias.
Conheça a contabilidade online com contador exclusivo e apresente a dificuldade que você quer entender ao solicitar uma proposta.
Perguntas frequentes
Um mês de queda já significa que meu negócio está em crise?
Não necessariamente. Confira a comparação, a sazonalidade, a concentração em clientes e os indicadores comerciais. A gravidade também depende dos compromissos e dos recursos disponíveis; um impacto urgente merece atenção mesmo que seja o primeiro mês de queda.
Devo aumentar os anúncios quando as vendas caem?
Primeiro localize o problema. Se há procura, mas o atendimento não consegue responder ou o produto está indisponível, ampliar a entrada de contatos pode aumentar o gasto sem resolver a causa.
Preciso calcular Bayes para usar essa ideia?
Não. Você pode começar registrando hipóteses, buscando informações que as confirmem ou enfraqueçam e revendo a decisão. O cálculo formal exige probabilidades sustentadas por dados ou premissas explícitas.
Que números devo acompanhar primeiro?
Comece pelas oportunidades, vendas concluídas, conversão e valor médio, usando critérios consistentes e respeitando o ciclo comercial. Confira separadamente recebimentos, custos e resultado.
Uma empresa não precisa de um dono que adivinhe tudo. Precisa de alguém disposto a olhar de novo quando os fatos pedem.
Às vezes, a coragem está em mudar. Outras vezes, está em investigar antes de sair mudando tudo.
Quer entender como as vendas aparecem no resultado da empresa?
Conheça os serviços, os planos e o atendimento com contador exclusivo. Informe a atividade e o momento da sua empresa para avaliar a contratação.
Continue a leitura sobre decisões da empresa

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.


