
No começo, aquele cliente foi uma bênção.
Trouxe movimento, ajudou a pagar as contas e deu coragem para contratar. Você aprendeu seus horários, suas preferências e até o significado daquele “vamos conversar” enviado numa sexta-feira à tarde.
O problema aparece quando a empresa cresce, mas a tranquilidade continua dependendo de uma única mensagem.
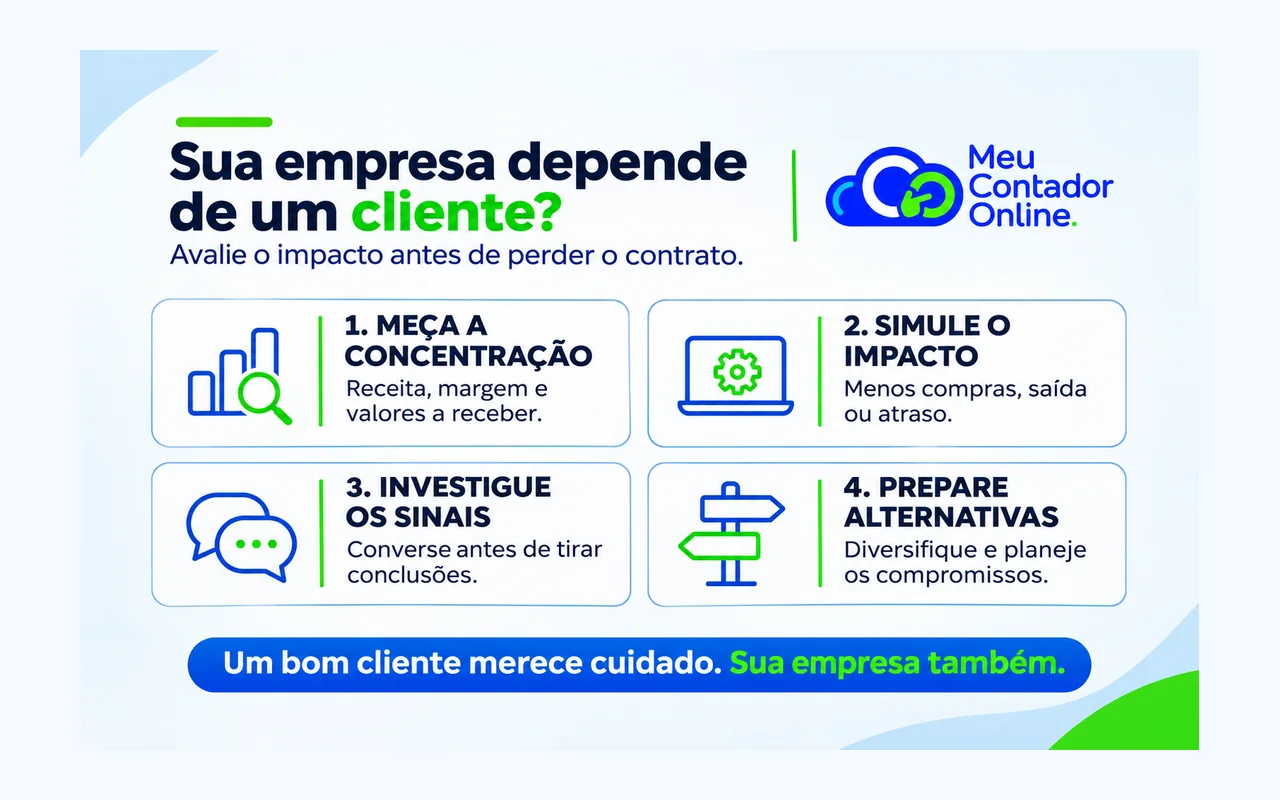
Para avaliar a dependência de um cliente, confira quanto ele representa no faturamento, na contribuição para pagar os gastos fixos e nos valores a receber. Depois, simule uma redução das compras e estime quanto tempo você precisaria para substituir essa receita.
O percentual de faturamento é o começo da investigação. Seu significado depende da estrutura da empresa e das alternativas disponíveis.
Se sua empresa depende de um único cliente, simule o impacto de uma redução nas compras. Confira quanto ele representa na receita, na contribuição para pagar a estrutura e nos recebimentos previstos. Use essa conta para planejar alternativas, sem tratar um pedido de desconto como prova de saída.
Sua empresa depende de um único cliente? Comece pela participação na receita
Faça uma primeira conta usando o mesmo período e o mesmo critério de receita:
Participação do cliente = receita desse cliente ÷ receita total × 100.
Se a empresa faturou R$ 100 mil e um cliente respondeu por R$ 40 mil, a participação foi de 40% naquele período.
Compare também vários meses. Uma compra excepcional pode elevar a concentração temporariamente. Um contrato recorrente pode mantê-la alta por muito tempo.
Depois, olhe além do faturamento:
| Dimensão | Pergunta prática |
|---|---|
| Receita | Quanto das vendas depende desse cliente? |
| Contribuição | Quanto sobra dessas vendas depois dos custos e despesas variáveis? |
| Recebimentos | Quanto do dinheiro a receber está concentrado nele e quando vence? |
| Estrutura | Quais pessoas, equipamentos e compromissos foram assumidos para atendê-lo? |
| Reposição | Quanto tempo costuma levar para conquistar e começar a receber de um cliente semelhante? |
Confira também se clientes aparentemente separados pertencem ao mesmo grupo ou dependem do mesmo mercado. Dez contratos não representam dez riscos independentes quando todos podem ser afetados pelo mesmo evento.
O Sistema OCB/ES aborda a concentração de clientes e seus efeitos sobre inadimplência, negociação e exposição setorial. Embora o material trate de cooperativas, essas dimensões também servem como perguntas de diagnóstico para outros negócios.
Perder 40% do faturamento não significa perder apenas 40% do resultado
Considere uma empresa hipotética com os seguintes valores mensais:
| Item | Cliente principal | Demais clientes | Total |
|---|---|---|---|
| Receita | R$ 40.000 | R$ 60.000 | R$ 100.000 |
| Custos e despesas variáveis | R$ 16.000 | R$ 24.000 | R$ 40.000 |
| Margem de contribuição | R$ 24.000 | R$ 36.000 | R$ 60.000 |
Suponha gastos fixos de R$ 45 mil. Nesse modelo simplificado, sobrariam R$ 15 mil depois dos gastos fixos, antes de outros itens eventualmente não considerados.
Se o cliente principal sair, os R$ 16 mil de gastos variáveis ligados a ele também deixam de ocorrer. Mas, se os gastos fixos permanecerem iguais, a contribuição dos demais clientes será de R$ 36 mil para cobrir R$ 45 mil.
O resultado simplificado passaria de R$ 15 mil positivos para R$ 9 mil negativos por mês.
Esses números são fictícios. A simulação pressupõe que os gastos variáveis desapareçam junto com a venda e que os fixos não mudem no período. Compras já realizadas, compromissos assumidos e custos de transição podem alterar o efeito real.
O Sebrae explica que a margem de contribuição ajuda a cobrir os custos fixos e gerar lucro. Uma margem positiva, portanto, não significa que a empresa já tenha lucro.
E se ele apenas reduzir as compras?
Não espere uma ruptura completa para testar a resistência do negócio.
No mesmo exemplo, suponha que o cliente principal reduza suas compras pela metade. A receita dele cairia para R$ 20 mil e seus gastos variáveis para R$ 8 mil, mantendo a proporção assumida.
A contribuição total seria de R$ 48 mil. Depois dos R$ 45 mil fixos, sobrariam R$ 3 mil no modelo.
Uma queda de 20% na receita total teria reduzido esse resultado de R$ 15 mil para R$ 3 mil: queda de 80%.
O exemplo mostra por que vale simular redução, saída e atraso separadamente. Um atraso de pagamento afeta o calendário do caixa; não elimina automaticamente a venda ou a contribuição registrada.
Onde o teorema de Bayes ajuda?
Até aqui, avaliamos o tamanho do impacto. Falta outra pergunta: há sinais de que a relação comercial está mudando?
O teorema de Bayes ajuda a atualizar uma hipótese quando surgem novas evidências. Nesta análise, vamos usar sua lógica qualitativamente, sem inventar uma probabilidade de cancelamento.
Sua hipótese pode ser: “Esse cliente poderá reduzir as compras nos próximos meses”.
Um histórico longo de relacionamento é informação relevante. Mas precisa ser atualizado quando aparecem fatos novos. Da mesma forma, uma mensagem curta ou uma reunião adiada não deve apagar anos de evidências favoráveis.
| Sinal observado | Explicações possíveis | Como investigar |
|---|---|---|
| Uma reunião foi adiada | Conflito de agenda, prioridade interna ou mudança no projeto | Reagendar e confirmar os próximos passos |
| Houve pedido de desconto | Rotina de negociação, pressão orçamentária ou comparação de fornecedores | Perguntar qual necessidade motivou o pedido e discutir o escopo |
| O volume comprado caiu | Sazonalidade, menor demanda, estoque acumulado ou mudança de fornecedor | Comparar o histórico e conversar sobre a previsão de pedidos |
| O responsável pela contratação mudou | Reorganização interna e possível revisão de prioridades | Conhecer o novo responsável e confirmar objetivos e critérios |
| O cliente confirmou uma redução futura | Existe informação direta sobre a intenção atual | Registrar volume, datas e condições e atualizar o planejamento |
O peso de cada sinal depende do contexto. Uma queda de pedidos no período em que isso acontece todos os anos tem um significado diferente de uma redução inesperada acompanhada da confirmação de corte de orçamento.
A pergunta central é: esse fato seria comum mesmo se o cliente pretendesse continuar comprando normalmente?
Se a resposta for sim, o sinal isolado distingue pouco as hipóteses.
Três sinais podem estar contando a mesma história
O comprador entrou de férias. A reunião foi adiada. A resposta demorou. A aprovação do pedido ficou para a semana seguinte.
Você pode enxergar três alertas quando existe uma única explicação temporária.
Isso não obriga a ignorar os fatos. Obriga a verificar se eles são manifestações da mesma causa antes de tratá-los como confirmações independentes de que o contrato está em risco.
Faça também a pergunta contrária: “O que eu esperaria observar se minha preocupação estivesse errada?”
Um pedido confirmado, uma programação mantida ou a resolução documentada de uma insatisfação podem enfraquecer a hipótese de redução. A análise precisa aceitar boas notícias com o mesmo rigor com que recebe as ruins.
Como conversar sem transformar preocupação em desespero
Em vez de perguntar apenas “está tudo bem?”, procure informações que ajudem a planejar:
Estamos organizando nossa capacidade para os próximos meses. Como vocês enxergam a demanda nesse período? Existe alguma mudança de volume, prazo ou escopo que devemos considerar? Há algo no atendimento que precisamos melhorar?
Uma previsão verbal ajuda, mas ainda é previsão. Diferencie expectativa, pedido confirmado e receita efetivamente realizada.
Anote o que mudou, a origem da informação, a data e quando fará uma nova verificação. Isso evita decidir com base na impressão que sobrou da última conversa.
Você não precisa prever a saída para começar a se preparar
Bayes ajuda a interpretar os sinais. A decisão também depende do impacto de uma perda e do custo de se preparar.
Mesmo sem sinais de cancelamento, uma concentração elevada pode justificar manter a prospecção ativa, melhorar o acompanhamento da conta e conhecer os compromissos que a empresa assumiu.
Diversificar pode significar ampliar as vendas para outros clientes enquanto preserva a boa relação atual.
No exemplo de R$ 40 mil vendidos ao principal cliente, se as vendas aos demais subirem de R$ 60 mil para R$ 80 mil, o faturamento total será de R$ 120 mil. A participação do principal cairá de 40% para aproximadamente 33,3%, sem reduzir suas compras.
Isso diminui a concentração de receita, mas não garante uma melhora equivalente no resultado. Confira a margem dos novos contratos, os prazos de recebimento e a capacidade necessária para atendê-los.
Uma revisão prática para fazer com seu contador
Reúna receitas por cliente, custos relacionados, contas a receber e compromissos dos próximos meses. Leve estas perguntas para a conversa:
- Qual cliente concentra receita, contribuição e recebimentos?
- O que aconteceria se ele reduzisse as compras em 25%, em 50% ou encerrasse a relação?
- Quais gastos continuariam e quais poderiam efetivamente diminuir?
- Quando os efeitos apareceriam no caixa?
- Quanto tempo nossa operação comercial costuma levar para gerar receita de reposição?
Os percentuais são cenários de teste, não previsões nem recomendações universais.
Uma projeção de caixa precisa considerar datas de recebimento e pagamento, saldo disponível e compromissos já assumidos. Não trate automaticamente um resultado contábil negativo de R$ 9 mil como uma saída líquida de caixa de R$ 9 mil naquele mês.
No Meu Contador Online, você conta com um contador exclusivo, seu profissional de referência para o acompanhamento da empresa. Fale com seu contador sempre que precisar, pelos canais e horários de atendimento, e confirme quais informações e análises estão incluídas no serviço contratado.
Conheça a contabilidade online com contador exclusivo e explique qual dependência você precisa entender ao solicitar uma proposta.
Perguntas frequentes
Existe um percentual máximo seguro por cliente?
Uma porcentagem isolada não determina a segurança da empresa. Considere margem, estrutura, prazos, compromissos, capacidade de reposição e o impacto de uma redução. Neste artigo, não adotamos um limite universal.
Ter um cliente grande é necessariamente ruim?
Não. Ele pode sustentar crescimento e eficiência. O ponto é conhecer a exposição que acompanha essa relação e manter alternativas compatíveis com o negócio.
Um pedido de desconto indica que vou perder o cliente?
Sozinho, não. Pode ser uma negociação habitual ou refletir outra necessidade. Investigue o motivo e avalie o histórico e os demais fatos antes de concluir.
Devo dispensar um cliente para diminuir a concentração?
Reduzir sua receita não precisa ser o caminho. Avalie crescer com outros clientes, melhorar as condições da operação e preparar cenários. Uma decisão de encerramento exige considerar suas consequências comerciais, financeiras e contratuais.
Um bom cliente merece cuidado. Sua empresa também.
O objetivo é conseguir agradecer pelo contrato sem precisar entregar a ele toda a sua tranquilidade.
Quer organizar os números da empresa antes de assumir novos compromissos?
Conheça os serviços, os planos e o atendimento com contador exclusivo. Informe a atividade e o momento da sua empresa para avaliar a contratação.
Continue a leitura sobre decisões da empresa

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.


