
O vencimento passou. O dinheiro não entrou. E o empresário, que já tinha destinado aquele valor ao fornecedor, abre a conversa no WhatsApp pela terceira vez.
“Deve ter esquecido”, pensa pela manhã. “Será que não vou receber?”, pensa à tarde.
Entre uma hipótese e outra, o boleto do fornecedor continua com a mesma data. Boleto não costuma participar das nossas esperanças.
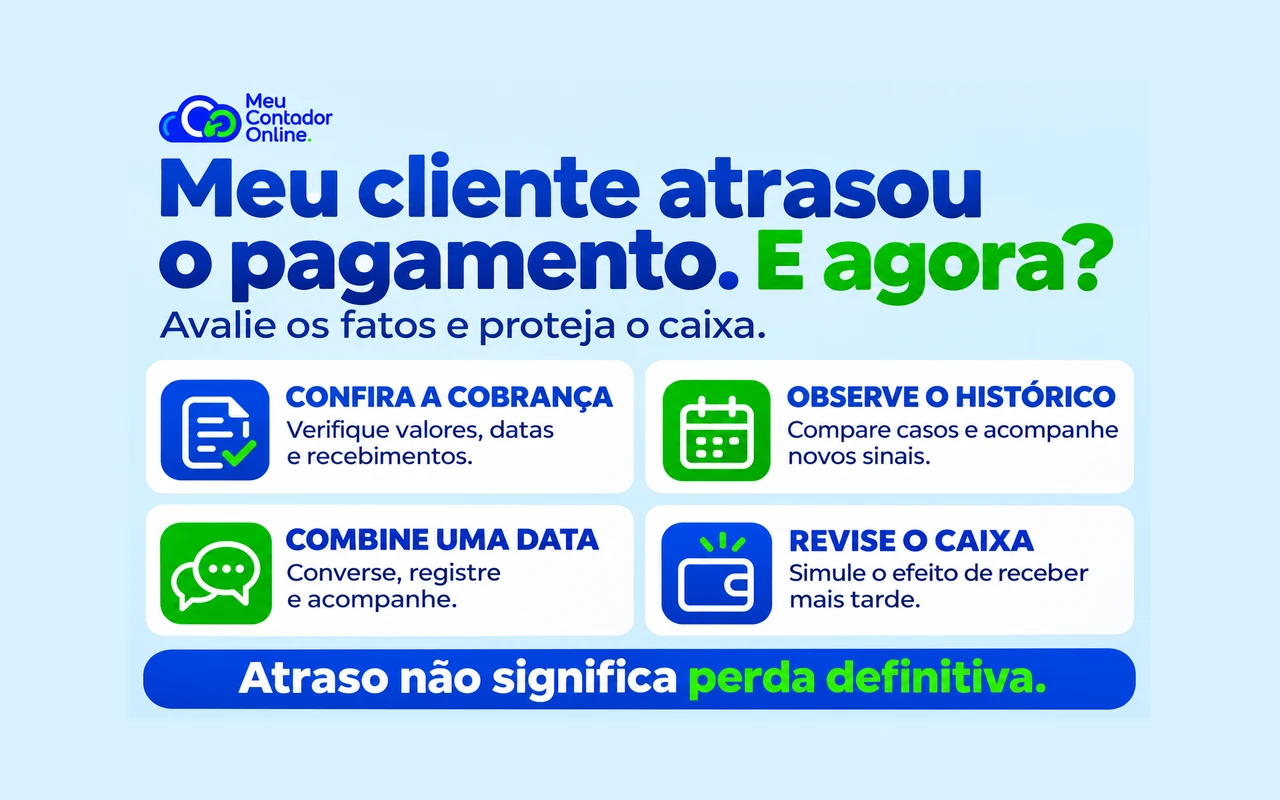
Quando um cliente atrasa o pagamento, confira primeiro se a cobrança está correta. Depois, avalie o histórico, procure entender o motivo, combine uma data concreta e acompanhe o cumprimento. Ao mesmo tempo, ajuste a previsão de caixa para não depender de um recebimento ainda incerto.
O atraso já existe. A dúvida é se será breve, se vai se prolongar ou se pode terminar em perda. É nessa avaliação que o raciocínio de Bayes ajuda.
Se o cliente atrasou o pagamento, confira a cobrança, entre em contato e atualize a previsão de caixa. Combine uma data de retorno e registre o que aconteceu. Avalie o atraso junto do histórico e das respostas recebidas, sem transformar uma promessa em dinheiro disponível.
Cliente atrasou o pagamento: confira primeiro a cobrança
O pagamento pode ter sido realizado e ainda não identificado. O boleto pode ter ido para o endereço errado. Uma divergência na cobrança pode estar impedindo a aprovação pelo financeiro.
Confira valor, vencimento, identificação do pagador, recebimentos bancários e eventuais pendências na entrega. Se houver uma contestação, entenda o que está sendo discutido.
O Sebrae recomenda confirmar a dívida e o atraso antes do primeiro contato, começando com um lembrete e uma conversa sobre eventual imprevisto.
Essa verificação evita cobrar novamente quem já pagou e ajuda a descobrir falhas que a própria empresa precisa corrigir.
Um atraso não conta a história inteira
Compare dois clientes hipotéticos.
O primeiro pagou doze cobranças no prazo. Na décima terceira, atrasou três dias e informou uma falha no processamento. O segundo vem pagando cada vez mais tarde e já descumpriu duas datas que ele próprio propôs.
Os dois estão atrasados. As informações disponíveis são diferentes.
O histórico deve considerar condições comparáveis: valor, prazo, tipo de entrega e momento da relação. Dez compras pequenas pagas pontualmente não garantem o pagamento de uma compra muito maior.
Também não conclua que um cliente novo pagará mal por não ter histórico. A ausência de informação significa que você sabe menos.
Bayes: atualizar a avaliação conforme os fatos chegam
A pergunta pode ser: “Qual é a chance de esse atraso ultrapassar 30 dias?”
Escolher um resultado e um prazo ajuda a organizar a análise. “Cliente problemático” é uma impressão vaga. “Cobrança ainda em aberto após 30 dias do vencimento” é algo que você consegue acompanhar.
O teorema de Bayes combina uma avaliação inicial com novas evidências. Na prática, você começa pelo histórico relevante e revisa sua expectativa conforme observa o comportamento do caso atual.
Uma promessa de pagamento fornece uma data para acompanhar. O pagamento efetivamente recebido fornece uma evidência diferente — e mais concreta — sobre aquela obrigação.
Um exemplo simples para entender a mudança de expectativa
Imagine uma base fictícia de 100 cobranças atrasadas, todas acompanhadas por tempo suficiente para conhecer o resultado. Considere condições semelhantes. O sinal observado é se o cliente pediu uma nova prorrogação durante a primeira semana de atraso, depois de já ter combinado uma data para regularizar.
| Resultado observado | Pediu nova prorrogação na primeira semana | Não pediu | Total |
|---|---|---|---|
| Atraso ultrapassou 30 dias | 10 | 10 | 20 |
| Pagamento ocorreu até 30 dias de atraso | 10 | 70 | 80 |
| Total | 20 | 80 | 100 |
Antes de considerar o sinal, 20 das 100 cobranças ultrapassaram 30 dias de atraso: 20%.
Entre as 20 cobranças em que houve esse pedido de nova prorrogação, 10 ultrapassaram 30 dias: 50%.
O novo sinal muda a avaliação de 20% para 50% nesse conjunto fictício. Não a transforma em certeza: metade das cobranças com esse sinal ainda foi paga dentro de 30 dias de atraso.
Esses percentuais são exclusivamente didáticos. Não são taxas de mercado nem uma previsão para os seus clientes. Para estimar probabilidades na empresa, você precisa de registros consistentes, casos comparáveis e observação suficiente. Uma base pequena ou um cenário que mudou pode tornar a estimativa instável.
Também não confunda atraso prolongado com perda definitiva. A tabela mede apenas o primeiro resultado.
Quais sinais merecem acompanhamento?
| Informação observada | O que ela ajuda a investigar |
|---|---|
| Atraso isolado após histórico pontual | Se existe uma ocorrência específica e corrigível |
| Datas combinadas repetidamente descumpridas | Se a previsão de regularização está se mostrando pouco confiável |
| Contestação de valor ou de entrega | Se há uma pendência operacional ou comercial a resolver |
| Pagamento parcial efetivamente recebido | Quanto a exposição diminuiu e qual saldo permanece aberto |
| Várias cobranças atrasadas ao mesmo tempo | Se o problema está se espalhando pela relação comercial |
Nenhum desses sinais, sozinho, revela intenção ou prova má-fé.
Evite também contar a mesma ocorrência várias vezes. Uma data descumprida, três mensagens sobre ela e duas tentativas de ligação não são necessariamente seis evidências independentes.
Procure fatos que contrariem sua impressão inicial. Se o cliente apresentou uma divergência válida e pagou após a correção, essa informação precisa entrar na avaliação.
Como cobrar sem transformar a conversa em confronto
Comece com uma mensagem objetiva e envie-a ao responsável pelo pagamento:
Olá, [nome]. Na nossa conferência, o pagamento de R$ [valor], com vencimento em [data], ainda consta em aberto. Você consegue confirmar se foi realizado ou se existe alguma pendência para resolvermos? Se ainda não foi pago, qual data é viável para regularização?
Depois da resposta, registre o combinado e acompanhe na data definida. Se houver parcelamento ou mudança de condições, documente os valores e os vencimentos acertados.
Uma resposta cordial merece cordialidade de volta. Para a previsão financeira, porém, diferencie a conversa do recebimento confirmado.
Atualize o caixa antes que o atraso vire uma segunda surpresa
Considere outro exemplo hipotético. Sua empresa tem R$ 12 mil disponíveis, espera receber R$ 8 mil de um cliente e precisa pagar R$ 15 mil até sexta-feira.
| Situação até sexta-feira | Recursos disponíveis | Pagamentos previstos | Saldo projetado |
|---|---|---|---|
| Cliente paga os R$ 8 mil | R$ 20.000 | R$ 15.000 | R$ 5.000 |
| Cliente não paga nesse período | R$ 12.000 | R$ 15.000 | −R$ 3.000 |
O exemplo considera apenas essas movimentações. Na empresa real, inclua todas as entradas e saídas relevantes.
A falta de R$ 3 mil no segundo cenário é um problema de caixa naquele prazo. Não significa, por si só, prejuízo contábil de R$ 3 mil ou perda definitiva do crédito.
O Sebrae destaca que o atraso retira do fluxo de caixa uma entrada antes prevista e pode gerar custo para financiar o intervalo até o recebimento.
Organize alternativas antes do vencimento das suas contas. Não simplesmente mova a data do recebimento na planilha a cada promessa, como se o dinheiro estivesse garantido.
E as próximas vendas para esse cliente?
Separe a recuperação do valor em aberto da decisão sobre assumir uma nova exposição.
Para novas propostas, avalie condições como entrada, pagamento por etapas ou menor valor a prazo. Considere o histórico atualizado, a capacidade financeira da sua empresa e o que pode ser combinado com o cliente.
Quanto a entregas e contratos já assumidos, confira as condições aplicáveis antes de mudar a execução. Medidas formais de cobrança ou suspensão podem exigir análise jurídica específica.
Se um único cliente representa boa parte dos recebimentos, leia também como avaliar a dependência de um cliente. O impacto do atraso depende tanto da probabilidade quanto do valor e do momento em que você precisa receber.
Como o contador pode ajudar
Leve ao contador a lista de valores em aberto, vencimentos, recebimentos parciais, documentos e condições renegociadas. Mantenha as informações financeiras conciliadas com os movimentos bancários.
Peça ajuda para entender os efeitos no caixa e nos registros contábeis. Um atraso não deve virar automaticamente uma baixa de perda definitiva; o tratamento depende dos fatos e dos critérios aplicáveis.
No Meu Contador Online, você conta com um contador exclusivo, seu profissional de referência para acompanhar a empresa. Fale com seu contador sempre que precisar, pelos canais e horários de atendimento, e confirme o escopo das análises necessárias.
Conheça a contabilidade online com contador exclusivo e explique quais informações precisa organizar para decidir melhor.
Perguntas frequentes
Um cliente que sempre pagou pode apresentar um atraso prolongado?
Sim. O histórico é relevante, mas a situação pode mudar. Considere também as condições do novo pedido e os acontecimentos recentes.
Uma promessa descumprida significa que não vou receber?
Não. Ela é um sinal para revisar a previsão e acompanhar o caso. Não comprova perda definitiva nem intenção de não pagar.
Devo retirar o valor atrasado do controle de contas a receber?
Mantenha o controle do saldo devido e diferencie vencimento original, nova previsão e recebimento realizado. Uma revisão da previsão de caixa não equivale a apagar o crédito.
Preciso usar uma fórmula para começar?
Você pode começar registrando os fatos, comparando situações semelhantes e revendo suas conclusões. Cálculos de probabilidade exigem dados adequados; números inventados não tornam a decisão mais segura.
Confiar em um cliente não exige fechar os olhos. Cobrar também não exige fechar a porta.
Entre acreditar em qualquer promessa e desconfiar de todo mundo, existe um trabalho possível: observar, conversar, registrar e ajustar. É assim que a confiança ganha companhia — e o caixa, alguma previsibilidade.
Quer manter recebimentos e registros contábeis mais bem organizados?
Conheça os serviços, os planos e o atendimento com contador exclusivo. Informe a atividade e o momento da sua empresa para avaliar a contratação.
Continue a leitura sobre decisões da empresa


Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.


