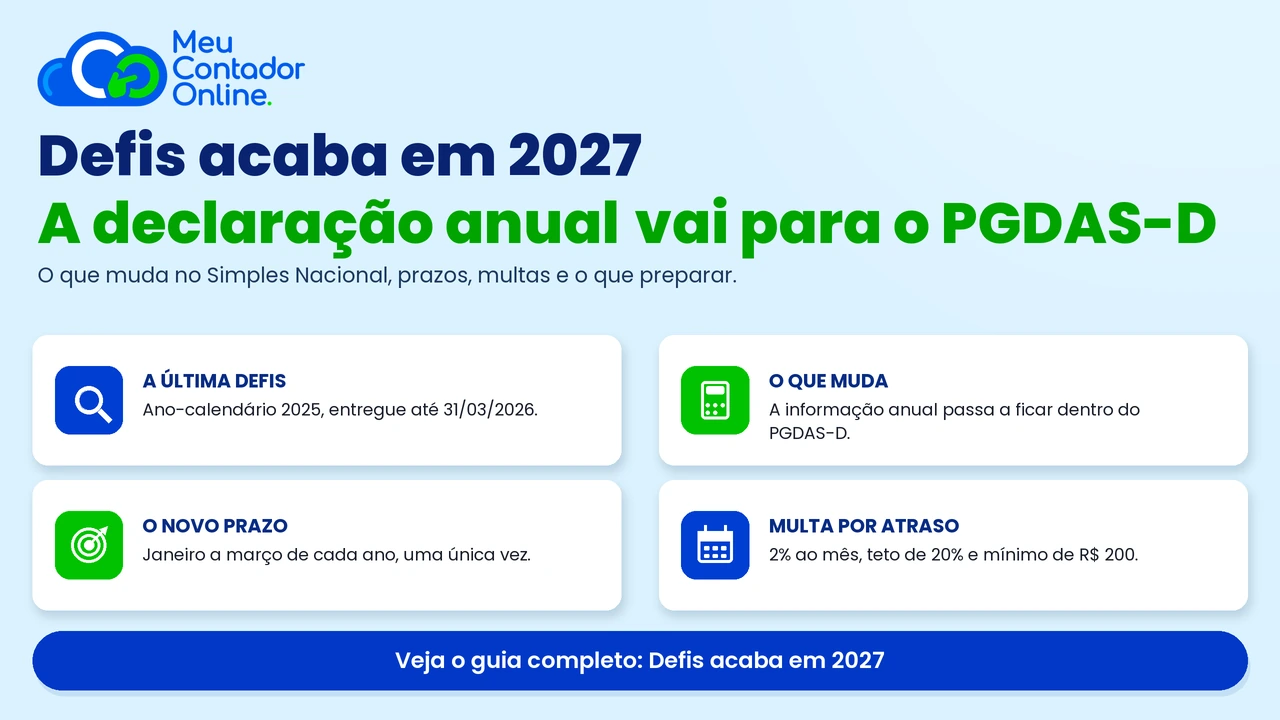
A Defis acaba em 2027, mas a obrigação de informar não desaparece. Esta é a última virada da Defis como declaração separada. A partir de 1º de janeiro de 2027, as informações socioeconômicas e fiscais do Simples Nacional passam a ser prestadas dentro do PGDAS-D, entre janeiro e março, e a Declaração de Informações Socioeconômicas e Fiscais deixa de existir como declaração separada.
A mudança está na Resolução CGSN nº 190/2026, que adaptou o Simples Nacional à reforma tributária do consumo. Ela revoga o artigo 72 da Resolução CGSN nº 140/2018, o dispositivo que criou a Defis como módulo autônomo, e cria o artigo 38-B para abrigar as informações anuais no próprio PGDAS-D.
Na prática, o empresário do Simples deixa de ter duas obrigações anuais separadas. Passa a ter uma só, dentro do programa que ele já usa todos os meses para calcular o DAS. A pergunta que importa agora é outra: o que exatamente continua sendo cobrado, e quando.
A Defis acaba em 2027? O que muda exatamente
Sim, a Defis acaba em 2027. A declaração separada deixa de existir, e o conteúdo dela migra para o PGDAS-D. O fim da Defis é uma mudança de forma, não de conteúdo.
O prazo não muda de mês. As informações do ano-calendário anterior continuam sendo prestadas na virada do ano, entre janeiro e março. O que muda é o lugar, o formato e a lógica de preenchimento.
Três pontos resumem a virada:
- Fim da declaração autônoma: não existe mais um módulo chamado Defis para abrir e transmitir separadamente.
- Informação anual dentro do PGDAS-D: os dados socioeconômicos e fiscais passam a ser prestados uma única vez por ano, no próprio programa de apuração.
- Mesma janela de sempre: janeiro a março do ano seguinte ao dos fatos geradores.
A origem da mudança é a Resolução CGSN nº 190/2026, divulgada pela Receita Federal. Ela faz parte do pacote que incorporou a CBS e o IBS ao Simples Nacional e que, segundo o próprio comunicado oficial, produz efeitos em regra a partir de 1º de janeiro de 2027.
Qual foi a última Defis no formato antigo
A última Defis entregue como declaração separada foi a do ano-calendário de 2025, com prazo até 31 de março de 2026. Depois dela, não existe mais Defis no formato antigo.
Quem fechou 2025 com CNPJ ativo no Simples Nacional já cumpriu essa etapa. Ela foi transmitida pelo módulo do PGDAS-D no Portal do Simples Nacional, no formato que existia até então.
Para o ano-calendário de 2026, a informação passa a ser prestada entre janeiro e março de 2027, já no formato novo, dentro do PGDAS-D. É essa a virada que pega as empresas no primeiro trimestre do ano que vem.
Vale um alerta de calendário. A obrigação de 2026 não antecipa nem atrasa por causa da reforma tributária. O primeiro trimestre de 2027 vai concentrar, ao mesmo tempo, a rotina de apuração mensal do Simples já com CBS e IBS dentro do regime, e a primeira entrega anual no formato unificado.
O que muda na prática para a sua empresa
A mudança é de rotina, não de conteúdo tributário. A empresa continua precisando dos mesmos dados. O que sai é a etapa extra de abrir outro módulo, digitar de novo as informações e transmitir um segundo arquivo.
| Item | Até o ano-calendário 2025 | A partir do ano-calendário 2026 |
|---|---|---|
| Onde a informação é prestada | Módulo Defis, separado do cálculo do DAS | Dentro do PGDAS-D |
| Periodicidade | Anual | Anual, prestada uma única vez |
| Janela | Até 31 de março | Janeiro a março do ano seguinte |
| Obrigação separada | Sim | Não |
| Quem preenche | Empresa ou contador | Empresa ou contador, no mesmo ambiente do DAS |
Ganho real: menos retrabalho e menos divergência entre o que foi declarado mês a mês e o que foi consolidado no ano.
Risco real: o PGDAS-D deixa de ser só o lugar onde se calcula o imposto do mês. Ele passa a carregar também o retrato anual da empresa. Um erro no preenchimento mensal deixa de contaminar apenas uma guia e passa a contaminar o histórico.
O que continua obrigatório depois do fim da Defis
O fim da Defis como declaração não extingue nenhuma informação. Os mesmos dados que a Defis pedia seguem sendo exigidos, agora dentro do PGDAS-D.
Entre as informações que continuam no radar estão:
- Quantidade de empregados no início e no fim do período.
- Lucro contábil do período, quando a empresa mantém escrituração contábil.
- Rendimentos e lucros distribuídos aos sócios, com o percentual de participação de cada um.
- Ganho de capital obtido no ano.
- Saldos de caixa e bancos e dados por estabelecimento, quando aplicável.
- Estoque inicial e final, no caso de quem comercializa mercadorias.
Nenhum desses campos nasce do sistema fiscal sozinho. Parte deles vem do departamento pessoal, parte da contabilidade e parte do próprio dono do negócio. É por isso que a entrega anual no PGDAS-D exige coleta organizada ao longo do ano, não uma corrida em março.
Um ponto que quase ninguém associa: a distribuição de lucros informada nesse bloco é o que sustenta a isenção do sócio na declaração de imposto de renda pessoa física. Informação incompleta aqui gera inconsistência lá. Com a extinção da DIRF como obrigação anual separada, os rendimentos passaram a ser enviados por outras vias, o que aumenta a importância de cada dado bater com o outro.
Defis e PGDAS-D: qual é a diferença
O PGDAS-D é mensal e calcula o imposto. A Defis era anual e descrevia a situação da empresa. Depois de 2027, as duas funções da Defis convivem no mesmo programa.
| Programa | Periodicidade | Função | Prazo |
|---|---|---|---|
| PGDAS-D, apuração mensal | Mensal | Calcular o DAS da competência | Dia 20 do mês seguinte |
| PGDAS-D, informações anuais | Anual | Consolidar dados socioeconômicos e fiscais do ano anterior | Janeiro a março |
Quem já era do Simples conhece o primeiro bloco de cor. O segundo era o que ficava escondido no menu lateral do Portal. A partir de 2027 ele passa a fazer parte da mesma rotina, o que reduz a chance de esquecimento e aumenta a exigência de consistência.
Quem entrega e quem está fora
Entregam as informações anuais as microempresas e empresas de pequeno porte optantes pelo Simples Nacional, inclusive as que não tiveram faturamento no ano.
O MEI não entra nessa conta. Ele tem declaração própria, a DASN-SIMEI, com regras e prazos independentes do bloco anual do Simples.
Um detalhe prático e pouco lembrado: empresa inativa também declara. Ficar sem movimento não dispensa a entrega anual. A informação negativa é, ela mesma, uma informação devida.
Multa por atraso: o que vale hoje e o que muda
A multa por atraso na Defis existe desde 1º de janeiro de 2026 e não é simbólica. Ela é de 2% ao mês-calendário ou fração sobre o montante dos tributos informados na declaração, ainda que tenham sido integralmente pagos, com teto de 20%.
Além disso, há multa de R$ 100,00 para cada grupo de dez informações incorretas ou omitidas, e multa mínima de R$ 200,00 por atraso. As regras foram disciplinadas pela Resolução CGSN nº 183/2025, conforme o comunicado da Receita Federal de 15 de dezembro de 2025.
Com a extinção da declaração separada, a pergunta passa a ser como a multa é aplicada ao novo bloco dentro do PGDAS-D. O ponto pacífico é que a obrigação de informar permanece, e com ela a possibilidade de penalidade por atraso, omissão ou incorreção. A recomendação é tratar o primeiro envio no formato novo como um ato formal, com prazo marcado e conferência antes da transmissão.
O PGDAS-D mensal tem regime próprio, com multa mínima menor por mês de referência. Não confunda as duas lógicas ao planejar o caixa do primeiro trimestre.
Quer deixar a rotina fiscal em ordem antes da virada? Conheça a troca de contabilidade do Meu Contador Online, com contador exclusivo e sem taxa de setup.
A trava do PGDAS-D que pega muita empresa
Existe uma regra que quase nunca aparece na conversa e que já causou susto em muita empresa do Simples.
Hoje, as apurações dos períodos a partir de março no PGDAS-D ficam condicionadas à entrega da declaração anual referente ao ano anterior. Quem deixa a informação para depois de março pode ficar sem conseguir gerar o DAS dos meses seguintes.
Com a unificação, essa amarra deixa de existir exatamente como está, porque a informação anual passa a morar dentro do mesmo programa. O efeito colateral, porém, é outro: qualquer inconsistência entre o que foi apurado mês a mês e o que foi informado no bloco anual fica no mesmo ambiente, visível e cruzado.
Ou seja, a empresa ganha em simplicidade e perde a chance de usar a declaração anual como uma conferência final fora da apuração.
Como preparar a virada com o ano-calendário 2026
A preparação começa agora, com o fechamento de 2026, e não em março de 2027.
- Organize a base de empregados: número no início e no fim do ano, com data de referência definida.
- Feche o lucro contábil: quem tem escrituração precisa do número apurado, não de uma estimativa.
- Documente a distribuição de lucros: valor por sócio e percentual de participação, coerentes com o contrato social.
- Levante ganho de capital: alienações de bens e direitos do ano, se houver.
- Confira saldos de caixa e bancos e estoque inicial e final, quando a atividade exigir.
- Revise o PGDAS-D de janeiro a dezembro: receita, atividade e códigos precisam bater com as notas emitidas.
- Marque o prazo no calendário e trate como obrigação única, não como lembrete.
Quem tem contador exclusivo faz isso com apoio. Quem concentra tudo na virada de março faz sozinho, sob pressão e com risco maior de erro.
Erros que custam caro na virada
O primeiro erro é tratar o fim da Defis como fim da obrigação. A Defis desaparece, o dever de informar não.
O segundo é deixar o preenchimento para o último dia da janela. O PGDAS-D é o mesmo sistema em que a empresa apura todos os meses. Em março, ele acumula a rotina mensal e a entrega anual.
O terceiro é preencher o bloco anual sem cruzar com as notas fiscais. Números divergentes entre o mensal e o anual saltam aos olhos do fisco porque estão no mesmo banco de dados.
O quarto é ignorar a distribuição de lucros. Ela não é um campo acessório: é a base que sustenta a isenção dos sócios na pessoa física.
O quinto é esquecer a empresa sem movimento. Inatividade não é sinônimo de dispensa.
Perguntas frequentes sobre o fim da Defis
A Defis acaba em 2027 para todos?
Sim. A declaração separada deixa de existir para todas as microempresas e empresas de pequeno porte optantes pelo Simples Nacional. O conteúdo migra para o PGDAS-D.
Preciso entregar alguma Defis em 2027?
Não como declaração separada. As informações do ano-calendário de 2026 são prestadas entre janeiro e março de 2027, dentro do PGDAS-D.
O fim da Defis muda o valor do meu DAS?
Não. A mudança é de forma de entrega, não de cálculo. O DAS continua sendo apurado no PGDAS-D com base na receita bruta e no anexo da atividade.
MEI entrega a informação anual do Simples?
Não. O MEI tem declaração própria, a DASN-SIMEI. O bloco anual unificado do PGDAS-D vale para ME e EPP optantes.
Empresa sem faturamento precisa informar?
Sim. A empresa inativa continua obrigada a prestar as informações anuais, ainda que sem movimento.
O que acontece se eu perder o prazo?
Há multa por atraso, omissão ou informação incorreta. A regra atual prevê 2% ao mês-calendário ou fração sobre os tributos informados, com teto de 20%, além da multa mínima. O envio fora da janela continua sendo possível, com penalidade.
Por que o fim da Defis aparece junto com a reforma tributária?
Porque as duas mudanças estão na mesma resolução. A Resolução CGSN nº 190/2026 incorporou a CBS e o IBS ao Simples Nacional e, no mesmo pacote, simplificou as obrigações acessórias, extinguindo a declaração autônoma.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira. Somos contadores há 60 anos e mais de 15.000 empresas já escolheram a nossa contabilidade online, com contador exclusivo e atendimento humanizado.
Fale com a gente pelo site, pelo WhatsApp ou pelo Instagram.
💡 Você pode se interessar: Simples Híbrido: como aderir, passo a passo no Portal do Simples Nacional


Jorge
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.