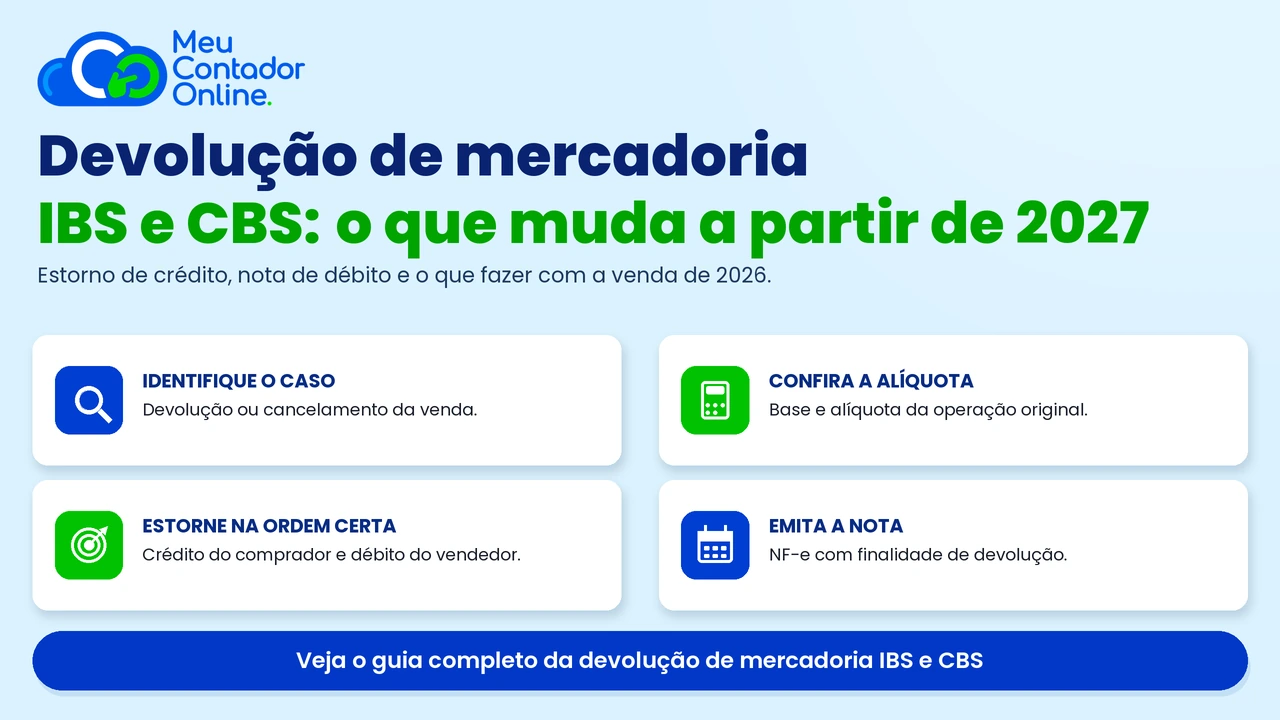
A devolução de mercadoria IBS e CBS deixa de ser um acerto comercial e passa a mexer direto na apuração do imposto. A partir de 2027, cada venda desfeita precisa ajustar débito e crédito, com a alíquota da operação original. Quem vende no varejo, no atacado ou em marketplace sente isso no caixa antes de sentir no contador.
Este guia mostra o que a legislação já definiu, o que ainda depende de regulamentação e o que sua empresa deve organizar até janeiro. A leitura rende uma tarde de trabalho e evita meses de retrabalho na devolução de mercadoria IBS e CBS.
Resposta rápida: como funciona a devolução de mercadoria IBS e CBS?
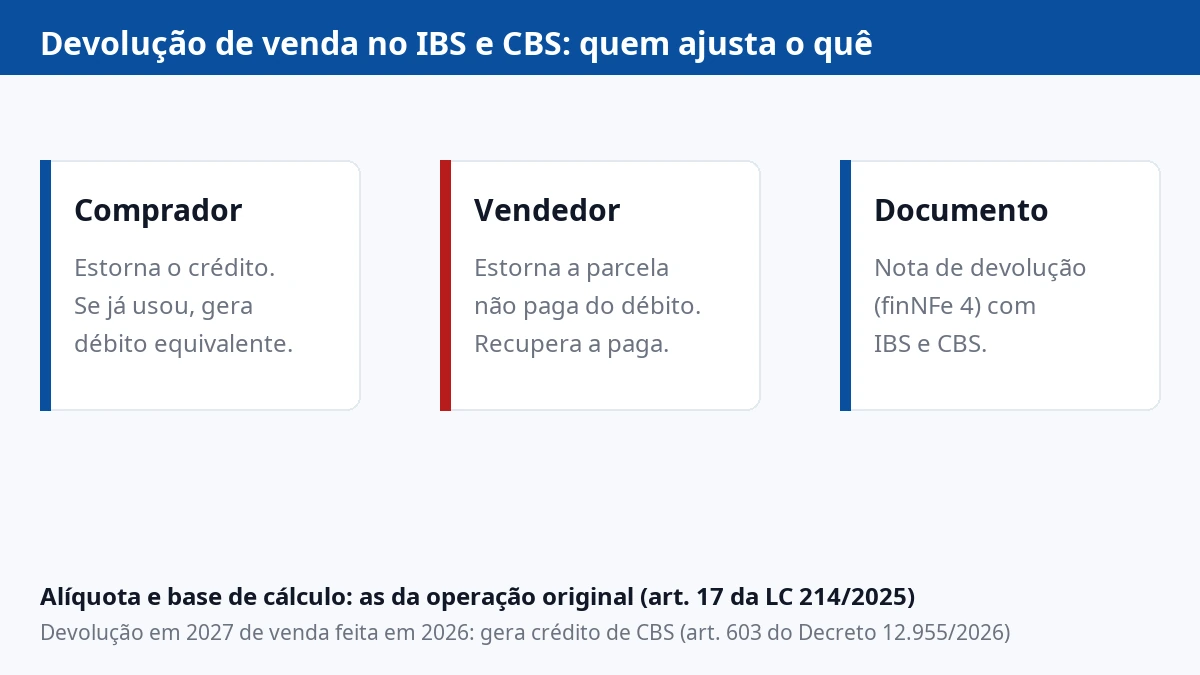
A devolução de mercadoria IBS e CBS usa a mesma alíquota e a mesma base de cálculo da venda original. O comprador estorna o crédito que havia tomado, ou gera um débito se já tiver usado esse crédito. O vendedor estorna a parcela do débito ainda não paga e recupera a parcela já recolhida conforme o meio de pagamento da operação.
- Alíquota: a da venda original, nunca a do dia da devolução.
- Base de cálculo: a mesma da operação desfeita.
- Documento: nota fiscal de devolução ou nota de crédito, com os campos de IBS e CBS.
- Efeito no comprador: estorno de crédito ou débito compensatório.
- Efeito no vendedor: estorno do débito e recuperação do que já foi recolhido.
A regra está no art. 17 da Lei Complementar 214/2025 e se repete no art. 18 da Resolução CGIBS nº 6/2026. A base de cálculo, pela mesma lógica, segue a operação original, conforme o § 6º do art. 17 da Resolução. É por isso que a devolução de mercadoria IBS e CBS nunca é tratada como uma operação nova.
Devolução e cancelamento não são a mesma coisa
Parece detalhe de vocabulário, mas define documento, prazo e efeito fiscal. A Resolução CGIBS nº 6/2026 separa as duas situações no art. 57, § 1º, e a distinção muda a forma de tratar a devolução de mercadoria IBS e CBS em cada caso.
Devolução: o desfazimento acontece depois do fornecimento
A mercadoria já saiu, o serviço já foi prestado, e o cliente recusa ou devolve. Nesse caso existe crédito apropriado do outro lado, e a devolução de mercadoria IBS e CBS precisa respeitar a ordem definida em lei.
Cancelamento: o desfazimento acontece antes do fornecimento
A operação não se completou. A nota é cancelada e o efeito tende a ser mais simples, porque o crédito ainda não chegou a ser usado. Cancelar não é o mesmo que fazer uma devolução de mercadoria IBS e CBS. O § 7º do art. 57 veda o cancelamento quando o destinatário já atestou a existência da operação antes da emissão do documento de cancelamento.
Qual alíquota usar na devolução de mercadoria IBS e CBS?
A alíquota da venda original. Esse é o ponto que mais vai gerar erro operacional na transição, porque as alíquotas mudam ano a ano até 2033.
Imagine uma venda feita em março de 2027 e devolvida em julho de 2028. A devolução de mercadoria IBS e CBS usa a alíquota de 2027, não a de 2028. Se o seu sistema puxar a alíquota vigente na data do documento de devolução, o valor sai errado e a diferença aparece na apuração.
Em 2027 e 2028, o IBS é cobrado em 0,1%, em caráter de teste, conforme o cronograma oficial. A CBS entra em vigor em 2027 com alíquota de referência ainda pendente de fixação pelo Senado Federal. O Tribunal de Contas da União calculou a referência em 11,3%, e a LC 214/2025 determina a redução de 0,1 ponto percentual em 2027 e 2028. Ou seja: o número final depende da resolução do Senado, e esse é um dado a acompanhar, não a presumir no cálculo da devolução de mercadoria IBS e CBS.
O que acontece com o crédito de quem comprou
O ajuste segue uma ordem obrigatória, definida no art. 57, § 2º, da Resolução CGIBS nº 6/2026. A empresa não escolhe o caminho: aplica o primeiro que se encaixar.
- Crédito ainda não apropriado: estorno do crédito a apropriar.
- Crédito apropriado e não utilizado: estorno do crédito apropriado.
- Crédito já utilizado na apuração: geração de um débito de valor equivalente.
Esse terceiro caso é o que costuma pegar o time financeiro de surpresa. Se a compra foi devolvida no mês seguinte, e o crédito já tinha entrado na apuração anterior, a empresa não desfaz o crédito: ela apura um débito novo. O efeito no caixa é o mesmo, mas o lançamento é diferente e precisa estar documentado. É a etapa da devolução de mercadoria IBS e CBS que mais exige apoio do contador.
O que acontece com o débito de quem vendeu
O vendedor estorna a parcela do débito que ainda não foi extinta. Para a parcela já recolhida, a forma de recuperação depende de como o imposto foi pago, e é aqui que a devolução de mercadoria IBS e CBS exige mais atenção do financeiro.
- Transferência em dinheiro, quando o débito foi extinto por recolhimento na liquidação financeira.
- Restabelecimento de crédito, quando o débito foi extinto por compensação.
- Apropriação de crédito, nas demais modalidades previstas.
A ordem completa está no art. 57, § 2º, inciso II, da Resolução. Na prática, o que muda para o empresário é a previsibilidade: a devolução deixa de ser apenas uma nota de saída e passa a ser um evento de apuração. É a virada de chave que a devolução de mercadoria IBS e CBS exige do financeiro.
Venda feita em 2026 e devolvida em 2027: atenção a esta regra
Este é o cenário mais comum no primeiro trimestre de 2027 e o menos lembrado no planejamento. O Decreto nº 12.955/2026 trata do assunto no art. 603: os bens recebidos em devolução a partir de 1º de janeiro de 2027, relativos a vendas realizadas antes dessa data, dão direito à apropriação de crédito da CBS correspondente ao valor das contribuições da operação original.
Em bom português: o estoque que voltar em 2027, vindo de uma venda de 2026, não fica sem tratamento. Ele gera crédito de CBS. O art. 611 do mesmo decreto cuida de um caso vizinho, a devolução de bens do estoque de abertura, que enseja estorno do crédito presumido de CBS.
Guarde os documentos das vendas de 2026. Sem a nota original e sem o vínculo entre as duas operações, o crédito fica difícil de sustentar em fiscalização, e a devolução de mercadoria IBS e CBS vira uma discussão de prova.
Nota de crédito, nota de débito e devolução na NF-e
O documento fiscal desses ajustes já existe. A Nota Técnica 2025.002-RTC, que adapta a NF-e e a NFC-e à reforma, criou finalidades de emissão que o seu emissor precisa saber usar.
- finNFe = 4: devolução de mercadoria.
- finNFe = 5: nota de crédito, que reduz o imposto devido pelo emitente.
- finNFe = 6: nota de débito, que aumenta o imposto devido pelo emitente.
Cada uma exige um tipo específico, no campo tpNFCredito ou tpNFDebito. A própria NT trata a nota de entrada de devolução de venda a consumidor final como caso especial de nota de crédito. Na NFS-e, a Nota Técnica 009/26 criou as notas de ajuste de crédito e de débito de IBS e CBS.
Pergunte ao seu fornecedor de sistema, por escrito, se o emissor já suporta as três finalidades com os campos de IBS e CBS preenchidos. A resposta “vamos atualizar” em dezembro vira problema em janeiro.
Devolução de mercadoria IBS e CBS no Simples híbrido
Quem optou pelo Simples híbrido tem uma camada a mais de atenção. A empresa continua pagando o DAS sobre a parcela do Simples e passa a apurar IBS e CBS fora dele. Na devolução, os dois mundos precisam ser ajustados de forma coerente.
O primeiro passo é identificar o que a nota original destacou. Se a venda teve CBS e IBS destacados no regime regular, a devolução devolve os mesmos valores. Se parte da receita ficou no DAS, essa parte não gera estorno de IBS e CBS, porque não houve destaque. É o tipo de conferência que muda o resultado da devolução de mercadoria IBS e CBS em empresas de atividade mista.
O segundo passo é não misturar as guias. A Resolução veda a compensação de créditos de CBS com valores devidos de IBS. São apurações separadas, e o ajuste de uma não quita a outra.
Se a sua empresa vende para outras empresas, vale conversar com quem compra. O cliente que tomou crédito precisa saber da devolução para fazer o estorno dele. Deixar isso apenas no comercial, sem avisar o fiscal do cliente, costuma terminar em cobrança de imposto dos dois lados.
E o split payment na devolução?
Com o split payment, o imposto é segregado no momento da liquidação financeira. Numa devolução, isso cria um descasamento que precisa estar no fluxo de caixa.
O fornecedor recebeu o preço já líquido do imposto, que foi direto ao fisco. O cliente devolve o valor integral, com imposto. O fornecedor paga o valor cheio agora e recupera a parte retida depois, seja por transferência prevista no regulamento, seja por crédito na apuração.
O art. 47, § 13, da LC 214/2025, com redação dada pela LC 227/2026, autoriza o regulamento a prever a transferência ao fornecedor do valor recolhido, em até três dias úteis, contados do estorno do débito ou da data em que o crédito seria permitido. O valor transferido não pode ser tomado como crédito, para não haver duplicidade.
A implantação do split payment é gradual e começa em 2027, com fases ao longo do ano. Trate 2027 como início operacional, não como prazo final.
Checklist: 8 passos para preparar sua rotina de devolução
Não existe obrigação de ter tudo pronto em dezembro. Existe a vantagem de chegar em janeiro sabendo o que fazer na primeira devolução de mercadoria IBS e CBS. O checklist abaixo funciona como roteiro de conferência para o seu time.
- Mapeie os canais da devolução de mercadoria IBS e CBS: B2B, B2C e marketplace têm fluxos diferentes.
- Separe os clientes do regime regular dos que estão fora dele, porque a regra de recuperação muda.
- Confirme com o ERP a emissão de finNFe 4, 5 e 6 com os campos de IBS e CBS.
- Trave a alíquota na operação original no seu sistema, e não na data do documento de devolução.
- Defina quem aprova a devolução e em quanto tempo o documento é emitido, para não perder o período de apuração.
- Modele o caixa: valor devolvido ao cliente contra imposto a recuperar depois.
- Ajuste contratos B2B com cláusula de prazo, responsabilidade e quem faz o estorno.
- Organize o arquivo das vendas de 2026, que ainda podem voltar em 2027.
5 erros que custam dinheiro na devolução de mercadoria IBS e CBS
Os cinco abaixo aparecem sempre na mesma ordem nas empresas que estão se preparando. Reconhecer cedo custa menos.
- Usar a alíquota do dia da devolução na devolução de mercadoria IBS e CBS: é o erro mais comum e o que gera diferença de apuração.
- Achar que a devolução de 2026 não tem tratamento em 2027: ela gera crédito de CBS, pelo art. 603 do Decreto nº 12.955/2026.
- Compensar CBS com IBS: a legislação veda expressamente.
- Emitir devolução sem referenciar a nota original: sem o vínculo, o crédito fica frágil.
- Não avisar o cliente B2B: ele precisa estornar o crédito dele, e o silêncio empurra o problema para frente.
O que ainda depende de regulamentação
Parte das regras já está publicada. Parte ainda vai mudar, e é honesto dizer o que é o quê.
Já definido: alíquota e base de cálculo da operação original (art. 17 da LC 214/2025 e art. 18 da Resolução CGIBS nº 6/2026), ordem dos efeitos no adquirente e no fornecedor (art. 57, §§ 2º e 3º), definição de devolução e cancelamento (§ 1º) e as finalidades da NF-e na Nota Técnica 2025.002-RTC.
Ainda em aberto: o procedimento detalhado do art. 47, § 12, para adquirente do regime regular, que depende de regulamento. E a alíquota de referência da CBS para 2027, que depende de resolução do Senado Federal.
Quem trata essas duas pendências como detalhe costuma descobrir na primeira apuração que não eram. A devolução de mercadoria IBS e CBS é justamente o tipo de rotina em que a pendência regulatória aparece no meio do processo.
Perguntas frequentes sobre devolução de mercadoria IBS e CBS
A devolução de mercadoria IBS e CBS pode usar a alíquota atual?
Não. A alíquota aplicada é a da operação original, conforme o art. 17 da LC 214/2025. Em período de transição, isso significa olhar a data da venda, não a data da devolução.
Se eu já usei o crédito da compra devolvida, o que acontece?
A empresa gera um débito de valor equivalente na apuração. O crédito não é simplesmente apagado, porque ele já produziu efeito. A ordem está no art. 57, § 2º, inciso I, alínea c, da Resolução CGIBS nº 6/2026.
O vendedor recupera o imposto automaticamente?
Não necessariamente. A recuperação depende de o comprador estar no regime regular ou fora dele e de a parcela do débito já ter sido extinta ou não. Quando houve recolhimento na liquidação financeira, entram os mecanismos do art. 47, § 13, da LC 214/2025.
Devolução e cancelamento têm o mesmo tratamento?
Seguem a mesma regra de alíquota e base de cálculo, mas são situações distintas. O cancelamento ocorre antes do fornecimento e a devolução de mercadoria IBS e CBS ocorre depois, conforme o art. 57, § 1º, da Resolução CGIBS nº 6/2026.
Preciso emitir nota de crédito ou nota de devolução?
Depende do caso. A devolução de mercadoria usa a finalidade própria, finNFe = 4. A nota de crédito, finNFe = 5, reduz o imposto devido pelo emitente e aparece em hipóteses específicas previstas na regulamentação. O caminho correto é definido pelo contador, com base na operação concreta.
Vendi em 2026 e recebi a mercadoria de volta em 2027. Perco o crédito?
Não. O art. 603 do Decreto nº 12.955/2026 garante a apropriação de crédito da CBS correspondente ao valor das contribuições da venda original. Guarde a nota de 2026 e referencie-a na devolução de mercadoria IBS e CBS.
Isso vale para empresa do Simples Nacional?
Vale para quem está no Simples híbrido e apura IBS e CBS fora do DAS. A parcela da receita que permaneceu no Simples não gera estorno de IBS e CBS, porque não houve destaque.
O que fazer nesta semana
Você não precisa resolver 2027 hoje. Precisa saber responder três perguntas sobre a devolução de mercadoria IBS e CBS até o fim do mês: seu emissor emite nota de devolução com IBS e CBS, seu sistema trava a alíquota da operação original, e alguém do time sabe quem avisa o cliente B2B sobre o estorno de crédito.
Se alguma das três respostas for “não sei”, o problema não é tributário. É de processo, e processo se resolve com antecedência. O Meu Contador Online acompanha essa transição com contador exclusivo, que conhece a rotina da sua empresa e revisa a apuração com você antes do fechamento.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira. Somos contadores há 60 anos e ajudamos mais de 15.000 empresas em todo o país, com atendimento humanizado e ilimitado. Conheça os planos no site, fale com a gente no WhatsApp ou acompanhe o dia a dia no Instagram.
💡 Você pode se interessar: Simples Híbrido: como aderir, passo a passo no Portal do Simples Nacional


Jorge
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.