
O pedido chegou. Grande. Daqueles que fazem o empresário endireitar a coluna e pensar: “Agora vai”.
O cliente quer volume, pede um desconto e promete que esse será apenas o começo. Você já imagina a empresa crescendo. O fornecedor, menos dado à poesia, quer saber quando recebe.
É nesse encontro entre o sonho e o vencimento que a decisão precisa acontecer.
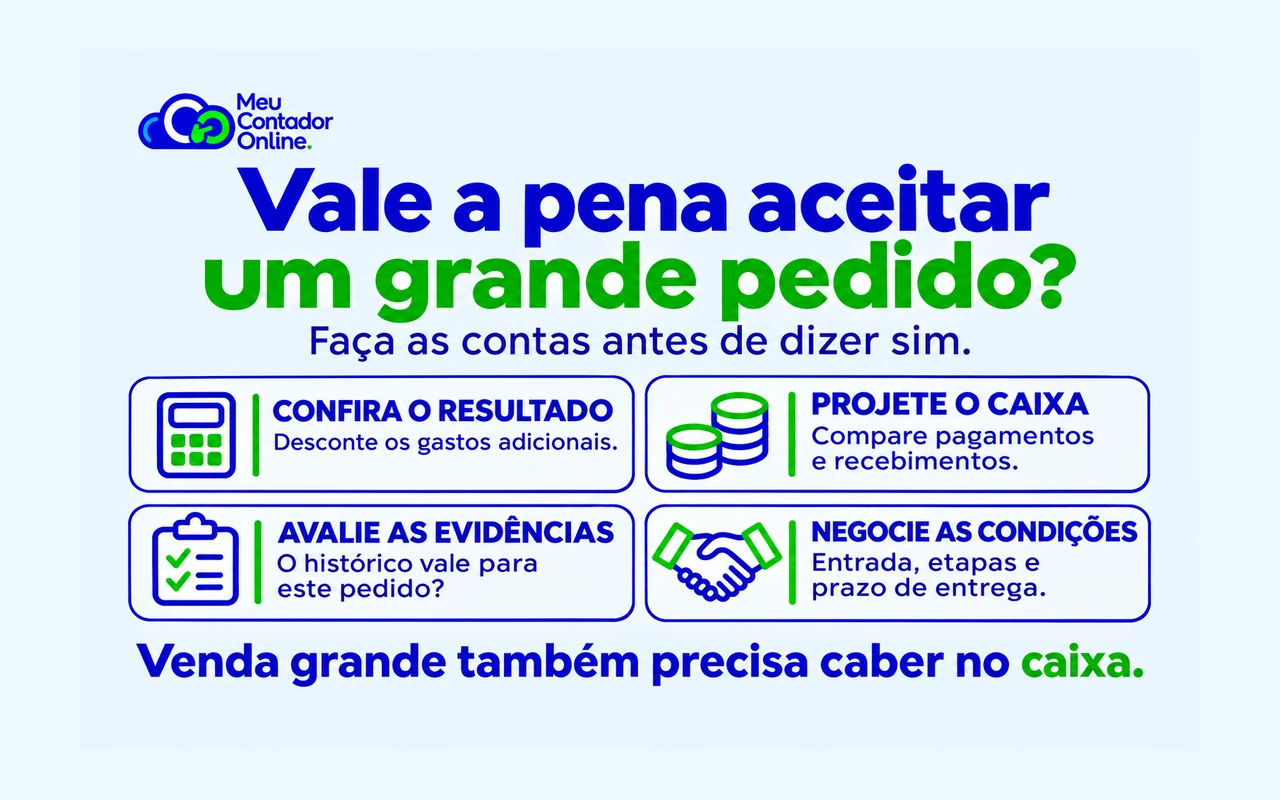
Para saber se vale a pena aceitar um grande pedido, confira quanto ele deixa depois dos gastos adicionais, quanto dinheiro exige antes do recebimento e se a empresa consegue entregar sem comprometer os contratos atuais. Depois, use o histórico e as novas evidências para revisar sua avaliação do risco.
Antes de aceitar um grande pedido, teste margem, caixa e capacidade de entrega. Coloque recebimentos e pagamentos no calendário, incluindo o custo de financiar a operação. Se a conta não fechar, avalie entrada, entregas em etapas ou outros prazos antes de assumir o compromisso.
Antes de aceitar um grande pedido, confira os prazos
O tamanho da venda não revela quanto dinheiro você precisará adiantar.
Um pedido pode exigir materiais hoje, equipe extra na semana seguinte e frete na entrega. O cliente talvez só pague depois de receber, conferir e aprovar tudo.
A CAIXA explica que comprar estoque e vender a prazo pode aumentar a necessidade de capital de giro. Por isso, olhar apenas o resultado final não basta: você precisa enxergar o caminho até ele.
Antes de responder à proposta, anote as datas previstas de cada entrada e saída. “Pagamento em 30 dias” precisa ter um ponto de partida claro: pedido, emissão da nota, entrega ou aceite?
Um pedido de R$ 50 mil que exige dinheiro antes de render
Considere este exemplo hipotético. Uma empresa receberá R$ 50 mil no dia 60. Os gastos variáveis e adicionais exclusivos do pedido serão:
| Item | Valor |
|---|---|
| Materiais | R$ 22.000 |
| Equipe adicional contratada para a entrega | R$ 8.000 |
| Frete | R$ 2.000 |
| Tributos e taxas estimados para o exemplo | R$ 5.000 |
| Total dos gastos considerados | R$ 37.000 |
| Saldo da receita após esses gastos | R$ 13.000 |
Os valores são ilustrativos. Os R$ 5 mil não representam uma alíquota recomendada para qualquer atividade.
Os R$ 13 mil não são lucro líquido. Ainda precisam contribuir para a estrutura fixa e podem ser reduzidos por financiamento, imprevistos ou outros gastos não considerados.
Agora coloque os pagamentos no calendário. Para simplificar, suponha que os R$ 37 mil sejam desembolsados antes do recebimento, nesta sequência:
| Data | Movimento do pedido | Saldo acumulado do pedido, partindo de zero |
|---|---|---|
| Dia 0 | Pagamento de R$ 22.000 | −R$ 22.000 |
| Dia 30 | Pagamento de R$ 10.000 | −R$ 32.000 |
| Dia 45 | Pagamento de R$ 5.000 | −R$ 37.000 |
| Dia 60 | Recebimento de R$ 50.000 | R$ 13.000 |
Nesse cenário, o pedido exige financiar um déficit acumulado de até R$ 37 mil antes de receber. Essa é a necessidade isolada do pedido, sem somar o restante da operação.
Se houver uma entrada de R$ 20 mil, recebida antes do primeiro pagamento, e os R$ 30 mil restantes entrarem no dia 60, o maior déficit cai para R$ 17 mil. O saldo final continua sendo R$ 13 mil, mantidas as demais condições.
A negociação mudou o esforço de caixa. Não criou lucro novo.
O saldo no banco já pode ter dono
Ter R$ 37 mil na conta não significa ter R$ 37 mil livres para o pedido.
Parte desse dinheiro pode estar comprometida com salários, fornecedores e outras obrigações. Inclua o novo trabalho na projeção de caixa da empresa inteira e verifique o menor saldo previsto.
O controle de fluxo de caixa apresentado pela CAIXA considera tanto as movimentações quanto as previsões de pagamentos e recebimentos. É essa visão conjunta que permite identificar quando faltariam recursos.
Se precisar de crédito, inclua todos os encargos na análise. A aprovação de um empréstimo, sozinha, não demonstra que a venda compensa.
Onde o teorema de Bayes entra?
Imagine a seguinte hipótese: “Esse cliente pagará o novo pedido no prazo combinado”.
O histórico é seu ponto de partida. Ele já comprou? Pagou nas datas previstas? Os pedidos anteriores eram parecidos em valor, prazo e condições?
O teorema de Bayes orienta a atualização de uma avaliação conforme chegam evidências. Aqui usamos essa lógica qualitativamente, sem inventar uma probabilidade de pagamento.
Um cliente que pagou cinco compras pequenas oferece informação útil. Mas uma compra muito maior, com prazo mais longo, é uma situação diferente. O histórico merece consideração; sua força depende da semelhança com o pedido atual.
| Informação nova | Como interpretar |
|---|---|
| Pedidos semelhantes pagos pontualmente | Reforçam a confiança, sem garantir o próximo pagamento |
| Valor muito maior e prazo mais longo | Reduzem a comparabilidade do histórico anterior |
| Entrada efetivamente recebida | Reduz a exposição financeira, sem provar que o saldo será pago |
| Mudanças frequentes nos critérios de aceite | Pedem esclarecimento sobre o que permitirá concluir e cobrar a entrega |
| Promessa de muitos pedidos futuros | Continua sendo uma expectativa enquanto não houver compromissos concretos |
Não conte três declarações do mesmo vendedor como três comprovações independentes. E não transforme a ausência de histórico em prova de que o cliente pagará mal: ela significa que você sabe menos.
Faça a pergunta que a empolgação costuma esquecer
Se o recebimento atrasar, por quanto tempo a empresa consegue sustentar a operação?
No exemplo, passar o recebimento do dia 60 para o dia 90 mantém os R$ 37 mil comprometidos por mais tempo. Na vida real, podem surgir juros, novas despesas e vencimentos dos demais contratos nesse intervalo.
Monte uma versão com as condições previstas e outra com um atraso plausível, escolhido a partir do seu histórico. Confira também o efeito de retrabalho ou aumento de custo. São testes de resistência, não previsões de que tudo dará errado.
Mesmo uma oportunidade atraente pode exigir condições diferentes para caber na empresa.
Negocie o formato antes de desistir da oportunidade
Dependendo do serviço ou produto, você pode discutir:
- Entrada antes dos principais desembolsos.
- Entregas menores, com pagamentos por etapa.
- Prazos de fornecedores compatíveis com os recebimentos.
- Critérios claros de entrega, conferência e aprovação.
- Preço que considere a complexidade e o prazo de pagamento.
Cada alternativa precisa ser aceita pelas partes e refletida no combinado. Verifique também se dividir a entrega aumenta fretes, trabalho administrativo ou outros gastos.
Avalie a capacidade da equipe: se o novo pedido deslocar trabalhos já contratados, a comparação precisa considerar o que a empresa deixará de entregar ou de ganhar. Não subtraia essa contribuição perdida duas vezes se ela já estiver incluída na comparação dos cenários.
O que levar ao contador antes de dizer sim
Leve a proposta, o cronograma, os custos estimados, as condições de recebimento e a projeção das demais contas da empresa.
Peça ajuda para conferir os tributos aplicáveis, separar resultado de caixa e identificar quais gastos mudam com a venda. Explique também as limitações de capacidade que os relatórios financeiros não mostram sozinhos.
No Meu Contador Online, você conta com um contador exclusivo, seu profissional de referência no acompanhamento da empresa. Fale com seu contador sempre que precisar, pelos canais e horários de atendimento, e confirme o escopo da análise necessária.
Conheça a contabilidade online com contador exclusivo e conte qual decisão sua empresa precisa preparar.
Perguntas frequentes
Um pedido com saldo positivo pode provocar falta de caixa?
Sim. Os pagamentos podem vencer antes dos recebimentos. Por isso, resultado e cronograma financeiro precisam ser avaliados juntos.
Pedir entrada resolve todo o risco?
Não. A entrada reduz o valor que a empresa precisa adiantar, mas permanecem riscos de execução, custo e recebimento do restante.
Preciso calcular probabilidades para usar Bayes?
Uma aplicação numérica exige estimativas fundamentadas. Você pode começar pelo raciocínio: usar o histórico relevante, avaliar novas evidências e revisar a conclusão quando os fatos mudarem.
Devo aceitar um pedido com margem menor pela promessa de novos negócios?
Avalie se o pedido atual se sustenta nas condições disponíveis. Caso decida fazer uma concessão comercial, quantifique quanto pode investir nessa relação e quando revisará a decisão. Uma promessa não deve entrar no caixa como recebimento confirmado.
Um pedido grande pode abrir uma porta importante. Antes de atravessar, descubra quanto custa chegar ao outro lado.
A coragem continua sendo sua. Os números ajudam a escolher onde pisar.
Quer organizar a contabilidade para acompanhar o crescimento da empresa?
Conheça os serviços, os planos e o atendimento com contador exclusivo. Informe a atividade e o momento da sua empresa para avaliar a contratação.
Continue a leitura sobre decisões da empresa

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.


