
O cliente paga em dia. A mensalidade é boa. O nome dele aparece entre os maiores contratos da empresa.
Mas basta chegar uma mensagem para alguém suspirar.
Tem reunião extra, mudança de última hora e aquele pedido apresentado como favor, embora tenha virado compromisso semanal. No fim do mês, o faturamento parece ótimo. A equipe parece ter atravessado o mês carregando um piano.
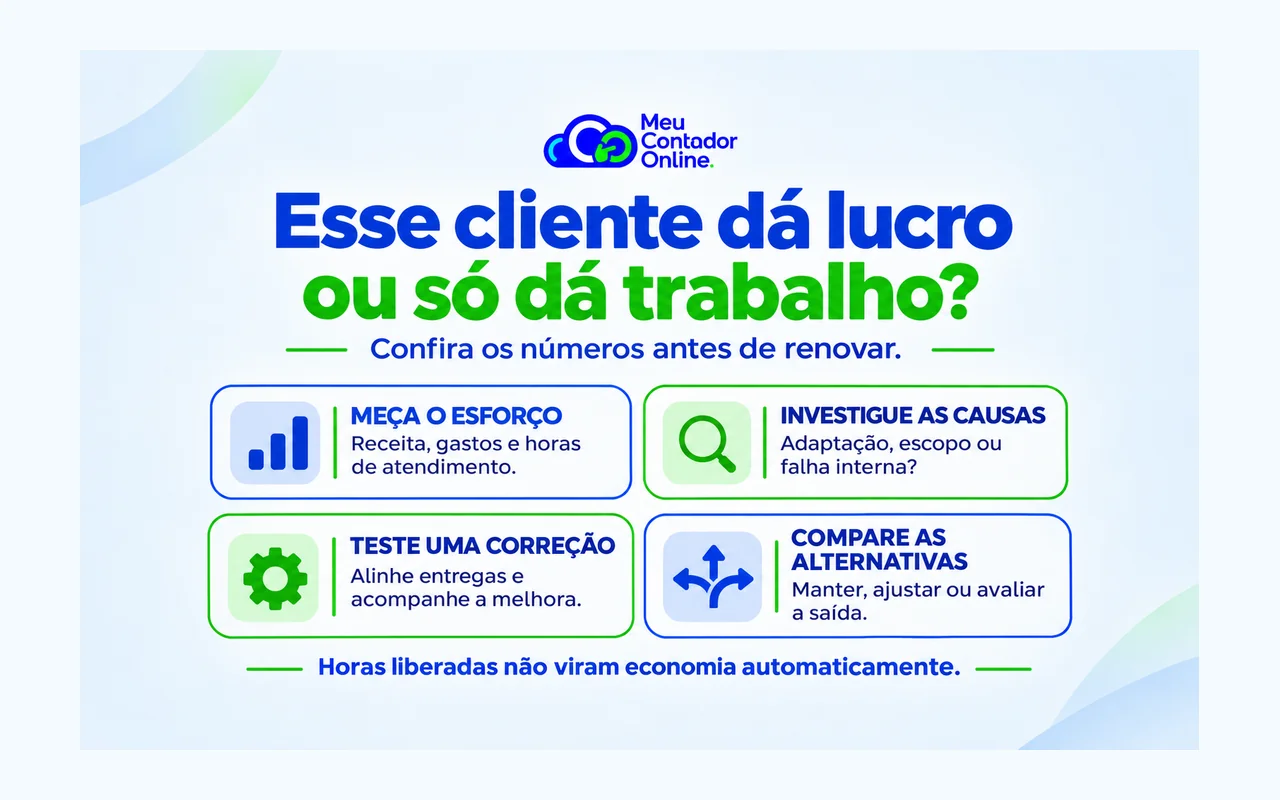
Para saber se um cliente dá lucro, analise a receita, os gastos ligados ao atendimento e o uso da capacidade da equipe. Depois, verifique se o esforço adicional é temporário, faz parte do combinado ou revela um problema recorrente de preço, escopo ou execução.
O desconforto merece investigação. Ele não substitui a conta.
Para saber se um cliente dá lucro, compare o que ele paga com os recursos que o contrato consome. Registre custos, horas de atendimento e retrabalho. Antes de encerrar a relação, avalie ajustes de preço ou escopo e identifique quais custos realmente desapareceriam com a saída.
Como saber se um cliente dá lucro ou exige ajustes?
Um cliente pode cobrar bastante porque contratou uma entrega complexa. Pode insistir porque sua equipe atrasou. Pode pedir esclarecimentos porque o processo de entrada foi confuso.
Também pode estar solicitando, repetidamente, atividades que não foram previstas no preço.
Essas situações pedem respostas diferentes. Antes de classificar a relação como problemática, separe:
- O trabalho previsto no contrato e na proposta.
- As demandas adicionais solicitadas pelo cliente.
- As correções decorrentes de falhas da própria empresa.
- O esforço de implantação ou aprendizado que tende a diminuir.
Não coloque na conta do “cliente difícil” o retrabalho que a operação criou.
Comece pela contribuição, mas investigue o atendimento
A receita de um cliente não é o resultado que ele deixa.
Desconte os custos e despesas variáveis relacionados àquela receita, como materiais, taxas, comissões e tributos aplicáveis. O que sobra é a margem de contribuição, que ainda precisa ajudar a cobrir os gastos fixos e formar lucro.
O Sebrae explica essa função da margem de contribuição. Ela é um ponto de partida; não encerra a análise do esforço de atendimento.
Uma pesquisa publicada na Revista Contabilidade & Finanças discute como o tratamento dos gastos de atendimento pode distorcer a comparação entre clientes. Quando o uso de recursos é relevante, aplicar o mesmo percentual a toda a carteira pode esconder diferenças importantes.
Para começar na prática, escolha um período representativo e registre entregas, reuniões, revisões e horas utilizadas. Use critérios consistentes para todos os clientes comparados.
Dois contratos iguais podem consumir recursos muito diferentes
Considere dois clientes hipotéticos de uma empresa de serviços. Cada um paga R$ 3 mil por mês e gera R$ 600 de custos e despesas variáveis, sem incluir a equipe fixa.
Para analisar o uso dessa equipe, a empresa estimou um custo de capacidade de R$ 80 por hora produtiva. Esse valor foi calculado para o exemplo; não é uma referência de mercado.
| Item mensal | Cliente A | Cliente B |
|---|---|---|
| Receita | R$ 3.000 | R$ 3.000 |
| Custos e despesas variáveis | R$ 600 | R$ 600 |
| Margem de contribuição | R$ 2.400 | R$ 2.400 |
| Horas da equipe fixa utilizadas | 10 | 25 |
| Custo de capacidade atribuído a R$ 80/h | R$ 800 | R$ 2.000 |
| Saldo após os gastos considerados | R$ 1.600 | R$ 400 |
Os dois contratos têm a mesma receita e a mesma contribuição inicial. Mas o cliente B consome mais capacidade da equipe.
O saldo da última linha não é lucro líquido por cliente. Ainda podem existir outros gastos, e o resultado depende do critério usado para atribuir a capacidade.
Calcule esse custo por hora com base nos gastos pertinentes e numa estimativa realista de capacidade produtiva. Não divida automaticamente pela jornada inteira como se não existissem treinamento, reuniões internas ou outras atividades necessárias.
Evite também contar a equipe duas vezes. Se determinado gasto de trabalho já entrou como variável na apuração, ele não deve reaparecer no custo de capacidade atribuído à mesma entrega.
Encerrar o contrato não faz todo o custo desaparecer
Se o cliente B sair, a equipe fixa pode continuar recebendo os mesmos salários. A empresa perde receita e contribuição, enquanto libera horas.
No exemplo, se os R$ 600 variáveis efetivamente deixarem de ocorrer, a saída elimina R$ 2.400 de contribuição. Os R$ 2.000 atribuídos ao atendimento não viram automaticamente economia de caixa.
A decisão depende do que pode acontecer com a capacidade liberada:
- Há outros trabalhos rentáveis que a empresa está recusando?
- O tempo livre ajudaria a corrigir atrasos ou melhorar a qualidade?
- Existe alguma despesa que realmente deixaria de existir?
- Quanto tempo levaria para substituir a contribuição perdida?
Um rateio ajuda a entender o uso da estrutura. Para decidir sobre a saída, compare também receitas e gastos que efetivamente mudariam, além das alternativas reais para a equipe.
Onde Bayes entra nessa análise?
A hipótese pode ser: “Este cliente continuará exigindo trabalho acima do que o contrato remunera”.
O teorema de Bayes ajuda a atualizar uma avaliação quando aparecem novas evidências. Aqui usamos essa lógica qualitativamente, sem atribuir probabilidades inventadas aos clientes.
Comece pelo histórico de contratos comparáveis. Clientes novos costumam demandar mais na implantação? Esse aumento normalmente diminui? A atividade tem picos previsíveis?
Depois, observe se os novos fatos fortalecem ou enfraquecem a hipótese de sobrecarga persistente.
| Evidência | O que investigar antes de concluir |
|---|---|
| Muitas dúvidas no primeiro mês | Fazem parte da adaptação e estão diminuindo? |
| Reuniões extras em um projeto específico | O esforço tem uma causa e uma data provável de término? |
| Revisões repetidas por erro da equipe | Há falha de execução que precisa ser corrigida internamente? |
| Demandas fora do escopo em vários períodos | O combinado está claro e a ampliação do trabalho foi discutida? |
| Redução de solicitações após organizar o processo | A dificuldade era corrigível e a melhora está se mantendo? |
A pergunta útil é: “Esse sinal também seria comum em uma relação saudável durante uma fase de adaptação?”
Se for, ele isoladamente distingue pouco as situações. O comportamento depois da adaptação ou de uma correção combinada pode trazer informação mais útil.
Muitas mensagens podem representar um único problema
Dez cobranças sobre uma entrega atrasada não são necessariamente dez exigências diferentes. Podem ser consequências da mesma falha.
Registre a causa, a tarefa e o tempo gasto, além do número de contatos. Isso ajuda a evitar uma avaliação injusta do cliente e uma conclusão errada sobre o atendimento.
Procure também informações que contrariem sua primeira impressão. Se a equipe esperava demandas intermináveis, mas o volume caiu após uma orientação clara, essa melhora precisa entrar na análise.
Bayes exige disposição para atualizar a opinião, inclusive quando a nova evidência mostra que o problema estava na sua empresa.
Teste uma correção antes de renovar no automático
Conforme o diagnóstico, a solução pode ser melhorar a implantação, esclarecer responsabilidades, organizar aprovações, revisar o escopo ou discutir uma nova proposta.
Defina a mudança e acompanhe seu efeito durante um ciclo compatível com o serviço. Evite alterar preço, equipe e processo ao mesmo tempo se isso impedir você de entender o que resolveu o problema.
Uma conversa pode começar assim:
Quero revisar com você como o atendimento está funcionando. Identificamos que [atividade] passou a exigir [volume ou frequência], além do previsto inicialmente. Vamos alinhar o que precisa continuar, os responsáveis e os prazos para preparar uma proposta adequada à rotina atual?
Se o esforço adicional decorre de uma falha sua, reconheça isso e apresente a correção. Não use uma revisão comercial para cobrar novamente por uma entrega que já estava incluída.
Manter, ajustar ou encerrar: o que cada opção muda?
| Opção | Quando merece avaliação | O que conferir |
|---|---|---|
| Manter as condições | O esforço é temporário ou o resultado é compatível | Se as premissas continuam válidas nos próximos ciclos |
| Corrigir o processo | Há espera, retrabalho ou comunicação confusa | Se a mudança reduz o esforço sem prejudicar a entrega |
| Rever escopo e proposta | A necessidade mudou ou o preço deixou de cobrir a operação | Aceitação, responsabilidades e condições aplicáveis |
| Avaliar encerramento | A relação permanece inadequada após análise das alternativas | Impacto financeiro, compromissos e organização da transição |
Não transforme essa tabela em uma decisão automática. A concentração da receita, a qualidade da relação e o tempo para substituir o contrato também importam.
Se esse cliente representa uma parcela relevante do negócio, consulte também nosso artigo sobre dependência de um único cliente.
O que levar ao contador
Reúna receitas, descontos, gastos ligados à entrega, horas de atendimento e contas a receber. Separe os fatos registrados das estimativas.
Peça ajuda para distinguir custos variáveis, estrutura fixa e critérios de alocação. Confira quais gastos realmente mudariam em cada alternativa e como os recebimentos e pagamentos afetariam o caixa.
O contador não consegue reconstruir com precisão horas de trabalho que nunca foram registradas. A apuração melhora quando a operação fornece informações consistentes.
No Meu Contador Online, você conta com um contador exclusivo, seu profissional de referência para o acompanhamento da empresa. Fale com seu contador sempre que precisar, pelos canais e horários de atendimento, e confirme o escopo das análises necessárias.
Conheça a contabilidade online com contador exclusivo e explique quais números precisa organizar ao solicitar uma proposta.
Perguntas frequentes
O cliente que mais paga é o mais lucrativo?
Não necessariamente. A receita precisa ser comparada com os gastos e com os recursos utilizados para atendê-lo.
Posso considerar toda hora utilizada como um custo que vou economizar?
Não. Se a equipe e a estrutura permanecerem, encerrar o contrato pode liberar capacidade sem reduzir imediatamente os desembolsos.
Um cliente que reclama muito deve ser dispensado?
Reclamações podem revelar falhas da empresa, expectativas mal alinhadas ou demandas adicionais. Investigue as causas, o resultado da relação e as alternativas antes de decidir.
Preciso de um sistema sofisticado para começar?
Você pode começar com registros simples e consistentes de tarefas, tempo, receita e gastos. A ferramenta precisa permitir uma comparação confiável, sem exigir mais esforço do que a análise justifica.
Um contrato pode ser bom no papel e precisar de ajustes na rotina. Também pode parecer difícil num mês e se tornar saudável quando o processo melhora.
Antes de renovar por hábito ou encerrar por irritação, dê aos fatos a chance de participar da conversa.
Quer ter informações contábeis organizadas para avaliar seus contratos?
Conheça os serviços, os planos e o atendimento com contador exclusivo. Informe a atividade e o momento da sua empresa para avaliar a contratação.
Continue a leitura sobre decisões da empresa


Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.


