A primeira unidade está cheia. Os clientes elogiam. Alguém comenta: “Você precisava abrir uma dessas no meu bairro”.
O empresário sorri. Já imagina a fachada, a inauguração e o movimento na porta.
O aluguel, por sua vez, não espera a inauguração ficar movimentada para começar a vencer.
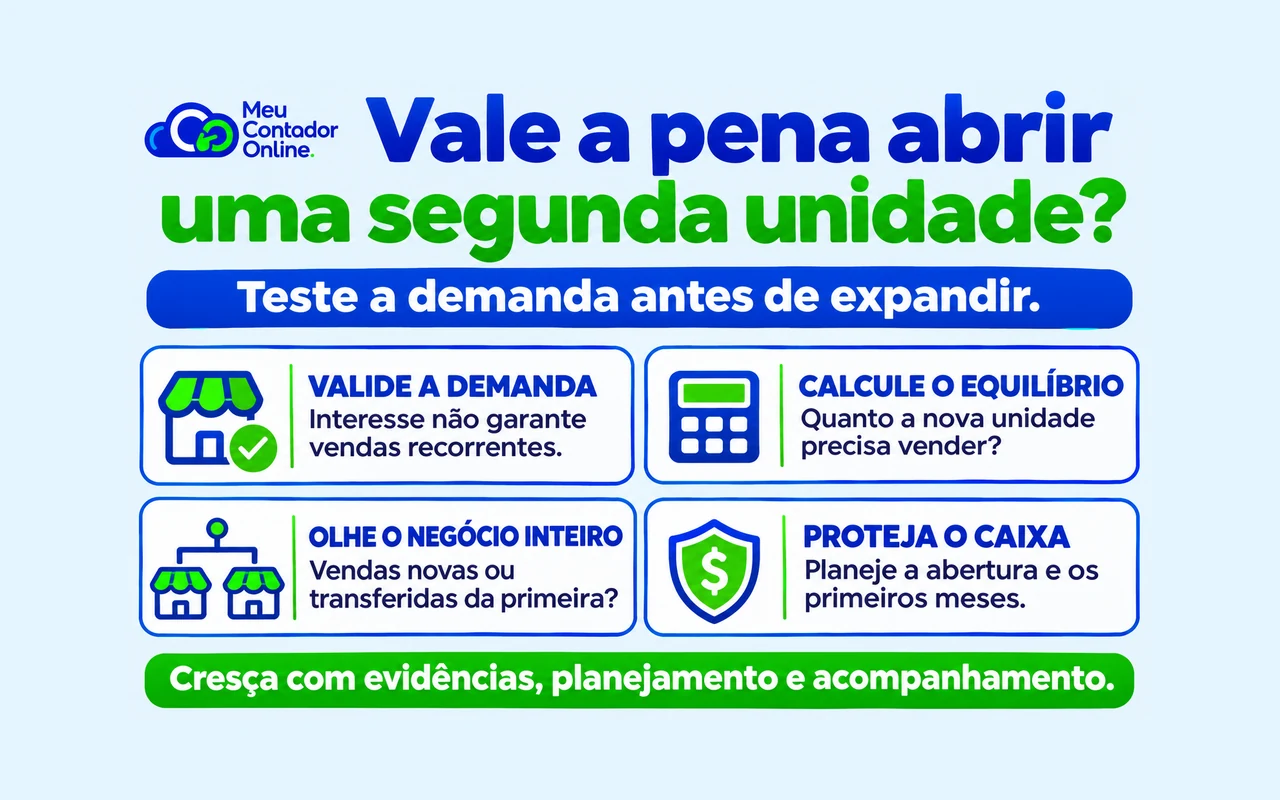
Para avaliar se vale a pena abrir uma segunda unidade, verifique a demanda no novo local, a capacidade de operar sem sua presença constante, o investimento e o dinheiro necessário até a operação se sustentar. Compare também o resultado do negócio inteiro: parte das vendas da nova unidade pode apenas migrar da primeira.
Expandir exige mais do que repetir uma fachada. Exige descobrir quais condições fizeram a primeira operação funcionar — e quais delas estarão presentes na segunda.
Antes de abrir uma segunda unidade, confira se a primeira funciona de forma consistente e teste a demanda do novo ponto. Calcule o ponto de equilíbrio, o dinheiro necessário até a operação se sustentar e o efeito sobre as vendas atuais. Defina limites de investimento e critérios para continuar ou rever o projeto.
Antes de abrir uma segunda unidade, avalie a operação atual
Antes de procurar um imóvel, observe o que acontece quando você se afasta da rotina.
A equipe mantém a qualidade? As compras seguem um processo? Os problemas encontram solução sem depender de uma ligação sua a cada meia hora?
Uma operação que funciona porque o dono resolve tudo pessoalmente pode ter dificuldade para se multiplicar. O empresário consegue assinar dois contratos de aluguel. Estar em dois balcões ao mesmo tempo costuma ser mais complicado.
Mapeie tarefas, responsáveis, indicadores e decisões que precisam de autorização. Inclua o custo de uma liderança capaz de conduzir cada unidade. Se essa função hoje é exercida por você, não a trate como trabalho gratuito e infinitamente disponível.
A orientação do Sebrae sobre plano de negócios também se aplica à expansão: estudar mercado, operação e números ajuda a reduzir incertezas, embora não elimine os riscos.
Onde Bayes entra na decisão de expandir?
A hipótese pode ser: “Existe demanda suficiente nessa região, ao preço pretendido, para sustentar a nova unidade”.
O sucesso da primeira é uma informação favorável, mas sua relevância depende das semelhanças entre as operações. Público, concorrência, acesso, aluguel e hábitos de compra podem ser diferentes.
O teorema de Bayes ajuda a atualizar uma avaliação quando surgem evidências. Aqui usamos essa lógica qualitativamente: começar pelo que sabemos, procurar informações relevantes e revisar a conclusão.
Um cliente dizer “eu iria” informa interesse. Uma compra realizada ao preço pretendido informa comportamento. Nenhuma das duas, isoladamente, garante uma unidade rentável.
| Evidência | O que ela ajuda a avaliar | Limitação |
|---|---|---|
| Clientes pedem uma unidade no bairro | Existência de interesse declarado | Não demonstra frequência de compra nem volume suficiente |
| Há compradores atuais na região | Origem de parte da demanda conhecida | Eles podem apenas trocar de unidade |
| Um teste local gera vendas | Aceitação da oferta nas condições testadas | Promoções e novidade podem alterar o resultado |
| Há recompra ao preço planejado | Continuidade da demanda observada | O período e a amostra podem ser insuficientes |
| A equipe opera bem sem o dono | Capacidade de delegação | Uma equipe nova ainda precisará ser preparada |
Não transforme elogios, curtidas e respostas da mesma campanha em três confirmações independentes. Procure também os fatos que enfraquecem a ideia: baixa recompra, dependência de descontos ou custo de atendimento acima do previsto.
Teste a hipótese antes de assumir toda a estrutura
Conforme a atividade e as condições locais, pode ser possível experimentar entregas na região, atendimento agendado em espaço compartilhado ou uma operação temporária regularizada.
O teste precisa se parecer com o negócio que você pretende abrir. Uma ação gratuita não mede disposição de pagar. Uma promoção muito agressiva pode atrair um público que não comprará ao preço normal.
Antes de começar, registre:
- Qual hipótese será testada e durante quanto tempo.
- Quanto você pode investir no teste.
- Vendas, margem de contribuição e recompra que serão acompanhadas.
- Como distinguir clientes novos de clientes que já compravam na primeira unidade.
- Quais resultados justificariam avançar, ajustar a proposta ou adiar.
Os critérios devem vir das necessidades da operação. Não existe uma quantidade universal de curtidas, pedidos ou semanas que comprove a viabilidade de uma filial.
Quanto a segunda unidade precisa vender para cobrir sua operação?
Considere um exemplo hipotético: gastos fixos mensais de R$ 30 mil e margem de contribuição de 40% da receita.
Essa margem é o que resta após os custos e despesas variáveis considerados, incluindo tributos e taxas aplicáveis. Os 40% são uma premissa didática, não uma referência para o seu setor.
Ponto de equilíbrio mensal = R$ 30.000 ÷ 0,40 = R$ 75.000 de receita.
O Sebrae explica o cálculo do ponto de equilíbrio pela relação entre gastos fixos e margem de contribuição.
| Receita mensal hipotética | Contribuição de 40% | Gastos fixos considerados | Resultado após esses gastos |
|---|---|---|---|
| R$ 60.000 | R$ 24.000 | R$ 30.000 | −R$ 6.000 |
| R$ 75.000 | R$ 30.000 | R$ 30.000 | R$ 0 |
| R$ 90.000 | R$ 36.000 | R$ 30.000 | R$ 6.000 |
O cálculo pressupõe que a margem e os gastos fixos se mantenham nesse intervalo. A contratação de outra equipe, descontos ou uma mudança no conjunto de produtos vendidos podem alterar o resultado.
Chegar ao ponto de equilíbrio não significa recuperar o investimento inicial. O resultado da tabela também não deve ser chamado de lucro líquido sem conferir todos os itens pertinentes, como depreciação e despesas financeiras eventualmente não incluídas.
A segunda unidade pode crescer enquanto o negócio inteiro perde
Suponha que a nova unidade alcance R$ 90 mil de receita e os R$ 6 mil de resultado do exemplo anterior.
Agora imagine que R$ 20 mil dessas vendas tenham migrado da primeira unidade. Se a margem de contribuição da primeira também for de 40%, ela perde R$ 8 mil de contribuição.
Mantidos os gastos fixos da primeira e sem outros efeitos, a mudança no resultado conjunto seria:
R$ 6 mil da nova unidade − R$ 8 mil de contribuição perdida na primeira = redução de R$ 2 mil por mês.
A nova loja parece positiva quando observada sozinha. O negócio inteiro, nessas condições, fica pior.
Essa transferência de vendas não torna a expansão automaticamente ruim. A mudança pode liberar capacidade na primeira unidade para atender novos clientes, por exemplo. Mas esse ganho precisa ter fundamento e entrar explicitamente na projeção.
Compare o cenário com expansão ao cenário sem expansão. Não atribua toda queda da primeira unidade à abertura da segunda sem investigar outras causas.
Quanto dinheiro será necessário até a unidade se sustentar?
Separe os recursos destinados à instalação dos recursos necessários para manter a operação.
Reforma, equipamentos e despesas de abertura têm naturezas diferentes de estoque, contas a receber e dinheiro para pagar os primeiros meses. Nem todo desembolso inicial é uma despesa do período, e uma reserva de caixa não é uma despesa realizada.
Monte o cronograma completo: quando cada valor sai e quando cada recebimento pode entrar. O maior déficit acumulado projetado ajuda a identificar a necessidade de recursos, à qual você deve acrescentar uma margem de segurança coerente com os riscos avaliados.
Se estoque inicial, reforma e déficits dos primeiros meses já estão nesse cronograma, não some os mesmos valores novamente em uma linha genérica de “capital de giro”.
O Sebrae alerta para o risco de investir na expansão e ficar sem capital de giro. A primeira unidade também precisa continuar pagando suas próprias contas.
Simule um início mais lento e um atraso na abertura. Se houver financiamento, projete parcelas e encargos no caixa e trate corretamente seus efeitos no resultado.
Combine os limites antes de se apaixonar pelo projeto
Defina quanto o negócio pode comprometer sem prejudicar as obrigações da operação atual. Estabeleça datas de revisão e indicadores como contribuição, recompra, gastos fixos e saldo de caixa.
Se o resultado ficar abaixo do esperado, investigue a causa e compare alternativas. Pode ser necessário corrigir a oferta, reduzir custos, rever o formato ou interromper a expansão, considerando os compromissos assumidos e os custos de saída.
O dinheiro já gasto não é, sozinho, motivo para continuar investindo. A decisão deve considerar o que ainda será necessário gastar e o que se pode esperar das opções disponíveis.
Onde o contador entra antes de abrir a segunda unidade?
Envolva o contador antes dos compromissos relevantes. Leve localização pretendida, atividades, projeções, investimento e estrutura de equipe.
Avalie a forma de organização da expansão, o tratamento tributário e as exigências cadastrais e locais aplicáveis. A Redesim disponibiliza o serviço de inscrição de filial, mas a viabilidade do endereço e as demais exigências precisam ser verificadas para a atividade e o município.
Não escolha entre filial e outra pessoa jurídica apenas pelo desejo de separar o faturamento. Essa decisão exige análise societária, operacional e tributária do conjunto.
Se a expansão mudar receitas, folha ou atividades, vale retomar a pergunta: meu regime tributário ainda faz sentido?.
No Meu Contador Online, você conta com um contador exclusivo, seu profissional de referência para acompanhar a empresa. Fale com seu contador sempre que precisar, pelos canais e horários de atendimento, e confirme o escopo das análises e dos serviços necessários à expansão.
Converse com o Meu Contador Online sobre a expansão da sua empresa e explique o que pretende abrir antes de solicitar uma proposta.
Perguntas frequentes
Se a primeira unidade dá lucro, a segunda também dará?
Não necessariamente. Demanda, custos, equipe e concorrência podem mudar. O resultado da primeira é um ponto de partida, não uma garantia.
Bater o ponto de equilíbrio significa que o investimento já voltou?
Não. O ponto de equilíbrio indica a receita necessária para cobrir os gastos considerados no período. Recuperar o investimento inicial exige uma análise dos fluxos de caixa ao longo do tempo.
Como descobrir se as vendas serão novas?
Acompanhe a origem dos compradores e o comportamento das duas unidades. Compare com uma projeção sem expansão e considere sazonalidade, campanhas e outras mudanças que possam afetar as vendas.
Bayes consegue dizer se devo abrir?
Ele ajuda a atualizar sua avaliação com novas evidências. A decisão também depende do retorno esperado, do capital necessário, das perdas que a empresa consegue suportar e das alternativas ao projeto.
O que fica desta série
Ao longo dos 15 artigos, tratamos de vendas, preços, clientes, contratações, caixa, impostos e crescimento. A pergunta que atravessa todos eles é a mesma: o que os fatos de agora dizem sobre a decisão que estou prestes a tomar?
Você não precisa abandonar a intuição. Precisa permitir que ela converse com os registros, os testes e os resultados — inclusive quando a resposta contraria a sua vontade.
Abrir uma segunda unidade pode ser um passo importante. Adiar também pode ser uma boa decisão, quando o adiamento serve para aprender, organizar a operação e proteger o caixa.
O sonho pode ter duas portas. Antes de abrir a segunda, confira se o negócio consegue atravessá-la com você.
Sua empresa vai crescer? Conheça nosso atendimento contábil.
Conheça os serviços, os planos e o atendimento com contador exclusivo. Informe a atividade e o momento da sua empresa para avaliar a contratação.
Continue a leitura sobre decisões da empresa

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.