
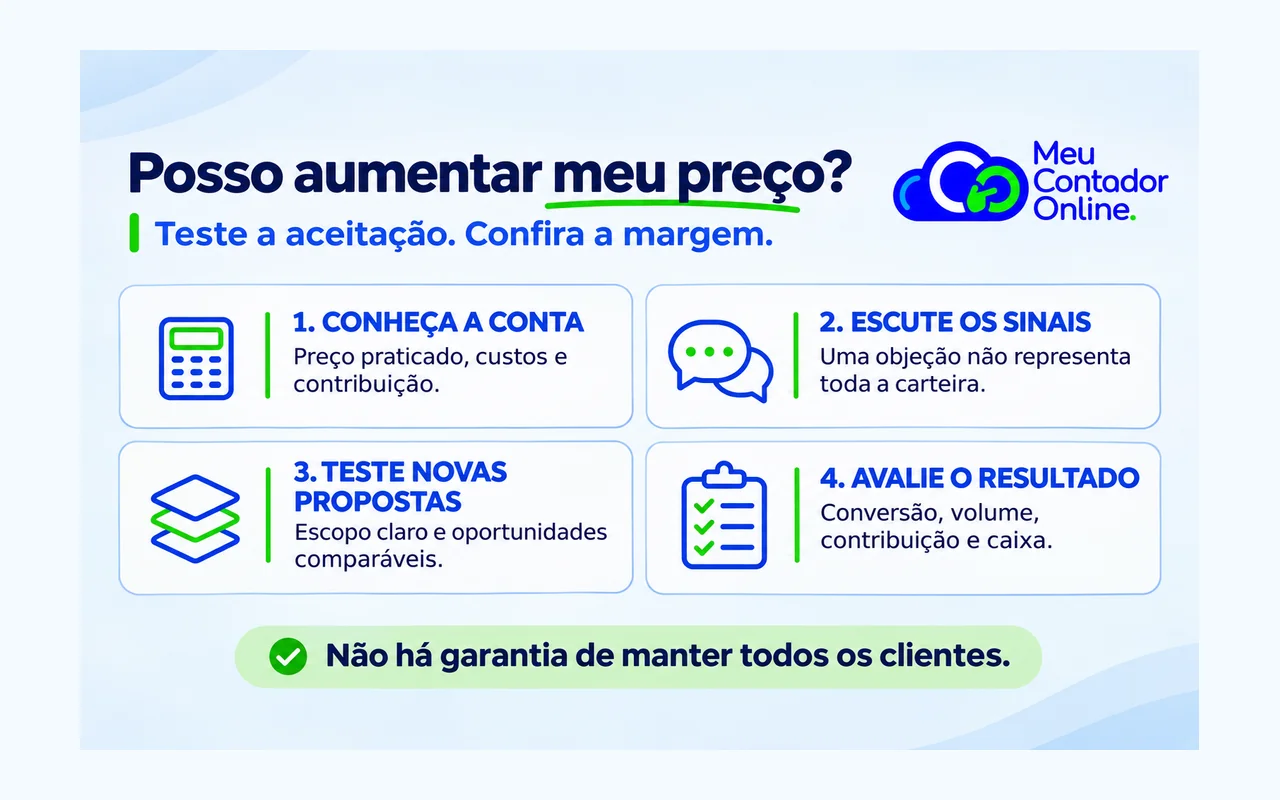
Você sabe de cor o preço do fornecedor. Sabe que a equipe custa mais, que a entrega ficou mais cara e que aquele serviço simples ganhou três etapas novas.
Mas, quando chega a hora de rever o próprio preço, aparece uma voz: “Se eu aumentar, o cliente vai embora”.
Às vezes, essa voz é experiência. Às vezes, é medo usando crachá de experiência.
Não dá para garantir que um aumento de preço preserve todos os clientes. Dá para calcular o impacto sobre a margem, testar uma política clara em novas propostas e acompanhar conversão, volume e contribuição antes de ampliar a mudança.
O objetivo é descobrir que preço sustenta a entrega e encontra aceitação suficiente no mercado. Uma reclamação merece ser ouvida. Também precisa ser colocada ao lado dos demais fatos.
Aumentar preço sem perder clientes não é uma garantia que alguém possa oferecer. O teste útil compara conversão, contribuição e perfil dos clientes antes e depois do reajuste. Defina o que pretende preservar e avalie o conjunto dos resultados, sem deixar uma reclamação representar toda a carteira.
Aumentar preço sem perder clientes: comece pelos custos e pela margem
Comece pelo preço efetivamente praticado, depois dos descontos. Confira os custos e despesas variáveis ligados à venda e quais gastos fixos a operação precisa sustentar.
Inclua o escopo real. Se o cliente compra um serviço, mas recebe revisões, urgências e tarefas adicionais que não entraram no orçamento, parte do problema pode estar no que você entrega pelo preço cobrado.
O Sebrae orienta considerar custos, despesas e condições de mercado na formação do preço. Essa combinação ajuda a evitar dois erros: copiar o concorrente sem conhecer a própria operação e definir um preço apenas porque a planilha precisa dele.
Faça três perguntas:
- Quanto sobra por venda para contribuir com os gastos fixos e o resultado?
- O que o cliente entende que está recebendo?
- Quais alternativas ele considera comparáveis à minha oferta?
Você pode vender menos e preservar a contribuição
Considere um exemplo hipotético com um único produto ou serviço padronizado:
- Preço atual: R$ 100.
- Custos e despesas variáveis por unidade: R$ 60.
- Contribuição por unidade: R$ 40.
- Volume atual: 100 unidades por período.
- Contribuição total: R$ 4.000.
Agora suponha preço de R$ 110 e os mesmos R$ 60 de gastos variáveis por unidade. A contribuição unitária passaria para R$ 50.
| Cenário hipotético | Unidades vendidas | Receita | Contribuição total |
|---|---|---|---|
| Preço atual de R$ 100 | 100 | R$ 10.000 | R$ 4.000 |
| Novo preço de R$ 110 | 100 | R$ 11.000 | R$ 5.000 |
| Novo preço de R$ 110 | 90 | R$ 9.900 | R$ 4.500 |
| Novo preço de R$ 110 | 80 | R$ 8.800 | R$ 4.000 |
| Novo preço de R$ 110 | 70 | R$ 7.700 | R$ 3.500 |
Nesse modelo, vender 80 unidades ao novo preço preservaria a contribuição total das 100 unidades vendidas antes. Com 90 unidades, a receita seria ligeiramente menor, mas a contribuição seria maior.
Isso não significa que sua empresa possa perder 20% dos clientes sem consequências. A tabela trata de unidades, não de clientes, e depende das premissas informadas. Recompra, produtos complementares, capacidade ociosa e relacionamento podem mudar o efeito de longo prazo.
Também pressupõe gastos variáveis unitários constantes. Tributos, comissões e taxas podem acompanhar o preço e precisam ser recalculados. Os gastos fixos e demais itens ainda precisam ser considerados para chegar ao resultado final.
Use a conta como limite de referência para a investigação, nunca como previsão de aceitação.
O que Bayes muda na decisão de aumentar o preço?
A hipótese pode ser: “O novo preço terá aceitação suficiente para melhorar o resultado desta oferta”.
Você começa com o que já sabe: histórico de propostas, descontos concedidos, motivos de perda, comportamento de recompra e percepção dos clientes. Depois, atualiza essa avaliação com novas observações.
Essa é a lógica do teorema de Bayes. Aqui vamos aplicá-la de forma qualitativa, sem inventar uma probabilidade de sucesso.
Uma objeção ao preço pode ocorrer mesmo quando o cliente pretende comprar. Algumas pessoas negociam por hábito. Outras estão comparando escopos diferentes. Outras, de fato, não conseguem ou não querem pagar aquele valor.
Por isso, pergunte: “Esse sinal também apareceria se o novo preço fosse viável?”
Se a resposta for sim, o sinal isolado diz pouco. Você precisa acompanhar o que acontece depois da objeção e o resultado do conjunto de propostas.
| O que aconteceu | O que isso mostra | O que conferir depois |
|---|---|---|
| Um cliente disse “ficou caro” | Houve uma objeção | Ele desistiu, negociou ou comprou? Qual era a comparação? |
| Três propostas foram recusadas | Houve três perdas | Quantas propostas foram feitas e quais foram os motivos? |
| A conversão caiu | Menor proporção de oportunidades fechou | O público, o escopo e o prazo de observação eram comparáveis? |
| A contribuição por período aumentou | Melhorou o resultado antes dos gastos restantes considerados | O efeito se mantém sem piorar cancelamentos, recompra ou caixa? |
| A conversão permaneceu semelhante | O aumento não coincidiu com grande mudança nessa medida | Há observações suficientes e os grupos são comparáveis? |
Três recusas em cinco propostas e três recusas em cinquenta propostas contam histórias diferentes. Mesmo assim, o número de propostas não resolve tudo: a qualidade e a comparabilidade das oportunidades importam.
Não deixe o cliente mais barulhento representar a carteira inteira
Quem reclama costuma ocupar mais espaço na memória do que quem aceita e segue a vida.
Registre também as compras sem objeção, os pedidos de esclarecimento e as negociações que terminaram bem. E procure entender as perdas silenciosas: nem todo cliente que some explica por quê.
No artigo sobre o cliente que pede orçamento e some, discutimos como observar os sinais ao longo da negociação. Aqui vale o mesmo cuidado: silêncio não vem acompanhado de um laudo dizendo “foi o preço”.
O outro extremo também engana. Se dois clientes aceitaram o aumento, isso ainda não prova que toda a carteira reagirá do mesmo jeito.
Como organizar um teste que ensine alguma coisa
Comece por uma oferta bem definida e novas propostas, com uma política comercial clara. Evite misturar produtos, escopos e perfis de comprador muito diferentes na mesma conta.
Antes de iniciar, registre:
- Preço e escopo: o que será oferecido e em quais condições.
- Público e canal: quais oportunidades entrarão na análise.
- Prazo de observação: tempo suficiente para o ciclo de negociação.
- Indicadores: propostas, fechamentos, unidades, descontos, contribuição e cancelamentos.
- Critérios de revisão: o que justificaria manter, ajustar ou interromper a mudança.
Para clientes com contratos ou propostas vigentes, trate a revisão conforme os compromissos assumidos e as condições aplicáveis. Este teste de novas propostas não substitui essa análise.
Se comparar períodos anteriores e posteriores, registre outras mudanças: campanha, equipe, prazo de entrega, concorrência e sazonalidade. Uma diferença de conversão depois do aumento não prova, sozinha, que o preço causou toda a diferença.
Quando for viável organizar uma comparação controlada, procure apoio para desenhá-la adequadamente. Se o volume for pequeno, reconheça essa limitação e combine os números com conversas e acompanhamento, sem dar aparência de certeza ao que ainda é um indício.
Compare a contribuição por oportunidade, além da margem por venda
Uma margem maior por venda pode não compensar uma queda acentuada no fechamento.
Considere cem oportunidades comparáveis, cada uma capaz de gerar uma venda de uma unidade. No preço antigo do exemplo, trinta fechamentos com contribuição de R$ 40 produziriam R$ 1.200.
No preço novo, vinte e cinco fechamentos com contribuição de R$ 50 produziriam R$ 1.250.
Nesse cenário fictício, a conversão cairia de 30% para 25%, mas a contribuição total subiria R$ 50. Se apenas vinte oportunidades fechassem, a contribuição seria de R$ 1.000.
Não compare apenas a quantidade de “sins”. Compare também o que cada conjunto de oportunidades deixa para a empresa, considerando os custos de aquisição e atendimento que não estiverem incluídos na contribuição calculada.
Explicar o preço também faz parte do trabalho
Uma proposta clara ajuda o cliente a entender o que está comparando.
Descreva entregas, limites, prazos e condições. Se houver opções com escopos diferentes, deixe as diferenças explícitas. Um serviço menor pode ter preço menor sem que você entregue o pacote completo com desconto permanente.
Para uma nova proposta, a mensagem pode ser simples:
Para este escopo, o investimento é de R$ [valor]. Estão incluídos [entregas], com prazo de [prazo] e condições de [pagamento]. Se sua necessidade for diferente, podemos revisar o escopo e preparar outra opção.
Não invente benefícios para defender um aumento. Mostre com clareza o que a empresa consegue entregar.
O que conferir com seu contador antes de decidir
Leve os preços praticados, descontos, custos, taxas e informações das vendas. Peça ajuda para entender quais componentes variam quando o preço muda e como a operação aparece no resultado.
Confira também o caixa. Uma condição de pagamento mais longa pode aumentar a aceitação e, ao mesmo tempo, ampliar o intervalo entre pagar despesas e receber dos clientes.
No Meu Contador Online, você conta com um contador exclusivo, seu profissional de referência para o acompanhamento da empresa. Fale com seu contador sempre que precisar, pelos canais e horários de atendimento, e confirme o escopo das análises necessárias.
Conheça a contabilidade online com contador exclusivo e apresente a decisão que você precisa avaliar ao solicitar uma proposta.
Perguntas frequentes
Posso aumentar o preço sem perder nenhum cliente?
Não há como garantir. Você pode reduzir a incerteza com análise dos custos, clareza de oferta e acompanhamento da reação dos clientes.
Existe um percentual ideal de aumento?
Não adotamos um percentual universal. O preço depende da operação, do mercado, da oferta e das condições aplicáveis. Os 10% deste artigo são uma hipótese matemática.
Se a conversão cair, devo voltar ao preço antigo?
Confira a contribuição total, a comparabilidade das oportunidades e outros efeitos sobre a relação comercial. Uma queda de conversão pode ou não compensar financeiramente; a tabela ajuda a entender essa diferença.
Se todos aceitarem, significa que meu preço ainda está baixo?
Não necessariamente. Pode haver boa adequação entre oferta e público, ou poucas observações. Aceitação alta é informação útil, mas não prova isolada de que existe espaço para outro aumento.
Você não precisa pedir desculpas por sustentar a própria empresa. Precisa conhecer a conta, respeitar o combinado e ouvir o que o mercado está dizendo.
Coragem para rever o preço fica melhor acompanhada de disposição para rever a conclusão.
Quer organizar custos, receitas e documentos para conversar com seu contador?
Conheça os serviços, os planos e o atendimento com contador exclusivo. Informe a atividade e o momento da sua empresa para avaliar a contratação.
Continue a leitura sobre decisões da empresa

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.


