
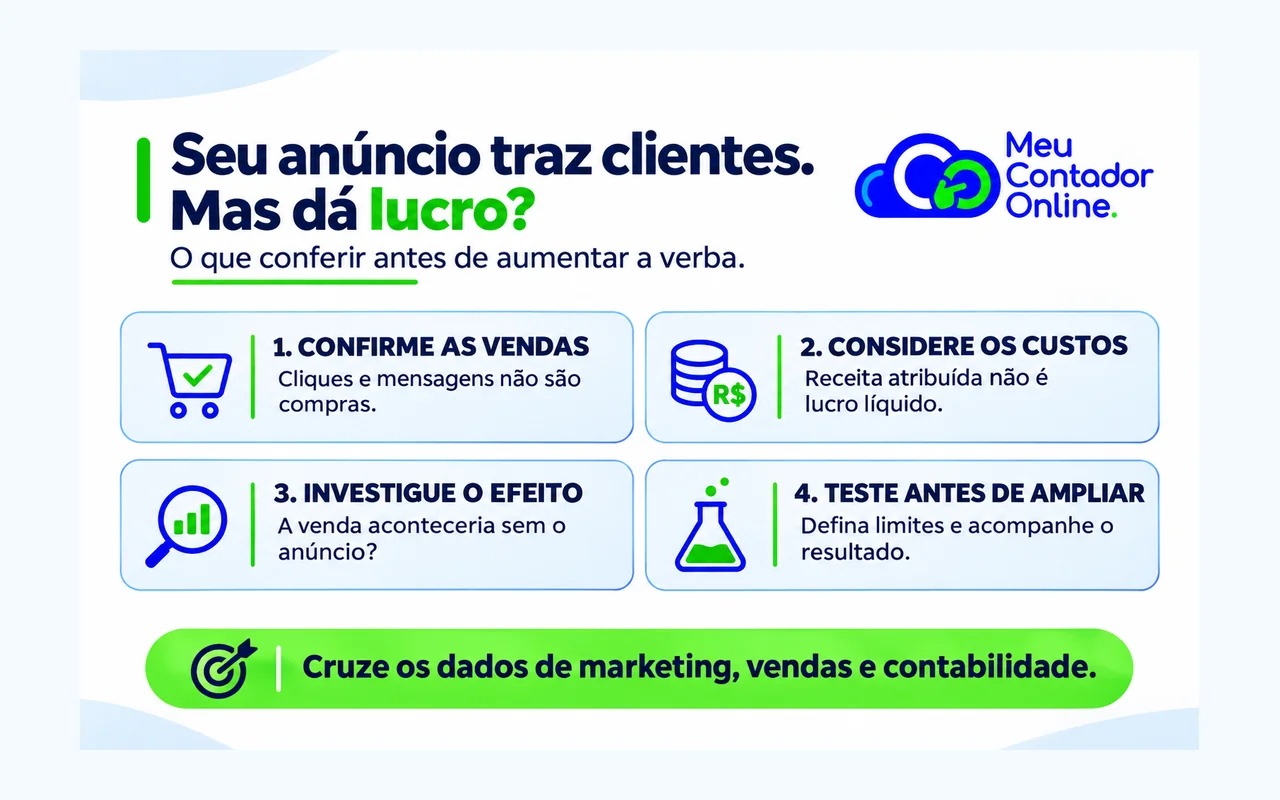
O relatório chegou bonito. Setas verdes, cliques subindo, mensagens entrando.
Você vendeu. A agência comemorou. O algoritmo, se tivesse mãos, talvez batesse palmas.
Só faltou combinar a festa com o saldo da conta.
Para avaliar se um anúncio está dando lucro, confira as vendas efetivamente realizadas, os custos e despesas ligados a elas e o gasto completo da campanha. Receita atribuída ao anúncio, sozinha, não comprova lucro nem prova que todas aquelas vendas aconteceram por causa dele.
Uma campanha pode trazer movimento e ainda deixar pouco resultado. Também pode estar construindo uma carteira cujo retorno demora a aparecer. A diferença precisa ser investigada, não escolhida conforme o entusiasmo do dia.
Para saber se o anúncio dá lucro, acompanhe o que sobra das vendas depois dos custos e da publicidade. Cliques, mensagens e faturamento não respondem a essa pergunta sozinhos. Confira também cancelamentos, prazo de recebimento e se as vendas atribuídas à campanha foram realmente adicionais.
Como saber se o anúncio dá lucro: defina o resultado
Antes de perguntar se a campanha está boa, confira o que está sendo contado.
Clique, conversa no WhatsApp, formulário preenchido, orçamento e venda são etapas diferentes. Uma pessoa pode passar por várias delas sem comprar.
A documentação do Google Ads sobre ROI explica que conversões são ações definidas como relevantes, como compras ou inscrições. Portanto, ver a palavra “conversão” no relatório não significa automaticamente que houve uma venda.
Pergunte a quem acompanha a campanha:
- Qual ação está sendo contada como conversão?
- Estamos contando pessoas, pedidos ou eventos que podem se repetir?
- Quais vendas foram confirmadas no sistema comercial?
- Como cancelamentos e devoluções entram na análise?
- Quanto tempo costuma passar entre o primeiro contato e o fechamento?
Não compare contatos captados ontem com uma carteira antiga que já teve meses para comprar.
Vender cinco vezes o valor do anúncio pode ser insuficiente
Considere duas campanhas hipotéticas, cada uma com R$ 2 mil de mídia e R$ 10 mil de receita de vendas atribuída a ela. Os valores já estão ajustados pelos cancelamentos e devoluções considerados no exemplo.
| Item | Campanha A | Campanha B |
|---|---|---|
| Receita das vendas atribuídas | R$ 10.000 | R$ 10.000 |
| Custos e despesas variáveis dessas vendas | R$ 5.500 | R$ 8.000 |
| Contribuição antes da mídia | R$ 4.500 | R$ 2.000 |
| Gasto com mídia | R$ 2.000 | R$ 2.000 |
| Saldo após variáveis e mídia | R$ 2.500 | R$ 0 |
As duas apresentam receita atribuída de cinco reais para cada real de mídia: relação de 5 para 1, frequentemente chamada de ROAS quando calculada sobre receita.
Mas o efeito financeiro é diferente. A campanha B já consumiu toda a contribuição com o gasto de mídia. A campanha A ainda deixou R$ 2.500 para os demais gastos e para formar resultado.
Esses R$ 2.500 não são automaticamente lucro líquido. Ainda pode ser necessário considerar agência, criação, ferramentas, estrutura e outros itens não incluídos na tabela.
Os números são fictícios. Na análise real, identifique o que entra em cada linha e evite contar o mesmo gasto duas vezes. Se a plataforma usa valores estimados por formulário ou por contato, o indicador de valor dividido por custo não representa necessariamente receita de vendas.
A venda foi atribuída ao anúncio. Mas teria acontecido sem ele?
Uma pessoa conhece sua empresa por indicação, procura seu nome, clica em um anúncio e compra. O sistema pode atribuir participação à publicidade. Isso não informa, por si só, se o anúncio foi indispensável à venda.
Essa diferença importa quando você pensa em aumentar a verba.
Você quer saber quanto resultado adicional o investimento produz. Somar a receita que aparece nos relatórios de diferentes plataformas pode duplicar vendas se mais de uma delas reivindicar participação no mesmo pedido.
Concilie os pedidos por identificadores e critérios consistentes. Quando viável, testes com grupos comparáveis, com e sem a exposição adicional, ajudam a investigar o efeito incremental. A documentação do Google sobre Conversion Lift explica essa lógica de comparação; a ferramenta não está disponível para todas as contas. Um simples “antes e depois” pode misturar o efeito da campanha com sazonalidade, promoção e mudanças de preço.
Onde entra o teorema de Bayes?
Sua hipótese pode ser: “Esta campanha consegue trazer clientes com resultado suficiente para justificar mais investimento”.
Você começa com o histórico de campanhas comparáveis. Depois, revê essa hipótese à medida que chegam informações sobre vendas, custos, cancelamentos e recompra.
Essa é a lógica do teorema de Bayes: atualizar uma avaliação quando aparecem novas evidências.
Neste artigo, usamos essa lógica qualitativamente. Não vamos inventar uma porcentagem de sucesso para uma campanha que não analisamos.
| Evidência observada | O que ela esclarece | O que ainda falta saber |
|---|---|---|
| Muitos cliques | O anúncio atraiu interações | Essas pessoas têm interesse e condições de comprar? |
| Vários formulários | Houve avanço para uma ação definida | Os contatos são válidos e viram clientes? |
| Primeiras vendas | Alguns contatos compraram | Qual a contribuição e quão representativo é esse início? |
| Vendas com contribuição consistente após os custos considerados | Há resultado econômico nas vendas analisadas | Ele se repete em novos grupos e com mais investimento? |
| Clientes voltando a comprar | Existe recompra observada naquele grupo | Ela continuará e qual seu resultado depois dos custos? |
O ponto é perguntar: “Esse sinal também seria comum em uma campanha que chama atenção, mas deixa pouco dinheiro?”
Muitos cliques podem aparecer nos dois casos. Vendas conciliadas, com custos conhecidos e resultado observado ao longo do tempo, ajudam a distinguir melhor as hipóteses.
Três vendas não são uma promessa para os próximos trezentos clientes
Um começo excelente merece atenção. Também merece contexto.
Talvez a campanha tenha alcançado pessoas que já conheciam sua empresa. Talvez uma venda excepcional tenha aumentado o valor médio. Talvez os primeiros compradores tenham uma margem que não se repete no restante do público.
À medida que entram novos dados, atualize a análise. Se os resultados piorarem, não preserve a conclusão inicial apenas porque ela era agradável.
O contrário também vale. Uma campanha cujo ciclo de venda leva semanas não deve ser julgada apenas pelos contatos que ainda não tiveram tempo de fechar.
Organize grupos por período de captação e acompanhe cada um por tempo suficiente para o seu ciclo comercial. Anote mudanças de público, preço e oferta para não tratar grupos diferentes como se fossem equivalentes.
E se o lucro vier das compras futuras?
Negócios recorrentes podem recuperar o custo de aquisição ao longo do relacionamento. Mas expectativa de permanência não é receita recebida.
Suponha, em outro exemplo hipotético, custo de aquisição de R$ 300 por novo cliente e contribuição mensal de R$ 100 por cliente ativo, antes desse custo de aquisição.
Seriam necessários três meses de contribuição para igualar os R$ 300, sob essas premissas. Isso ainda não representa lucro líquido e não considera, por exemplo, custo financeiro ou despesas adicionais omitidas.
Se o cliente sair antes, não pagar ou exigir um atendimento mais caro, a conta muda. Se os recebimentos ocorrerem depois dos desembolsos, o caixa também precisa suportar a espera.
Use a permanência e a contribuição efetivamente observadas em grupos comparáveis. Evite justificar uma campanha deficitária com uma recompra que só existe na planilha.
Antes de aumentar a verba, escreva o próximo teste
Mais investimento não garante o mesmo resultado proporcional. Você pode alcançar públicos diferentes, pagar mais para disputar atenção ou sobrecarregar o atendimento.
Prepare um teste com cinco definições:
- Hipótese: o que você espera melhorar ou manter com a verba adicional?
- Limite de gasto: quanto a empresa pode aplicar nesse teste, considerando o caixa?
- Período de avaliação: quando haverá informação suficiente, respeitando o ciclo comercial?
- Critério de resultado: quais vendas e custos entrarão na conta?
- Condição de revisão: o que levará a manter, ajustar ou interromper o teste?
Avalie o gasto e o resultado adicionais, além da média histórica. Uma campanha pode continuar apresentando uma boa média enquanto as últimas parcelas de investimento trazem retorno menor.
Definir os critérios antes ajuda a evitar duas decisões impulsivas: desligar uma campanha promissora cedo demais ou continuar financiando uma campanha ruim apenas para não admitir que a primeira impressão estava errada.
Marketing, vendas e contabilidade precisam olhar para os mesmos pedidos
Cada área enxerga uma parte da história.
O marketing acompanha a origem dos contatos. O comercial registra o fechamento. A contabilidade ajuda a conferir receitas, despesas e resultado, com base nos documentos e critérios aplicáveis. O controle financeiro mostra quando o dinheiro entra e sai.
Leve para essa conversa os relatórios das campanhas, os pedidos, cancelamentos, custos, taxas e recebimentos. Confira também as despesas com agência, criação e ferramentas.
A contabilidade não consegue reconstruir sozinha uma origem comercial que nunca foi registrada. Por isso, a qualidade da informação começa na operação.
No Meu Contador Online, você conta com um contador exclusivo, seu profissional de referência para o acompanhamento da empresa. Fale com seu contador sempre que precisar, pelos canais e horários de atendimento, e confirme o escopo das análises necessárias.
Conheça a contabilidade online com contador exclusivo e explique quais números você precisa organizar ao solicitar uma proposta.
Perguntas frequentes
Um ROAS alto significa lucro?
Não necessariamente. Quando calculado sobre receita, o ROAS compara a receita atribuída à publicidade com o gasto de mídia. É preciso considerar os demais custos e despesas para avaliar o resultado.
Devo parar de anunciar se o retorno não aparecer no primeiro mês?
Avalie o ciclo de venda, o tempo de acompanhamento, os custos e os limites definidos para o teste. Resultado ainda não observado e prejuízo já demonstrado são situações diferentes.
Mais mensagens significam que a campanha melhorou?
Podem indicar maior procura. Confira a qualidade dos contatos, a conversão em vendas, o esforço de atendimento e o resultado dessas vendas.
O contador pode dizer qual anúncio devo usar?
A escolha criativa e a operação da campanha pertencem ao trabalho de marketing. O acompanhamento contábil ajuda a organizar os números necessários para avaliar suas consequências financeiras, dentro do serviço contratado.
Um relatório pode mostrar que sua empresa está sendo vista. As contas ajudam a mostrar o que esse movimento está construindo.
Antes de aumentar o volume da festa, confira quem está pagando a música.
Quer conectar as vendas aos números contábeis da empresa?
Conheça os serviços, os planos e o atendimento com contador exclusivo. Informe a atividade e o momento da sua empresa para avaliar a contratação.
Continue a leitura sobre decisões da empresa

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.


