O expediente acabou, mas você ainda está ali. Confere as vendas, responde à última mensagem, abre o aplicativo do banco. Trabalhou o dia inteiro. A empresa também. O saldo, pelo visto, não ficou sabendo.
É nessa hora, quando o barulho do dia diminui, que a pergunta ganha voz: “Se minha empresa fatura, por que o dinheiro não sobra?”
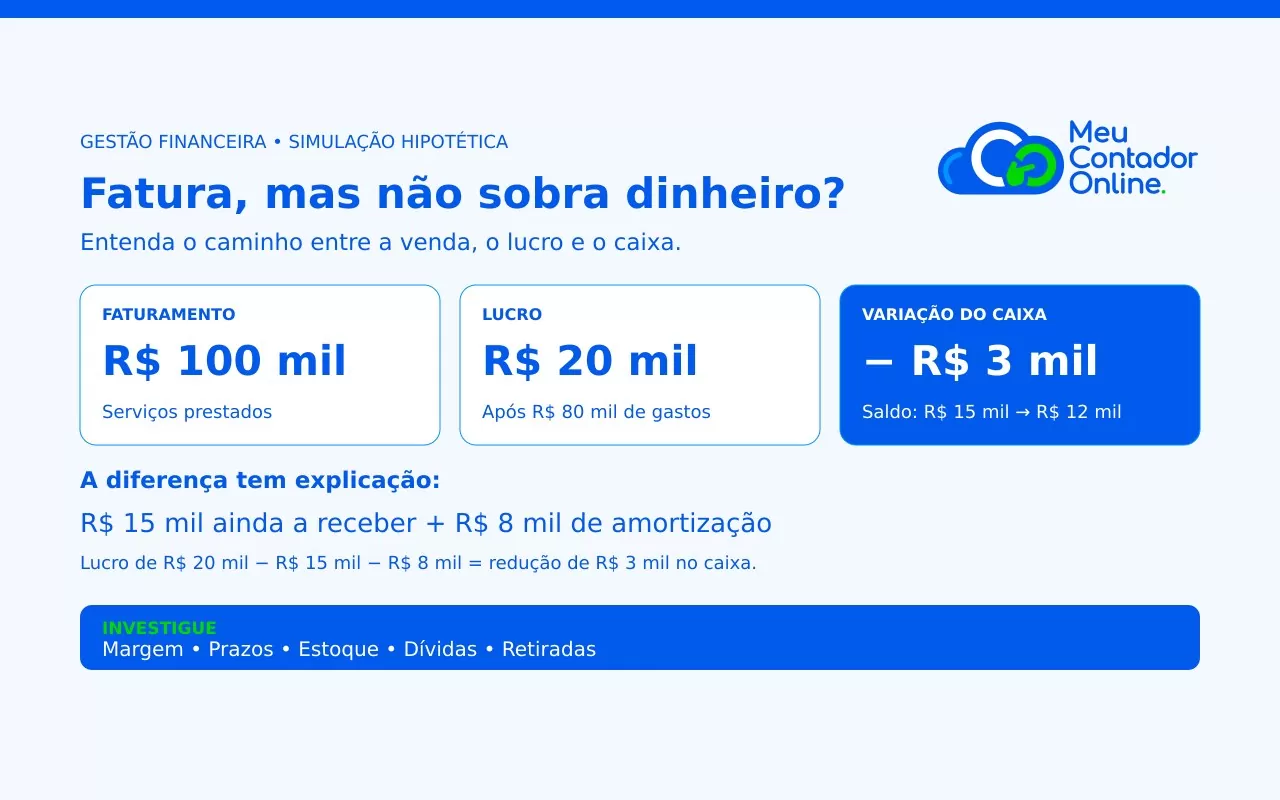
Se sua empresa fatura, mas não sobra dinheiro, investigue cinco pontos: margem das vendas, prazos de recebimento, estoque, dívidas e retiradas dos sócios. Uma empresa pode ter lucro e terminar o mês com menos dinheiro no banco. O primeiro passo é comparar o resultado com as entradas e saídas de caixa, como mostra o exemplo abaixo.
Antes de cobrar de si mais uma hora de trabalho ou mais uma venda, vale parar e olhar três números separadamente: quanto a empresa vendeu, quanto ganhou e quanto efetivamente entrou e saiu do caixa.
Um exemplo de empresa que fatura R$ 100 mil e vê o caixa diminuir
Vamos dar números a essa inquietação. Imagine uma empresa de serviços com os seguintes resultados no mês:
| Apuração simplificada do resultado | Valor |
|---|---|
| Serviços prestados e faturados | R$ 100.000 |
| Custos, despesas e tributos do período | − R$ 80.000 |
| Lucro do período | R$ 20.000 |
Agora, veja o movimento financeiro da mesma empresa:
| Movimentação de caixa | Valor |
|---|---|
| Saldo no início do mês | R$ 15.000 |
| Recebimentos de clientes | + R$ 85.000 |
| Pagamento dos custos, despesas e tributos | − R$ 80.000 |
| Amortização do principal de empréstimo | − R$ 8.000 |
| Saldo no fim do mês | R$ 12.000 |
A empresa teve R$ 20 mil de lucro, mas o saldo bancário caiu R$ 3 mil.
Onde está a diferença? Dos R$ 100 mil faturados, R$ 15 mil ainda não foram recebidos. Além disso, R$ 8 mil saíram para reduzir uma dívida anterior.
A conciliação fecha: R$ 20 mil de lucro, menos R$ 15 mil ainda a receber, menos R$ 8 mil de amortização, resultam em uma redução de R$ 3 mil no caixa.
Simulação hipotética e simplificada: todos os R$ 80 mil de custos, despesas e tributos foram pagos no mês; esse total inclui pró-labore e eventuais juros. Não há recebimentos de períodos anteriores, investimentos, depreciação, distribuição de lucros ou outras movimentações. Nenhuma alíquota tributária está sendo sugerida.
O dinheiro não desapareceu por encanto: parte ainda está com os clientes, parte pagou uma dívida anterior. Entender esse caminho muda a decisão. Nesse exemplo, é necessário examinar os prazos de recebimento e o pagamento do empréstimo.
Qual é a diferença entre faturamento, lucro e caixa?
| Indicador | O que mostra | O que não permite concluir sozinho |
|---|---|---|
| Faturamento | O valor das vendas de produtos ou serviços no período | Que os clientes já pagaram |
| Lucro | O resultado depois de deduzir os custos, despesas e tributos correspondentes ao período | Que todo esse valor está disponível no banco |
| Saldo de caixa | O dinheiro disponível em determinada data | Que esse dinheiro pode ser retirado pelos sócios |
Uma venda a prazo pode compor o resultado antes de o pagamento chegar. Um empréstimo faz entrar dinheiro, mas não representa receita de venda nem lucro. O pagamento do principal de uma dívida reduz o caixa sem ser uma nova despesa do período; os juros têm tratamento diferente.
Essa distinção entre resultado e movimentação financeira está na base da Demonstração dos Fluxos de Caixa, tratada pelo CPC 03.
O extrato mostra o saldo. Para entender como a empresa chegou até ele, é preciso olhar também as vendas, as despesas e os compromissos. Há muita história que não cabe naquela linha do aplicativo.
Por que a empresa vende, mas o dinheiro não sobra?
1. O preço vende, mas deixa pouca margem
A agenda está cheia, o telefone toca, o dono almoça em dez minutos. Parece prosperidade. Pode ser apenas muito trabalho com pouca margem. Faturar mais nem sempre melhora o resultado.
Um serviço vendido por R$ 1.000 não deixa R$ 1.000 para a empresa. Desse preço podem sair tributos, comissões, taxas e custos diretamente ligados à entrega. O que resta ainda precisa ajudar a pagar a estrutura.
Em uma hipótese simples, se uma venda de R$ 1.000 tem R$ 700 de custos e despesas variáveis, sua margem de contribuição é de R$ 300. Um desconto de R$ 100, mantendo os demais valores constantes, reduz essa margem para R$ 200: queda de aproximadamente 33%.
Antes de conceder descontos, calcule quanto cada venda efetivamente contribui para pagar as despesas fixas e gerar lucro.
2. A empresa paga antes de receber
O cliente combina pagar em 60 dias. A folha de salários, pouco impressionada com o acordo, vence antes. A venda pode ser rentável, mas a empresa precisa de recursos para atravessar esse intervalo.
Confira as datas reais dos pagamentos e recebimentos. Negociar uma entrada, dividir o faturamento por etapas ou ajustar prazos com fornecedores pode reduzir a pressão, conforme as condições do negócio.
O que importa é saber quanto dinheiro será necessário até o cliente pagar, e não apenas o valor total do contrato.
3. Parte do dinheiro está parada no estoque
Às vezes, o dinheiro está bem diante dos olhos, arrumado na prateleira. No comércio e na indústria, parte dos recursos pode ter se transformado em mercadorias ou matérias-primas que ainda não foram vendidas.
Comprar em volume para obter desconto pode consumir recursos necessários para outras contas. A economia na unidade precisa ser comparada ao prazo para vender, ao custo de armazenagem e ao risco de perdas.
Revise produtos sem giro e compras feitas por hábito. Estoque tem valor, mas não paga um boleto enquanto não se converte em dinheiro.
4. As retiradas dos sócios seguem o saldo do banco
Entra um pagamento maior e vem o alívio: “Agora dá para tirar um pouco mais”. Na semana seguinte, chegam as contas que já estavam a caminho. O saldo parecia uma sobra porque os compromissos ainda não tinham aparecido no extrato.
O saldo visível pode estar comprometido com salários, fornecedores, tributos ou entregas ainda pendentes. Pró-labore, reembolsos e distribuição de lucros também precisam ser identificados e registrados corretamente, cada um conforme sua natureza.
Defina com seu contador uma rotina para as retiradas, considerando o resultado apurado, as obrigações e a necessidade de caixa. Evite decidir quanto levar para casa apenas pelo saldo do dia.
5. Dívidas antigas consomem o dinheiro das vendas atuais
As vendas de hoje também podem estar pagando decisões de ontem. A operação gera recursos, mas as parcelas dos empréstimos ficam com boa parte deles antes que o empresário perceba alguma folga.
Separe principal, juros e demais encargos. Isso ajuda a entender quanto a operação gera e quanto desse dinheiro está sendo destinado ao endividamento.
Antes de contratar novo crédito, projete as parcelas futuras. Um empréstimo pode cobrir uma necessidade temporária; se a operação perde dinheiro de forma recorrente, é preciso corrigir também a causa do déficit.
6. Pequenos gastos cresceram sem acompanhamento
Há despesas que entram na rotina tão discretamente que acabam ganhando cadeira cativa. Uma assinatura esquecida, uma taxa nunca conferida, um retrabalho que virou costume. Separadas, parecem pequenas. Somadas, merecem uma conversa séria.
Compare gastos por categoria ao longo dos meses e investigue aumentos que não acompanharam a atividade da empresa. No caso dos serviços, observe também horas de trabalho consumidas por clientes e entregas: um contrato pode faturar bem e exigir esforço desproporcional.
O objetivo é descobrir quais despesas ajudam a produzir resultado e quais precisam ser revistas.
7. O crescimento exige dinheiro antes de trazer retorno
O contrato maior chega e dá vontade de comemorar. É justo. Mas, antes do primeiro recebimento, talvez seja preciso contratar uma equipe, ampliar o estoque e pagar fornecedores. O crescimento também tem contas que chegam cedo.
Por exemplo: uma empresa precisa pagar R$ 20 mil de custos adicionais para atender um contrato, mas receberá por esse trabalho apenas depois. Mesmo com margem positiva, terá de financiar o intervalo.
Antes de crescer, simule o impacto no caixa. Uma oportunidade comercial precisa caber também na capacidade financeira da empresa. Para planejar esse passo, veja também 10 perguntas para crescer uma empresa com um plano de negócio.
O que fazer quando sua empresa fatura, mas não sobra dinheiro?
Use este quadro para escolher por onde começar. Os sinais orientam a investigação; mais de um problema pode ocorrer ao mesmo tempo.
| O que você observa | O que investigar primeiro | Ação inicial |
|---|---|---|
| Vende muito e lucra pouco | Preços, descontos e custos | Calcular a margem por produto ou serviço |
| Tem lucro, mas o caixa diminui | Recebíveis, estoque, investimentos e dívidas | Conciliar o lucro com as movimentações de caixa |
| O aperto aparece após retiradas | Pagamentos aos sócios e compromissos futuros | Revisar as retiradas com o contador |
| Cresce e precisa de crédito constantemente | Dinheiro necessário antes dos recebimentos | Projetar o caixa das novas vendas |
| Só descobre a falta de dinheiro no vencimento | Contas a pagar e previsão de recebimentos | Organizar uma projeção semanal |
Você não precisa resolver tudo numa tarde. Precisa começar por informações que permitam enxergar o conjunto. Reúna extratos, contas a receber, contas a pagar, contratos de empréstimo e registros das retiradas. Depois, faça estas cinco verificações:
Confira o resultado. Quanto a empresa realmente lucrou depois de reconhecer custos, despesas e tributos do período?
Reconcilie o caixa. Saldo inicial mais entradas menos saídas deve corresponder ao saldo final. Investigue diferenças.
Revise os recebíveis. Separe valores a vencer de valores atrasados e identifique quando o dinheiro deve entrar.
Projete os compromissos. Organize pagamentos e recebimentos por semana para os próximos 90 dias, atualizando as previsões.
Identifique saídas além da operação. Destaque investimentos, amortizações de dívidas e valores pagos aos sócios.
A projeção permite enxergar antecipadamente semanas em que os pagamentos podem superar os recursos disponíveis. O Sebrae apresenta o fluxo de caixa como instrumento para organizar entradas, saídas e decisões financeiras.
Ao final, procure responder: a empresa tem um problema de lucro, de prazo para receber, de dinheiro comprometido ou uma combinação desses fatores?
Cada situação pede uma medida diferente. Aumentar as vendas não corrige automaticamente todas elas. Se faltam controles básicos, comece pelo guia de como organizar as finanças da empresa.
Quanto do dinheiro pode ser retirado pelo sócio
É natural querer que a empresa recompense o esforço de quem a construiu. A dificuldade está em saber quanto pode sair hoje sem fazer falta amanhã. Não existe um percentual de faturamento que responda a isso para toda empresa.
Antes de uma retirada, é necessário avaliar o resultado, os valores já retirados, as obrigações existentes e o caixa necessário para continuar operando. A forma e o tratamento tributário dos pagamentos aos sócios devem ser definidos com o contador conforme a situação da empresa.
Outro cuidado: separar dinheiro para uma reserva não cria, por si só, uma despesa nem reduz o lucro contábil. A reserva mantém recursos disponíveis para necessidades futuras. O dinheiro continua pertencendo à empresa.
O ponto é distinguir lucro apurado, dinheiro disponível e valor que pode ser retirado sem comprometer os próximos pagamentos.
O que conversar com seu contador
A dúvida que acompanha você depois do expediente merece espaço na conversa com o contador. Leve perguntas específicas:
Qual foi o lucro da empresa e por que ele difere da variação do saldo bancário?
Quais custos e despesas mais afetaram o resultado?
Os registros das retiradas dos sócios estão corretos?
Que obrigações precisam entrar na previsão de caixa?
Que informações faltam para termos um retrato confiável da empresa?
A qualidade dessa análise depende também dos dados enviados. Extratos, documentos e movimentações pessoais misturadas às da empresa precisam ser esclarecidos.
No Meu Contador Online, você conta com um contador exclusivo como ponto de contato para suas dúvidas contábeis. Fale com seu contador sempre que precisar, inclusive quando o resultado apresentado não parecer compatível com o que você vê no banco.
Talvez você tenha aberto a empresa para ter mais autonomia e hoje sinta que precisa pedir licença ao saldo bancário. Entender os números ajuda a recuperar espaço para decidir. Se sua empresa fatura, mas o dinheiro não sobra, comece pelo caminho entre a venda, o lucro e o caixa. A próxima decisão pode ser tomada com mais clareza e menos aflição.
Conheça o Meu Contador Online e converse com nossa equipe.
Perguntas frequentes
Uma empresa pode ter lucro e ficar sem dinheiro?
Sim. Vendas a prazo, compras de ativos, formação de estoque, amortizações de dívidas e distribuições aos sócios podem fazer o caixa evoluir de forma diferente do lucro. É preciso analisar as movimentações de cada período.
Dinheiro na conta significa que a empresa teve lucro?
Não. O saldo pode incluir empréstimos, aportes dos sócios e adiantamentos de clientes. Também pode estar comprometido com pagamentos futuros.
Vender mais resolve a falta de caixa?
Depende da margem e dos prazos. Se as novas vendas exigirem gastos antes dos recebimentos, o crescimento pode aumentar temporariamente a necessidade de recursos.
Qual é o primeiro passo para organizar as finanças?
Separar as movimentações pessoais das empresariais, registrar entradas e saídas e conferir os saldos. Em seguida, combinar a análise do resultado com uma previsão de recebimentos e pagamentos.

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.