
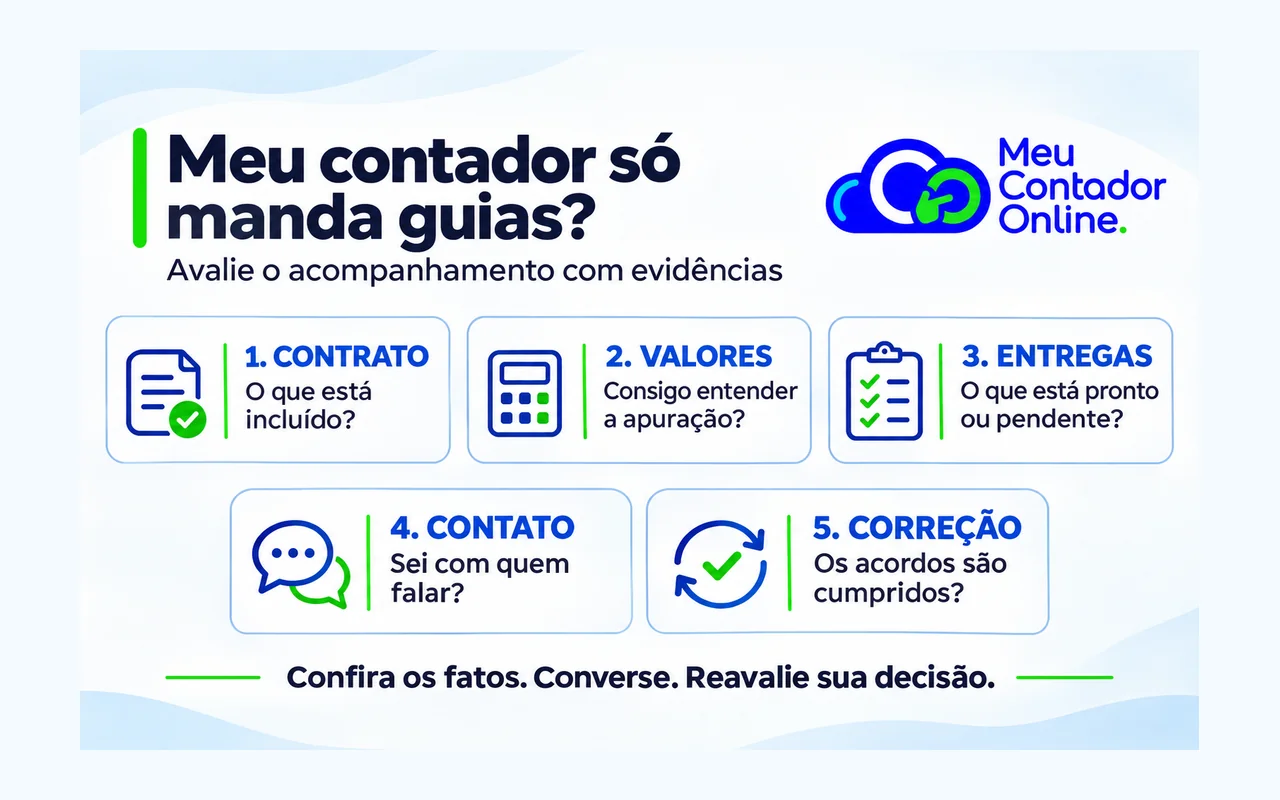
Todo mês, a mensagem chega. Tem anexo, vencimento e valor para pagar.
Você abre, confere o saldo e paga. Depois volta para os clientes, os funcionários e aquela coleção de pequenas urgências que atende pelo nome de empresa.
Até que uma dúvida começa a incomodar: “Meu contador está acompanhando meu negócio ou eu só estou recebendo boletos?”
Receber apenas guias nas conversas do dia a dia não prova, sozinho, que o serviço é ruim. Para avaliar o acompanhamento, confira o que foi contratado, quais entregas estão disponíveis e como suas dúvidas e pendências são resolvidas.
Existe trabalho contábil que acontece sem aparecer no WhatsApp. Mas você também precisa conseguir entender o que está sendo feito.
Confiança fica mais firme quando pode ser conferida.
Quer comparar seu atendimento com o Meu Contador Online?
Conheça os serviços e como funciona a troca para uma contabilidade com contador exclusivo.
“Meu contador só manda guias” é um motivo para conferir o acompanhamento. Peça a relação das entregas previstas, dos documentos disponíveis e das pendências de cada lado. Avalie a clareza das respostas e o cumprimento dos acordos antes de decidir se precisa ajustar o serviço ou trocar de escritório.
Meu contador só manda guias: o que isso permite concluir?
Imagine três situações.
Na primeira, o escritório realiza as entregas combinadas, disponibiliza os documentos e responde às dúvidas. O empresário, porém, só abre as mensagens que contêm guias.
Na segunda, o serviço funciona, mas ninguém explicou onde encontrar os relatórios, quem responde por cada assunto e como solicitar orientação.
Na terceira, faltam entregas, os pedidos ficam sem resposta e as pendências reaparecem sem solução.
Por fora, as três situações podem produzir a mesma frase: “Meu contador só manda guias”. Por dentro, pedem decisões diferentes.
Uma pode ser resolvida conhecendo melhor os recursos disponíveis. Outra exige melhorar a comunicação. A última pode justificar uma mudança de escritório.
Antes de escolher a solução, descubra qual problema você tem.
O que o teorema de Bayes tem a ver com seu contador?
O teorema de Bayes descreve como atualizar uma probabilidade quando surgem novas evidências.
Aqui, vamos aproveitar essa lógica de forma qualitativa, sem atribuir porcentagens inventadas à qualidade de um escritório.
Você começa com uma hipótese: “Minha empresa está sendo mal acompanhada”. Então procura informações que possam confirmar ou enfraquecer essa hipótese.
A pergunta útil é: “Esse fato ajuda mesmo a distinguir um bom acompanhamento de um acompanhamento insuficiente?”
Uma mensagem automática com a guia, por exemplo, pode existir nos dois casos. Sozinha, diz pouco. Já uma entrega combinada que continua faltando depois de pedidos claros, com os documentos necessários enviados, merece mais atenção.
O valor da evidência está no que ela esclarece, e não apenas no incômodo que provoca.
| O que você observou | O que isso permite concluir | O que conferir em seguida |
|---|---|---|
| A guia chegou por mensagem automática | Existe automação no envio | Quem esclarece o cálculo quando você precisa? |
| Uma resposta demorou mais que o esperado | Houve uma demora naquele atendimento | Qual era o prazo combinado e houve impacto concreto? |
| Um relatório não estava disponível | Falta entender a causa e o prazo | Estava previsto? Faltam documentos? Quando será entregue? |
| O contador explicou a diferença e apresentou os dados | Há uma resposta verificável para aquela dúvida | A explicação corresponde aos documentos da empresa? |
| Entregas combinadas seguem faltando após cobranças | A preocupação ganha força | Há responsável, plano de correção e prazo cumprido? |
Cinco mensagens cobrando o mesmo relatório continuam sendo um único problema com várias cobranças. Isso importa para avaliar a persistência da falha, mas não deve virar uma contagem artificial de cinco falhas independentes.
Cinco perguntas para avaliar o acompanhamento
1. O que está incluído no meu serviço?
Comece pelo contrato e pela proposta comercial.
Confira as entregas, os períodos atendidos, os canais de contato e os serviços cobrados à parte. Identifique também quais documentos e informações dependem de você.
Uma análise gerencial detalhada pode exigir uma contratação específica. Ao mesmo tempo, uma entrega prevista não deveria desaparecer da conversa quando você pergunta por ela.
Se o combinado ficou vago, transforme-o em uma lista objetiva. Nosso guia sobre o que está incluído no serviço de contabilidade ajuda a organizar essa comparação.
Para conferir os pontos que devem ficar claros na contratação, consulte a orientação do CRCDF sobre contratos de serviços contábeis, que detalha escopo, honorários e responsabilidades das partes.
2. Consigo entender os valores que estou pagando?
Escolha uma dúvida real. Por exemplo:
“O valor desta guia mudou. Você pode me mostrar quais informações explicam a diferença?”
Uma resposta útil identifica o período, os dados considerados e a razão da mudança. Se for necessário investigar, deve esclarecer o que será conferido e quando você receberá retorno.
Você não precisa sair da conversa sabendo fazer a apuração. Precisa sair entendendo o que aconteceu e se há alguma providência a tomar.
Uma guia maior, isoladamente, também não comprova erro. Tratamos dessa diferença no artigo Será que estou pagando imposto demais?.
3. Sei o que foi entregue e o que está pendente?
Peça uma posição do período: entregas concluídas, documentos disponíveis e pendências, com seus responsáveis.
“Está tudo certo” pode ser uma boa notícia. Melhor ainda quando você consegue saber a que essa frase se refere.
Se faltam extratos, comprovantes ou informações da empresa, isso precisa aparecer. Se o material já foi enviado e ainda não foi processado, também.
O objetivo é localizar o próximo passo. Discussão sem responsável e sem prazo costuma envelhecer dentro do WhatsApp.
4. Sei com quem falar quando surge uma decisão?
Uma nova atividade, uma contratação ou uma mudança na forma de vender pode trazer dúvidas que merecem orientação antes da execução.
Confira quem recebe essas perguntas e como o atendimento funciona. Um profissional de referência ajuda a manter o contexto da empresa, mesmo quando outras pessoas da equipe participam da resposta.
Uma resposta responsável pode começar com “preciso analisar”. O que faz diferença é explicar quais informações faltam e combinar o retorno.
5. Quando aparece um problema, existe correção acompanhada?
Observe como o escritório lida com uma divergência identificada.
O assunto foi esclarecido? Alguém assumiu o acompanhamento? Existe uma ação definida? O prazo foi cumprido? O mesmo problema voltou?
Uma falha isolada precisa ser considerada pelo seu impacto. A repetição sem correção acrescenta outra evidência à análise.
Da mesma forma, uma correção bem documentada e sustentada ao longo do tempo deve entrar na avaliação. Investigar só aquilo que confirma sua irritação é um jeito caro de continuar com a mesma opinião.
Uma mensagem pronta para começar essa conversa
Você pode enviar:
Olá, [nome]. Quero entender melhor como está o acompanhamento da minha empresa. Podemos revisar as entregas incluídas no meu plano, o período já concluído e as pendências de cada lado? Também gostaria de saber onde consulto os documentos e com quem falo quando surge uma dúvida. Minha principal preocupação hoje é [descreva uma situação concreta]. Podemos combinar um prazo para esse retorno?
Depois da resposta, registre quatro coisas: o pedido, o responsável, o prazo e o resultado.
Não é preciso criar um tribunal para cada conversa. Basta evitar que um acordo importante dependa da memória de duas pessoas ocupadas.
Uma história hipotética: a empresária que quase trocou pelo motivo errado
Marina administra uma pequena empresa de serviços. Está insatisfeita porque recebe guias, mas não encontra os relatórios de que precisa.
Sua primeira conclusão é que ninguém prepara esses documentos.
Ao perguntar, descobre que parte deles estava disponível na área de atendimento e que o período mais recente dependia de extratos que ela ainda não havia enviado. Ninguém havia deixado esse fluxo claro.
Marina envia o material. O escritório confirma o recebimento, combina a conclusão e entrega no prazo. Ela continua cobrando uma comunicação melhor, mas revê a hipótese inicial: havia uma falha de organização e comunicação, não evidência suficiente de que todo o trabalho estivesse sendo abandonado.
Agora imagine outro desfecho: os documentos foram enviados, o prazo passou, ninguém informou o andamento e a entrega continuou faltando.
Nesse caso, a preocupação de Marina ganharia força.
A pergunta inicial era a mesma. As evidências conduziram a decisões diferentes. É essa disposição para rever a conclusão que torna a lógica de Bayes útil no cotidiano.
Ajustar a relação ou procurar outro escritório?
Use o resultado da conversa para decidir.
| O que a verificação mostrou | Próximo passo possível |
|---|---|
| O serviço está sendo entregue, mas você não conhece os canais e documentos | Solicitar orientação e organizar uma rotina de consulta |
| Há falhas de comunicação e um plano concreto de melhoria | Combinar responsabilidades e acompanhar o cumprimento |
| Sua empresa precisa de serviços fora do escopo atual | Comparar uma ampliação do contrato com outras propostas |
| Entregas combinadas continuam faltando e os acordos não são cumpridos | Avaliar outro escritório e planejar a transição |
Não existe um número mágico de mensagens ou dias que resolva todos os casos. Considere a gravidade, a urgência, o histórico e o combinado. Uma pendência com impacto imediato pode exigir ação rápida, mesmo que seja a primeira.
Se decidir mudar, esclareça quem cuidará de cada período e quais documentos precisam ser transferidos. O guia de documentos para trocar de contador ajuda a preparar essa etapa.
O que procurar na próxima contabilidade
Leve para a comparação o problema que você quer resolver.
Se faltava clareza sobre os valores, pergunte como funciona o esclarecimento das apurações. Se era difícil obter documentos, conheça a forma de acesso. Se você precisava repetir a história da empresa em cada atendimento, entenda quem será sua referência.
No Meu Contador Online, você conta com tecnologia para acessar serviços e documentos e com um contador exclusivo, seu profissional de referência para o acompanhamento da empresa.
Fale com seu contador sempre que precisar, pelos canais e horários de atendimento. Na proposta, confira as entregas incluídas e os serviços necessários para a sua operação.
Conheça a contabilidade online com contador exclusivo e apresente sua principal dificuldade ao solicitar uma proposta.
Perguntas frequentes
Receber só guias significa que meu contador não trabalha?
Não. Existem atividades que não aparecem nas mensagens mensais. Confira as entregas previstas, os documentos disponíveis e as respostas às suas solicitações antes de concluir.
Devo trocar de contador depois de uma resposta demorada?
Avalie o contexto, o prazo combinado e o impacto. Uma demora isolada e atrasos recorrentes sem solução têm pesos diferentes. Um caso grave pode exigir ação imediata.
Ter contador exclusivo significa atendimento imediato?
Significa ter um profissional de referência. Canais, horários e prazos precisam ser esclarecidos na contratação. Exclusividade no acompanhamento não equivale a disponibilidade ininterrupta.
Como começar a avaliar sem entender de contabilidade?
Escolha uma dúvida concreta e peça uma resposta acompanhada dos dados relevantes. Confira também o que foi contratado, o que já foi entregue e o que depende de você. Comece pelo que pode observar.
Empreender já exige conviver com muita incerteza. Algumas pertencem ao mercado. Outras podem diminuir com uma pergunta bem feita e uma resposta que se sustenta.
Você não precisa terminar o mês sabendo tudo sobre contabilidade. Mas merece saber o que está acontecendo com a sua empresa — e com quem pode contar para entender.
Quer conhecer uma contabilidade com um profissional de referência?
Conheça os serviços, os planos e o atendimento com contador exclusivo. Informe a atividade e o momento da sua empresa para avaliar a contratação.
Continue a leitura sobre decisões da empresa


Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.


