Simples Nacional 2027: quanto o prestador de serviços vai pagar a mais de imposto a partir de janeiro? Esta é uma das perguntas mais importantes da Reforma Tributária para quem está no Simples Nacional — e a resposta correta é: não existe um aumento único e automático para todos.
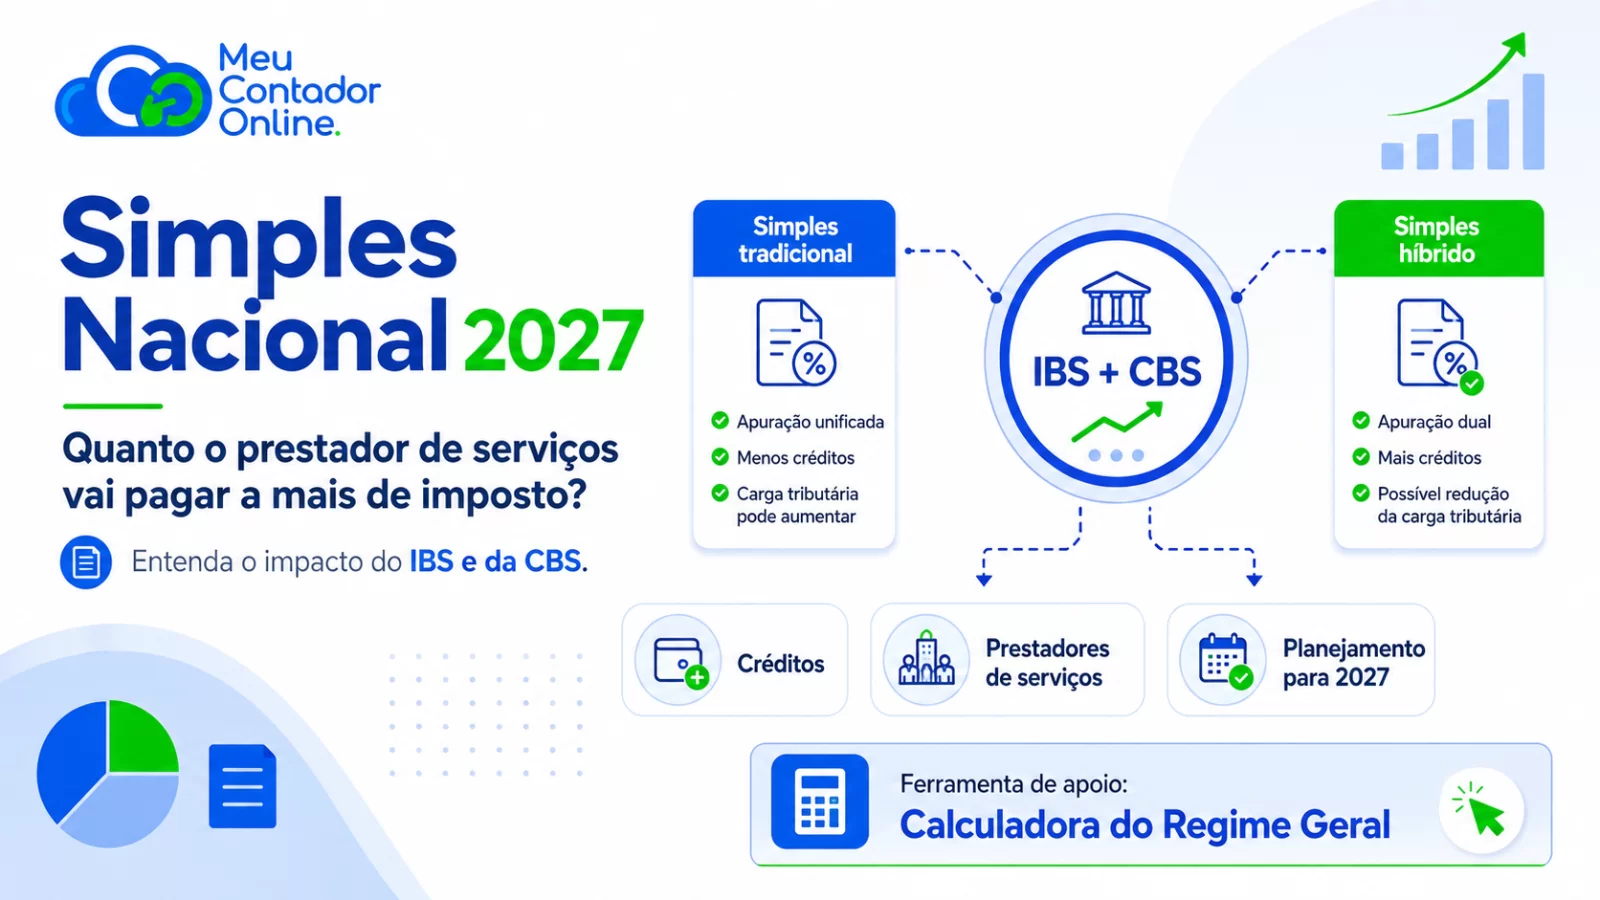
Para muitas empresas que permanecerem no chamado Simples Nacional puro, a entrada do IBS e da CBS não significa, por si só, que a alíquota do DAS vai saltar para 20%, 25% ou mais. O ponto que exige atenção é a nova possibilidade de permanecer no Simples para os demais tributos e recolher IBS e CBS pelo regime regular, o chamado Simples híbrido.
E essa escolha já precisa ser estudada em 2026: para o primeiro semestre de 2027, as empresas optantes que desejarem recolher IBS e CBS pelo regime regular podem fazer essa opção entre 1º e 30 de setembro de 2026. Se nada fizerem, IBS e CBS permanecem dentro do Simples no primeiro semestre de 2027.
Então o prestador de serviços vai pagar mais imposto em 2027?
Não necessariamente. O primeiro erro é comparar a alíquota atual do Simples com a alíquota cheia do regime regular de IBS e CBS como se fossem a mesma coisa.
No Simples Nacional tradicional, o empresário continua recolhendo seus tributos de forma unificada no DAS, conforme o anexo, a faixa de receita e, quando aplicável, o Fator R. A Reforma altera a composição interna da arrecadação, mas não significa que um prestador que hoje está, por exemplo, na primeira faixa do Anexo III simplesmente passará de 6% para vinte e tantos por cento em janeiro.
Para entender a mudança mais ampla para o setor, veja também nosso guia Reforma Tributária para prestadores de serviços: o que muda em 2027.
Em 2027 surgem dois caminhos para quem está no Simples
1. Simples Nacional puro
A empresa continua recolhendo os tributos abrangidos pelo regime na guia única, incluindo IBS e CBS conforme as regras do Simples.
Para muitos prestadores de serviços, especialmente negócios B2C ou empresas com poucos créditos de IBS/CBS, esse modelo pode continuar bastante competitivo.
2. Simples Nacional híbrido
A empresa permanece no Simples Nacional para os demais tributos, mas opta por recolher IBS e CBS fora do DAS, segundo as regras do regime regular.
Essa escolha pode fazer sentido principalmente em operações B2B, porque o cliente sujeito ao regime regular pode valorizar o crédito tributário gerado na aquisição. Mas existe uma contrapartida: o prestador também precisa analisar seus próprios créditos.
Se quiser aprofundar essa comparação, leia Simples híbrido ou Simples Nacional tradicional: qual escolher em 2027? e Simples Nacional híbrido em 2027: vale a pena recolher IBS e CBS fora do DAS?.
A pergunta certa não é “qual será a alíquota?”, mas “quanto sobra depois dos créditos?”
No regime regular, IBS e CBS seguem uma lógica de não cumulatividade. Em termos simplificados, a empresa calcula os débitos sobre suas operações e desconta os créditos admitidos nas aquisições.
Isso muda completamente a análise.
Imagine duas empresas de serviços faturando o mesmo valor. A primeira possui muitas despesas tributadas que geram créditos. A segunda concentra seus custos em folha, pró-labore e mão de obra, com poucos créditos aproveitáveis. Mesmo com faturamento igual, a carga líquida de IBS e CBS pode ser muito diferente.
É justamente por isso que já publicamos um conteúdo específico sobre quais despesas realmente geram crédito de IBS e CBS no Simples em 2027.
Por que prestadores de serviços precisam ter mais cuidado com o Simples híbrido?
Em muitos negócios de serviços, o maior custo é a folha de pagamento.
Uma consultoria, empresa de tecnologia, escritório profissional ou agência pode ter uma estrutura como:
- faturamento elevado;
- folha e pró-labore representativos;
- poucos insumos físicos;
- baixo volume de aquisições tributadas que gerem crédito.
Nesse cenário, sair com IBS e CBS para o regime regular pode significar uma carga líquida mais alta do que o empresário imagina quando olha apenas para a alíquota nominal.
Já um negócio com grande volume de compras tributadas pode apresentar comportamento completamente diferente.
Use a calculadora oficial de IBS e CBS como ferramenta de apoio
O Governo Federal disponibilizou a ferramenta Tributação sobre Consumo (Beta), que permite simular a tributação pelo regime geral.
Acessar a Calculadora Oficial de Tributação sobre Consumo — Regime Geral
Para o prestador de serviços do Simples Nacional, ela deve ser usada como ferramenta de apoio para compreender quanto IBS e CBS poderiam representar no regime regular.
Atenção: essa calculadora não substitui o cálculo completo do Simples Nacional e não responde sozinha se o híbrido é vantajoso. O comparativo correto é:
Simples puro: DAS total com IBS e CBS dentro do regime.
Simples híbrido: DAS sem as parcelas correspondentes a IBS/CBS + IBS/CBS no regime regular − créditos efetivamente aproveitáveis.
Exemplo 1: prestador B2C com poucos créditos
Imagine uma empresa de serviços que atende principalmente pessoas físicas. Seus maiores custos são folha, pró-labore e estrutura administrativa, e ela possui poucos créditos de IBS e CBS.
Nesse caso, o cliente final não está interessado em crédito tributário. A empresa, por sua vez, também não possui uma grande base de créditos para descontar.
Esse é um perfil que merece muita cautela antes de optar pelo Simples híbrido.
Exemplo 2: prestador B2B com clientes no regime regular
Agora imagine uma empresa de tecnologia ou consultoria que presta serviços para grandes companhias.
Esses clientes podem comparar fornecedores não apenas pelo preço do serviço, mas também pelo crédito de IBS e CBS que a operação permite aproveitar.
Nesse cenário, o Simples híbrido pode ter uma lógica comercial importante, mesmo que o imposto da prestadora aumente em determinado grau. A decisão passa a considerar:
- imposto líquido;
- crédito gerado ao cliente;
- capacidade de repassar preço;
- competitividade comercial;
- fluxo de caixa.
O Fator R continua decisivo para muitos prestadores
Antes de discutir se IBS e CBS ficarão dentro ou fora do DAS, empresas sujeitas ao Fator R precisam verificar se estão no Anexo III ou no Anexo V.
A diferença entre esses anexos pode ser muito relevante. Portanto, uma empresa não deve olhar somente para a Reforma: o enquadramento correto no próprio Simples continua sendo parte central do planejamento tributário.
Quanto vou pagar a mais? Três cenários para entender
| Cenário | O que tende a acontecer |
|---|---|
| Simples puro, mesma faixa e mesmo anexo | Não existe aumento automático da alíquota nominal apenas porque chegou 2027; muda a composição tributária. |
| Simples híbrido com bons créditos | A carga líquida de IBS/CBS pode ser reduzida pelos créditos e a opção pode trazer vantagem comercial em B2B. |
| Simples híbrido com poucos créditos | O prestador pode sentir aumento relevante na carga líquida de IBS/CBS e precisa simular antes de optar. |
O crédito do cliente passa a fazer parte da formação de preço
A Reforma muda uma pergunta tradicional do empresário.
Antes ele perguntava apenas:
Quanto eu pago de imposto?
Agora, especialmente no B2B, precisará perguntar também:
Quanto de crédito tributário minha nota gera para o meu cliente?
Essa mudança pode afetar preço, margem e negociação comercial.
É uma lógica que também se conecta ao futuro do split payment e seus impactos sobre o fluxo de caixa.
Setembro de 2026 é um mês decisivo
Para empresas já optantes pelo Simples Nacional, não é necessário fazer uma nova opção apenas para permanecer no regime. Porém, quem desejar recolher IBS e CBS pelo regime regular no primeiro semestre de 2027 precisa fazer essa escolha no prazo definido para setembro de 2026.
Segundo orientação oficial divulgada pela Receita Federal e pelo Ministério da Fazenda, a opção ocorre entre 1º e 30 de setembro de 2026 e produz efeitos de janeiro a junho de 2027. Há nova janela em março de 2027 para quem quiser optar pelo regime regular no segundo semestre.
Checklist: o que calcular antes de escolher
- Faturamento dos últimos 12 meses.
- Anexo atual do Simples e alíquota efetiva.
- Fator R, quando aplicável.
- Valor das despesas que efetivamente podem gerar créditos de IBS/CBS.
- Participação da folha e pró-labore nos custos.
- Percentual de clientes B2B e B2C.
- Regime tributário dos principais clientes.
- Valor comercial do crédito gerado para esses clientes.
- Impacto sobre preço e margem.
- Impacto sobre fluxo de caixa.
Depois, utilize a calculadora oficial do regime geral como ferramenta complementar para a simulação.
Conclusão: 2027 não é simplesmente “mais imposto”
Para o prestador de serviços do Simples Nacional, a Reforma Tributária não pode ser reduzida à frase “em janeiro vou pagar mais”.
O que realmente acontece é que surge uma decisão nova: manter IBS e CBS dentro do Simples ou levá-los para o regime regular.
Para quem possui poucos créditos, especialmente negócios intensivos em mão de obra, o Simples híbrido pode ficar mais caro. Para algumas empresas B2B, entretanto, o crédito gerado ao cliente pode tornar a análise mais sofisticada e comercialmente relevante.
O melhor regime não será determinado pela alíquota que parece menor, mas pela carga líquida depois dos créditos e pelo efeito da decisão sobre o cliente, o preço e o caixa.
No Meu Contador Online, nossa recomendação é que essa decisão seja feita com os números reais de cada empresa. Duas prestadoras com o mesmo faturamento podem chegar a conclusões completamente diferentes.
Perguntas frequentes
O prestador de serviços do Simples vai pagar 25% ou mais em 2027?
Não automaticamente. Essa conclusão normalmente mistura a alíquota do regime regular de IBS/CBS com a tributação unificada do Simples Nacional.
Se eu não fizer nada em setembro, saio do Simples?
Não, se sua empresa já é optante e não possui exclusão futura. Para o primeiro semestre de 2027, se não optar pelo regime regular de IBS/CBS, esses tributos permanecem dentro do Simples.
O que é Simples híbrido?
É a denominação informal da situação em que a empresa continua no Simples Nacional, mas recolhe IBS e CBS pelas regras do regime regular.
Quem tem poucos créditos deve escolher o híbrido?
Não existe resposta automática, mas poucos créditos aumentam o risco de uma carga líquida de IBS/CBS mais elevada. A empresa deve simular antes de fazer a opção.
Onde posso simular IBS e CBS?
Na Calculadora Oficial de Tributação sobre Consumo — Regime Geral.
Como saber quais códigos fiscais usar em 2027?
Para aprofundar a parte operacional de CST e classificação tributária, consulte nosso guia completo de cClassTrib, CST, IBS e CBS.
Fontes oficiais
- Ministério da Fazenda — prazo e escolha do modelo de recolhimento em 2027
- Receita Federal — adequação do Simples Nacional à Reforma Tributária
- Calculadora oficial de Tributação sobre Consumo
Importância do Simples Nacional 2027 para os Prestadores de Serviços

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.