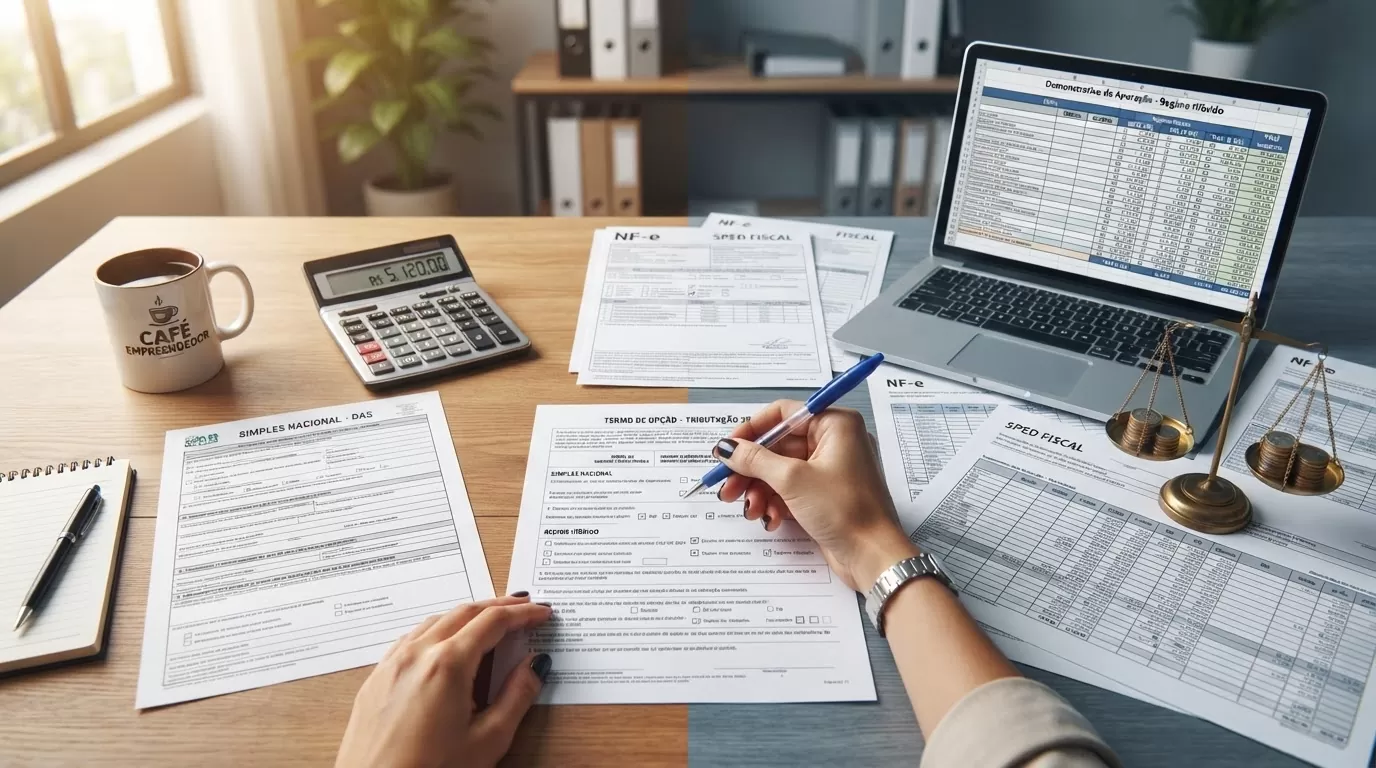
A Reforma Tributária criou uma escolha que muda a lógica do Simples Nacional. A microempresa ou empresa de pequeno porte poderá continuar optante pelo Simples para os demais tributos e, ao mesmo tempo, apurar IBS e CBS pelo regime regular, fora do DAS.
Essa decisão precisa ser tomada entre 1º e 30 de setembro de 2026, com efeitos a partir de janeiro de 2027. Mas a resposta não é universal. Depende do perfil dos seus clientes, da estrutura de compras e da sua posição na cadeia produtiva.
Neste artigo, você vai entender exatamente o que é o regime híbrido, como funciona a escolha, quais são os prazos e, principalmente, como saber se vale a pena para o seu negócio.
O que é o regime híbrido do Simples Nacional
O regime híbrido é a opção de recolher IBS e CBS fora da guia única do Simples Nacional (DAS), pelo regime regular de débito e crédito, mantendo IRPJ, CSLL e CPP no DAS.
A previsão está na Lei Complementar 214/2025, que regulamentou a reforma tributária e alterou a LC 123/2006. A regulamentação operacional ficou a cargo do Comitê Gestor do Simples Nacional (CGSN), por meio da Resolução CGSN nº 186/2026 e da Resolução CGSN nº 190/2026.
Na prática, a empresa continua no Simples, mas passa a recolher IBS e CBS “por fora” do DAS. Isso significa que os dois novos tributos sobre o consumo passam a ser calculados pela sistemática da não cumulatividade plena: débito na venda e crédito na compra, do mesmo jeito que uma empresa do lucro real faz.
O DAS continua existindo, mas com menos tributos dentro dele. A empresa ganha duas apurações para acompanhar em vez de uma.
O DAS vai acabar com a Reforma Tributária?
Não. O DAS continua existindo e os anexos do Simples Nacional continuam de pé. O que a Reforma acrescentou foi a possibilidade de apurar IBS e CBS pelo regime regular, fora da guia única, prevista no art. 41, §3º da LC 214/2025.
Uma empresa do Simples que não fizer nenhuma opção continua automaticamente no modelo unificado, com IBS e CBS dentro do DAS. Não existe adesão automática ao híbrido.
Prazos: a janela de setembro de 2026 é o marco
A opção pelo regime regular é semestral e obedece a duas janelas fixas:
- Setembro: a comunicação produz efeitos de janeiro a junho do ano seguinte
- Março: a comunicação produz efeitos de julho a dezembro do mesmo ano
Para valer já em 1º de janeiro de 2027, a empresa precisa se manifestar entre 1º e 30 de setembro de 2026, no Portal do Simples Nacional. O cancelamento da escolha é permitido até novembro de 2026. Depois disso, ela se torna definitiva para o primeiro semestre de 2027.
Quem perder setembro de 2026 não fica sem alternativa para sempre, mas empurra o híbrido para o segundo semestre de 2027 pela janela de março.
Empresas abertas entre outubro e dezembro de 2026
Quem abrir CNPJ nesse intervalo faz a escolha no próprio momento do registro, junto com a opção pelo Simples Nacional. Não há uma segunda chance em setembro, porque a janela já terá fechado.
MEI está fora dessa escolha
O microempreendedor individual não acessa o regime híbrido. A LC 214/2025 acrescentou o Anexo VII, específico para o MEI, com valores fixos em regra transitória até 2033. O crédito gerado para clientes pessoa jurídica continua limitado.
Simples tradicional x regime híbrido: o que muda no crédito
A diferença central entre os dois caminhos está no crédito tributário.
Crédito limitado no modelo unificado (Simples tradicional)
No Simples tradicional, o crédito de IBS e CBS transferido ao comprador fica limitado ao percentual desses tributos apurado no PGDAS-D. Isso significa que o cliente que compra de uma empresa do Simples recebe menos crédito do que receberia comprando de uma empresa do regime regular.
Crédito pleno no modelo híbrido
No híbrido, a apuração segue o regime regular de débito e crédito. Duas consequências aparecem juntas:
- Você gera crédito integral de IBS e CBS para o cliente empresa
- Você aproveita crédito do IBS e da CBS pagos nas suas compras de insumos, mercadorias e serviços
O segundo ponto é o mais esquecido. Empresa com muita compra tributada deixa dinheiro na mesa ao permanecer no unificado.
O cronograma da transição: 2026 a 2033
A decisão precisa ser lida dentro do cronograma completo da Reforma Tributária:
| Ano | IBS | CBS | O que pesa na decisão |
|---|---|---|---|
| 2026 | 0,1% (teste) | 0,9% (teste) | Ano de preparação. Não se aplica ao Simples Nacional |
| 2027 e 2028 | 0,1% (art. 344 LC 214/2025) | Alíquota de referência menos 0,1 pp | Decisão recai quase totalmente sobre a CBS |
| 2029 a 2032 | Transição gradual do ICMS e ISS para o IBS | CBS integral | IBS ganha peso material |
| 2033 | Integral | Integral | IVA Dual cheio em vigor |
Atenção crítica: quem projeta o ganho do híbrido com a alíquota cheia do IVA Dual já em 2027 superestima tanto o valor a recolher quanto o crédito gerado. Em 2027 e 2028, a decisão é essencialmente sobre a CBS. O IBS só ganha peso material a partir de 2029.
Para quem o regime híbrido vale a pena
A resposta depende de três variáveis combinadas: carga tributária + créditos + perfil dos clientes. Não basta perguntar “em qual opção eu pago menos imposto?”.
Negócios B2B e cadeias longas
Indústrias, atacadistas, distribuidores e prestadores de serviço que vendem para outras empresas são os candidatos naturais. Quanto maior a participação de clientes no lucro real ou presumido na sua receita, maior o peso do crédito integral na negociação comercial.
Exemplo prático: empresa B2B com compras elevadas
- Faturamento mensal:
R$ 150.000 - Compras e despesas com crédito:
R$ 90.000 - Alíquota hipotética combinada de IBS + CBS: 18%
Débito sobre as vendas: R$ 27.000 Créditos sobre as entradas: R$ 16.200 IBS e CBS líquidos: R$ 10.800
A carga líquida fica em 7,2% do faturamento, e o cliente empresa recebe crédito integral. Nesse cenário, o híbrido tende a compensar.
Exemplo prático: prestadora de serviços com poucos créditos
- Faturamento mensal:
R$ 150.000 - Despesas com crédito:
R$ 15.000 - Alíquota hipotética combinada: 18%
Débito sobre as vendas: R$ 27.000 Créditos sobre as entradas: R$ 2.700 IBS e CBS líquidos: R$ 24.300
A carga líquida sobe para 16,2% do faturamento. Se os clientes forem pessoas físicas, o crédito transferido não tem valor comercial para eles. Manter no DAS tende a ser melhor.
Quando ficar no Simples tradicional é melhor
- Venda para consumidor final (B2C): pessoa física não aproveita crédito, então gerar crédito cheio não vira vantagem comercial
- Custo concentrado em folha de pagamento: salários e encargos não geram crédito de IBS e CBS
- Estrutura administrativa enxuta: a segunda apuração exige controle fiscal que nem toda empresa tem hoje
A pressão que vem da cadeia produtiva
Mesmo empresas com poucos créditos próprios podem precisar avaliar o híbrido por uma razão comercial: a competitividade frente a fornecedores do regime regular.
Considere uma empresa de tecnologia que fatura R$ 100 mil mensais e presta serviços exclusivamente a grandes companhias. A opção pelo regime regular pode não ser a mais barata olhando apenas a guia. Contudo, o cliente compara duas propostas:
- Fornecedor A: preço de
R$ 100 mil, com crédito limitado (Simples tradicional) - Fornecedor B: preço de
R$ 100 mil, com crédito integral de IBS e CBS (regime regular)
Se o crédito do Fornecedor B reduzir o custo líquido da contratante, o Fornecedor A poderá sofrer pressão para conceder desconto ou até perder a venda.
Matriz rápida: sua empresa deve simular o híbrido?
| Pergunta | Sinal a favor do regime regular | Sinal a favor de manter no DAS |
|---|---|---|
| Há entradas tributadas relevantes? | Compras representam parcela alta da receita | Custos concentrados em folha |
| Para quem você vende? | Majoritariamente PJ do regime regular | Majoritariamente pessoa física |
| Cliente é sensível a crédito? | Sim, compara fornecedores por crédito | Não, compra pelo preço final |
| Estrutura fiscal aguenta? | Tem sistema e contabilidade consultiva | Operação enxuta, sem controle de créditos |
| Operação com itens de alíquota reduzida? | Sim (cesta básica, medicamentos, higiene) | Não |
O que muda na base de cálculo: atenção à receita bruta
A Resolução CGSN nº 190/2026 trouxe uma mudança que passa despercebida e pode afetar empresas próximas do teto do Simples:
O IBS e a CBS apurados pelo regime regular não integram a receita bruta da microempresa ou empresa de pequeno porte.
Para uma empresa perto do limite de R$ 4,8 milhões, isso altera a própria base que define faixa e enquadramento. É um ponto que precisa entrar na simulação.
Além disso, a LC 214/2025 ampliou o conceito de receita bruta para alcançar também as demais receitas da atividade principal, o que inclui itens como aluguéis operacionais e comissões. Isso afeta o enquadramento nas faixas e o cálculo da alíquota efetiva.
Sub limites
O Simples Nacional trabalha com sub limite de receita para o recolhimento de tributos estaduais e municipais. Sob a LC 214/2025, essa lógica passa a valer para o IBS dentro do regime unificado. São dois limites de R$ 3,6 milhões: um para o mercado interno e outro para exportação.
A CBS não está nesse rol e permanece no DAS mesmo se o sub limite for ultrapassado. Ou seja, o sub limite tira o IBS do Simples, mas não a CBS.
O passo a passo para decidir sem chutar
- Levante sua alíquota efetiva real dos últimos 12 meses, não a alíquota nominal da tabela do anexo
- Classifique a receita por tipo de cliente, separando CNPJ do lucro real, CNPJ do Simples e pessoa física
- Some o IBS e a CBS embutidos nas suas compras de mercadorias, insumos e serviços tomados
- Calcule o crédito sacrificado hoje, ou seja, a diferença entre o crédito integral e o crédito limitado do PGDAS nas vendas B2B
- Some o custo de conformidade: honorários contábeis adicionais, ajuste de sistema e horas de apuração
- Compare os dois totais e revise a conclusão antes de novembro de 2026, prazo final de cancelamento
Split payment: o impacto no fluxo de caixa
O regime regular também traz o split payment, previsto para entrar em vigor progressivamente. No split payment, o IBS e a CBS são retidos no momento da liquidação financeira da venda. Isso significa que a empresa recebe o valor líquido, não o bruto.
Para empresas com margem apertada, essa antecipação pode representar pressão significativa no fluxo de caixa. É mais um fator que precisa entrar na análise.
Revisão de contratos: o que precisa mudar
Um contrato que hoje prevê um preço fechado, sem detalhar o tratamento de novos tributos, pode gerar conflito quando IBS e CBS começarem a produzir impacto econômico efetivo.
Contratos de prestação continuada devem ser revisados quanto a:
- Cláusulas de tributos e preço líquido ou bruto
- Mudanças legislativas e reequilíbrio econômico
- Prazo de comunicação e documentação fiscal
- Tratamento do preço durante a transição
Não basta inserir genericamente que “os tributos estão incluídos”. A transição modifica tributos e mecanismos de crédito, e o contrato precisa refletir isso.
Conclusão: vale a pena sair do DAS?
Depende. Não existe resposta universal. A pergunta correta é:
Considerando quanto minha empresa fatura, quanto compra, quanto consegue aproveitar de créditos e para quem vende, qual alternativa produz o melhor resultado econômico?
Tende a valer a pena para:
- Negócios B2B com volume alto de insumos tributados
- Empresas que vendem para clientes do regime regular sensíveis a crédito
- Comércio e indústria com itens sujeitos a alíquota reduzida (60% a 100%)
Tende a NÃO valer a pena para:
- Venda predominante para consumidor final (B2C)
- Prestadores de serviços com custo concentrado em folha de pagamento
- Empresas com estrutura administrativa enxuta e poucos créditos
A janela de setembro de 2026 é o prazo para formalizar a escolha. Não espere janeiro de 2027 para começar a análise. O tempo de levantar dados, revisar contratos, classificar clientes e simular cenários é agora.
Se essa decisão parece complexa demais para fazer sozinho, é porque ela realmente é. Conte com um contador exclusivo que faça a simulação com os dados reais da sua empresa e ajude a escolher o caminho certo antes do prazo acabar.
Perguntas Frequentes
O que é o regime híbrido do Simples Nacional?
É a opção de recolher IBS e CBS fora da guia única do Simples Nacional, pelo regime regular de débito e crédito, mantendo IRPJ, CSLL e CPP no DAS. A previsão está na LC 214/2025 e a regulamentação cabe ao Comitê Gestor do Simples Nacional.
Até quando posso optar pelo Simples híbrido em 2026?
A janela vai de 1º a 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027. O cancelamento da escolha é aceito até novembro de 2026. Quem perder o prazo tem a janela de março de 2027, com efeitos no segundo semestre.
A empresa sai do Simples ao recolher IBS e CBS fora do DAS?
Não. A opção pelo regime regular de IBS e CBS não significa exclusão do Simples Nacional. Os demais tributos continuam seguindo as regras aplicáveis ao regime.
MEI precisa escolher entre regime híbrido e tradicional?
Não. O MEI está fora dessa escolha e segue no Anexo VII criado pela LC 214/2025, com valores fixos em regra transitória até 2033. O crédito gerado para clientes pessoa jurídica continua limitado.
O Simples híbrido é melhor para prestadores de serviços?
Não necessariamente. Prestadores intensivos em mão de obra costumam ter menos créditos. A opção pode fazer sentido quando os clientes empresariais valorizam o crédito, mas exige simulação com dados reais.
Quem compra de empresa do Simples terá crédito?
O tratamento do crédito depende da forma de apuração. Na opção regular, o crédito transferido é integral. No Simples tradicional, o crédito do comprador fica limitado ao montante correspondente aos tributos recolhidos no regime.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira.
Somos uma contabilidade 100% digital, com mais de 15.000 empresas atendidas em todo o Brasil. Nosso time de contadores cuida de tudo para você: abertura de empresa, obrigações fiscais, emissão de notas e muito mais, com atendimento humanizado e exclusivo.
Pronto para deixar a burocracia para trás?
👉 Acesse nosso site e conheça nossos planos
📲 Fale agora com um especialista pelo WhatsApp
📸 Nos acompanhe no Instagram
💡 Você pode se interessar: Pode usar o endereço de casa para abrir CNPJ? Guia da viabilidade de endereço
Tags:

Guilherme Carvalho
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.