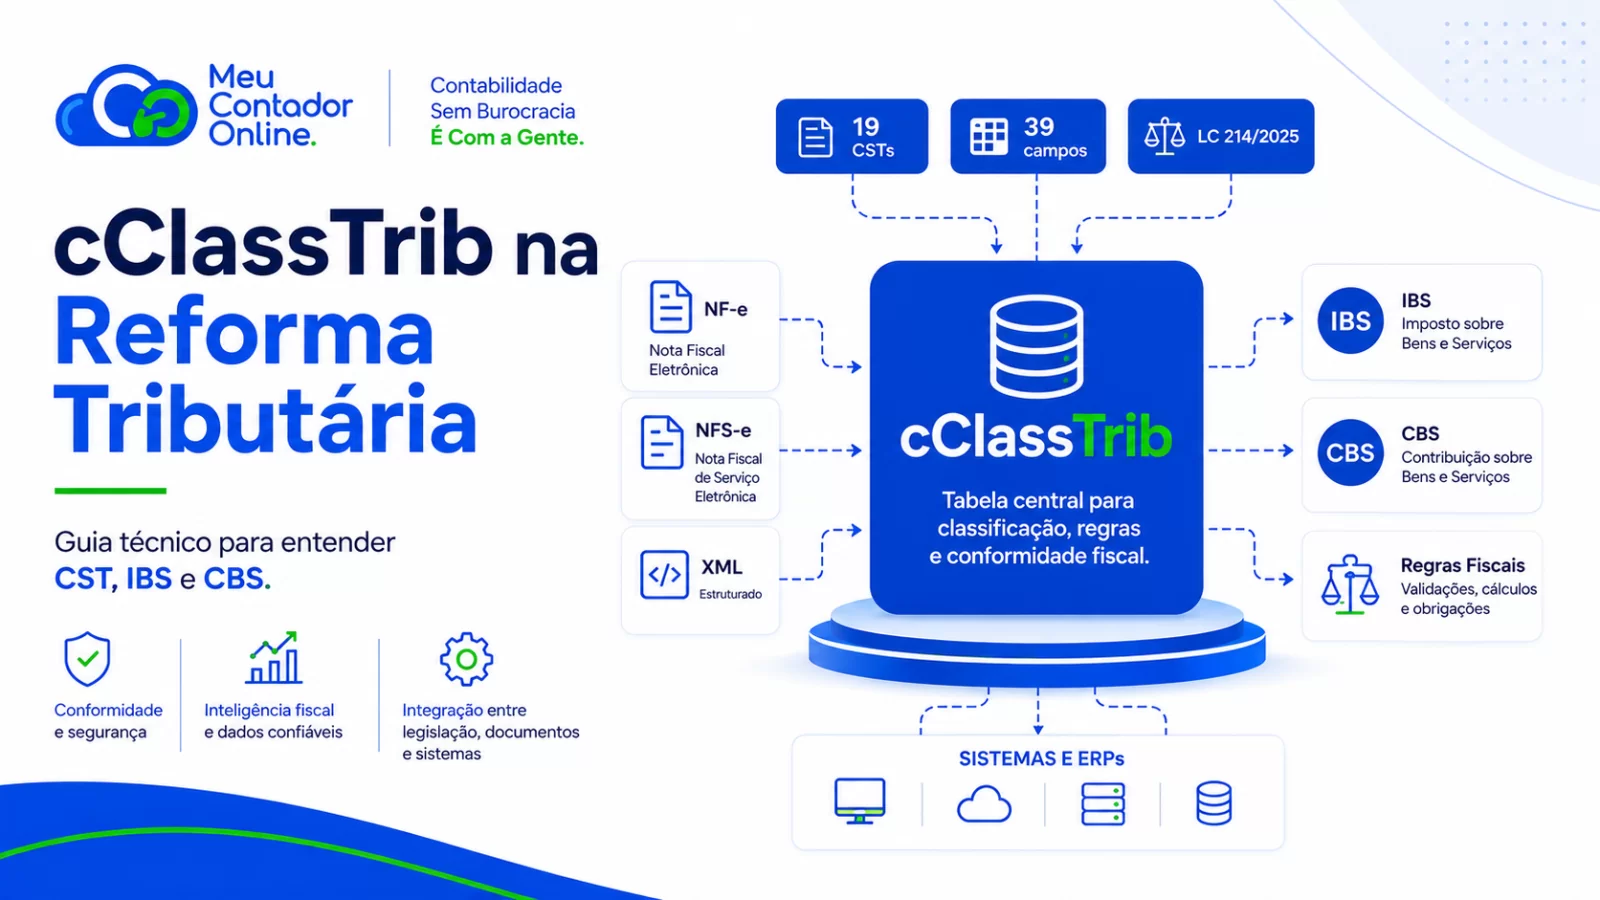
O cClassTrib é uma das tabelas mais importantes para entender como a Reforma Tributária do consumo sai da legislação e chega ao XML, ao ERP e à apuração do IBS e da CBS. Ele não é apenas um novo código fiscal: é uma taxonomia operacional que conecta a natureza jurídica da operação, o CST, a alíquota, reduções, diferimento, monofasia, créditos e os documentos fiscais eletrônicos compatíveis.
Neste guia técnico, o Meu Contador Online analisa a estrutura da tabela CST/cClassTrib, os 19 grupos de CST, os 39 campos técnicos do cClassTrib e as 142 classificações existentes na planilha pública de 03/10/2025 usada como base desta análise.
Atualização importante: a planilha analisada é de 03/10/2025. O Portal Nacional da NF-e publicou atualização posterior da tabela cClassTrib em 23/06/2026, por meio do Informe Técnico 2025.002 v.1.60. Para parametrização fiscal, deve-se sempre consultar a versão oficial vigente na data da operação.
O que é cClassTrib na Reforma Tributária?
O cClassTrib — Código de Classificação Tributária do IBS e da CBS identifica a hipótese tributária específica de uma operação e trabalha em conjunto com o CST IBS/CBS.
- CST: informa a natureza geral do tratamento tributário.
- cClassTrib: identifica a hipótese específica, seu fundamento e os parâmetros associados.
O CST 000, por exemplo, representa tributação integral, mas a tabela possui classificações próprias para situações integralmente tributadas, exploração de via e regimes automotivos incentivados. A alíquota pode ser semelhante; a natureza jurídica da operação não.
Base legal: EC 132/2023, LC 214/2025 e LC 227/2026
A arquitetura nasce da Emenda Constitucional nº 132/2023 e foi regulamentada principalmente pela Lei Complementar nº 214/2025, que instituiu IBS, CBS e Imposto Seletivo. Em 2026, a Lei Complementar nº 227/2026 complementou o sistema, inclusive em relação ao Comitê Gestor do IBS e ao processo administrativo tributário.
Na prática, o profissional precisa enxergar quatro camadas: Constituição → legislação complementar → regulamentos e atos conjuntos → documentação técnica dos documentos fiscais, CSTs e cClassTrib.
CST e cClassTrib: como os códigos se relacionam
Na maior parte da tabela, os três primeiros dígitos do cClassTrib correspondem ao CST. Assim, 200047 pertence ao CST 200 e identifica o tratamento de bares e restaurantes naquela versão da tabela.
O ponto essencial é que o CST não resolve sozinho o enquadramento. Duas operações dentro do CST 200 podem ter reduções, fundamentos legais e requisitos completamente diferentes.
Os 19 CSTs do IBS e da CBS
Para facilitar a leitura, os 19 CSTs podem ser organizados em quatro grandes famílias: tributação e alíquotas, desoneração ou postergação, monofasia e créditos, ajustes e regimes específicos.
1. Tributação e formação da alíquota
| CST | Tratamento | Leitura prática |
|---|---|---|
| 000 | Tributação integral | Aplicação integral do IBS e da CBS conforme a regra da operação. |
| 010 | Alíquotas uniformes | Tributação com alíquota uniforme prevista para regimes ou setores específicos. |
| 011 | Alíquotas uniformes reduzidas | Alíquota uniforme combinada com redução legal. |
| 200 | Alíquota reduzida | Hipóteses com redução percentual da alíquota do IBS e/ou da CBS. |
| 210 | Redução de alíquota com redutor de base | Combina redução da alíquota com redutor da base de cálculo. |
| 220 | Alíquota fixa | Tributação por alíquota fixa prevista no regime específico. |
| 221 | Alíquota fixa proporcional | Alíquota fixa aplicada de forma proporcional segundo a regra legal. |
| 222 | Redução de base de cálculo | A redução ocorre na base, e não diretamente na alíquota. |
2. Desoneração e postergação da tributação
| CST | Tratamento | Leitura prática |
|---|---|---|
| 400 | Isenção | A operação está dentro do campo de incidência, mas a lei concede isenção. |
| 410 | Imunidade e não incidência | A ausência de tributação decorre de imunidade constitucional ou não incidência. |
| 510 | Diferimento | O pagamento do tributo é deslocado para momento posterior. |
| 515 | Diferimento com redução de alíquota | Combina postergação da tributação com redução da alíquota. |
| 550 | Suspensão | A exigência fica suspensa enquanto forem atendidas as condições legais. |
3. Tributação monofásica
| CST | Tratamento | Leitura prática |
|---|---|---|
| 620 | Tributação monofásica | A incidência é concentrada em uma etapa da cadeia, com regras próprias de retenção, responsabilidade e operações subsequentes. |
4. Créditos, ajustes e regimes específicos
| CST | Tratamento | Leitura prática |
|---|---|---|
| 800 | Transferência de crédito | Representa hipóteses de transferência de créditos de IBS/CBS. |
| 810 | Ajuste de IBS na Zona Franca de Manaus | Tratamento específico ligado ao crédito presumido e à ZFM. |
| 811 | Ajustes | Utilizado em hipóteses de ajustes que interferem na apuração. |
| 820 | Tributação em declaração de regime específico | Operações cuja tributação é complementada ou representada em declaração específica. |
| 830 | Exclusão de base de cálculo | Determinados valores são excluídos da base antes da apuração do tributo. |
Por que essa divisão ajuda? Porque ela permite identificar primeiro a natureza econômica do tratamento — tributação normal, redução, desoneração, postergação, monofasia ou ajuste — e só depois avançar para o cClassTrib específico daquela operação.
Os 39 campos da tabela cClassTrib
A tabela é muito mais do que uma lista de códigos. Cada linha funciona como uma matriz de regras jurídicas e técnicas.
| Campo | Função |
|---|---|
| CST-IBS/CBS | Situação tributária geral à qual o cClassTrib pertence. |
| Descrição CST-IBS/CBS | Descrição do tratamento tributário geral. |
| cClassTrib | Código de classificação tributária específico. |
| Nome cClassTrib | Nome resumido da hipótese. |
| Descrição cClassTrib | Descrição operacional detalhada. |
| LC Redação | Redação ou síntese do fundamento legal. |
| LC 214/25 | Dispositivo correspondente da LC 214/2025. |
| Tipo de Alíquota | Informa se a alíquota é padrão, uniforme, fixa ou possui outro tratamento. |
| pRedIBS | Percentual de redução da alíquota do IBS. |
| pRedCBS | Percentual de redução da alíquota da CBS. |
| ind_RedutorBC | Indica utilização de redutor de base de cálculo. |
| ind_gTribRegular | Indica necessidade do grupo de tributação regular. |
| ind_gCredPresOper | Indica crédito presumido na operação. |
| ind_gMonoPadrao | Indica grupo padrão de tributação monofásica. |
| ind_gMonoReten | Indica retenção na tributação monofásica. |
| ind_gMonoRet | Indica tributo monofásico anteriormente retido ou por responsabilidade. |
| ind_gMonoDif | Indica diferimento dentro da sistemática monofásica. |
| ind_gEstornoCred | Indica necessidade de estorno de crédito. |
| Crédito para | Identifica o beneficiário do crédito, quando aplicável. |
| dIniVig | Data inicial de vigência. |
| dFimVig | Data final de vigência, quando existente. |
| DataAtualização | Data da atualização daquela regra. |
| indNFeABI | Indicador técnico de utilização no respectivo ambiente/modelo. |
| indNFe | Compatibilidade com NF-e. |
| indNFCe | Compatibilidade com NFC-e. |
| indCTe | Compatibilidade com CT-e. |
| indCTeOS | Compatibilidade com CT-e OS. |
| indBPe | Compatibilidade com BP-e. |
| indBPeTA | Compatibilidade com BP-e TA. |
| indBPeTM | Compatibilidade com BP-e TM. |
| indNF3e | Compatibilidade com NF3e. |
| indNFSe | Compatibilidade com NFS-e. |
| indNFSe Via | Indicador específico de NFS-e para exploração de via. |
| indNFCom | Compatibilidade com NFCom. |
| indNFAg | Compatibilidade com o documento correspondente ao indicador NFAg. |
| indNFGas | Compatibilidade com o documento correspondente ao indicador NFGas. |
| indDERE | Uso/compatibilidade com a Declaração de Regimes Específicos. |
| ANEXO | Anexo da legislação relacionado à classificação. |
| Link | Ligação para a fonte legal ou técnica associada. |
Como interpretar cada família de CST
CST 000 — Tributação integral
Na versão analisada, reúne 000001, 000002, 000003 e 000004: situações tributadas integralmente, exploração de via e dois regimes automotivos incentivados. Isso mostra que tributação integral não significa necessariamente uma operação genérica.
CST 010 — Alíquotas uniformes
Abrange operações do FGTS não realizadas pela Caixa e operações do serviço financeiro. A lógica é setorial e não deve ser tratada como simples alíquota padrão.
CST 011 — Alíquotas uniformes reduzidas
Inclui planos de assistência funerária, planos de saúde, intermediação de planos, concursos e prognósticos e planos de saúde de animais domésticos. A tabela registra reduções de 60% ou 30%, conforme a hipótese.
CST 200 — Alíquota reduzida
É o maior grupo da planilha analisada, com 52 classificações. Reúne hipóteses de redução de 30%, 40%, 50%, 60%, 70%, 80% e 100%.
Entre as reduções de 100% aparecem alimentos da cesta prevista em anexo, dispositivos médicos e de acessibilidade em determinadas hipóteses, medicamentos, produtos hortícolas, operações ligadas ao FGTS, cooperativas, Zona Franca de Manaus e Áreas de Livre Comércio.
O cClassTrib 200025, relacionado ao Prouni, é um exemplo especialmente didático: na versão analisada, a redução é de 60% para IBS e 100% para CBS. Isso demonstra por que os dois tributos precisam ser parametrizados separadamente.
O bloco de 60% abrange, entre outros, educação, saúde humana, dispositivos médicos, medicamentos, alimentos, higiene e limpeza, produtos agropecuários, insumos, produções artísticas, educação desportiva e determinadas operações ligadas à soberania. Já 40% alcança, por exemplo, bares e restaurantes, hotelaria, parques, transportes e agências de turismo. A redução de 30% aparece na prestação de serviços de determinadas profissões intelectuais.
CST 210 — Redução com redutor de base
Contém hipóteses imobiliárias com redução de alíquota combinada com redutor social da base. É um exemplo claro de por que “alíquota” e “base de cálculo” precisam ser modeladas separadamente.
CST 220, 221 e 222
Tratam, respectivamente, de alíquota fixa, alíquota fixa proporcional e redução de base de cálculo. Há forte presença de regras imobiliárias e uma hipótese específica de transporte internacional de passageiros.
CST 400 — Isenção
Na versão analisada, contém o fornecimento de determinados serviços de transporte público coletivo rodoviário e metroviário. Isenção não deve ser confundida com imunidade, não incidência ou redução de 100%.
CST 410 — Imunidade e não incidência
É um dos maiores grupos, com 27 classificações. Abrange bonificações, transferências entre estabelecimentos do mesmo contribuinte, doações, exportações, entes públicos, entidades religiosas, partidos políticos, livros e periódicos, radiodifusão gratuita, ouro ativo financeiro, operações com resíduos, produtor rural e transportador autônomo não contribuintes, além de hipóteses de exclusão e consolidação de propriedade.
O código 410999 é residual e deve ser usado com especial cautela: classificações genéricas nunca substituem a análise jurídica do fato concreto.
CST 510 e 515 — Diferimento
O diferimento desloca o momento de exigência do tributo; não o transforma em isenção. O CST 515 demonstra ainda que diferimento pode coexistir com redução de 60%.
CST 550 — Suspensão
Possui 21 classificações fortemente ligadas ao comércio exterior e regimes aduaneiros: trânsito, depósito, permanência temporária, aperfeiçoamento, Repetro, ZPE, infraestrutura, atividade naval, bens de capital, ZFM e Áreas de Livre Comércio.
CST 620 — Tributação monofásica
Contém seis hipóteses ligadas a combustíveis: monofasia padrão, responsabilidade por retenção, tributos retidos, misturas de EAC e gasolina A e combustível cuja tributação já ocorreu anteriormente. A posição do contribuinte na cadeia muda o código aplicável.
CST 800, 810 e 811 — Créditos e ajustes
Esses grupos demonstram que a arquitetura também transporta movimentos de crédito e ajustes: fusão, cisão, incorporação, cooperativas, crédito presumido de IBS na ZFM, anulação de créditos, notas não processadas e desenquadramento do Simples Nacional.
CST 820 — Regimes específicos
Reúne seis classificações associadas a documentos e informações de planos de saúde, assistência funerária, planos de saúde animal, concursos de prognósticos, alienação de imóveis e exploração de via. É um grupo diretamente relacionado à lógica da DeRE.
CST 830 — Exclusão de base
Na versão analisada, contempla documento com exclusão da base de IBS e CBS de determinados valores relativos à energia elétrica fornecida pela distribuidora à unidade consumidora.
cClassTrib não é cadastro de produto
Um erro de implantação seria acrescentar ao ERP apenas uma coluna “cClassTrib do produto”. O mesmo bem ou serviço pode receber tratamentos diferentes conforme fornecedor, adquirente, destino, finalidade, regime, localização, benefício e data.
NCM, NBS, CNAE e CFOP podem participar da determinação, mas não substituem a análise da operação juridicamente considerada.
Como deve funcionar um motor de determinação tributária
- Identificar produto ou serviço.
- Identificar fornecedor e adquirente.
- Determinar natureza, destino e local da operação.
- Verificar regime, benefício e condições legais.
- Determinar o CST.
- Determinar o cClassTrib.
- Aplicar alíquota, redução, redutor, diferimento, monofasia e créditos.
- Validar o documento fiscal permitido.
- Gerar o XML.
- Levar a informação à apuração.
Versionamento e vigência são parte da regra
Os campos dIniVig, dFimVig e DataAtualização mostram que a classificação é temporal. Um sistema tecnicamente maduro deveria armazenar código, versão da tabela, vigência, fundamento legal e documentos permitidos.
A necessidade é concreta: em 23/06/2026 o Portal Nacional da NF-e informou nova atualização das tabelas de Crédito Presumido e cClassTrib no Informe Técnico 2025.002 v.1.60.
cClassTrib e documentos fiscais eletrônicos
A tabela possui indicadores específicos para NF-e, NFC-e, CT-e, CT-e OS, BP-e, NF3e, NFS-e, NFCom e DeRE, entre outros. Portanto, nem todo cClassTrib é válido para todo documento fiscal.
Para entender como IBS e CBS estão chegando à emissão, leia também CBS e IBS na Nota Fiscal: o que mudou e como corrigir erros.
2026: ano de teste e preparação operacional
As orientações oficiais da Receita Federal tratam 2026 como ano de teste do IBS e da CBS e exigem acompanhamento dos leiautes, Notas Técnicas e atos conjuntos aplicáveis. Em julho de 2026, RFB e CGIBS também publicaram cronograma específico de implementação dos documentos fiscais eletrônicos.
Simples Nacional e transição para 2027
Empresas do Simples também precisam acompanhar essa nova linguagem. A transição para 2027 envolve regras próprias de documentos e recolhimento. Veja Reforma Tributária em 2026: o que muda para o Simples Nacional e Como se preparar para a transição tributária de 2026 para 2027.
cClassTrib, crédito e split payment
Quanto mais integrados estiverem documento fiscal, apuração e pagamento, mais importante será a qualidade da classificação. Um erro do fornecedor pode afetar também a qualidade das informações utilizadas pelo adquirente para seus créditos.
Esse tema conversa diretamente com o split payment e seus efeitos sobre o fluxo de caixa.
Checklist técnico para empresas e escritórios contábeis
- inventariar todas as operações;
- revisar NCM, NBS e cadastros fiscais;
- mapear os dispositivos da LC 214/2025 aplicáveis;
- determinar CST e cClassTrib por cenário;
- validar reduções de IBS e CBS separadamente;
- mapear diferimento, monofasia, redutor, crédito presumido e estorno;
- validar o DF-e permitido;
- implementar vigência e versionamento;
- testar vendas, devoluções, transferências, exportações e operações especiais;
- auditar periodicamente a parametrização contra a tabela oficial vigente.
Perguntas frequentes sobre cClassTrib
O que significa cClassTrib?
É o Código de Classificação Tributária utilizado para detalhar o tratamento de IBS e CBS de uma operação, em conjunto com o CST.
Qual é a diferença entre CST e cClassTrib?
O CST representa a situação tributária geral; o cClassTrib identifica a hipótese específica, com fundamento legal e parâmetros adicionais.
O cClassTrib substitui NCM ou CFOP?
Não. São códigos com finalidades diferentes e que podem coexistir no processo de determinação tributária.
Existe um cClassTrib fixo para cada produto?
Não necessariamente. O código pode variar conforme natureza da operação, adquirente, destino, regime, benefício e outras condições.
Qual tabela cClassTrib usar em 2026?
Use sempre a versão oficial vigente na data da operação. A planilha analisada neste artigo é de 03/10/2025 e houve atualização posterior em 23/06/2026.
Redução de 100% é igual a isenção?
Não se deve tratar os conceitos como sinônimos. A técnica legal e seus efeitos precisam ser analisados conforme a legislação aplicável.
Por que o cClassTrib é tão importante para ERPs?
Porque ele ajuda a transformar a norma tributária em regra estruturada, conectando CST, base legal, alíquota, redução, créditos, regimes específicos, vigência e documento fiscal.
Conclusão: o cClassTrib é o dicionário operacional da Reforma Tributária
A Reforma Tributária não está apenas substituindo tributos. Ela está mudando a forma como a regra fiscal é descrita, transmitida, calculada e fiscalizada.
Ao selecionar um cClassTrib, o sistema associa a operação a uma hipótese legal, um CST, parâmetros de cálculo, indicadores técnicos, documentos fiscais e uma vigência. Por isso, compreender o cClassTrib é compreender como a Reforma Tributária será transformada em software, XML, cálculo, crédito, apuração e fiscalização.
Nota técnica: este conteúdo tem finalidade informativa e foi elaborado com base na LC 214/2025, LC 227/2026, documentação oficial da Reforma e na tabela CST/cClassTrib pública de 03/10/2025. Para decisões fiscais e parametrizações, consulte a legislação consolidada e a tabela oficial vigente.
Referências e leituras complementares

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.