Saber o que muda com o split payment em 2028 é fundamental para qualquer empresário que esteja tentando planejar seu fluxo de caixa para os próximos anos. O novo cronograma traz um alívio imediato, mas não elimina a necessidade de preparação.
Durante meses, a Reforma Tributária trouxe uma imagem desconfortável para quem administra uma empresa: a de que parte do dinheiro de cada venda poderia deixar de chegar à conta bancária porque o IBS e a CBS seriam separados automaticamente no momento do pagamento.
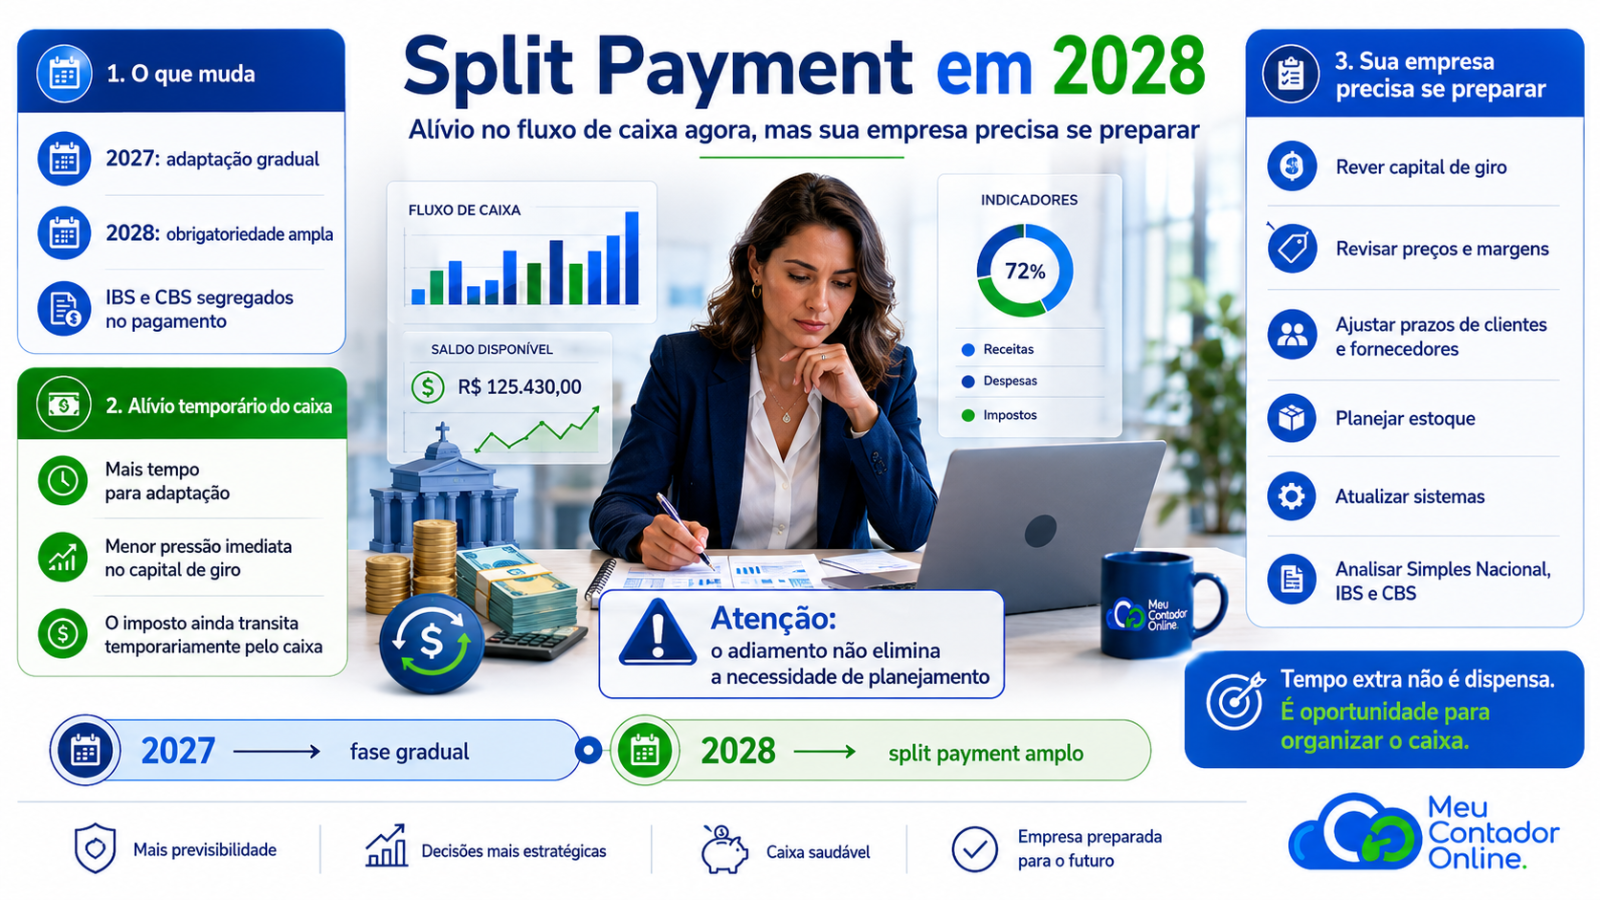
Agora, o cronograma ganha mais tempo. A Receita Federal trabalha com a previsão de que a obrigatoriedade geral do split payment ocorra em 2028, enquanto 2027 deverá funcionar como uma etapa gradual e facultativa em determinadas operações, à medida que instituições financeiras, sistemas de pagamento e contribuintes se adaptam.
Para as empresas, isso representa alívio. Mas há algo curioso no alívio: ele pode nos fazer esquecer aquilo que o provocou.
Talvez o maior risco agora seja pensar: “Então não preciso mais me preocupar com split payment.”
Precisa. Talvez até mais. Porque o empresário ganhou algo que raramente aparece no balanço, mas pode valer muito: tempo para se preparar.
O que é split payment e por que ele muda o fluxo de caixa?
Split payment significa, em tradução simples, pagamento dividido. Na prática, é o mecanismo pelo qual a parcela correspondente ao IBS e à CBS poderá ser segregada no momento da liquidação financeira do pagamento e recolhida ao Fisco.
A Lei Complementar nº 214 disciplina o recolhimento na liquidação financeira e determina que a implementação do split payment ocorra de forma gradual. A legislação também prevê a possibilidade de hipóteses facultativas durante essa implantação.
De forma simplificada, hoje a dinâmica normalmente é:
Cliente paga → empresa recebe → empresa apura os tributos → empresa paga os tributos posteriormente.
Com o split payment:
Cliente paga → sistema identifica IBS e CBS → imposto é segregado → empresa recebe o restante.
É uma mudança tributária. Mas, para quem administra uma empresa, é sobretudo uma mudança financeira.
Split payment 2028: o que realmente foi adiado?
Aqui precisamos ser tecnicamente precisos. Não é correto afirmar que a Reforma Tributária foi adiada para 2028. Ela continua avançando.
O que ganhou um cronograma mais longo é a obrigatoriedade ampla do split payment. A própria legislação prevê implementação gradual, enquanto a Receita e o Comitê Gestor do IBS continuam desenvolvendo a infraestrutura necessária.
A Receita Federal mantém uma página oficial com a legislação e os atos técnicos da Reforma Tributária do Consumo, inclusive documentos relacionados à Plataforma Pública do Split Payment.
Por isso, a leitura correta é:
o empresário ganhou mais tempo para adaptação, mas o mecanismo continua previsto e as empresas precisam se preparar.
O que continua mudando em 2027?
Mesmo sem a obrigatoriedade ampla do split payment, 2027 continua sendo um ano central da Reforma Tributária. Empresas precisarão acompanhar regras de IBS e CBS, documentos fiscais, créditos tributários, sistemas, opção de recolhimento e seus reflexos comerciais.
Esse ponto é especialmente importante para empresas do Simples Nacional que vendem para outras empresas. A possibilidade de geração ou aproveitamento de créditos pode alterar competitividade e regime ideal.
Se sua empresa está no Simples, vale ler também nosso guia sobre Simples híbrido ou Simples Nacional tradicional em 2027 e o artigo sobre quais despesas realmente geram créditos de IBS e CBS.
O split payment pode esperar um pouco. A Reforma Tributária, não.
Por que o adiamento do split payment alivia o fluxo de caixa?
Imagine uma empresa que venda R$ 100 mil por mês. Hoje, em muitas operações, esse dinheiro entra primeiro na conta e os tributos são pagos posteriormente.
É importante dizer: o dinheiro referente ao imposto nunca foi lucro da empresa. Mas, temporariamente, ele circula pelo caixa.
E caixa tem memória. Ele paga fornecedor. Cobre folha. Compra mercadoria. Suporta atraso de cliente. Atravessa os dias entre pagar e receber.
Com o split payment, parte desse dinheiro deixa de fazer essa pequena viagem pela conta bancária da empresa. A parcela referente ao IBS e à CBS poderá ser segregada durante a liquidação financeira.
Por isso, o adiamento representa um respiro de liquidez e capital de giro.
Mas respiro não é cura.
O caixa pode parecer saudável porque está usando dinheiro que não é dele
Existe uma realidade que pouca gente gosta de observar. Muitas empresas financiam parte da operação utilizando temporariamente tributos que ainda não venceram, fornecedores ainda não pagos, recebíveis futuros, antecipação de cartão e limites bancários.
No extrato, há dinheiro. Mas nem todo dinheiro disponível é dinheiro livre.
O split payment tende a tornar essa realidade mais visível, porque quando o imposto deixa de passar pela conta a empresa começa a descobrir quanto de seu caixa era realmente operacional.
É quase como apagar uma luz muito forte de um ambiente. No início parece que tudo ficou mais escuro. Depois os olhos se acostumam. E você começa a enxergar aquilo que antes a claridade escondia.
Exemplo prático: como o split payment 2028 pode alterar o caixa
Imagine uma empresa com faturamento mensal de R$ 200.000. No modelo atual, em muitas operações, o valor integral entra inicialmente no caixa e a obrigação tributária é liquidada depois.
| Etapa | Modelo atual simplificado | Com split payment |
|---|---|---|
| Cliente realiza o pagamento | R$ 200.000 | R$ 200.000 |
| IBS/CBS | Pago posteriormente | Segregado na liquidação |
| Valor que chega inicialmente ao caixa | Maior | Menor |
| Disponibilidade temporária | Maior | Menor |
O ponto central não é apenas quanto a empresa paga, mas quando o dinheiro fica disponível.
E fluxo de caixa é exatamente isso: não apenas quanto dinheiro existe, mas quando ele existe.
Split payment não significa, por si só, aumento de imposto
O split payment trata fundamentalmente da forma e do momento do recolhimento. Ele não é, por si só, uma nova alíquota.
Por isso, a pergunta que muitos empresários poderão fazer não será “por que estou pagando mais imposto?”, mas sim: “por que entrou menos dinheiro na minha conta hoje?”
Essa diferença é enorme, porque a empresa costuma tomar decisões olhando para o banco.
A empresa ganhou tempo. O que fazer antes de 2028?
Você pode usar o período até 2028 para esquecer o assunto. Ou pode usá-lo como laboratório.
A segunda opção é muito melhor.
1. Faça uma simulação do split payment hoje
Pegue os últimos 12 meses de faturamento e estime quanto da disponibilidade atual deixaria de circular temporariamente pelo caixa quando o mecanismo estiver plenamente aplicado à sua operação.
Depois faça uma pergunta simples: se esse dinheiro não tivesse entrado na minha conta, minha empresa teria conseguido operar normalmente?
2. Descubra sua necessidade real de capital de giro
Capital de giro não é apenas dinheiro guardado para emergência. É o recurso necessário para financiar o intervalo entre pagar e receber.
Se o fornecedor recebe em 15 dias e o cliente paga em 60, quem financia os outros 45 dias? Sua empresa.
Por isso, acompanhe prazo médio de recebimento, prazo médio de pagamento, necessidade de estoque, ciclo financeiro e reserva mínima de caixa.
3. Reveja os prazos comerciais
Muitas empresas vendem prazo como se prazo não tivesse preço. Tem.
Se você vende hoje e recebe daqui a 60 dias, está oferecendo duas coisas: um produto ou serviço e um financiamento.
Com menor disponibilidade temporária de caixa, os prazos concedidos aos clientes precisam conversar com folha, fornecedores, despesas fixas e estoque.
4. Gestão de estoque deixa de ser detalhe
No comércio, estoque pode ser um dos pontos mais críticos. Uma empresa pode estar rica em mercadoria e pobre em caixa.
Produto parado representa dinheiro parado. Produto de giro lento representa capital financiando prateleira.
Antes de 2028, vale revisar produtos de baixo giro, estoque mínimo e máximo, prazo médio de permanência e condições comerciais com fornecedores.
5. Reveja sua formação de preço
O split payment conversa diretamente com precificação. Preço não deveria ser apenas custo mais margem desejada.
Ele precisa considerar impostos, custos variáveis, taxas financeiras, prazo de recebimento, custo de capital, inadimplência, estoque, custos fixos e lucro.
Para aprofundar esse ponto, veja nosso artigo Como calcular preço de venda: a matemática por trás de um preço que não quebra sua empresa.
Uma empresa com margem apertada pode descobrir que o maior problema de 2028 não será o split payment. Será perceber que já cobrava pouco antes dele.
6. Simule uma reserva equivalente ao dinheiro que deixará de circular
Uma estratégia prudencial é criar internamente uma simulação. Em vez de esperar a obrigatoriedade, a empresa pode separar gradualmente parte do montante que deixaria de ficar disponível.
Por exemplo: começar com 20%, avançar para 40%, depois 60% e, mais adiante, testar uma operação próxima do novo modelo.
Não é uma regra universal. É um exercício de preparação financeira.
7. Reveja a antecipação de recebíveis
Empresas que dependem constantemente de antecipação de cartão precisam observar a própria estrutura. Antecipar pode ser útil, mas tem custo.
A LC 214 prevê expressamente que a liquidação antecipada de recebíveis não altera a obrigação de segregação e recolhimento do IBS e da CBS quando o split payment se aplicar.
Quando a antecipação vira condição permanente de sobrevivência, talvez o problema esteja em outro lugar: preço, margem, prazo, estoque ou capital de giro.
Split payment e Simples Nacional
Empresas do Simples Nacional não deveriam tratar o tema como algo distante. A regulamentação do regime está sendo adaptada à Reforma Tributária e as escolhas relacionadas a IBS e CBS podem afetar créditos, competitividade e relacionamento B2B.
É aqui que ganha importância a análise entre Simples tradicional e modelos de recolhimento que permitam tratamento diferente de IBS e CBS.
O melhor caminho não será definido apenas pela alíquota nominal. Será preciso considerar carga efetiva, geração de créditos, perfil dos clientes, fornecedores, margem e cadeia tributária.
Também recomendamos o artigo Simples Nacional em 2026: decisões que definem os impostos da empresa em 2027.
Split payment e empresas de serviços
Prestadores de serviços merecem atenção especial. Muitas empresas do setor possuem poucos créditos tributários, alto peso de mão de obra, custos fixos relevantes e margens pressionadas.
Imagine uma consultoria que recebe R$ 100 mil por mês. A folha vence no início do mês, softwares e estrutura continuam pedindo dinheiro todos os dias, enquanto clientes pagam em 30 ou 45 dias.
O imposto, porém, poderá seguir outro caminho antes de chegar à conta.
É exatamente aí que o planejamento financeiro deixa de ser assunto de planilha e passa a ser condição de sobrevivência.
Split payment no comércio
No comércio, a história ganha outro personagem: o estoque.
A empresa compra mercadoria, paga fornecedor, armazena produto, vende, recebe e repõe estoque. Existe um ciclo financeiro inteiro entre essas etapas.
Quando o imposto passa a ser segregado automaticamente, a disponibilidade de caixa entre uma etapa e outra pode diminuir. Por isso comerciantes precisam observar giro, prazo, margem, CMV, cartão, antecipação e fornecedores.
O que muda nos sistemas das empresas?
Muito. O split payment depende de integração entre documento fiscal eletrônico, meio de pagamento, operação realizada, valor do IBS, valor da CBS, pagamento e conciliação.
A Receita Federal e o Comitê Gestor já publicaram documentação técnica para a Plataforma Pública do Split Payment, o que mostra que a preparação tecnológica está avançando mesmo com a implantação gradual.
Isso significa que ERPs, emissores fiscais e sistemas financeiros precisam acompanhar a evolução da Reforma Tributária.
2028 pode parecer distante no calendário. Para desenvolvimento e implantação de sistemas, não é.
2027 será o ensaio geral do split payment 2028
Talvez essa seja a melhor maneira de entender o próximo ano.
2027 não será um ano morto. Será um ano de preparação.
Observar. Testar. Corrigir. Medir. Adaptar.
Quando uma mudança obrigatória chega de uma vez, o empresário reage. Quando ela chega gradualmente, ele pode planejar.
E planejamento costuma ser mais barato que reação.
Para complementar esta leitura, veja também nosso artigo anterior sobre split payment, fluxo de caixa e precificação.
O que o empresário deveria perguntar ao contador agora?
- Quanto dinheiro deixará de circular temporariamente na minha conta?
- Qual será minha necessidade de capital de giro?
- Meu preço continua adequado?
- Meu regime tributário é o melhor para 2027?
- Meus clientes aproveitam créditos?
- Qual modelo de recolhimento faz mais sentido?
- Quanto tenho de estoque parado?
- Meu prazo de clientes é maior que o prazo dos fornecedores?
- Minha empresa sobreviveria hoje se o split payment já estivesse valendo?
Essa última pergunta é incômoda. E justamente por isso é uma ótima pergunta.
A contabilidade terá um papel ainda maior
Durante muito tempo, o empresário brasileiro associou contador principalmente a imposto, guia, folha e obrigação acessória.
Tudo isso continua importante. Mas a Reforma Tributária aumenta a necessidade de uma contabilidade mais próxima da gestão.
Agora, decisões tributárias conversam diretamente com preço, caixa, margem, clientes, fornecedores, estoque e tecnologia.
Se ainda existe dúvida sobre esse novo papel, leia também por que a empresa continuará precisando de contador após a Reforma Tributária.
Como o Meu Contador Online pode ajudar sua empresa
No Meu Contador Online, acreditamos que a contabilidade não deveria chegar depois da decisão. Ela deveria estar presente antes.
Antes de escolher o regime. Antes de alterar preço. Antes de comprometer o caixa. Antes de uma mudança tributária entrar em vigor.
Por isso combinamos tecnologia com atendimento humano e contador exclusivo, permitindo que o profissional conheça a operação e acompanhe as mudanças que realmente afetam cada cliente.
A Reforma Tributária não será igual para todas as empresas. O impacto dependerá do setor, regime, margem, fornecedores, clientes e estrutura financeira.
A lei é a mesma. A empresa nunca é.
O verdadeiro risco não está em 2028
Pode parecer estranho. Estamos falando de split payment em 2028, mas o verdadeiro risco não está necessariamente em 2028.
Está nas decisões tomadas antes.
No preço que não foi corrigido. No estoque que cresceu demais. No cliente que recebeu prazo excessivo. No capital de giro que nunca foi formado. Na margem que parecia lucro. No dinheiro do imposto que parecia caixa.
Existem erros que fazem barulho.
Outros apenas ficam ali. Silenciosos. Esperando o calendário alcançá-los.
Checklist: sua empresa está pronta para o split payment 2028?
Financeiro
- Minha empresa possui reserva de caixa?
- Conheço meu ciclo financeiro?
- Sei meu prazo médio de recebimento?
- Sei meu prazo médio de pagamento?
- Dependo de antecipação?
Preço
- Conheço minha margem de contribuição?
- Meu preço incorpora custo financeiro?
- Descontos são concedidos com critério?
- Sei minha margem líquida real?
Estoque
- Conheço meu giro?
- Tenho produtos parados?
- Quanto dinheiro existe imobilizado em mercadoria?
Tributário
- Meu regime é adequado?
- Já simulei IBS e CBS?
- Avaliei as opções aplicáveis ao Simples?
- Meus clientes valorizam créditos?
Tecnologia
- Meu ERP está preparado?
- Minha emissão fiscal está atualizada?
- Financeiro e fiscal conversam?
- Minha conciliação consegue identificar cada operação?
Se várias respostas forem “não”, existe trabalho a fazer.
E isso não é necessariamente ruim.
Você ainda tem tempo.
Perguntas frequentes sobre split payment 2028
O split payment será obrigatório em 2028?
A Receita Federal trabalha com 2028 para a obrigatoriedade geral, dentro de uma implantação gradual. O cronograma operacional deve ser acompanhado conforme os atos regulatórios forem publicados.
O split payment foi cancelado?
Não. O mecanismo continua previsto na legislação da Reforma Tributária. A LC 214 determina sua implementação gradual e permite que atos conjuntos estabeleçam hipóteses facultativas.
O split payment começa em 2027?
2027 deverá funcionar como fase de implementação e adaptação antes da aplicação mais ampla do mecanismo.
O split payment aumenta impostos?
Não necessariamente. Ele é um mecanismo de segregação e recolhimento. O impacto mais visível para muitas empresas poderá ocorrer no fluxo de caixa e no momento da disponibilidade financeira.
O que acontece com o fluxo de caixa?
Parte do valor referente ao IBS e à CBS poderá ser direcionada diretamente ao Fisco durante a liquidação, reduzindo o valor que transita temporariamente pela conta da empresa.
O Simples Nacional será afetado?
Sim. Empresas do Simples também precisam acompanhar as regras de IBS e CBS, especialmente quando atuam no mercado B2B e quando os créditos tributários influenciam a decisão dos clientes.
Devo começar a me preparar agora?
Sim. Capital de giro, formação de preço, estoque, prazos, sistemas e regime tributário já podem ser revisados.
Conclusão: o split payment 2028 foi empurrado para frente. O planejamento não deveria ser.
O split payment não desapareceu. O caminho para sua aplicação ampla ficou mais gradual e aponta para 2028.
E isso traz alívio.
Alívio para o sistema financeiro. Alívio para os sistemas. Alívio para as empresas. Alívio para o caixa.
Mas existe uma diferença entre alívio e solução.
A solução é preparar a empresa.
Porque em 2028 talvez o empresário abra o internet banking e veja menos dinheiro entrando. Mas aquele momento terá começado muito antes.
Começou no preço escolhido. No prazo concedido. No estoque comprado. Na margem aceita. Na reserva que não foi feita.
Ou na reserva que começou a ser feita agora.
O split payment foi empurrado para frente. O planejamento não deveria ser.
Fontes oficiais e leituras recomendadas
Tags:

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.