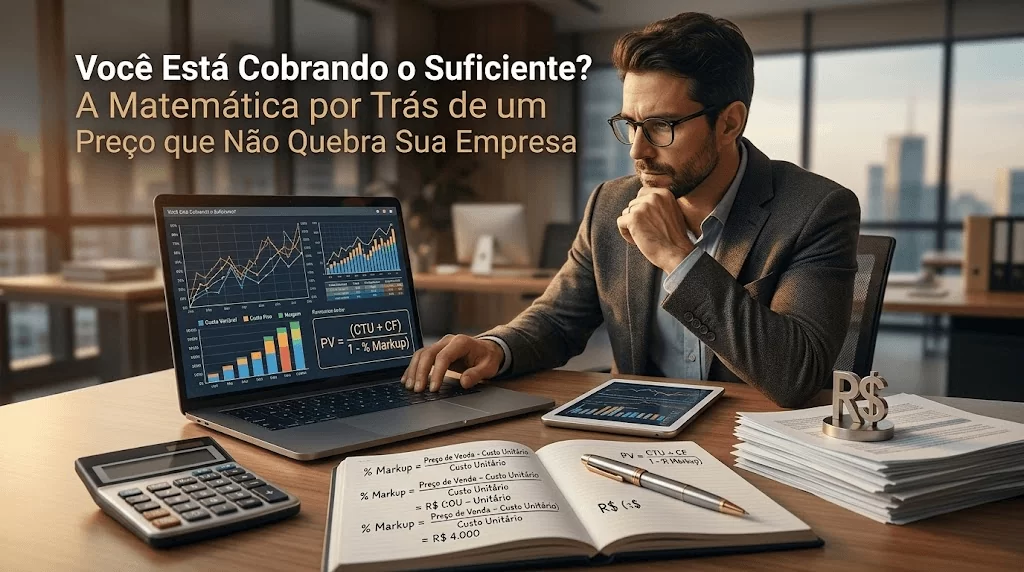
Existe uma pergunta aparentemente simples que pode decidir o futuro de uma empresa: quanto você deveria cobrar pelo que vende?
Não quanto o concorrente cobra. Não quanto o cliente gostaria de pagar. Não quanto parece razoável. Mas quanto sua empresa precisa cobrar para pagar tudo o que precisa ser pago, remunerar o capital investido e ainda produzir lucro.
Muitas empresas que parecem ter problema de vendas têm, na verdade, um problema de preço. Vendem, faturam, trabalham, contratam, pagam fornecedores e, no final do mês, sobra pouco dinheiro — ou não sobra nada.
Então o empresário tenta resolver o problema aumentando o faturamento. Vende mais. E descobre uma das situações mais cruéis da administração de uma pequena empresa: é perfeitamente possível vender mais e ganhar menos.
Isso acontece quando o preço foi formado de maneira errada. E preço errado multiplicado por muitas vendas não corrige o problema. Multiplica o problema.
Como calcular o preço de venda corretamente?
A lógica básica é relativamente simples. O preço precisa ser suficiente para suportar pelo menos quatro grandes grupos:
- custo direto do produto ou serviço;
- despesas variáveis relacionadas à venda;
- parcela dos custos fixos da empresa;
- lucro desejado.
O problema começa quando o empresário considera apenas o primeiro e o quarto. Por exemplo: “Meu produto custa R$ 100. Quero ganhar 30%. Vou vender por R$ 130.” Essa conta pode estar completamente errada.
Entre o preço pago pelo cliente e o dinheiro que efetivamente fica para a empresa existem vários pequenos predadores da margem: impostos, taxa do cartão, comissão, marketplace, frete, devoluções, inadimplência, descontos e custos financeiros.
1. Os custos invisíveis que ninguém inclui no preço
Impostos sobre o faturamento
Este é um dos erros mais comuns. Dependendo do regime tributário e da atividade, diversos tributos são calculados tendo como referência receitas ou operações — e não simplesmente o lucro que o empresário acredita estar obtendo.
Existe uma enorme diferença entre preço de venda menos preço de compra e lucro. Entre uma coisa e outra existe uma empresa inteira.
Taxas de cartão e antecipação
Imagine que sua empresa venda por R$ 10.000 no cartão. Você não necessariamente recebe R$ 10.000. Dependendo da operação, existirão taxas da adquirente e, caso a empresa antecipe recebíveis, haverá também custo financeiro.
Faturamento não é caixa. E caixa não é lucro.
Comissões de marketplaces
Se um produto é vendido na loja própria, pelo site e em marketplace, o mesmo produto pode precisar de preços ou margens diferentes em cada canal. Comissão, publicidade, logística, frete e outras despesas precisam entrar na equação.
Inadimplência também custa dinheiro
Se historicamente uma parcela dos clientes não paga, essa inadimplência não desaparece porque foi ignorada na formação do preço. Você pode e deve trabalhar para reduzi-la, mas não pode formar preços fingindo que ela não existe.
O custo do dinheiro parado
Você paga o fornecedor hoje e recebe do cliente em 60 dias? Sua empresa está financiando a operação. Mercadoria parada no estoque também representa dinheiro parado. Clientes demorando para pagar representam capital de giro. E capital tem custo.
R$ 10.000 hoje e R$ 10.000 daqui a 90 dias não são economicamente a mesma coisa.
Markup: o que é e como calcular?
Markup é um índice utilizado para ajudar a transformar o custo de um produto ou serviço em preço de venda levando em consideração despesas, tributos e a margem desejada.
Mas existe uma armadilha: markup não é margem de lucro.
Imagine um produto comprado por R$ 100. Se alguém simplesmente acrescentar 50% ao custo, venderá por R$ 150. Pode parecer uma margem de 50%, mas a diferença de R$ 50 representa apenas 33,33% do preço de venda — e ainda não descontamos impostos, comissão, cartão ou qualquer outra despesa variável.
Margem de contribuição: talvez o número mais importante da sua empresa
Margem de contribuição é quanto sobra da receita depois de descontados os custos e despesas variáveis relacionados à venda. Essa sobra serve primeiro para pagar os custos fixos e, depois, gerar lucro.
Pense em uma venda de R$ 1.000. Suponha R$ 300 de custo diretamente relacionado ao produto ou serviço, R$ 80 de impostos e despesas variáveis e R$ 20 de outras despesas variáveis. Sobram R$ 600 de margem de contribuição.
Esses R$ 600 ainda não são lucro. Eles precisam ajudar a pagar aluguel, estrutura administrativa, softwares, funcionários fixos, contador, energia, telefone e demais custos da operação.
Exemplo 1: empresa de serviços que fatura R$ 15 mil
| Item | Valor mensal |
|---|---|
| Faturamento | R$ 15.000 |
| Tributos e despesas variáveis | R$ 1.500 |
| Comissões/taxas variáveis | R$ 750 |
| Custos diretamente ligados à prestação | R$ 3.000 |
| Margem de contribuição | R$ 9.750 |
A margem de contribuição seria de 65%. Se os custos fixos mensais forem de R$ 8.000, restariam R$ 1.750, aproximadamente 11,7% do faturamento.
Um desconto de 10% pode cortar muito mais que 10% do seu lucro
Imagine um preço de R$ 1.000 e custos e despesas totais de R$ 850. O resultado é R$ 150. Se o cliente pedir 10% de desconto, o preço cai para R$ 900. Mantidos os custos em R$ 850, o resultado passa para R$ 50.
Você concedeu 10% de desconto no preço, mas o resultado caiu de R$ 150 para R$ 50: uma redução de aproximadamente 66,7%.
É por isso que desconto deveria ser tratado como decisão financeira, não apenas comercial.
Exemplo 2: empresa de comércio faturando R$ 30 mil
| Item | Valor |
|---|---|
| Faturamento | R$ 30.000 |
| Custo das mercadorias | R$ 15.000 |
| Tributos e despesas variáveis | R$ 3.000 |
| Cartão, comissão e outras despesas | R$ 1.500 |
| Margem de contribuição | R$ 10.500 |
Com margem de contribuição de 35% e custos fixos mensais de R$ 9.000, o resultado seria R$ 1.500. A empresa fatura o dobro da empresa de serviços do exemplo anterior, mas termina o mês com resultado próximo. Faturamento sozinho conta muito pouco sobre a saúde de uma empresa.
Ponto de equilíbrio: quanto sua empresa precisa vender para não perder dinheiro?
O ponto de equilíbrio indica quanto a empresa precisa vender para que sua margem de contribuição seja suficiente para cobrir seus custos fixos. Nesse ponto, o lucro econômico tende a zero.
Suponha custos fixos mensais de R$ 10.000 e margem de contribuição de 40%. O ponto de equilíbrio aproximado será R$ 25.000 em faturamento.
Por isso o empresário deveria começar o mês sabendo: “Quanto eu preciso vender antes de começar realmente a ganhar dinheiro?”
Você vende muito, mas o dinheiro nunca sobra?
Alguns sinais merecem atenção: faturamento cresce, mas lucro não; a empresa precisa cada vez mais de capital de giro; impostos parecem maiores que o esperado; descontos são concedidos sem cálculo; preços são definidos apenas aplicando percentual sobre o custo; ninguém conhece a margem de contribuição ou o ponto de equilíbrio.
Se você reconheceu sua empresa nessa situação, talvez seu problema não seja falta de venda. Pode ser arquitetura financeira da venda.
Meu concorrente cobra 30% menos. O que eu faço?
Antes de baixar o preço, pergunte: como ele consegue cobrar isso? Talvez tenha custos menores, escala maior, processos automatizados, fornecedores melhores, escopo mais simples, outra estrutura tributária ou margem menor. Ou talvez simplesmente não saiba que está perdendo dinheiro.
Seu concorrente também pode quebrar. Você não precisa chegar primeiro.
Não compare preços antes de comparar entregas
Dois serviços com o mesmo nome podem ter escopos, atendimento, prazo, responsabilidade, nível técnico, suporte, personalização, tecnologia e risco completamente diferentes.
Crie pacotes em vez de vender apenas preço
Uma estratégia poderosa é transformar a comparação direta em comparação de valor. Estruture ofertas como Essencial, Profissional e Premium, com diferentes níveis de escopo e acompanhamento.
Analise o mix de produtos
Nem todos os produtos precisam ter a mesma margem. Pergunte não apenas qual produto vende mais, mas qual produto paga suas contas.
Preço baixo pode trazer o cliente errado
Quando uma empresa compete exclusivamente por preço, tende a atrair consumidores cuja principal razão de compra é justamente o preço. E sempre poderá aparecer alguém mais barato. Empresas mais fortes constroem outras razões para compra: confiança, qualidade, conveniência, especialização, atendimento, segurança, velocidade e tecnologia.
Quanto você quer ganhar?
Existe uma pergunta que quase nunca aparece na planilha de formação de preços: quanto o empresário deseja receber pelo capital, pelo trabalho e pelo risco que assumiu?
O lucro permite investir, contratar, formar reserva, sobreviver às crises, desenvolver produtos e crescer. Uma empresa sem margem de segurança pode parecer saudável durante meses, até o primeiro imprevisto.
Formação de preço também é planejamento tributário
Precificação e tributação não deveriam viver em universos separados. Simples Nacional, Lucro Presumido e Lucro Real possuem lógicas diferentes. Atividade econômica, faturamento, folha, créditos tributários e natureza das operações podem alterar substancialmente a tributação.
Antes de decidir sua margem, é preciso compreender quanto da receita efetivamente permanecerá na empresa depois dos tributos. Essa análise se torna ainda mais relevante com as mudanças trazidas pela Reforma Tributária.
Como saber se o seu preço está correto: checklist
- Qual é o custo direto?
- Quais são as despesas variáveis?
- Qual é a margem de contribuição?
- Quais são seus custos fixos?
- Qual é seu ponto de equilíbrio?
- Qual é o lucro desejado?
- Existe inadimplência?
- Existe custo financeiro?
- O preço é competitivo?
- Se seu preço estiver acima do mercado, por quê?
O contador pode ajudar na formação do preço?
Sim. Uma boa contabilidade não deveria se limitar a calcular impostos depois que todas as decisões já foram tomadas. As informações contábeis ajudam o empresário a entender estrutura de custos, evolução das despesas, faturamento, folha, carga tributária, resultado e necessidade de capital.
A decisão final de preço pertence ao empresário e depende também do mercado. Mas decidir sem conhecer os números da própria empresa é dirigir olhando apenas para os carros ao lado.
Como o Meu Contador Online pode ajudar sua empresa a tomar decisões melhores
No Meu Contador Online, acreditamos que tecnologia deveria aproximar o empresário das informações da empresa — e não afastá-lo do contador.
Combinamos tecnologia com atendimento humano e contador exclusivo, permitindo que o empresário tenha alguém que conheça sua empresa e possa ajudá-lo a interpretar os números por trás das decisões.
Porque calcular impostos é importante. Cumprir obrigações é indispensável. Mas uma boa contabilidade também deve ajudar a responder perguntas como: minha empresa está realmente ganhando dinheiro? Minha carga tributária está adequada? Quanto preciso faturar para pagar minha estrutura? Meu crescimento está gerando lucro ou apenas aumentando minha necessidade de caixa? Estou cobrando o suficiente?
Conclusão: preço não é um número. É uma decisão sobre o futuro da empresa
O cliente enxerga um número. Mas dentro daquele número existe uma empresa inteira: impostos, salários, fornecedores, capital, risco, tecnologia, conhecimento, tempo — e precisa existir lucro.
A formação de preço deveria começar compreendendo quanto custa existir. Depois vem o mercado. Depois vem a estratégia. E então aparece o preço.
Porque faturar muito pode impressionar. Vender muito pode ocupar todos os funcionários. Ter muitos clientes pode fazer a empresa parecer grande. Mas existe uma pergunta silenciosa que, cedo ou tarde, precisa ser respondida: depois de todo esse trabalho, quanto realmente ficou?
Perguntas frequentes sobre formação de preço
Como calcular o preço de venda de um produto?
O cálculo deve considerar custo do produto, despesas variáveis, impostos, taxas, margem necessária para suportar custos fixos e lucro desejado.
O que é markup?
Markup é um índice utilizado na formação de preço para relacionar o custo ao preço final considerando despesas e margem desejada. Ele não deve ser confundido com margem de lucro.
O que é margem de contribuição?
É o valor que sobra da receita após a dedução dos custos e despesas variáveis. Essa quantia contribui para pagar os custos fixos e, depois, para gerar lucro.
O que é ponto de equilíbrio?
É o volume de faturamento ou vendas necessário para que a margem de contribuição cubra os custos fixos da empresa.
Posso definir meu preço olhando o concorrente?
O preço dos concorrentes é uma referência importante, mas não deve ser a única base. Empresas podem ter custos, produtividade, tributação, escala e posicionamento completamente diferentes.
Vender mais sempre aumenta o lucro?
Não. Se a margem de contribuição for insuficiente ou se cada venda adicional exigir custos elevados, vender mais pode aumentar o faturamento sem melhorar proporcionalmente o lucro.
Meu contador pode ajudar a calcular meu preço?
O contador pode fornecer e interpretar informações fundamentais sobre faturamento, despesas, custos, tributação e resultado, ajudando o empresário a construir uma precificação mais consciente.
Você sabe quanto sua empresa fatura. Mas sabe quanto realmente ganha?
Uma contabilidade eficiente pode mostrar muito mais do que o valor dos impostos. Conheça o Meu Contador Online e tenha tecnologia, atendimento humano e um contador exclusivo acompanhando a sua empresa.

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.