A Reforma Tributária trouxe ao empresário uma palavra aparentemente boa: crédito.
Crédito parece dinheiro. E, em certa medida, é. Mas talvez o erro comece justamente aí: acreditar que toda despesa da empresa se transformará em crédito de IBS e CBS.
Não se transformará.
Uma empresa pode gastar muito e ter pouco crédito. Outra pode possuir uma estrutura de custos aparentemente semelhante e acumular créditos importantes.
Porque custo, despesa e crédito tributário não são a mesma coisa.
E essa diferença pode determinar se o chamado Simples híbrido será uma oportunidade ou uma forma mais sofisticada de pagar mais imposto.
Antes de analisar cada despesa, é preciso compreender uma divisão fundamental: a empresa que continuar recolhendo IBS e CBS dentro do Simples Nacional não poderá apropriar créditos desses tributos para si. Para utilizar a sistemática regular de créditos, a empresa do Simples precisará optar por recolher IBS e CBS pelo regime regular, fora do DAS — o modelo que passou a ser chamado informalmente de Simples híbrido.
Se você ainda está comparando os dois caminhos, leia também nosso guia completo sobre Simples híbrido ou Simples tradicional.
Essa talvez seja a primeira regra de todas: não adianta procurar créditos onde a própria forma de tributação escolhida não permite aproveitá-los.
O que são créditos de IBS e CBS?
No regime regular, IBS e CBS foram estruturados segundo uma lógica ampla de não cumulatividade.
De maneira simplificada, a empresa terá débitos de IBS e CBS sobre suas operações e poderá utilizar créditos admitidos sobre suas aquisições para reduzir o valor líquido a recolher.
IBS e CBS a pagar = débitos das operações − créditos das aquisições
A Lei Complementar nº 214 estabelece, como regra geral, que o contribuinte sujeito ao regime regular poderá apropriar créditos relacionados às aquisições de bens e serviços, ressalvadas as situações de uso ou consumo pessoal e outras vedações específicas da própria legislação. A apropriação também depende de documentação fiscal adequada e das condições legais relacionadas ao pagamento dos tributos da operação.
É uma mudança importante de raciocínio.
No sistema antigo, empresários e contadores passaram anos perguntando se determinada despesa podia ser chamada de “insumo”. Agora a pergunta tende a ser outra: houve uma aquisição tributada? Existe documento fiscal? O tributo foi pago ou extinto conforme as regras? Há alguma vedação ao crédito?
A pergunta ficou diferente. Mas não ficou dispensável.
Despesa não é sinônimo de crédito
Imagine uma empresa de consultoria que fatura R$ 200 mil por mês e possui R$ 120 mil em custos.
À primeira vista, alguém poderia pensar: “Ótimo. Tenho muitos custos. Terei muitos créditos.”
Mas suponha que desses R$ 120 mil, R$ 90 mil correspondam a salários e remuneração da equipe.
A empresa possui um custo enorme. Mas esse custo não necessariamente produz IBS ou CBS na entrada.
Se não existe IBS ou CBS incidindo sobre aquela operação de entrada, não aparece magicamente um imposto para ser recuperado apenas porque houve desembolso.
É aqui que algumas empresas de serviços podem sentir a Reforma Tributária com mais intensidade.
Elas têm custos. Mas seus maiores custos podem não ser créditos.
O dinheiro saiu. O crédito não entrou.
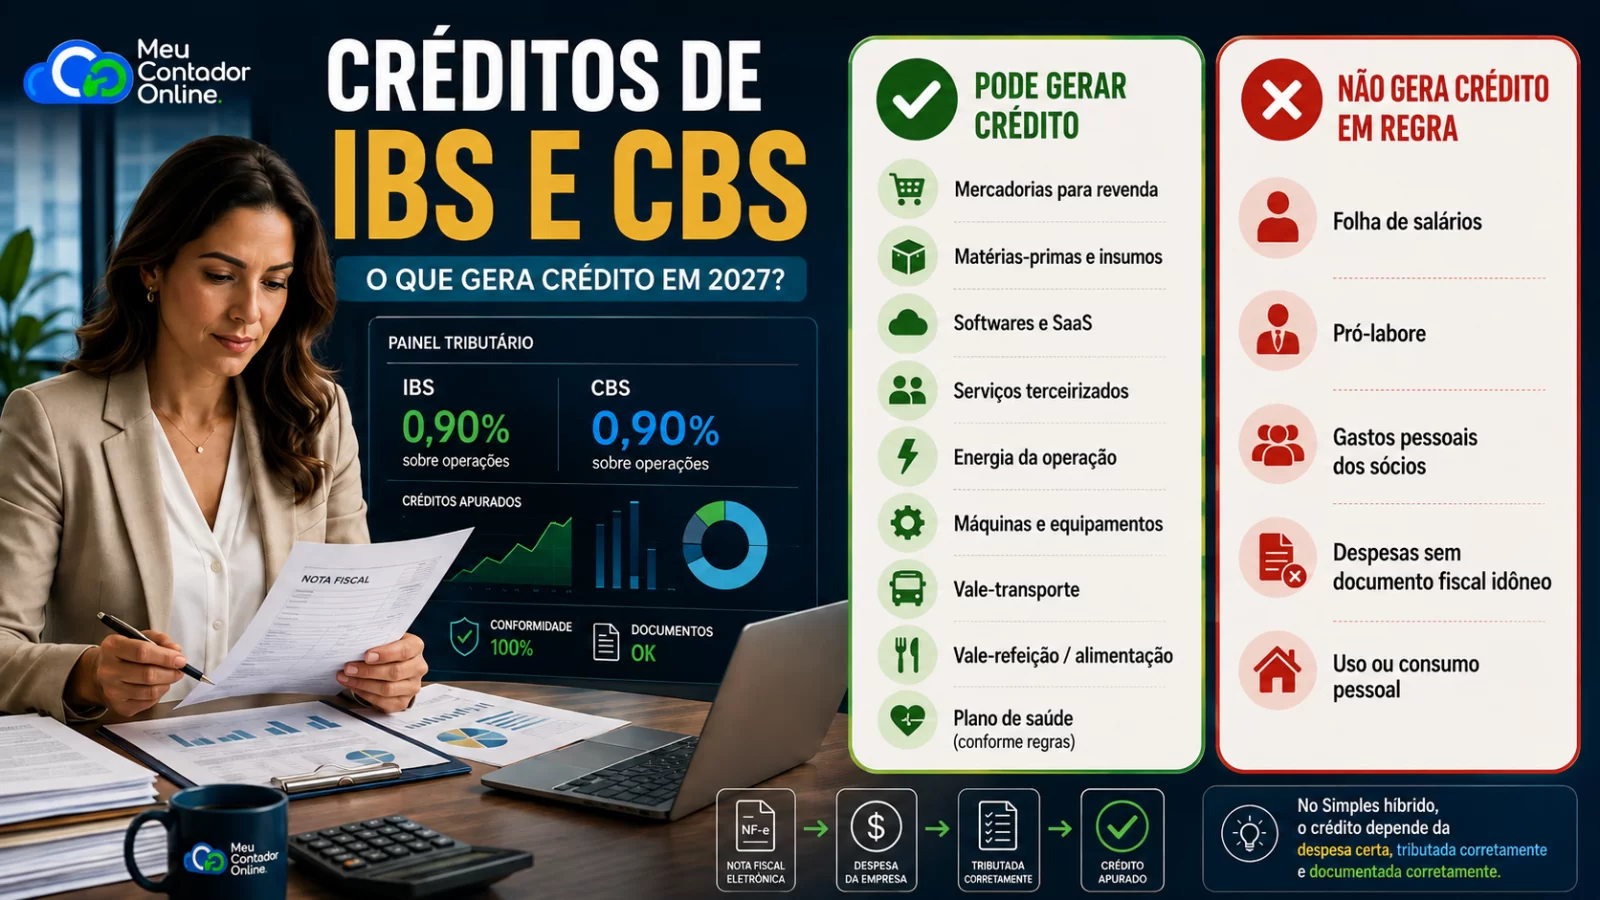
Quais despesas podem gerar créditos de IBS e CBS?
Para uma empresa submetida ao regime regular de IBS e CBS, inclusive uma empresa do Simples que tenha optado pelo recolhimento regular desses dois tributos, a análise prática tende a seguir a lógica abaixo:
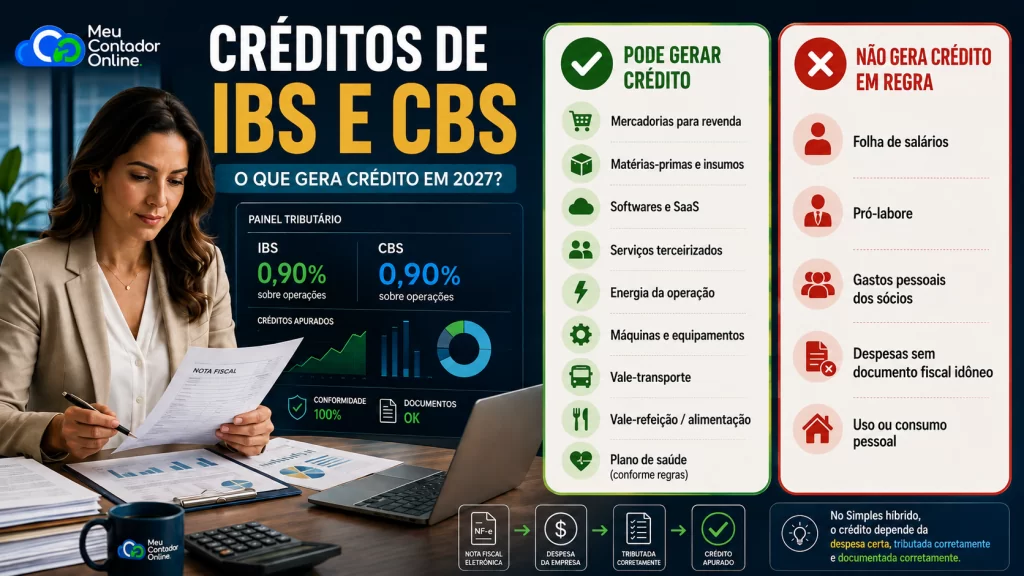
| Despesa ou aquisição | Tendência de crédito | Atenção |
|---|---|---|
| Mercadorias para revenda | Sim | Operação deve atender às regras de creditamento |
| Matérias-primas | Sim | Documento fiscal e tributação precisam estar corretos |
| Insumos | Sim | A não cumulatividade é ampla, observadas as vedações legais |
| Serviços terceirizados | Pode gerar | Depende da incidência e das regras da operação |
| Software e SaaS | Pode gerar | Aquisição tributada e documentada |
| Serviços de tecnologia | Pode gerar | Mesma lógica de tributação e documentação |
| Energia utilizada pela empresa | Pode gerar | Observar o tratamento tributário da operação |
| Máquinas e equipamentos | Pode gerar | Ativo imobilizado possui tratamento próprio |
| Mercadorias adquiridas de empresa do Simples | Pode gerar | Crédito pode ser limitado ao IBS/CBS efetivamente devido no Simples pelo fornecedor |
| Folha de salários | Não | Salário não sofre IBS/CBS |
| Pró-labore | Em regra, não | Não se transforma em aquisição tributada apenas por ser custo |
| Vale-transporte | Pode gerar | Há regras específicas |
| Vale-refeição e vale-alimentação | Podem gerar | Há regras específicas |
| Plano de saúde dos empregados | Pode gerar | Exige requisitos específicos |
| Gastos pessoais dos sócios | Não | Uso ou consumo pessoal possui vedação |
Mas a tabela precisa ser lida com uma palavra em mente: contexto.
Porque o mesmo objeto pode ser crédito para uma empresa e não ser para outra.
Uma garrafa de vinho comprada para consumo do diretor não tem a mesma natureza de uma garrafa adquirida por um comerciante para revenda.
O objeto é o mesmo. A operação é outra. E o imposto, como quase tudo na vida empresarial, mora nos detalhes.
Mercadorias para revenda geram créditos?
Para empresas comerciais, esse é provavelmente um dos pontos mais importantes da Reforma Tributária.
Uma empresa compra mercadoria tributada por IBS e CBS e depois a revende. Estando submetida ao regime regular, a lógica da não cumulatividade permite que os tributos incidentes na aquisição formem créditos, observadas as regras legais.
Isso faz com que comércios, distribuidores e determinadas indústrias possam apresentar uma estrutura de créditos muito diferente daquela encontrada em empresas essencialmente prestadoras de serviços.
É exatamente por isso que não existe uma resposta genérica para a pergunta: “Simples híbrido é melhor?”
Para um comércio que compra grande quantidade de mercadorias tributadas, os créditos podem ser substanciais. Para uma consultoria cujo principal custo são pessoas, talvez não.
Duas empresas podem faturar R$ 1 milhão.
Mas o imposto não enxerga somente o faturamento.
Ele enxerga aquilo que aconteceu antes de a receita existir.
Matéria-prima e insumos geram crédito?
A lógica é semelhante.
Uma indústria que compra matéria-prima tributada para fabricar seus produtos tende a possuir uma quantidade relevante de aquisições capazes de gerar créditos no regime regular.
E aqui está uma diferença conceitual importante da nova sistemática: a não cumulatividade do IBS e da CBS foi desenhada de forma ampla, não limitada apenas ao conceito restrito de “insumo” que alimentou inúmeras discussões no sistema tributário anterior.
Isso pode fazer diferença para empresas cuja operação depende intensamente de fornecedores.
Quanto maior a quantidade de aquisições tributadas elegíveis, maior poderá ser o colchão de créditos disponível para enfrentar os débitos das vendas.
Mas “poderá” continua sendo uma palavra necessária.
Porque a existência da nota fiscal, o tratamento tributário do fornecedor e a própria natureza da operação continuam importando.
Software, SaaS e serviços de tecnologia podem gerar crédito?
Em princípio, aquisições tributadas de serviços utilizados pela empresa podem participar da sistemática de créditos do regime regular, desde que cumpridos os requisitos da legislação.
Isso torna especialmente importante mapear despesas como software empresarial, serviços em nuvem, plataformas, processamento de dados, ferramentas de gestão e contratação de empresas de tecnologia.
Antes, algumas dessas despesas talvez fossem observadas apenas como custo operacional.
Em 2027, elas também podem precisar ser enxergadas como informação tributária.
E talvez seja essa uma das transformações silenciosas da Reforma: a nota que ficava esquecida em uma caixa de entrada pode passar a valer dinheiro.
Não porque a nota mudou. Mas porque mudou aquilo que a empresa consegue fazer com ela.
Serviços terceirizados podem gerar crédito de IBS e CBS?
Podem, desde que a aquisição esteja sujeita à incidência e cumpra os requisitos legais de creditamento.
Uma empresa que terceiriza parte relevante da operação poderá apresentar uma estrutura de créditos muito diferente de outra que realiza a mesma atividade utilizando predominantemente empregados próprios.
Considere duas empresas de tecnologia. A primeira possui 30 funcionários. A segunda contrata empresas especializadas para realizar parte considerável dos mesmos serviços.
Economicamente, as duas podem gastar valores semelhantes. Tributariamente, porém, a composição das aquisições pode ser diferente porque serviços adquiridos de fornecedores sujeitos à tributação podem carregar IBS e CBS, enquanto salários não.
Não significa que terceirizar seja necessariamente melhor. Seria perigoso transformar uma questão tributária em decisão de gestão de pessoas.
Significa apenas que, depois da Reforma, a estrutura operacional da empresa passa a interferir ainda mais diretamente em sua estrutura de créditos.
Folha de pagamento gera crédito de IBS e CBS?
A folha de salários, em si, não gera crédito de IBS e CBS.
A razão é relativamente simples: serviços prestados por pessoas físicas decorrentes de relação de emprego não sofrem IBS e CBS como uma aquisição tributada de bens ou serviços. Não havendo tributo naquela operação, não surge crédito apenas pelo pagamento do salário.
Esse detalhe pode ter enorme impacto.
Uma empresa pode possuir R$ 500 mil de custos mensais e, ainda assim, apresentar poucos créditos se a maior parte desse valor estiver concentrada em salários.
O custo existe. A empresa sente. Mas o crédito tributário não nasce apenas porque algo custou caro.
O imposto não pergunta quanto doeu pagar. Ele pergunta como aquela operação foi tributada.
E o pró-labore?
O raciocínio é semelhante.
O pró-labore é uma remuneração relacionada ao trabalho do sócio ou administrador, mas não se transforma automaticamente em uma aquisição tributada por IBS e CBS.
Portanto, empresas cuja estrutura de custos esteja fortemente concentrada em pró-labore e folha precisam analisar o Simples híbrido com particular atenção.
Ter uma despesa elevada não significa ter uma montanha de créditos.
Às vezes é justamente o contrário.
Vale-refeição, vale-alimentação e vale-transporte podem gerar crédito?
A legislação passou a disciplinar especificamente o tratamento de determinados benefícios concedidos aos empregados.
Isso é particularmente relevante para empresas intensivas em mão de obra.
O salário pode não gerar crédito, mas determinadas despesas relacionadas aos empregados podem possuir tratamento creditório específico quando cumpridos os requisitos legais.
A empresa precisa separar aquilo que, na contabilidade, talvez aparecesse dentro de uma mesma ideia chamada “pessoal”. Para o sistema tributário, as coisas têm nomes diferentes.
E nomes diferentes podem custar dinheiro diferente.
Plano de saúde pode gerar crédito?
Pode, em hipóteses previstas pela legislação e mediante atendimento aos requisitos aplicáveis.
Portanto, a pergunta correta não será simplesmente: “Minha empresa paga plano de saúde?”
Será: “Como esse benefício está formalizado? Quem suporta financeiramente o custo? A documentação atende às condições legais?”
A Reforma Tributária transforma documentação em dinheiro.
Aquilo que antes parecia burocracia poderá ser a diferença entre possuir ou perder um crédito.
Uniformes, EPIs, alimentação e creche merecem atenção
A legislação também prevê tratamentos específicos para determinadas despesas ligadas ao funcionamento da empresa e aos empregados, incluindo situações envolvendo uniformes, equipamentos de proteção individual, alimentação, serviços de saúde e creche.
Para uma empresa pequena, talvez cada item pareça irrelevante.
Mas tributação raramente é feita de um único número.
É feita da soma de muitos números pequenos.
E um crédito perdido por mês deixa de parecer pequeno quando é multiplicado por doze.
Compra feita de fornecedor do Simples Nacional também pode gerar crédito?
Sim, mas há uma diferença fundamental.
Quando o fornecedor permanece recolhendo IBS e CBS dentro do Simples Nacional, ele próprio não participa da sistemática regular de créditos. Já o comprador sujeito ao regime regular pode aproveitar crédito correspondente ao IBS e à CBS efetivamente devidos pelo fornecedor dentro do Simples, nos limites previstos na legislação.
Isso cria uma nova variável na escolha de fornecedores.
Imagine dois fornecedores cobrando exatamente R$ 10 mil. Um gera R$ 500 de crédito. Outro gera R$ 1.500.
O preço escrito na proposta é igual.
O custo líquido para quem compra não é.
R$ 10 mil deixaram de significar necessariamente R$ 10 mil.
Essa mudança pode alterar negociações B2B de maneira profunda.
O fornecedor passa a fazer parte da estratégia tributária da empresa
Durante muito tempo, comprar bem significava negociar preço, prazo, qualidade e entrega.
Agora aparece uma quinta pergunta: quanto crédito essa compra gera?
Não se trata de escolher fornecedores apenas pela tributação.
Mas ignorar esse componente também pode ser um erro.
Uma diferença aparentemente pequena no crédito de cada aquisição pode, quando repetida centenas de vezes, alterar a margem do negócio.
A área de compras começa a conversar com o fiscal.
O financeiro começa a conversar com a contabilidade.
E talvez a Reforma Tributária seja exatamente isso: departamentos que antes podiam se ignorar descobrindo que possuem o mesmo caixa.
Exemplo: empresa de serviços com poucos créditos
Considere uma empresa que fature R$ 100 mil mensais e tenha R$ 60 mil de custos.
Destes, R$ 45 mil são folha e pró-labore; R$ 5 mil são despesas que não produzem créditos aproveitáveis; e R$ 10 mil correspondem a aquisições tributadas capazes de gerar crédito.
À primeira vista, a empresa possui custos equivalentes a 60% do faturamento.
Mas, para IBS e CBS, apenas uma parte relativamente pequena da estrutura produz créditos.
Se essa empresa escolher o Simples híbrido, poderá passar a enfrentar a tributação regular de IBS e CBS sem possuir créditos suficientes para neutralizar parcela relevante dos débitos.
A empresa tinha muitos custos. O que ela não tinha eram créditos.
E existe uma diferença enorme entre essas duas frases.
Exemplo: comércio com muitos créditos
Agora considere uma empresa comercial também faturando R$ 100 mil.
Ela compra R$ 65 mil de mercadorias para revenda. Boa parte dessas aquisições é tributada e possui documentação fiscal adequada.
A estrutura muda completamente.
O volume de aquisições capazes de gerar créditos pode ser muito maior.
Nesse caso, o Simples híbrido merece uma simulação detalhada, porque a sistemática de créditos pode reduzir significativamente o saldo líquido de IBS e CBS.
Não significa que o híbrido vencerá.
Significa que existe algo relevante para calcular.
E em tributação, aquilo que vale a pena calcular nunca deveria ser decidido por intuição.
Por que prestadores de serviços precisam prestar tanta atenção?
Porque muitas empresas de serviços vendem conhecimento, tempo e trabalho humano. Se esse é o perfil da sua empresa, veja também nosso guia sobre Reforma Tributária para prestadores de serviços.
E pessoas não aparecem na cadeia tributária do mesmo modo que mercadorias.
Uma indústria compra aço.
Uma loja compra produtos.
Uma empresa de serviços compra, muitas vezes, horas de trabalho.
O primeiro pode carregar IBS e CBS. O salário não.
Por isso, consultorias, agências, empresas de tecnologia, escritórios profissionais, empresas de engenharia e diversos outros prestadores podem apresentar uma relação entre faturamento e créditos muito menor do que empresas comerciais ou industriais.
Essa diferença deve estar no centro da comparação entre Simples tradicional e Simples híbrido.
O erro mais perigoso: olhar o percentual da despesa e não o crédito
Imagine o empresário dizendo: “Minha empresa tem 70% de custos.”
Isso não responde à pergunta tributária.
É preciso saber quanto desses 70% corresponde a operações tributadas por IBS e CBS; quanto está documentado corretamente; quanto possui direito efetivo a crédito; quanto foi comprado de fornecedores do Simples; quanto decorre de folha; e quanto corresponde a despesas pessoais ou vedadas.
É somente depois dessas respostas que nasce um número realmente útil.
Até lá, dizer que a empresa “tem muitos custos” é quase dizer nada.
Documentação fiscal passa a valer ainda mais dinheiro
O novo sistema também exige atenção aos documentos.
A apropriação do crédito depende de comprovação da operação por documento fiscal eletrônico hábil e idôneo e das demais condições previstas pela legislação.
Uma despesa economicamente legítima pode não produzir o resultado tributário esperado se estiver documentada incorretamente.
Fornecedor errado. CNPJ errado. Classificação errada. Documento inexistente. Informação incompleta.
Um pequeno erro cadastral pode deixar de ser apenas uma inconveniência administrativa.
Pode se transformar em imposto.
A empresa talvez descubra uma coisa desconfortável em 2027: organização fiscal também tem margem de lucro.
Crédito só existe quando pode ser provado
O extrato bancário mostra que o dinheiro saiu.
Mas ele não conta sozinho por que saiu.
A contabilidade registra a despesa.
Mas o registro contábil, por si só, não substitui as exigências fiscais para apropriação do crédito.
A nota fiscal conta uma terceira história.
E o crédito surge quando essas histórias conseguem conversar.
Pagamento. Documento. Fornecedor. Natureza da operação. Tributação.
Tudo precisa fazer sentido junto.
O crédito não gosta de suposições.
Ele gosta de prova.
Sem crédito suficiente, o Simples híbrido pode ficar mais caro
Esse ponto merece ser repetido porque será provavelmente um dos grandes erros empresariais de 2027.
A possibilidade de aproveitar créditos não significa que a empresa possuirá créditos relevantes.
Uma prestadora de serviços pode aderir ao regime regular imaginando que a não cumulatividade reduzirá seus impostos.
Mas, se seus maiores custos forem folha e pró-labore e suas compras tributadas forem pequenas, o volume efetivo de créditos poderá ser baixo.
A empresa recebe a complexidade do regime regular. Recebe novas obrigações. Recebe uma nova mecânica financeira.
Mas o crédito que justificaria tudo isso talvez chegue pequeno.
E então acontece algo curioso e cruel:
a empresa escolheu o crédito antes de descobrir se possuía crédito.
Simples tradicional ou Simples híbrido: a resposta começa nas compras
No Simples tradicional, IBS e CBS permanecem dentro da sistemática do regime.
No modelo híbrido, a empresa do Simples opta pelo regime regular desses dois tributos e passa a participar da lógica de créditos. A Receita Federal detalhou as novas regras do Simples Nacional para 2027.
Mas a decisão não deveria começar pela opção no portal.
Deveria começar meses antes.
Dentro do contas a pagar. Dentro das notas fiscais. Dentro da folha. Dentro dos contratos. Dentro da lista de fornecedores.
A opção acontece em um clique.
A decisão não. Para os prazos e decisões práticas de 2027, veja também Simples Nacional em setembro de 2026.
Como descobrir quanto crédito sua empresa realmente terá?
A análise precisa sair do campo teórico.
O Meu Contador Online recomenda olhar os últimos meses de operação e classificar as despesas entre aquisições potencialmente creditáveis, custos sem incidência de IBS/CBS, despesas sujeitas a regras específicas, compras de fornecedores do Simples e itens de uso ou consumo pessoal ou sujeitos a restrições.
Depois, é preciso projetar 2027.
Não basta saber quanto a empresa gastou.
É necessário saber com quem gastou, em quê gastou e qual imposto existirá naquela operação.
Somente então será possível estimar:
débitos de IBS e CBS − créditos efetivos = imposto líquido
E comparar esse resultado com a tributação dentro do Simples Nacional. A análise também precisa considerar o efeito financeiro do split payment no fluxo de caixa.
O crédito que a empresa recebe e o crédito que ela entrega
Existe ainda outro detalhe.
Uma empresa não deve analisar somente seus créditos de entrada.
Também precisa pensar no crédito que gera para seus clientes.
No mercado B2B, esse fator poderá interferir diretamente na competitividade.
Um cliente sujeito ao regime regular pode preferir um fornecedor capaz de gerar crédito maior, porque esse crédito reduz o custo econômico daquela compra.
Portanto, uma empresa pode possuir poucos créditos próprios e, mesmo assim, precisar estudar o Simples híbrido por razões comerciais.
É aí que a decisão deixa de ser exclusivamente tributária.
Ela passa a envolver vendas. Preço. Margem. Contratos. Clientes.
Às vezes pagar menos imposto é a melhor decisão.
Às vezes preservar um grande cliente é.
O difícil é descobrir qual dos dois números é maior.
Checklist: o que levantar antes de decidir
Antes de escolher como IBS e CBS serão recolhidos em 2027, a empresa deveria conhecer: faturamento projetado; valor mensal de mercadorias e insumos; serviços terceirizados; softwares e tecnologia; energia e demais aquisições tributadas; folha de salários; pró-labore; benefícios concedidos aos empregados; compras realizadas de fornecedores do Simples Nacional; regime tributário dos principais fornecedores; perfil B2B ou B2C dos clientes; créditos estimados de entrada; crédito gerado aos clientes; margem atual; e impacto sobre o fluxo de caixa.
Se a empresa não conhece essas respostas, ainda não conhece seu melhor regime.
Perguntas frequentes sobre créditos de IBS e CBS
Toda despesa da empresa gera crédito de IBS e CBS?
Não. A regra de creditamento é ampla no regime regular, mas existem requisitos, operações sem incidência e vedações específicas. Além disso, despesas como salários não carregam IBS ou CBS simplesmente por representarem custos.
Empresa do Simples Nacional pode aproveitar crédito?
Se IBS e CBS forem recolhidos dentro do Simples, a própria optante não apropria créditos desses tributos. A empresa pode, porém, optar pelo recolhimento regular de IBS e CBS e então participar da sistemática de créditos conforme a legislação.
Folha de pagamento gera crédito?
A folha salarial em si não. Não existe crédito de IBS e CBS apenas pelo pagamento do salário.
Mercadoria para revenda gera crédito?
No regime regular, aquisições tributadas de bens podem gerar créditos, observadas as condições e exceções legais.
Comprar de empresa do Simples gera crédito?
Para um comprador sujeito ao regime regular, pode gerar crédito correspondente aos valores de IBS e CBS devidos pelo fornecedor através do Simples, conforme as regras legais.
Vale-refeição e vale-alimentação geram crédito?
Existem regras específicas para determinados benefícios concedidos aos empregados. O tratamento depende dos requisitos previstos na legislação aplicável.
Plano de saúde dos funcionários gera crédito?
Pode gerar nas hipóteses previstas pela legislação, mas há requisitos próprios que precisam ser analisados.
Software pode gerar crédito?
Aquisições tributadas de serviços no regime regular podem integrar a sistemática de créditos desde que atendam às condições legais e documentais.
Ter muitos custos significa ter muitos créditos?
Não. Uma empresa intensiva em folha pode ter custos enormes e poucos créditos de IBS e CBS.
Como saber se o Simples híbrido vale a pena?
É necessário calcular os débitos estimados de IBS e CBS, levantar os créditos efetivamente aproveitáveis e comparar o custo tributário total com a permanência desses tributos dentro do Simples Nacional.
Conclusão: crédito não é aquilo que a empresa gasta. É aquilo que a lei permite recuperar.
A Reforma Tributária acrescentou uma palavra nova à rotina de milhares de pequenas empresas.
Crédito.
Ela soa simples. Mas não é.
O empresário verá uma despesa e talvez pense que existe ali um crédito.
Às vezes haverá. Às vezes não.
E às vezes o crédito estará ali, mas desaparecerá porque faltou documento, classificação ou controle.
Crédito tributário não nasce do desejo de pagar menos. Nasce de uma operação real, tributada, documentada e permitida pela legislação.
Por isso, a escolha entre Simples tradicional e Simples híbrido não deve ser feita olhando apenas para a alíquota.
É preciso olhar para dentro da empresa.
Para aquilo que ela compra. Para quem ela paga. Para como contrata pessoas. Para seus fornecedores. Para seus clientes. Para suas notas fiscais.
Porque uma empresa é feita de vendas.
Mas também é feita daquilo que precisou comprar para conseguir vender.
E, em 2027, essa segunda metade da história poderá decidir quanto imposto ficará na primeira.
No Meu Contador Online, a recomendação é não escolher o regime regular de IBS e CBS apenas porque ele permite créditos. Primeiro é preciso descobrir quanto crédito existe de verdade.
Porque o Simples híbrido pode ser uma vantagem quando os créditos são relevantes.
Mas, quando não são, ele pode apenas transformar uma promessa de economia em uma conta maior.
A planilha sabe quanto a empresa gastou. Uma boa análise tributária precisa descobrir quanto desse gasto vale crédito.
Fontes oficiais e nota editorial
Este conteúdo considera a Lei Complementar nº 214/2025, suas alterações posteriores e a legislação oficial da Reforma Tributária do Consumo aplicável à implementação do IBS, da CBS e do Simples Nacional em 2027.
Nota editorial: regras, procedimentos e interpretações operacionais da Reforma Tributária continuam em fase de implementação. Antes de tomar decisões para 2027, os dados reais da empresa e a regulamentação vigente devem ser revisados.

Guilherme Carvalho
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.