Imagine a cena. A psicóloga acaba de guardar o caderno da última sessão quando chega uma mensagem: “Doutora, em janeiro continua o mesmo valor?” Ela começa a escrever “continua”. Apaga. O aluguel do consultório ela sabe de cor. O que vai sobrar da consulta em janeiro, ainda não.
Na sala ao lado, o advogado já resolveu o assunto: vai subir 15%. “Fez a conta?”, pergunta ela. “Fiz uma pesquisa. Perguntei ao meu cunhado.” O cunhado vende pneus.
Vamos dar à psicóloga uma resposta melhor. Para cada R$ 1.000 cobrados hoje, nossa simulação de 2027 chega a R$ 1.006,15 para um serviço de psicologia, R$ 1.038,13 para um escritório de advocacia elegível à redução profissional e R$ 1.070,12 para uma consultoria sujeita à alíquota integral. São três empresas no Lucro Presumido, com a mesma receita líquida a preservar. A diferença vem da tributação de cada serviço.
Se você cobra por sessão, visita, projeto ou mensalidade, escolha abaixo o exemplo mais próximo da sua rotina. Depois refaça a conta com sua guia de ISS e seus custos. Valores simulados em 18 de novembro de 2026.
Quanto aumentar o preço dos serviços com a reforma tributária?
| Serviço prestado | 2027, se confirmada a referência | 2033, cenário hipotético |
|---|---|---|
| Consulta de saúde enquadrada no Anexo III | R$ 1.006,15 (+0,61%) | R$ 1.049,17 (+4,92%) |
| Advocacia, contabilidade ou engenharia elegível ao art. 127 | R$ 1.038,13 (+3,81%) | R$ 1.128,43 (+12,84%) |
| Consultoria sujeita à alíquota integral | R$ 1.070,12 (+7,01%) | R$ 1.207,68 (+20,77%) |
Como ler a tabela. Hoje, o exemplo paga R$ 36,50 de PIS/Cofins no regime cumulativo. Admitimos ISS fixo equivalente a R$ 20 por serviço, com o mesmo número de atendimentos em 2027. Sobram R$ 943,50 para pagar equipe, estrutura e remunerar o profissional. Mantivemos os custos e zeramos os créditos para isolar o efeito dos tributos sobre consumo. IRPJ, CSLL, encargos e inflação ficam fora desta primeira conta. Receita Federal, regime cumulativo.
2027. A CBS substitui PIS/Cofins e o ISS continua. A referência de CBS de 11,3% foi proposta pelo TCU ao Senado. Usamos essa hipótese com o ajuste transitório de 0,1 ponto na CBS e o IBS de 0,1%. O resultado combinado antes de créditos é 11,30% na alíquota integral, 7,91% com redução de 30% e 4,52% com redução de 60%. Atualize a conta após a fixação da alíquota. Proposta recebida pelo Senado e LC 214/2025, art. 346.
2033. O ISS sai de cena após a transição gradual de 2029 a 2032. Para testar um contrato de longo prazo, adotamos IBS e CBS somados de 28% como hipótese. Nesse cenário, os percentuais aplicados ao preço antes dos novos tributos são 28%, 19,6% ou 11,2%. Antecipar a coluna de 2033 para um orçamento de janeiro de 2027 pode encarecer uma proposta sem necessidade. Emenda Constitucional 132/2023.
Quem tem redução de 30% ou 60% no IBS e na CBS?
Advogados, contadores, arquitetos, engenheiros e outras profissões do art. 127 podem ter redução de 30% nas alíquotas. Para a pessoa jurídica, confira se os sócios têm habilitação ligada ao objeto social e fiscalização pelo conselho, se atuam diretamente na atividade-fim, se as atividades correspondem às habilitações e se a sociedade atende às restrições de participação societária. É permitido contar com colaboradores. Um escritório com uma holding no quadro societário, por exemplo, deixa de cumprir um dos requisitos. LC 214/2025, art. 127.
Na saúde, examine o serviço. Consultas médicas e serviços odontológicos previstos no Anexo III têm redução de 60%. Uma clínica que também vende produtos precisa separar essas receitas. Em consultoria, confira a atividade e a habilitação antes de escolher a linha da tabela: há serviços profissionais enquadráveis no art. 127 e há operações à alíquota integral. LC 214/2025, art. 130 e Anexo III da lei.
Quanto cobrar pela sessão, pela visita ou pelo projeto em 2027?
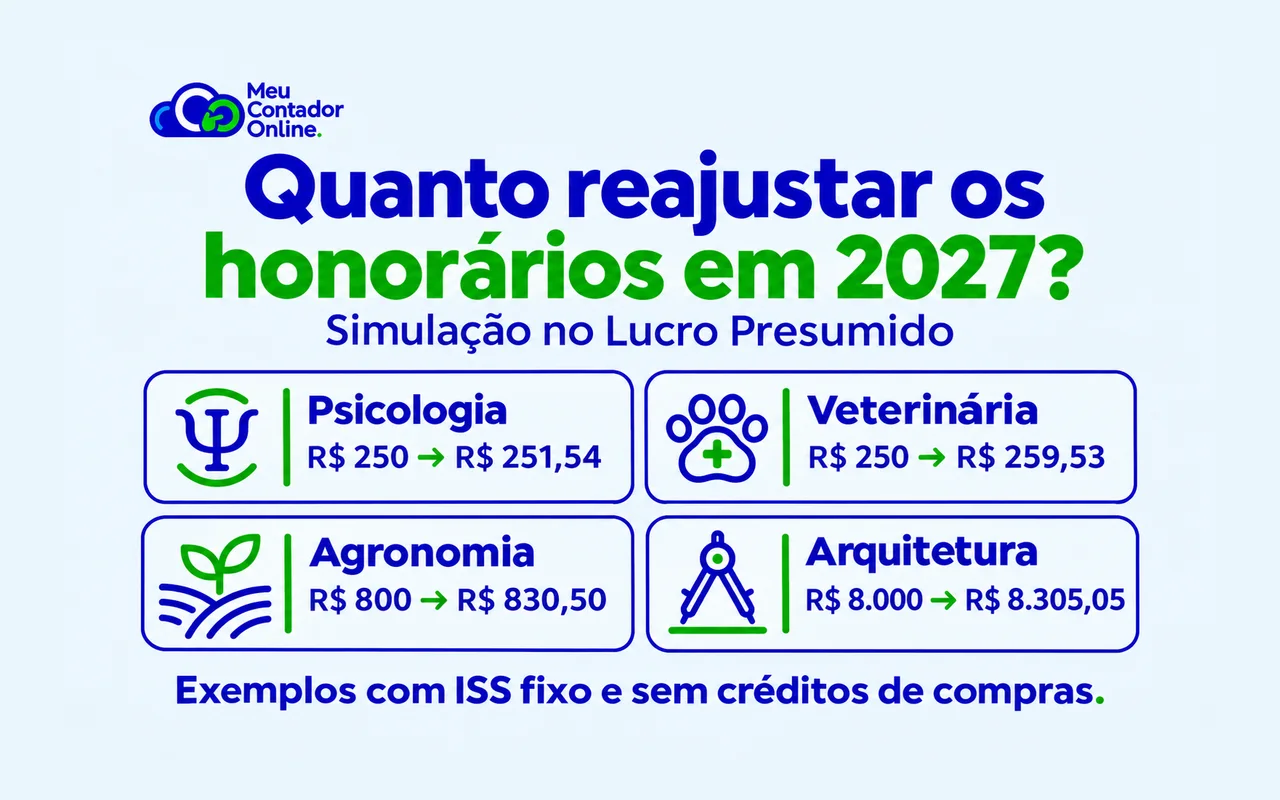
Para trazer os números ao tamanho de uma proposta real, considere os seis preços fictícios abaixo. Em cada exemplo, o ISS fixo rateado por serviço equivale hoje a 2% do preço e permanece no mesmo valor em reais em 2027. Usamos as demais premissas da primeira tabela. Os preços de partida são ilustrativos.
| Profissional | Serviço e preço atual | Preço simulado para 2027 |
|---|---|---|
| Psicóloga | Sessão de R$ 250 | R$ 251,54 |
| Fisioterapeuta | Atendimento de R$ 180 | R$ 181,11 |
| Nutricionista | Consulta de R$ 350 | R$ 352,15 |
| Médica veterinária | Consulta de R$ 250 | R$ 259,53 |
| Engenheiro agrônomo | Visita técnica de R$ 800 | R$ 830,50 |
| Arquiteta | Projeto de R$ 8.000 | R$ 8.305,05 |
Psicologia, fisioterapia, fonoaudiologia e nutrição
Os serviços dessas quatro áreas constam do Anexo III, assim como os de enfermagem. Na simulação da psicóloga, a diferença tributária por sessão é de R$ 1,54. Agora olhe a agenda: uma única falta sem cobrança tira R$ 250 do mês. Antes de decidir o valor do pacote, conte as sessões pagas e releia a política de cancelamento. Para a fonoaudióloga que reserva dois horários semanais para a mesma criança, esse detalhe pode pesar mais que o tributo. Anexo III da LC 214/2025.
Medicina veterinária, agronomia e zootecnia
Uma consulta veterinária de R$ 250 e uma sessão de psicologia do mesmo valor chegam a preços diferentes. A medicina veterinária está entre as profissões do art. 127, com redução de 30% quando atendidos os requisitos. Num atendimento em fazenda, veterinários, agrônomos e zootecnistas têm ainda outra conta: se a visita ocupa uma hora no curral e duas na estrada, o preço precisa remunerar três horas de trabalho. Lance o deslocamento antes de aplicar os tributos. LC 214/2025, art. 127.
Arquitetura, engenharia, economia e contabilidade
A arquiteta que fecha um projeto por R$ 8.000 pode encontrar os R$ 305,05 do reajuste fiscal na tabela. Ainda falta saber quantas revisões prometeu. Duas tardes redesenhando uma cozinha podem consumir o ganho que ela esperava preservar. Para um engenheiro que assina laudos, um economista que prepara pareceres ou um contador que recebe por mês, vale abrir o último trabalho entregue e conferir as horas que ficaram fora do orçamento. Essas profissões estão no art. 127, observadas as condições para cada prestador. Confira as profissões e os requisitos.
Como calcular o novo honorário com os seus números
Comece pela última nota e pela última apuração. Use valores por consulta, hora ou projeto. Para distribuir despesas mensais, divida pelo número de serviços que costuma faturar. Uma agenda com 80 horários e 60 consultas pagas sustenta 60 parcelas do aluguel.
- Descubra quanto sobra hoje. Subtraia do preço os tributos sobre consumo atribuíveis ao serviço. No exemplo, R$ 1.000 − R$ 36,50 − R$ 20 = R$ 943,50.
- Aplique o IBS e a CBS por fora. No escritório elegível, a conta para 2027 é R$ 943,50 × 1,0791 = R$ 1.018,13. Some os R$ 20 de ISS fixo rateado e chega a R$ 1.038,13. O ISS incidente fica fora da base dos novos tributos durante a transição. LC 214/2025, art. 12.
- Se o ISS for percentual, recalcule a guia. Peça ao contador a base aplicável no município para o novo preço e refaça o cálculo até que o preço final, menos ISS e IBS/CBS devidos, deixe o líquido desejado. Reaproveitar os R$ 20 fixos do exemplo só funciona se essa parcela realmente permanecer fixa.
- Incorpore os custos e créditos reais. Uma licença de software adquirida pela empresa pode gerar crédito aproveitável. Salários não geram esse crédito. Use o valor apropriável da documentação fiscal e conte cada crédito uma única vez. Se já o descontou do custo da compra, não o some novamente ao resultado. LC 214/2025, art. 47.
Preservar a margem de lucro exige conhecer o custo por serviço
Imagine que, dos R$ 943,50 líquidos, você gaste R$ 700 para executar o serviço. Sobram R$ 243,50, uma margem de 25,81% sobre a receita líquida, antes dos tributos sobre o lucro. Se o custo continua em R$ 700, a tabela preserva tanto essa margem quanto o ganho em reais. Se o custo muda, as duas metas passam a exigir preços diferentes.
Suponha agora que o custo por projeto suba a R$ 740, já descontados os créditos aproveitáveis. Para continuar ganhando R$ 243,50, bastam R$ 983,50 de receita líquida. Mas para manter a mesma margem percentual você precisa de aproximadamente R$ 997,41 líquidos. A fórmula é receita líquida necessária = custo por serviço ÷ (1 − margem desejada). Só depois acrescente os tributos da venda. Se você acompanha margem após IRPJ e CSLL, inclua a apuração correspondente e valide o resultado final no trimestre.
E quem está no Simples Nacional ou atende pelo CPF?
Simples Nacional. Se IBS e CBS forem recolhidos dentro do Simples, comece pela alíquota efetiva do DAS, pelo anexo e pelo fator R quando aplicável. Se houver opção pela apuração regular de IBS e CBS, simule a parcela remanescente do DAS e os dois tributos por fora, com os créditos permitidos. Aplicar os percentuais da tabela sobre o DAS inteiro duplicaria parte da conta. LC 214/2025, art. 41.
Profissional autônomo. Quem recebe pelo CPF precisa verificar se é contribuinte do IBS/CBS e se há exclusão aplicável, como a do nanoempreendedor que cumpra os critérios legais. O ponto de partida inclui o ISS municipal e a tributação própria da pessoa física. Os 3,65% de PIS/Cofins usados no exemplo pertencem à simulação da pessoa jurídica. LC 214/2025, art. 21 e LC 214/2025, art. 26.
O que revisar antes de enviar a próxima proposta?
- Consulta particular. O paciente compara o valor final. Simule preço e ocupação juntos: quanto sobra no mês se o reajuste custar três consultas?
- Contrato com outra empresa. Mostre o preço final e, quando aplicável, o tributo destacado. O cliente pode avaliar com seu contador se consegue aproveitar créditos.
- Projeto que atravessa o ano. Numere as entregas, confira as datas de faturamento e leia a cláusula de reajuste ou renegociação antes de comunicar um novo preço.
Dúvidas rápidas sobre o reajuste dos honorários
Tenho de aumentar meus honorários em 15%?
A lei define a tributação. Você define o preço conforme o contrato, a carga efetiva, seus custos e a margem que pretende preservar. No exemplo do escritório elegível, o reajuste calculado para 2027 foi de 3,81%.
Se eu mantiver o preço, quanto perco?
No mesmo escritório, com o preço congelado em R$ 1.000, retire R$ 20 de ISS fixo e divida R$ 980 por 1,0791. Restam cerca de R$ 908,16. Frente aos R$ 943,50 de hoje, são aproximadamente R$ 35,34 a menos por projeto. Com 100 projetos idênticos, a diferença mensal chega a cerca de R$ 3,5 mil.
Qual documento devo levar ao contador?
Separe três meses de notas emitidas, guias de tributos, folha e notas dos principais fornecedores. Acrescente um contrato típico e diga quanto deseja ganhar por hora, consulta ou projeto. Com isso, você consegue discutir um preço em reais antes de renovar o contrato.
Voltemos à mensagem da paciente. A psicóloga agora tem um número para janeiro. Pode manter os R$ 250 e absorver a diferença, arredondar a sessão ou rever o valor por outros motivos. Seja qual for a escolha, desta vez foi ela quem decidiu quanto vale a hora que reserva para atender.
Quer aplicar a conta à sua atividade? Simule o impacto da reforma tributária na sua empresa. Se você já é cliente do Meu Contador Online, leve o resultado ao seu contador exclusivo e confira o valor da sua próxima proposta.

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.