A exportação IBS e CBS continua sem imposto na saída, mas a partir de 2027 o benefício deixou de ser automático na prática. Ele depende de código correto na nota, comprovação do embarque e controle do crédito das compras. Quem vende para fora precisa dominar três pontos ao mesmo tempo: a imunidade, o crédito das aquisições e o prazo de 180 dias para provar que a mercadoria saiu.
Este guia sobre exportação IBS e CBS mostra o que a Lei Complementar nº 214/2025 exige, quais códigos usar no grupo IBS e CBS da nota, como o saldo credor se forma e o que muda para quem exporta pelo Simples Nacional. Se a sua empresa vende para o exterior, mesmo que de vez em quando, vale ler até o fim antes de emitir a primeira nota de 2027.
O que muda na exportação IBS e CBS a partir de 2027
Na exportação IBS e CBS, a operação é imune. A regra está nos artigos 8º e 79 da Lei Complementar nº 214/2025: as vendas de bens e de serviços para o exterior ficam fora da incidência, e o exportador mantém o direito de apropriar e usar os créditos das operações em que foi adquirente.
Na prática, o que muda na exportação IBS e CBS é o momento do benefício. Hoje boa parte da desoneração acontece na entrada, por suspensão, alíquota zero ou não incidência. No sistema novo, o exportador paga na compra e recupera como crédito. Para quem tem margem apertada e ciclo de caixa longo, essa diferença pesa mais do que a alíquota.
Em 2027, a CBS entra com alíquota de referência calculada pelo Tribunal de Contas da União em 11,3%, reduzida em 0,1 ponto percentual no ano, conforme o artigo 347. O IBS fica em 0,1% de teste. O Senado ainda precisa fixar o percentual por resolução até 22 de dezembro de 2026. Sem lei específica da União, vale a alíquota de referência do TCU.
Imunidade não é isenção: por que o crédito da exportação IBS e CBS sobrevive
Essa é a distinção que decide o caixa de quem faz exportação IBS e CBS. Quando a lei concede isenção ou imunidade, em regra ela anula os créditos das operações anteriores. O artigo 51 da LC 214/2025 traz essa regra geral, mas abre exceção expressa no parágrafo 2º: a anulação não se aplica às exportações.
Na prática, o fornecedor destaca CBS e IBS na nota de compra, e esse valor vira crédito do exportador. A venda ao exterior não gera débito. O resultado é um saldo credor que cresce mês a mês e precisa de gestão ativa, não de espera.
Na exportação IBS e CBS, o crédito tem dois destinos: compensar débitos das vendas internas do mesmo tributo, mantendo CBS com CBS e IBS com IBS, ou pedir ressarcimento em dinheiro. O artigo 39 fixa os prazos de análise:
- 30 dias para contribuintes em programa de conformidade.
- 60 dias para créditos de ativo imobilizado e para pedidos de até 150% da média mensal do saldo credor dos 24 meses anteriores.
- 180 dias nos demais casos.
Se o Fisco não decidir no prazo, o ressarcimento deve ser feito em até 15 dias, corrigido pela Selic. É um avanço concreto sobre o ICMS, onde o saldo acumulado da exportação costuma ficar anos parado por regras estaduais restritivas.
Exportação de serviços: os dois testes que a lei cobra
Na exportação IBS e CBS, serviço exportado é aquele prestado para residente ou domiciliado no exterior e consumido no exterior. O artigo 80 exige os dois requisitos ao mesmo tempo. Contrato em dólar, invoice estrangeira ou dinheiro vindo de fora não bastam sozinhos.
A Lei Complementar nº 227/2026 incluiu o parágrafo 1º-A: considera-se consumo no exterior o fornecimento cujo local da operação não seja o País, nos termos dos incisos II a IX do artigo 11, ou, nos demais casos, aquele em que o adquirente e o destinatário sejam residentes ou domiciliados no exterior.
Como comprovar quando o cliente é estrangeiro
Organize a prova por operação, não por cliente. Uma matriz estrangeira pode contratar entrega destinada à filial brasileira, e a parcela consumida no Brasil é tributada normalmente. No fornecimento concomitante, o parágrafo 5º do artigo 80 só considera exportação a parte executada ou consumida fora. Guarde escopo, local de entrega e aceite.
Qual código usar no grupo IBS e CBS da nota
A nota fiscal leva dois campos novos: o CST e o cClassTrib. O CST, de três dígitos, indica a situação tributária. O cClassTrib, de seis dígitos, aponta a hipótese legal e sempre começa pelo CST. Na tabela oficial v1.71, publicada em 30 de outubro de 2026, são 173 códigos, sendo 170 vigentes.
Para a exportação IBS e CBS, dois códigos concentram as dúvidas. Usar o errado derruba a nota por rejeição de classificação incompatível.
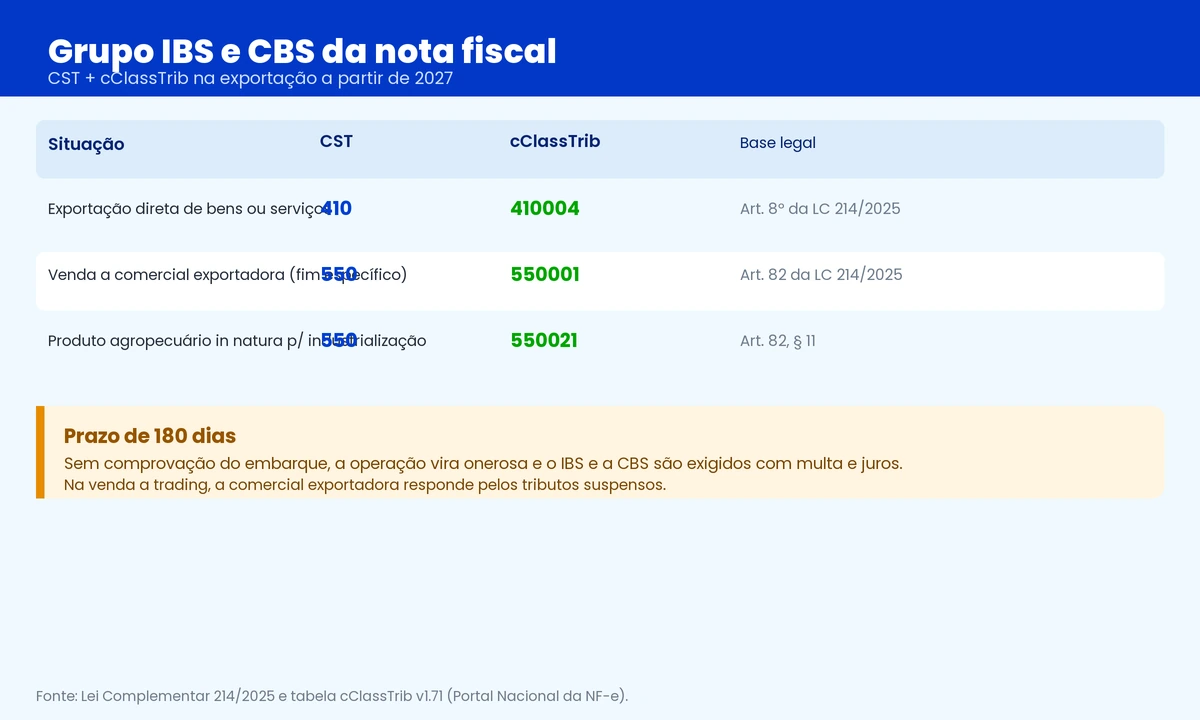
| Situação | CST | cClassTrib | Base legal |
|---|---|---|---|
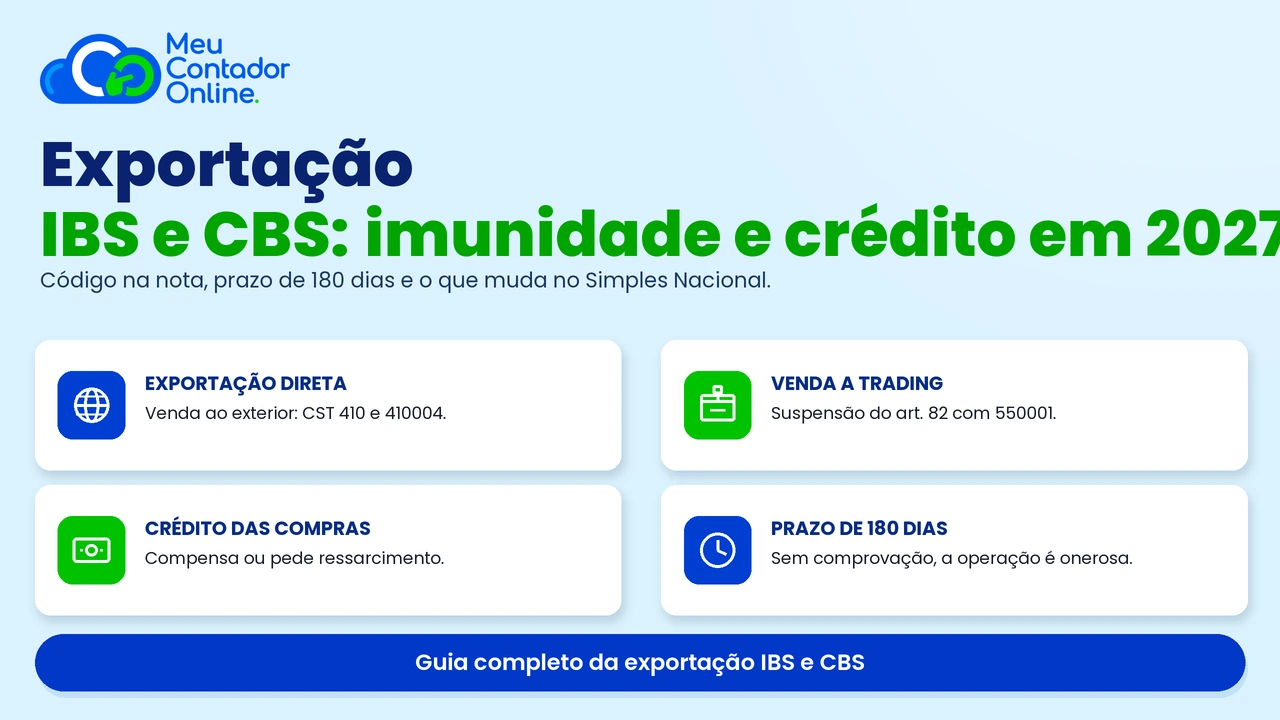
| Exportação direta de bens ou serviços | 410 | 410004 | Art. 8º da LC 214/2025 |
| Venda a comercial exportadora com fim específico de exportação | 550 | 550001 | Art. 82 da LC 214/2025 |
| Produto agropecuário in natura para industrialização destinada à exportação | 550 | 550021 | Art. 82, § 11 |
410004: o código da exportação IBS e CBS direta
Use o 410004 quando a própria empresa vende e embarca para o exterior. O código está no CST 410, de imunidade e não incidência, e vale tanto na NF-e quanto na NFS-e. Não vale na NFC-e, onde o código não é aceito.
O 410004 não serve para venda a trading dentro do País. Esse é o erro mais comum, porque a operação parece exportação, mas juridicamente é venda interna com suspensão condicionada.
550001: a exportação indireta virou suspensão condicionada
Aqui está a mudança que pega mais gente de surpresa. Antes da reforma, a venda com fim específico de exportação era equiparada à exportação, e o Supremo Tribunal Federal confirmou essa leitura no Tema 674. Na exportação IBS e CBS, o artigo 82 criou uma suspensão que depende de a comercial exportadora cumprir cinco requisitos cumulativos:
- Certificação no Programa OEA.
- Patrimônio líquido igual ou superior ao maior entre R$ 1.000.000,00 e o valor total dos tributos suspensos.
- Opção pelo Domicílio Tributário Eletrônico.
- Escrituração contábil apresentada em meio digital.
- Regularidade fiscal perante as administrações federal, estadual e municipal do seu domicílio.
Além disso, a exportadora precisa ser habilitada em ato conjunto do Comitê Gestor do IBS e da Receita Federal. Cumpridos os requisitos e efetivada a exportação, a suspensão vira alíquota zero. A nota com 550001 também exige o grupo de tributação regular, com o CST e o cClassTrib que valeriam sem o benefício. Faltando esse grupo, a nota é rejeitada.
Se a mercadoria não embarcar em 180 dias da emissão da nota, ou for redestinada ao mercado interno, industrializada, destruída, extraviada, furtada ou roubada, a comercial exportadora responde pelos tributos suspensos, com multa e juros de mora.
O prazo de 180 dias vale para todo exportador
Sim, e o prazo vale para toda exportação IBS e CBS, não só para a indireta. O artigo 81-A, incluído pela LC 227/2026, exige comprovação da exportação por registro do órgão competente ou pela documentação aduaneira. Passados 180 dias da emissão do documento fiscal eletrônico sem comprovação, a operação é tratada como onerosa e o IBS e a CBS são exigidos do exportador com os acréscimos legais.
Por isso o controle de embarque precisa estar amarrado à nota, não ao contrato. Quem exporta em lotes ou embarque consolidado precisa de conferência mensal entre nota emitida, registro de exportação e data de saída. Na exportação IBS e CBS, essa rotina é o que separa imunidade de cobrança.
Simples Nacional: como a exportação IBS e CBS fica dentro do DAS
Na exportação IBS e CBS do optante, a receita continua fora de várias parcelas do DAS. A Lei Complementar nº 214/2025 alterou o artigo 13 da LC 123/2006 para prever que a redução do valor a recolher sobre receitas de exportação corresponda às alíquotas efetivas de IPI, IBS e CBS, e também às de ICMS e ISS. Na prática, permanecem no DAS as parcelas de IRPJ, CSLL e contribuição previdenciária.
Para a exportação IBS e CBS no Simples, a atenção é outra: o destaque dos novos tributos nos documentos fiscais passa a ser obrigatório em 2027, e a Resolução CGSN nº 190/2026 já publicou os Anexos de 2027 e 2028 com as colunas de CBS e IBS na partilha.
O sublimite de R$ 3,6 milhões passou a valer também para o IBS, o ICMS e o ISS dentro do Simples, e permanece o limite adicional de R$ 3,6 milhões para exportação. Quem está perto do teto precisa simular antes de dezembro.
Quem vende para fora e para o mercado interno tem uma decisão a mais: Simples tradicional, com IBS e CBS no DAS, ou híbrido, com os dois por fora. A opção vale por semestre. Para exportador com muitas compras com nota, o crédito só aparece por inteiro no regime regular.
Erros que transformam exportação isenta em cobrança
Quatro tropeços travam a nota ou invertem o resultado da exportação IBS e CBS.
- Usar 410004 na venda para trading: a operação é interna, com suspensão condicionada. Sem os requisitos do artigo 82, o imposto é devido.
- Não separar receita interna e de exportação: a imunidade alcança só a parcela exportada.
- Perder o prazo de 180 dias: a operação vira onerosa, com multa e juros.
- Deixar o saldo credor parado: crédito não usado é capital de giro dormindo.
Checklist para chegar em janeiro de 2027 pronto
As frentes abaixo resolvem a maior parte do risco operacional da exportação IBS e CBS.
- Mapeie as receitas: exportação direta, indireta, venda interna e serviço com consumo parcial fora.
- Revise NCM, CST e cClassTrib de cada produto.
- Teste a emissão em homologação, com o grupo de tributação regular no 550001.
- Amarre nota, embarque e comprovação em um relatório único, com alerta de 180 dias.
- Simule Simples tradicional e híbrido, se a empresa for optante.
- Projete o saldo credor e decida entre compensar ou pedir ressarcimento.
Perguntas frequentes sobre exportação IBS e CBS
A exportação IBS e CBS paga imposto em 2027?
Não. A operação é imune, conforme os artigos 8º e 79 da LC 214/2025. O exportador continua obrigado a informar CST e cClassTrib na nota e a comprovar o embarque em 180 dias.
Na exportação IBS e CBS, o exportador perde o crédito das compras?
Não. O artigo 51, parágrafo 2º, dispensa a anulação proporcional dos créditos nas exportações. O crédito pode ser compensado com débitos de vendas internas do mesmo tributo ou ressarcido em dinheiro.
Na exportação IBS e CBS, qual a diferença entre 410004 e 550001?
O 410004 é a exportação direta, com imunidade. O 550001 é a venda a comercial exportadora com fim específico de exportação, com suspensão condicionada aos requisitos do artigo 82.
Serviço prestado a empresa estrangeira é sempre exportação?
Não. Além de o cliente estar no exterior, o consumo precisa ocorrer fora do Brasil. Se o serviço for executado e usufruído aqui, a operação é tributada normalmente.
Quanto tempo leva o ressarcimento do crédito?
De 30 a 180 dias para análise, conforme o perfil do contribuinte e o tipo de crédito. Se o Fisco não decidir no prazo, a devolução deve ocorrer em até 15 dias, corrigida pela Selic.
Quem está no Simples precisa destacar IBS e CBS na nota de exportação?
Sim, a partir de 2027 o destaque passa a ser obrigatório também para o optante. A receita de exportação continua retirando do DAS as parcelas de ICMS, ISS, IPI, IBS e CBS.
Conclusão
A exportação IBS e CBS deixou de ser um tema de alíquota e virou um tema de processo. O imposto continua fora da saída, mas o benefício agora depende de código correto, comprovação dentro do prazo e gestão ativa do crédito.
Para quem está começando a vender fora, o caminho é o mesmo, só com mais antecedência: entender o enquadramento, testar a nota e organizar a prova de embarque. É trabalho de rotina contábil, não de decisão de última hora.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira. Somos mais de 15.000 empresas atendidas, com contador exclusivo e atendimento humanizado por WhatsApp, e-mail, telefone ou reunião virtual. Conheça nossos serviços no site, fale com a gente no WhatsApp e acompanhe nossas dicas no Instagram.
💡 Você pode se interessar: cClassTrib na Reforma Tributária: guia completo da tabela CST, IBS e CBS

Jorge
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.