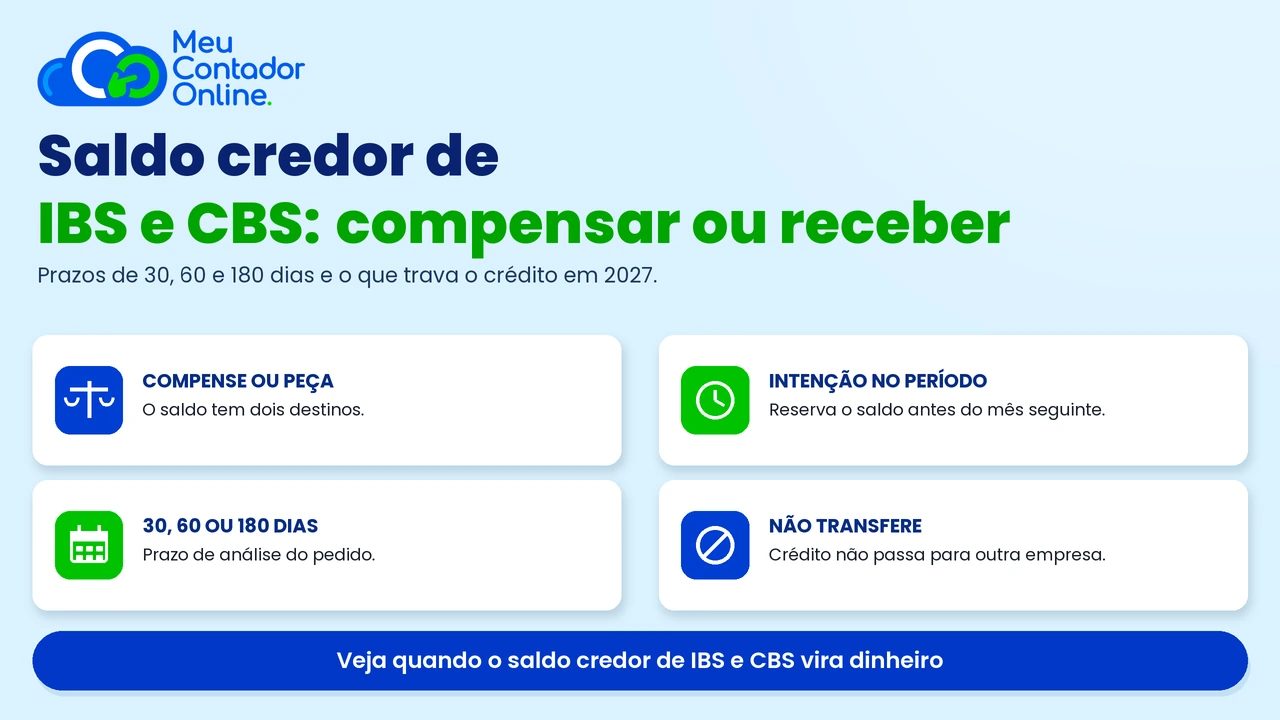
O saldo credor de IBS e CBS é o valor que sobra quando os créditos das suas compras superam os débitos das suas vendas no mês. A partir de 2027 esse saldo deixa de ser um detalhe contábil e vira dinheiro no caixa, com dois caminhos possíveis: compensar com impostos futuros ou pedir o ressarcimento em dinheiro.
Este guia sobre saldo credor de IBS e CBS explica como o saldo aparece na apuração assistida, qual caminho escolher, quais prazos a lei fixa e o que trava o crédito. Também mostra por que o saldo de 2026 não serve para 2027 e o que muda para quem está no Simples Nacional.
O que é saldo credor de IBS e CBS
O saldo credor de IBS e CBS é a diferença positiva entre os créditos apropriados nas compras e os débitos gerados nas vendas, ao final de um período de apuração. Está no artigo 45 da Lei Complementar nº 214/2025.
A conta é simples. Some os débitos do mês. Depois, some os créditos do mesmo mês, incluindo os créditos presumidos. Acrescente o saldo que sobrou de meses anteriores e ainda não foi usado. Se o resultado for negativo, você tem saldo credor de IBS e CBS. Se for positivo, tem imposto a recolher.
Os dois tributos andam separados. O artigo 47, § 1º, I, veda compensar crédito de IBS com débito de CBS e o contrário também. Uma empresa pode ter saldo credor de IBS e saldo a recolher de CBS no mesmo mês, e cada um segue o seu próprio caminho.
Como o saldo credor de IBS e CBS aparece na apuração assistida
O saldo credor de IBS e CBS nasce na apuração assistida, prevista no artigo 46 da LC 214. O sistema cruza as notas emitidas e recebidas e apresenta o resultado do período. A empresa confere e confirma.
Esse desenho muda a rotina do financeiro. Antes, o crédito era um número que o contador calculava e lançava. Agora ele aparece em uma tela, com prazo e com uma decisão a tomar. Quem não olha a apuração perde a janela de escolha.
A apropriação do crédito depende de um detalhe que muita empresa ignora. O artigo 47 exige que o débito do fornecedor tenha sido extinto, por pagamento, compensação, split payment, recolhimento pelo adquirente ou pagamento por responsável. Nota emitida e não paga em 2027 pode não gerar crédito ainda.
Compensação: o caminho automático do saldo credor de IBS e CBS
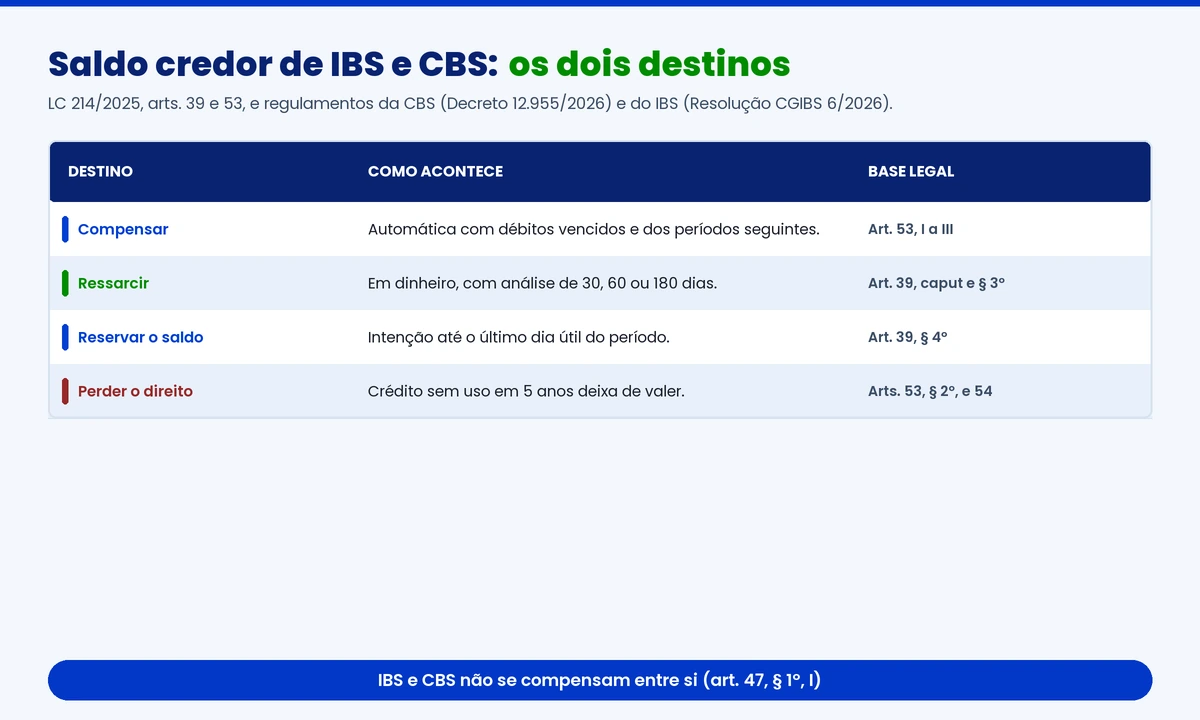
A compensação é o destino padrão do saldo credor de IBS e CBS, e acontece sem pedido. O artigo 53 define uma ordem obrigatória de uso do crédito.
Primeiro, o crédito abate o saldo a recolher vencido e não inscrito em dívida ativa, com acréscimos legais. Depois, abate os débitos do mesmo período de apuração, seguindo a ordem cronológica dos documentos. Por fim, abate os débitos dos períodos seguintes.
O ponto prático está no inciso III. Se você não fizer nada, o saldo credor de IBS e CBS é consumido automaticamente pelos débitos do mês seguinte, desde o primeiro dia. É eficiente para quem tem débito todo mês.
O crédito vale pelo valor nominal. O artigo 53, § 2º, veda correção e atualização monetária. Um real de crédito hoje continua valendo um real daqui a seis meses. Em cenário de juros altos, isso é uma perda silenciosa de poder de compra.
Para quem tem débito recorrente do mesmo tributo, compensar é o caminho mais barato. Não exige pedido, não passa por análise e não trava o crédito em fila.
Ressarcimento: quando o saldo credor de IBS e CBS vira dinheiro
O ressarcimento é a conversão do saldo credor de IBS e CBS em dinheiro. Está no artigo 39 da LC 214 e pode ser integral ou parcial. É o caminho de quem acumula crédito de forma estrutural, não ocasional.
Três perfis costumam se encaixar aqui. O exportador, porque vende com imunidade e não gera débito. A indústria em fase de investimento, que compra máquinas e insumos antes de faturar. E a empresa que vende com alíquota reduzida ou faz compras concentradas em poucos meses do ano.
Existe um detalhe de calendário que decide o valor do pedido. O artigo 39, § 4º, permite manifestar a intenção de ressarcimento até o último dia útil do próprio período de apuração. Feita a manifestação, o saldo não é consumido pela compensação do mês seguinte.
Sem essa manifestação, o saldo credor de IBS e CBS é usado na compensação desde o primeiro dia do período seguinte. Quando a empresa decide pedir o dinheiro, pode não haver mais saldo inteiro para pedir.
O pedido formal vai até o último dia útil do mês seguinte ao período do saldo. Depois de formalizado, o valor sai da compensação e fica reservado até a decisão. O pedido ainda pode ser cancelado, e aí o saldo volta a ser compensável.
A apuração e o pedido são centralizados em um único estabelecimento, conforme o artigo 42, § 1º. A filial não pede ressarcimento sozinha. Para quem tem várias unidades, esse é um ponto de organização interna antes de 2027.
Os prazos de análise do saldo credor de IBS e CBS
O prazo de análise do saldo credor de IBS e CBS é de 30, 60 ou 180 dias, contados do pedido. A divisão está no artigo 39, § 3º da LC 214 e se repete nos regulamentos.
- 30 dias: contribuinte em programa de conformidade do CGIBS e da Receita Federal, com pedido enquadrado no artigo 40.
- 60 dias: demais pedidos do artigo 40, como crédito de ativo imobilizado ou pedido de até 150% da média mensal da diferença entre créditos e débitos dos 24 meses anteriores.
- 180 dias: todos os outros casos.
O silêncio do Fisco tem consequência. Se não houver manifestação no prazo, o crédito deve ser ressarcido nos 15 dias seguintes, conforme o § 4º do artigo 39. Na prática, o prazo total é o da análise mais 15 dias.
A fiscalização suspende a contagem. Pode começar antes do fim do prazo e durar até 360 dias. Se passar disso, o crédito é ressarcido nos 15 dias subsequentes. Os créditos homologados ao final da fiscalização também são pagos em 15 dias.
O atraso gera correção pela Selic. A LC 214, § 9º do artigo 39, prevê juros quando o pagamento ocorre a partir do primeiro dia do segundo mês seguinte ao do pedido.
O que não pode ser feito com o saldo credor de IBS e CBS
O saldo credor de IBS e CBS tem três vedações que derrubam planejamentos inteiros. Vale conhecer antes de prometer caixa para a diretoria.
- Transferência para outra empresa: o artigo 55 proíbe passar crédito para outra pessoa ou entidade, a qualquer título, inclusive do mesmo grupo. A exceção é fusão, cisão ou incorporação, com a data original da apropriação preservada.
- Compensação cruzada: crédito de IBS não paga CBS e crédito de CBS não paga IBS, conforme o artigo 47, § 1º, I.
- Prazo de cinco anos: o artigo 54 extingue o direito de usar o crédito cinco anos após o primeiro dia do período seguinte ao da apropriação. Crédito esquecido vira despesa.
Há também uma armadilha de saída do Simples híbrido. O artigo 41, § 5º, impede a empresa de se retirar do regime regular de IBS e CBS se recebeu ressarcimento desses tributos no ano corrente ou no anterior. Pedir o dinheiro de volta fecha a porta de retorno por um tempo.
Quem não tem saldo credor de IBS e CBS pelo Simples Nacional
Quem recolhe IBS e CBS dentro do DAS não apropria crédito. O artigo 47, § 9º, I, é direto: o optante pelo Simples Nacional sem opção pelo regime regular não se credita dos tributos das suas aquisições.
Nesse cenário não existe saldo credor de IBS e CBS para compensar nem para ressarcir. Existe apenas o crédito que o seu cliente toma na compra, equivalente ao valor cobrado pelo Simples, conforme o artigo 23, § 1º-A, da LC 123/2006.
O cenário muda para quem optou pelo Simples híbrido. Ao apurar IBS e CBS pelo regime regular, a empresa passa a aproveitar crédito das compras, porque a vedação do § 9º, I, atinge apenas quem não fez a opção. É aí que o saldo credor de IBS e CBS começa a existir para uma empresa do Simples.
Essa escolha tem consequência de mão dupla. De um lado, a empresa ganha crédito. Do outro, assume a rotina de apuração separada, o controle de extinção dos débitos e as regras de ressarcimento. Empresa de serviço com poucas compras raramente se beneficia.
Por que o saldo de 2026 não passa para 2027
O saldo credor de IBS e CBS apurado em 2026 não serve para 2027. O Decreto nº 12.955/2026, artigo 465, e a Resolução CGIBS nº 6/2026, artigo 466, mandam desconsiderar o saldo de 31 de dezembro de 2026 na apuração seguinte.
2026 é ano de teste, com CBS a 0,9% e IBS a 0,1%. O artigo 348 da LC 214 dispensa o recolhimento de quem cumpre as obrigações acessórias. O saldo é informativo, sem efeito financeiro e sem ressarcimento.
Quem recolheu por opção ou por erro tem regra própria. O valor recolhido é compensado com PIS e Cofins do mesmo período. Sem débito suficiente, cabe compensação com outro tributo federal ou ressarcimento em até 60 dias, mediante requerimento.
Não projete o saldo credor de IBS e CBS de 2026 como caixa de 2027. A apuração de janeiro de 2027 começa do zero. O trabalho de 2026 é outro: testar o fluxo, validar códigos na nota e treinar a equipe.
Erros que travam o saldo credor de IBS e CBS
A maior parte dos problemas com saldo credor de IBS e CBS não vem da alíquota. Vem de documento fiscal e de rotina.
- Crédito sem nota idônea: o artigo 47, § 1º, II, condiciona a apropriação à comprovação por documento fiscal eletrônico idôneo.
- CST ou cClassTrib divergente: nota com código errado não gera o crédito esperado e costuma ser rejeitada.
- Débito do fornecedor não extinto: compra não paga em 2027 pode segurar o crédito.
- Deixar a intenção de ressarcimento para depois: sem manifestação no período, o saldo é consumido na compensação.
- Não separar IBS e CBS: controle único esconde saldo credor de um tributo e imposto a pagar do outro.
Crédito não é favor do Fisco, é direito do contribuinte. Mas ele depende de prova. Quem compra de fornecedor do Simples precisa saber que o crédito é equivalente ao valor cobrado no regime único, e não ao total da nota.
Checklist para organizar o saldo credor de IBS e CBS
Antes de janeiro de 2027, vale montar um controle simples e conferir cinco pontos.
- Separe os saldos de IBS e de CBS em contas distintas, com origem e data de apropriação.
- Identifique os meses em que o crédito supera o débito de forma recorrente, e não por acaso.
- Defina quem decide, e até quando, sobre a intenção de ressarcimento em cada período.
- Confira se as notas de compra estão pagas, com débito extinto e código correto.
- Guarde protocolo, valor pedido e retorno bancário de cada pedido de ressarcimento.
O prazo de cinco anos do artigo 54 é o teto, não a meta. Crédito parado perde valor real, porque não há correção. A decisão sobre compensar ou pedir o dinheiro é financeira, não apenas fiscal.
Perguntas frequentes sobre saldo credor de IBS e CBS
O que é saldo credor de IBS e CBS?
É a diferença positiva entre os créditos das compras e os débitos das vendas ao final de um período de apuração, apurada separadamente para cada tributo, conforme o artigo 45 da LC 214/2025.
Posso transferir o saldo credor de IBS e CBS para outra empresa?
Não. O artigo 55 veda a transferência a qualquer título, inclusive dentro do mesmo grupo. A única exceção é fusão, cisão ou incorporação, com a data original da apropriação preservada.
Quanto tempo leva para receber o saldo credor de IBS e CBS?
A análise leva 30, 60 ou 180 dias, conforme o perfil do contribuinte e o tipo de crédito. Sem decisão no prazo, o ressarcimento deve ocorrer nos 15 dias seguintes, com Selic em caso de atraso.
Preciso pedir ressarcimento todo mês?
Não. Se a empresa tem débito recorrente do mesmo tributo, a compensação automática resolve. O pedido faz sentido quando o crédito supera o débito de forma estrutural, como em exportação ou investimento em ativo imobilizado.
Quem está no Simples Nacional tem saldo credor de IBS e CBS?
Não, se recolhe os tributos dentro do DAS. O artigo 47, § 9º, I, veda a apropriação de crédito nesse caso. A situação muda com a opção pelo Simples híbrido, que permite apurar IBS e CBS pelo regime regular.
O saldo credor de 2026 pode ser usado em 2027?
Não. O artigo 465 do Decreto nº 12.955/2026 e o artigo 466 da Resolução CGIBS nº 6/2026 determinam que o saldo de 31 de dezembro de 2026 seja desconsiderado e não ressarcido.
Conclusão
O saldo credor de IBS e CBS é uma decisão de caixa disfarçada de rotina contábil. Compensar é automático e barato, mas imobiliza valor sem correção. Ressarcir traz dinheiro, exige manifestação no período certo e passa por fila de análise.
A escolha depende do perfil da operação, não de preferência. Exportador, indústria em investimento e empresa com compras concentradas têm motivos diferentes de quem vende com débito estável todo mês. O erro é não decidir e deixar o saldo credor de IBS e CBS ser consumido por padrão.
Para acompanhar as regras que definem esse crédito, vale ler também o guia sobre base de cálculo do IBS e da CBS. A base correta é o primeiro passo para um crédito correto.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira. Somos mais de 15.000 empresas atendidas, com contador exclusivo e atendimento humanizado por WhatsApp, e-mail, telefone ou reunião virtual. Conheça nossos serviços no site, fale com a gente no WhatsApp e acompanhe nossas dicas no Instagram.
💡 Você pode se interessar: cClassTrib na Reforma Tributária: guia completo da tabela CST, IBS e CBS
Tags:

Jorge
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.