Base de cálculo do IBS e da CBS: o que entra e o que sai do valor da operação
A base de cálculo do IBS e da CBS é o valor da operação, ou seja, tudo o que você cobra do cliente a qualquer título. Parece simples, mas é nessa conta que a maioria das empresas vai errar em 2027. Desconto, frete, juros, bonificação e reembolso têm tratamento diferente.
A regra está no artigo 12 da Lei Complementar nº 214/2025. Quem entende essa lista antes de ajustar o sistema e a política comercial paga menos tributo e evita retrabalho.
O que é a base de cálculo do IBS e da CBS?
A base de cálculo do IBS e da CBS é o valor sobre o qual as duas alíquotas são aplicadas. É o montante integral cobrado pelo fornecedor, sem os itens que a lei exclui. Não é o preço de tabela nem o valor da mercadoria isolada: é a operação inteira, com os acréscimos que a acompanham.
Um ponto muda tudo em relação ao ICMS: o IBS e a CBS são calculados por fora. Não entram na própria base, e o tributo é somado ao preço em vez de embutido nele.
O que entra na base de cálculo do IBS e da CBS
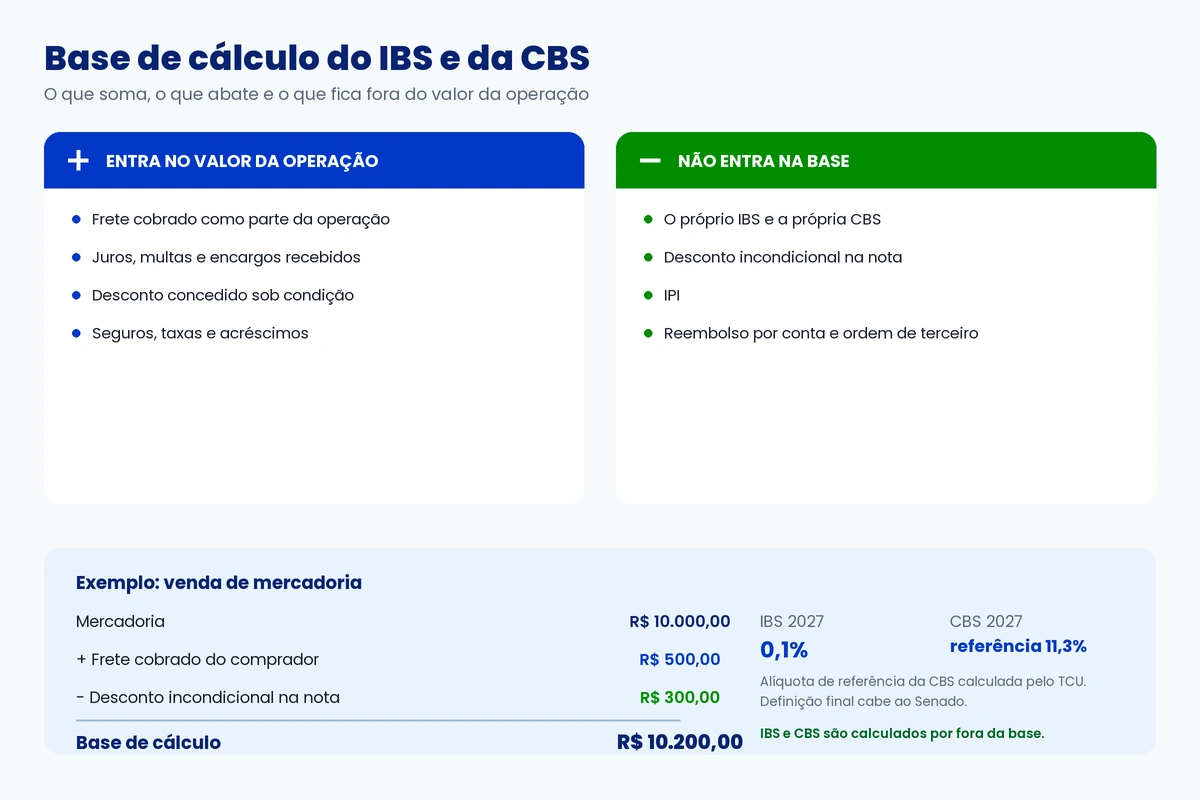
Na base de cálculo do IBS e da CBS entra tudo o que o cliente paga como parte daquela operação. A lei cita seis grupos de valores:
- Ajustes no valor da operação, para cima ou para baixo.
- Juros, multas, acréscimos e encargos, quando cobrados do cliente.
- Descontos concedidos sob condição.
- Frete cobrado como parte do valor da operação, quando o transporte é feito por você ou por sua conta e ordem.
- Tributos e preços públicos, inclusive tarifas, que incidam sobre a operação ou que você suporte.
- Seguros, taxas e demais importâncias cobradas como parte do valor.
Juros e multa por atraso só entram na base de cálculo do IBS e da CBS quando são efetivamente recebidos. Por isso a cobrança sai em nota de débito, separada da venda. Embutir o encargo na mesma nota cria tributo sobre valor que talvez nunca entre.
O que não entra na base de cálculo do IBS e da CBS
Ficam fora da base de cálculo do IBS e da CBS os valores que a lei exclui expressamente. Hoje são seis hipóteses, e três aparecem no dia a dia de qualquer empresa:
- O próprio IBS e a própria CBS incidentes na operação.
- O IPI, quando houver.
- Os descontos incondicionais.
- Reembolsos ou ressarcimentos de valores pagos por conta e ordem ou em nome de terceiros, desde que a nota seja emitida no nome desse terceiro.
- O ICMS, o ISS e a contribuição previdenciária sobre a receita, de 1º de janeiro de 2026 a 31 de dezembro de 2032.
- A contribuição para iluminação pública, a Cosip.
A exclusão do ICMS e do ISS vale só na transição, para o tributo antigo não ser tributado pelo novo antes da extinção. A partir de 2033, some.
Desconto: o item que mais erra na base de cálculo do IBS e da CBS
Desconto incondicional reduz a base. Desconto condicional não reduz. Essa é a distinção que separa a empresa que paga o imposto certo da que paga a mais sem perceber.
Para ser incondicional, o desconto precisa cumprir dois requisitos ao mesmo tempo: constar do documento fiscal e não depender de evento posterior. Falta um, o valor volta para a base. A lei equipara ao incondicional o benefício de fidelidade não oneroso ao fornecedor.
Desconto por pagamento em dia não reduz
O desconto de pontualidade depende do pagamento, que é um evento posterior. Logo, é desconto sob condição e integra o valor da operação. Compare os dois desenhos para uma mensalidade de R$ 1.000:
- R$ 1.000 com 10% de desconto para quem paga em dia: a base continua R$ 1.000, mesmo que o cliente pague R$ 900.
- R$ 900 com multa e juros por atraso: a base é R$ 900, e os acréscimos só entram quando forem recebidos.
No primeiro desenho, o tributo incide sobre R$ 100 que a empresa nunca recebeu. Com a alíquota de teste de 1% em 2026, é pouco. Com a referência da CBS para 2027, de 11,3% calculada pelo TCU, deixa de ser detalhe: uma base de cálculo do IBS e da CBS inflada por desconto concedido corrói a margem de qualquer carteira.
Rebate, bonificação e brinde não são a mesma coisa
Cada instrumento comercial tem um destino tributário próprio:
- Rebate: a nota sai cheia e o cliente recebe parte de volta ao atingir a meta. O desconto é condicional, então integra a base.
- Bonificação na nota: a unidade extra sai no mesmo documento, sem condição. Não há tributação própria, pela exceção do artigo 5º.
- Bonificação por meta: a unidade extra é entregue depois. Gera débito sobre o valor de mercado do bem.
- Brinde: é o bem que não é objeto da sua atividade. É tributado pelo preço de aquisição, mesmo quando sai na nota da venda.
Rebate e comissão devem ser calculados sobre o preço líquido, sem IBS e CBS. Se a conta partir do total da nota, o cliente recebe mais do que o combinado.
Frete na base de cálculo do IBS e da CBS: quem contrata decide
O frete entra na base de cálculo do IBS e da CBS quando é cobrado do cliente como parte da operação e o transporte é feito por você ou por sua conta e ordem. É o frete CIF, aquele em que a mercadoria viaja por sua responsabilidade.
Não entra quando o cliente contrata e paga o transporte direto. Aí é outra operação, com nota da transportadora, e o valor não passa pela sua nota. O nome na fatura não decide nada: chamar de reembolso não cria exclusão automática.
Uma venda de R$ 10.000 com R$ 500 de frete cobrado do comprador e R$ 300 de desconto incondicional na nota tem base de cálculo do IBS e da CBS de R$ 10.200. O frete soma, o desconto abate.
Devolução e cancelamento repetem a base da operação original
Na devolução ou no cancelamento, a base de cálculo do IBS e da CBS é a mesma da operação original. Não se recalcula pelo preço atual. Se a nota teve desconto incondicional, a devolução sai pelo líquido. Se o frete estava na base, acompanha o estorno.
Valor de mercado entra quando falta preço
A regra geral é o valor da operação. A base de cálculo do IBS e da CBS passa a ser o valor de mercado, porém, em quatro situações: falta de valor, operação sem valor determinado, valor não representado em dinheiro e operação entre partes relacionadas.
Esse item pesa em empresas familiares e grupos com mais de uma pessoa jurídica. Transferir mercadoria entre as suas empresas por preço simbólico não reduz a base de cálculo do IBS e da CBS: o fisco compara com o mercado.
O que vale em 2026 e o que muda em 2027
Em 2026, o ano de testes, as alíquotas são de 0,9% para a CBS e 0,1% para o IBS. O recolhimento é dispensado para quem cumpre as obrigações acessórias, mas a nota já precisa sair com os campos corretos da base de cálculo do IBS e da CBS.
A partir de 1º de janeiro de 2027, a CBS passa a ser cobrada de fato. O TCU calculou a alíquota de referência em 11,3%, e o IBS fica em 0,1% nessa fase. A definição final cabe ao Senado.
A regra da base não muda com a alíquota. Ela já vale agora e define o tamanho da conta em 2027. Por isso a revisão dos cadastros precisa acontecer antes da virada.
Banner: Revisar a base de cálculo exige olhar a nota, o contrato e o sistema ao mesmo tempo. Conheça a contabilidade online do Meu Contador Online, com contador exclusivo e atendimento humanizado.
Checklist para conferir a sua base de cálculo do IBS e da CBS
Antes de mexer no sistema, percorra estes pontos com quem cuida do faturamento:
- Os descontos estão classificados como condicionais ou incondicionais no cadastro do ERP?
- O desconto incondicional é destacado no documento fiscal, e não apenas negociado por e-mail?
- Juros e multa saem em nota de débito separada, no momento do recebimento?
- O frete cobrado do cliente soma à base, e o frete contratado por ele fica fora?
- Bonificação, brinde e rebate estão separados no sistema?
- As vendas entre empresas do mesmo grupo usam preço de mercado?
- As devoluções repetem a base e o desconto da nota original?
- Os campos de IBS e CBS são preenchidos com o CST e o cClassTrib corretos?
A base de cálculo do IBS e da CBS não resolve nada se o código tributário estiver errado. O passo a passo está no guia completo de CST, IBS, CBS e cClassTrib.
Perguntas frequentes sobre a base de cálculo do IBS e da CBS
O IBS e a CBS entram na própria base de cálculo?
Não. Os dois tributos são calculados por fora. A base é o valor da operação sem o IBS e sem a CBS, e o tributo é somado ao preço.
Desconto sempre reduz a base de cálculo do IBS e da CBS?
Não. Só o desconto incondicional reduz. Ele precisa constar do documento fiscal e não pode depender de evento posterior. Desconto por pagamento em dia, rebate e bonificação por meta integram a base.
Frete cobrado do cliente entra na base?
Sim, quando é cobrado como parte da mesma operação e o transporte é feito por você ou por sua conta e ordem. Se o cliente contrata e paga o frete diretamente, é outra operação e não entra na sua base.
Brinde é sempre tributado?
Sim. O brinde é tributado pelo preço de aquisição, mesmo quando sai na nota da venda. A exceção do documento fiscal vale para bonificação do próprio produto, não para brinde.
Multa e juros por atraso entram na base?
Entram, mas só quando são efetivamente recebidos. Por isso a cobrança deve sair em nota fiscal de débito, separada da operação original.
Venda para empresa do mesmo dono pode usar preço simbólico?
Não. Operações entre partes relacionadas usam o valor de mercado. Preço abaixo do praticado em operações comparáveis será ajustado.
Conclusão
A base de cálculo do IBS e da CBS não é uma linha nova no sistema. É uma revisão de como a empresa cobra, desconta, entrega e corrige. O desconto que reduz precisa estar na nota e não depender de nada futuro. O frete depende de quem contrata. A devolução repete a operação original.
Empresa que organiza isso agora chega em 2027 com o preço certo e o imposto certo. Com contador exclusivo acompanhando a operação, essa conferência deixa de ser correria e passa a ser rotina.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira. Somos mais de 15.000 empresas atendidas, com contador exclusivo e atendimento humanizado por WhatsApp, e-mail, telefone ou reunião virtual. Conheça nossos serviços no site, fale com a gente no WhatsApp e acompanhe nossas dicas no Instagram.
💡 Você pode se interessar: cClassTrib na Reforma Tributária: guia completo da tabela CST, IBS e CBS


Jorge
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.