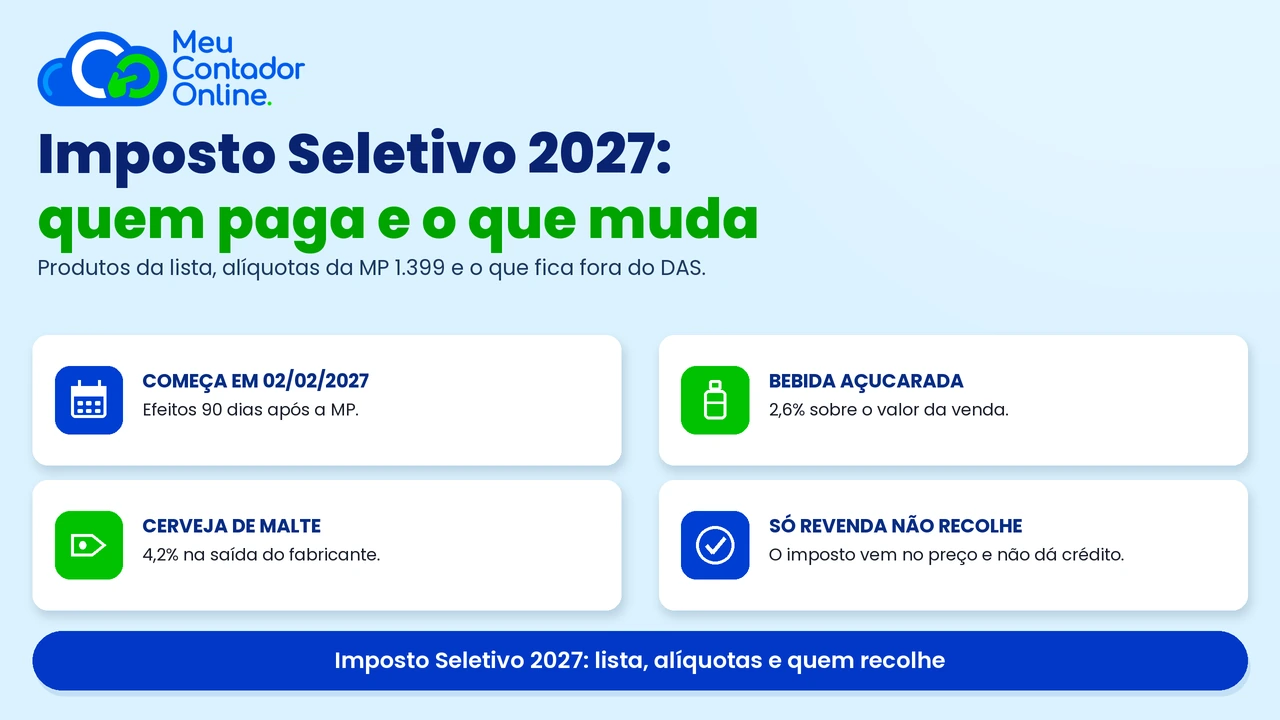
O Imposto Seletivo é o tributo da Reforma Tributária que incide sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente. Ele começa a ser cobrado em 2 de fevereiro de 2027, com alíquotas definidas pela Medida Provisória nº 1.399/2026. Se a sua empresa fabrica, importa ou extrai algum item da lista, precisa se preparar agora.
Se você só revende esses produtos, não apura o Imposto Seletivo. Mas sente o efeito no preço de compra e na margem. Este guia mostra a lista completa, as alíquotas de 2027, quem paga, quem não paga e o que muda no Simples Nacional e na nota fiscal.
O que é o Imposto Seletivo?
O Imposto Seletivo (IS) é um tributo federal que incide uma única vez sobre a produção, a extração, a comercialização ou a importação de bens e serviços prejudiciais à saúde ou ao meio ambiente. Ele foi criado pela Lei Complementar nº 214/2025, no artigo 409.
É um imposto monofásico. Nasce no início da cadeia, no primeiro fornecimento, e não se repete nas revendas. Também não gera crédito para ninguém: nem para quem pagou, nem para quem comprou depois. Essa é a diferença que mais pega as empresas de surpresa, porque o IBS e a CBS funcionam no sistema oposto. A administração e a fiscalização ficam com a Receita Federal, conforme o artigo 411 da mesma lei.
Quais produtos pagam Imposto Seletivo
A lista está no Anexo XVII da Lei Complementar nº 214/2025. São sete grupos de bens e serviços:
- Veículos.
- Embarcações e aeronaves.
- Produtos fumígenos.
- Bebidas alcoólicas.
- Bebidas açucaradas.
- Bens minerais extraídos.
- Concursos de prognósticos e fantasy sport.
Nos casos de bebidas alcoólicas, bebidas açucaradas e produtos fumígenos, o imposto só alcança o produto acondicionado em embalagem primária, aquela em contato direto com o item e destinada ao consumidor final. Bebida a granel, para industrialização, fica fora.
O que manda é o código NCM do produto, não o nome comercial da sua planilha. Dois itens parecidos podem ter tratamentos diferentes por causa de um dígito na classificação fiscal.
Quais são as alíquotas do Imposto Seletivo em 2027
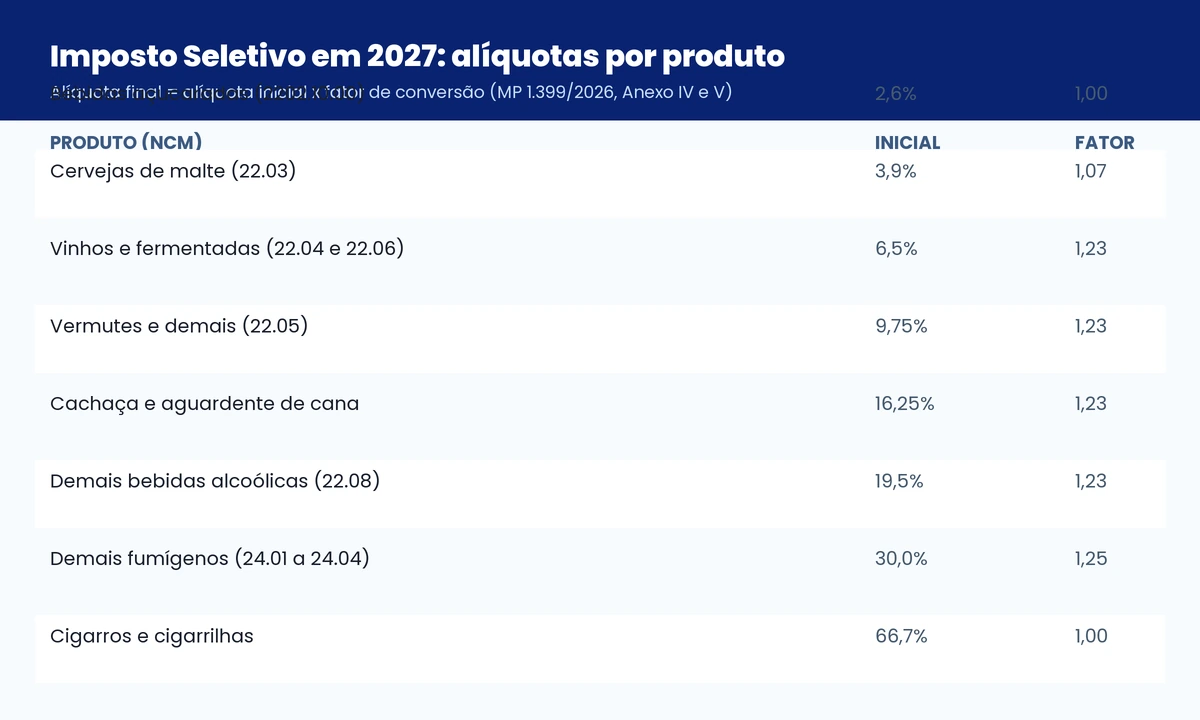
As alíquotas de 2027 vieram na Medida Provisória nº 1.399, publicada em edição extra do Diário Oficial da União em 4 de novembro de 2026. O cálculo parte da alíquota inicial, que em regra é a do IPI vigente naquela data, e aplica um fator de conversão.
O fator existe por um motivo técnico. O ICMS, o PIS e a Cofins saem da base de cálculo do novo tributo. O multiplicador compensa essa saída para preservar a carga sobre o produto. É por isso que a alíquota final não é simplesmente copiada do IPI.
Para bebidas, fumígenos, aeronaves e embarcações, os números ficaram assim:
| Produto | Alíquota inicial | Fator | Alíquota final em 2027 |
|---|---|---|---|
| Bebidas açucaradas (2202.10.00) | 2,6% | 1,00 | 2,6% |
| Cervejas de malte (22.03) | 3,9% | 1,07 | 4,2% |
| Vinhos e fermentadas (22.04 e 22.06, com exceções) | 6,5% | 1,23 | 8,0% |
| Vermutes e demais bebidas (22.05) | 9,75% | 1,23 | 12,0% |
| Vinho do Porto, Madeira e Xerez; teor acima de 14% (2206.00.90); refrescante abaixo de 8% (2208.90.00) | 13,0% | 1,23 | 16,0% |
| Cachaça e aguardente de cana (2208.40.00), exceto de melaço | 16,25% | 1,23 | 20,0% |
| Demais bebidas alcoólicas (22.08), inclusive rum e aguardente de melaço | 19,5% | 1,23 | 24,0% |
| Cigarros e cigarrilhas | 66,7% | 1,00 | 66,7% mais R$ 3,50 por vintena |
| Demais produtos fumígenos (24.01 a 24.04) | 30,0% | 1,25 | 37,5% |
| Aeronaves (88.02, exceto 8802.60.00) | 6,5% | 1,04 | 6,8% |
| Barcos a motor (8903.3) | 10,0% | 1,20 | 12,0% |
| Demais embarcações de recreio a motor (89.03) | 6,5% | 1,20 | 7,8% |
Nos veículos a regra é diferente. A alíquota parte de 6,3% para automóveis da posição 87.03 e de 3,9% para picapes e utilitários de carga. Sobre essa base entram ajustes em pontos percentuais por combustível, eficiência energética, potência, segurança e reciclagem. O resultado é multiplicado por 1,21.
Um carro a gasolina leva acréscimo de 6,5 pontos, um elétrico desconta 2,0 e um diesel soma 12,0. Dois modelos da mesma marca podem ter alíquotas bem diferentes.
Concursos de prognósticos ficam em 0,5%. Bens minerais extraídos têm alíquota zero até 31 de dezembro de 2027, por regra transitória.
Como calcular o Imposto Seletivo na prática
Duas cervejas e um refrigerante mostram como a conta funciona no dia a dia.
Uma cerveja de malte vendida pelo fabricante a R$ 100,00 tem Imposto Seletivo de R$ 4,20, porque a alíquota final é 4,2%. Um refrigerante de NCM 2202.10.00, na mesma base, paga R$ 2,60.
Na importação a alíquota é multiplicada por um fator de ajuste: 1,45 para bebidas alcoólicas e açucaradas, 1,17 para veículos, aeronaves e embarcações, e 1,00 nos demais casos. A cerveja importada sai de 4,2% para 6,09% sobre a base de importação.
Esse percentual não é o aumento na gôndola. Cada etapa aplica a sua margem sobre um custo maior, e o repasse depende do seu markup e do quanto o mercado aceita absorver.
Banner: Antes de refazer o preço de tabela, vale conferir se o seu regime tributário ainda faz sentido para 2027. Compare os cenários com a contabilidade online do Meu Contador Online, que tem contador exclusivo e atendimento humanizado.
Quem recolhe o Imposto Seletivo
O contribuinte está definido no artigo 424 da Lei Complementar nº 214/2025. São cinco situações:
- O fabricante, no primeiro fornecimento, na incorporação ao ativo imobilizado, na transferência sem cobrança ou no consumo do próprio bem.
- O importador, na entrada do bem estrangeiro no país.
- O arrematante, na compra em leilão público.
- O produtor extrativista, na extração do bem mineral.
- O fornecedor do serviço, nos concursos de prognósticos e no fantasy sport.
O momento do fato gerador acompanha essas situações, conforme o artigo 412. Se a sua empresa fabrica cerveja, engarrafa refrigerante, monta veículos ou importa esses itens, você é contribuinte. Se apenas compra pronto para revender, não é.
Quem só revende não recolhe, mas sente no preço
Mercado, conveniência, distribuidora de bebidas e revenda de veículos não apuram o Imposto Seletivo. O imposto vem embutido no preço de compra e não gera crédito. Vira custo.
Isso muda a formação de preço. No ICMS, o revendedor compensa o que pagou na compra. No Imposto Seletivo não existe compensação: o valor pago ao fabricante entra no custo e precisa ser coberto pela margem.
Quem trabalha com margem apertada, como bar, padaria, adega e conveniência, é o mais exposto. Vale separar no controle quanto de cada venda é imposto recuperável e quanto é custo definitivo.
Há ainda uma responsabilidade que muita empresa desconhece. Transportar, armazenar ou manter para venda produto sujeito ao Imposto Seletivo sem documento fiscal de origem faz quem está com a mercadoria responder pelo tributo. No caso de cigarro e outros fumígenos, a carga pode ser perdida e, em certas condições, o próprio veículo.
Imposto Seletivo no Simples Nacional: paga fora do DAS
Sim, a empresa optante pelo Simples Nacional paga o Imposto Seletivo. E paga fora do DAS.
A Lei Complementar nº 214/2025 incluiu o inciso XIV-A no artigo 13, § 1º, da Lei Complementar nº 123/2006, com produção de efeitos a partir de 1º de janeiro de 2027. O recolhimento unificado não exclui a incidência do Imposto Seletivo devido na qualidade de contribuinte ou responsável.
Na prática, o optante que fabrica ou importa produto da lista continua no Simples para os demais tributos, mas apura e recolhe o Imposto Seletivo em guia própria. É uma obrigação nova, que não se resolve com o pagamento do DAS.
Como o imposto não gera crédito, ele pesa igual para a empresa do Simples e para a do regime regular na saída. A diferença aparece no preço de compra, não na apuração. Quem apenas revende não muda nada no Simples.
MEI paga Imposto Seletivo?
Em regra, não. O MEI não fabrica nem importa produto da lista na sua atividade típica. Se apenas revende bebida ou produto de fumo, o imposto está no preço de compra e não há o que apurar.
A exceção é rara, como um MEI que produza bebida alcoólica artesanal. A condição de contribuinte vem do produto e da operação, não do porte da empresa.
O que fica fora do Imposto Seletivo
A lei prevê não incidência e alíquota zero em várias hipóteses. As mais relevantes para empresas de pequeno e médio porte:
- Exportações, conforme a Constituição Federal.
- Operações com energia elétrica e telecomunicações.
- Caminhões com peso bruto total igual ou superior a 3.500 kg, inclusive com carroceria inacabada ou furgão.
- Veículos, aeronaves e embarcações de uso operacional das Forças Armadas e dos órgãos de segurança pública.
Também têm alíquota zero o veículo adquirido por pessoa com deficiência, por pessoa com transtorno do espectro autista e por taxista, com o direito reconhecido pela Receita Federal. Entram na mesma regra o veículo com registro de versão sustentável, a embarcação elétrica e a aeronave elétrica.
Atenção a uma pegadinha comum: picape não é caminhão, independentemente do peso bruto total. Quem compra picape para trabalhar paga Imposto Seletivo. Quem compra caminhão de 3.500 kg ou mais não paga. Para produtor rural e transportadora que planejam trocar frota em 2027, essa distinção muda a conta.
Como o Imposto Seletivo aparece na nota fiscal
O Imposto Seletivo tem grupo próprio na NF-e e na NFC-e. São três campos principais: o CSTIS, com 3 dígitos, o cClassTribIS, com 6 dígitos, e o vIS, com o valor do imposto.
O total do Imposto Seletivo é somado ao valor total da nota. Ele é calculado por fora, como o IBS e a CBS.
Atenção a um detalhe: a tabela oficial do cClassTribIS ainda constava como “a ser publicada” nas versões da Nota Técnica 2025.002-RTC do Portal Nacional da NF-e. Sem ela, o sistema não valida o código do item. Confira a parametrização perto da virada, nunca com base em versão provisória.
O que muda na prática antes de fevereiro
Quatro frentes precisam de decisão antes da virada.
A primeira é cadastro. Revise o NCM de cada item que você fabrica, importa ou revende, porque a classificação fiscal define se o produto entra no imposto. Erro de NCM gera tributo cobrado a menos, com multa depois.
A segunda é preço. Refaça a formação de preços com o imposto na base de custo, não como algo que se resolve no fechamento do mês.
A terceira é contrato. Se você tem fornecimento com preço fixo, defina quem absorve o aumento a partir de fevereiro. Contrato antigo costuma deixar essa resposta em aberto.
A quarta é obrigação acessória. Quem é contribuinte passa a ter apuração própria, com guia separada, inclusive no Simples Nacional.
O checklist fica simples: listar produtos com NCM, confirmar se a empresa é contribuinte pelo artigo 424, calcular a alíquota final de cada item, atualizar custo e preço, testar o grupo do Imposto Seletivo no emissor, organizar a guia própria e revisar contratos com cláusula de repasse.
O que ainda pode mudar até 2027
A Medida Provisória nº 1.399/2026 vale como lei desde a publicação, mas precisa ser aprovada pelo Congresso. O texto pode mudar na conversão, e qualquer alteração de alíquota muda a sua conta.
O regime é temporário e vigora até 31 de dezembro de 2027. O governo tem até 31 de maio de 2027 para enviar o projeto de lei com as alíquotas a partir de 2028, conforme o artigo 15. As alíquotas do ano seguinte, portanto, ainda não existem.
A arrecadação estimada do Imposto Seletivo também é considerada no cálculo da alíquota de referência da CBS de 2027, de forma a reduzi-la, segundo o artigo 16. Nada disso autoriza esperar: quem deixa para janeiro corre o risco de emitir nota errada no primeiro dia de cobrança.
Perguntas frequentes sobre o Imposto Seletivo
Quando o Imposto Seletivo começa a ser cobrado?
Em 2 de fevereiro de 2027. A Medida Provisória nº 1.399/2026 foi publicada em 4 de novembro de 2026 e produz efeitos noventa dias depois, conforme o artigo 19.
O Imposto Seletivo gera crédito?
Não. O artigo 410 da Lei Complementar nº 214/2025 veda qualquer aproveitamento de crédito com operações anteriores e qualquer geração de crédito para operações posteriores. Quem paga, paga uma vez e não recupera.
Loja que vende bebida e cigarro precisa recolher o Imposto Seletivo?
Não, se apenas revende. O imposto é devido pelo fabricante ou pelo importador, no primeiro fornecimento. A loja recebe o valor dentro do preço de compra e não tem o que apurar nem abater.
Empresa do Simples Nacional paga o Imposto Seletivo no DAS?
Não. O Imposto Seletivo fica fora do recolhimento unificado, conforme o artigo 13, § 1º, inciso XIV-A, da Lei Complementar nº 123/2006. Quando devido, é apurado e recolhido em guia própria.
Caminhão paga Imposto Seletivo?
Não, quando tem peso bruto total igual ou superior a 3.500 kg. Picape paga, qualquer que seja o peso, porque a lei não a considera caminhão.
A alíquota de 2027 vale para os anos seguintes?
Não. O regime da Medida Provisória nº 1.399/2026 é temporário e vigora até 31 de dezembro de 2027. As alíquotas a partir de 2028 virão de projeto de lei a ser enviado ao Congresso até 31 de maio de 2027.
O Imposto Seletivo incide sobre exportação?
Não. A Constituição Federal veda a incidência sobre exportações, e a Lei Complementar nº 214/2025 segue essa regra. Empresa exportadora precisa separar as operações no sistema para não destacar o imposto indevidamente.
Conclusão
O Imposto Seletivo é pequeno na alíquota e grande no impacto para quem está na cadeia errada. Não gera crédito, não entra no DAS e não se resolve no fechamento do mês: muda custo, preço, contrato e obrigação acessória ao mesmo tempo.
Para quem fabrica ou importa produto da lista, o trabalho de 2026 é mapear NCM, calcular alíquota final, testar a nota e organizar a apuração. Para quem só revende, o trabalho é saber quanto do custo de compra virou imposto definitivo e ajustar a margem antes do repasse.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira. Somos mais de 15.000 empresas atendidas, com contador exclusivo e atendimento humanizado por WhatsApp, e-mail, telefone ou reunião virtual. Conheça nossos serviços no site, fale com a gente no WhatsApp e acompanhe nossas dicas no Instagram.
💡 Você pode se interessar: cClassTrib na Reforma Tributária: guia completo da tabela CST, IBS e CBS


Jorge
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.