O IBS e CBS em restaurantes segue uma regra própria, diferente da alíquota cheia. Quem vende alimentação preparada no próprio estabelecimento tem redução de 40% nas alíquotas, mas só sobre a parte da conta que realmente se enquadra. Bebida industrializada, cerveja e produto revendido sem preparo ficam de fora.
Este guia sobre IBS e CBS em restaurantes, bares, padarias e lanchonetes mostra o que entra no regime específico, o que fica no regime geral e por que a separação dos valores na nota fiscal decide quanto a sua empresa vai pagar a partir de 2027.
O que muda para restaurantes, bares e padarias em 2027
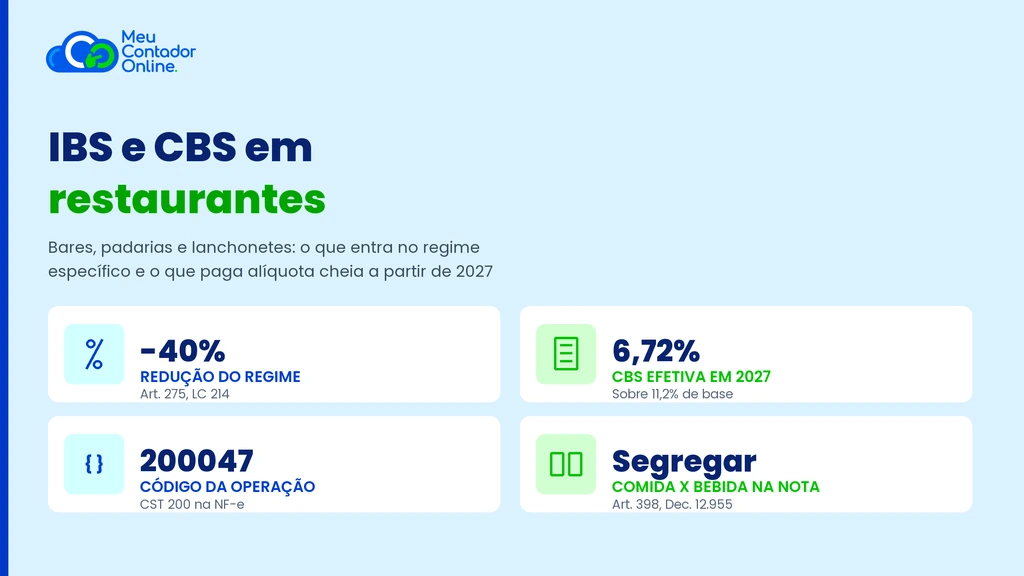
O IBS e CBS em restaurantes passa a ser calculado em duas camadas. A primeira é o regime específico do artigo 273 da Lei Complementar nº 214/2025, com alíquotas reduzidas em 40% pelo artigo 275. A segunda é o regime geral, que alcança tudo o que não atende aos requisitos do regime específico.
Em 2027, a CBS entra em cobrança cheia e substitui o PIS e a Cofins. O TCU calculou a alíquota de referência em 11,3% (Acórdão 2.933/2026, de 28 de outubro de 2026), com redução transitória de 0,1 ponto percentual pelo artigo 347. O IBS segue em teste, com 0,05% estadual e 0,05% municipal pelo artigo 344.
Na prática, um prato preparado na casa paga 60% dessas alíquotas. Com CBS de 11,2%, a alíquota efetiva fica em 6,72%. O IBS de teste cai de 0,1% para 0,06%. O número parece pequeno em 2027 porque o IBS ainda é simbólico. A conta muda de tamanho quando o IBS crescer, entre 2029 e 2032.
Quem entra no regime específico do IBS e CBS em restaurantes
O regime vale pela operação, não pelo CNAE. O artigo 396 do Decreto nº 12.955/2026 lista os estabelecimentos alcançados, desde que preparem ou manipulem o alimento no próprio local:
- Bares e restaurantes, incluindo lanchonetes.
- Pastelarias e padarias.
- Casas de chá, de sucos, de doces e salgados.
- Cafeterias e sorveterias.
- Estabelecimentos similares aos anteriores.
O que decide é o preparo. O suco de laranja espremido na hora entra. O refrigerante em lata não entra, ainda que servido com gelo e limão, porque o parágrafo único do artigo 396 exclui as bebidas não alcoólicas industrializadas.
O IBS e CBS em restaurantes também alcança a venda por aplicativo. O delivery não muda o enquadramento do alimento preparado. O que muda é a base de cálculo, como este guia mostra adiante.
O que fica fora do IBS e CBS em restaurantes
Três grupos ficam no regime geral, com alíquota integral, e não aproveitam a redução do IBS e CBS em restaurantes. A lista está no artigo 273, § 2º, da LC 214/2025 e no artigo 397 do regulamento:
- Bebidas alcoólicas, mesmo as preparadas no estabelecimento, como drinques e caipirinhas.
- Produtos comprados prontos e revendidos sem preparo, como água mineral, chocolate e sobremesa industrializada.
- Alimentação para pessoa jurídica sob contrato, classificada nas posições 1.0301.31.00, 1.0301.32.00 e 1.0301.39.00 da NBS, ou fornecida por empresa do CNAE 5620-1/01.
Esse terceiro item é o mais mal interpretado. Refeição corporativa contratada não é regime específico. Ela segue a regra geral, e por isso o cliente pessoa jurídica pode tomar crédito. O mesmo não acontece com o almoço comum no salão.
As bebidas alcoólicas ainda têm outra camada. Elas estão no Anexo XVII da LC 214/2025 e pagam Imposto Seletivo. A Medida Provisória nº 1.399/2026 fixou as alíquotas com efeitos a partir de 2 de fevereiro de 2027: 4,2% para cervejas de malte, 8% para vinhos e fermentados e até 24% para destilados.
A padaria mostra por que o código do produto importa
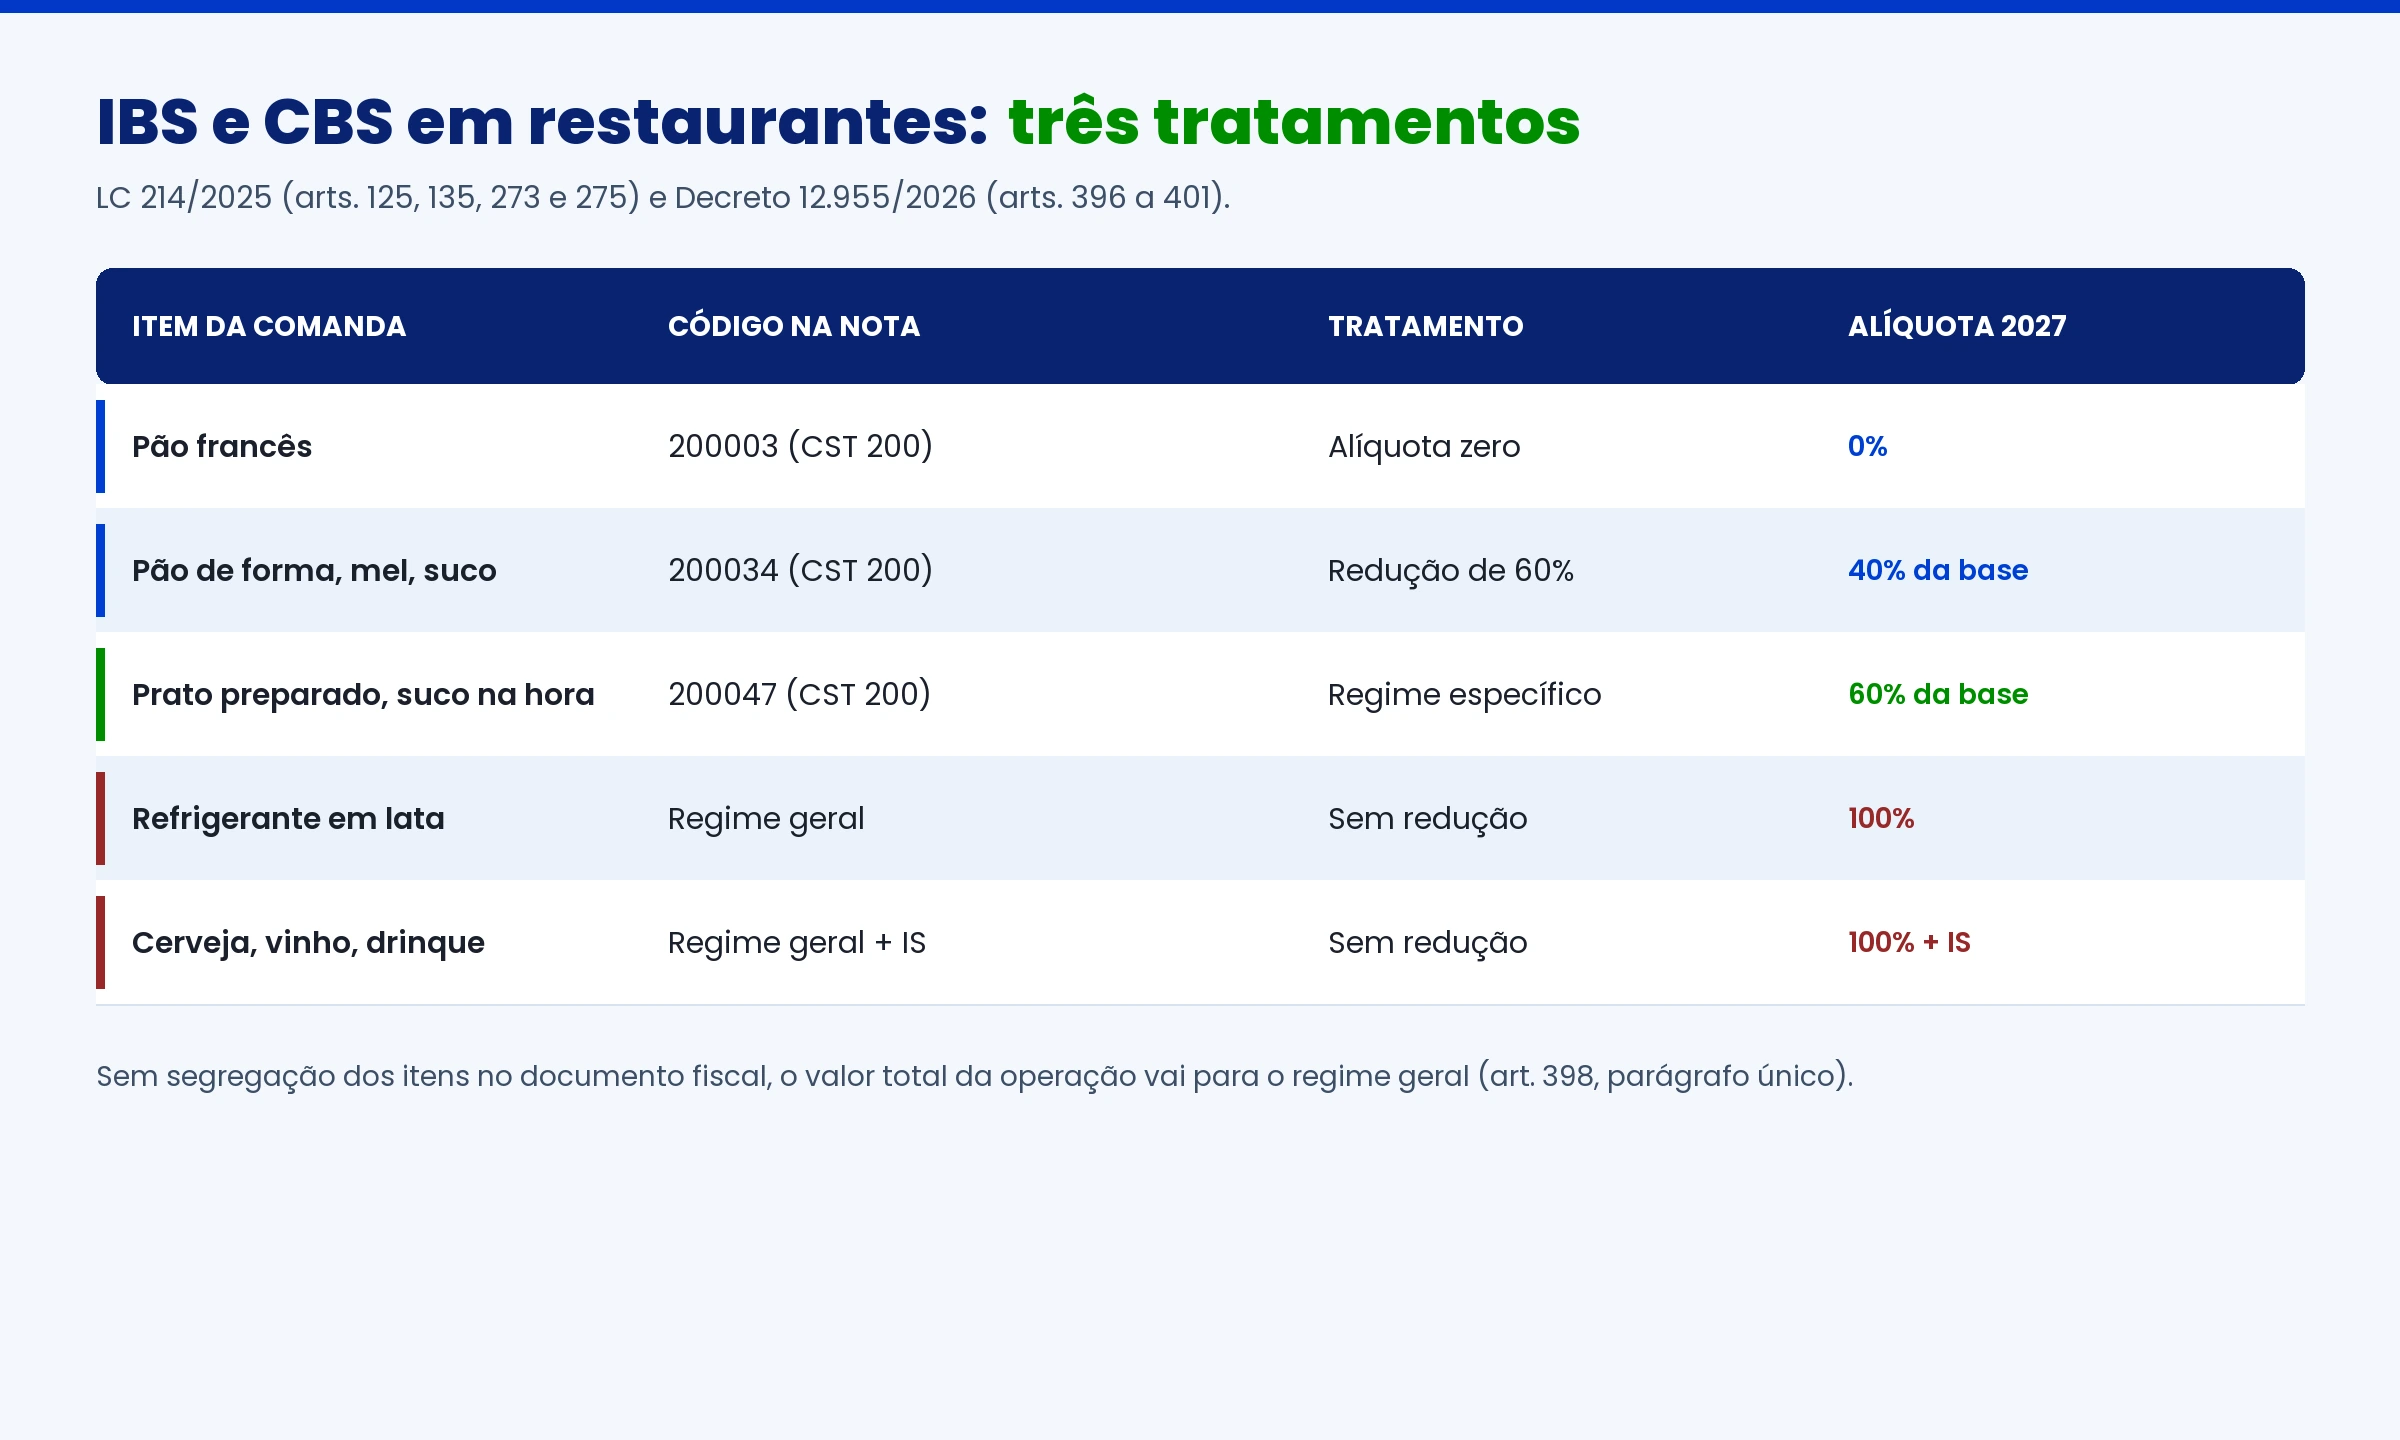
Uma padaria vende três pães com três tratamentos diferentes. O pão francês está no Anexo I da LC 214/2025 e tem alíquota zero, pelo artigo 125. O pão de forma está no Anexo VII e tem redução de 60%, pelo artigo 135. O biscoito industrializado revendido no balcão segue o regime geral.
O mesmo raciocínio vale para o IBS e CBS em restaurantes. Uma marmita preparada na cozinha tem redução de 40%. Um pote de sorvete industrializado vendido na sobremesa tem a classificação do produto. A comanda não pode tratar tudo igual.
Como fica a conta do IBS e CBS em restaurantes
A redução de 40% não é alíquota de 40%. Ela diminui a alíquota em 40% e você paga os outros 60%. Confundir as duas coisas infla ou reduz a projeção de imposto pela metade.
- CBS na alíquota padrão em 2027: 11,2%, já com a redução transitória de 0,1 ponto.
- CBS no regime específico: 6,72%, que é 11,2% multiplicado por 0,6.
- IBS de teste em 2027: 0,1%, somando as parcelas estadual e municipal.
- IBS no regime específico: 0,06%, que é 0,1% multiplicado por 0,6.
O cálculo entra no XML como alíquota efetiva, com quatro casas decimais. O código é o cClassTrib 200047, do CST 200, habilitado para NF-e e NFC-e na tabela do Informe Técnico 2025.002.
Sua empresa sabe qual código usar em cada item da nota?
A troca de contabilidade para o Meu Contador Online não tem taxa de setup. Um contador exclusivo revisa o cadastro fiscal antes de 2027.
A segregação na nota decide o IBS e CBS em restaurantes
Este é o ponto que mais deve preocupar quem opera food service com IBS e CBS em restaurantes. O artigo 398 do Decreto nº 12.955/2026 exige que o documento fiscal separe os valores sujeitos ao regime específico dos sujeitos ao regime geral.
A consequência está no parágrafo único. Sem a segregação, o valor total da operação vai para o regime geral. Traduzindo: a empresa perde a redução de 40% sobre a parte que teria direito, por um erro de parametrização do sistema.
Numa conta de R$ 100, com R$ 70 de comida e R$ 30 de bebida industrializada, misturar tudo custa caro. Os R$ 70 deixam de pagar 6,72% de CBS e passam a pagar 11,2%. A diferença é de pouco mais de R$ 3 por conta. Multiplicada pelo movimento do mês, deixa de ser detalhe.
O sistema de frente de caixa precisa transferir a informação para o emissor. Não basta marcar o item como alimento no cadastro. É preciso que o código do IBS e CBS em restaurantes chegue ao XML do jeito certo, separado por regime.
Gorjeta e comissão do aplicativo saem da base do IBS e CBS em restaurantes
A base do IBS e CBS em restaurantes é o valor do fornecimento. O artigo 274 da LC 214/2025 e o artigo 399 do regulamento excluem duas parcelas.
A primeira é a gorjeta, desde que repassada integralmente ao empregado e limitada a 15% do valor do fornecimento de alimentação e bebidas. A segunda é a comissão retida pelo aplicativo de entrega e intermediação, na parte que não é repassada ao estabelecimento.
As duas exclusões dependem da mesma condição: segregação no documento fiscal. Sem a separação, a base volta a ser o valor total da operação. Para quem vende muito por delivery, essa é a diferença entre pagar imposto sobre a própria receita e pagar imposto sobre a receita do aplicativo.
O cliente do regime geral não toma crédito
O artigo 276 da LC 214/2025 veda a apropriação de créditos pelo adquirente de alimentação e bebidas sujeitas ao regime específico. O artigo 401 do regulamento repete a regra para a CBS.
Isso tem efeito comercial direto. Uma empresa que almoça no seu salão não aproveita crédito de IBS e CBS. Uma empresa que contrata refeição sob contrato, no modelo do artigo 273, § 2º, I, aproveita.
Se o seu cliente é pessoa jurídica e negocia preço com base em crédito, vale discutir o formato do fornecimento antes de assinar. A escolha entre vender no salão e fornecer sob contrato muda o custo tributário do outro lado da mesa.
Erros de parametrização do IBS e CBS em restaurantes
O cClassTrib 200047 não é o código do restaurante. Ele é o código da operação que atende ao regime específico do IBS e CBS em restaurantes. Essa distinção evita a maior parte dos erros.
- Usar 200047 para tudo porque a empresa tem CNAE de restaurante.
- Aplicar 200047 em bebida industrializada, que segue a classificação própria do produto.
- Deixar o pão francês no regime específico, quando ele tem alíquota zero pelo cClassTrib 200003.
- Não separar a gorjeta no documento e perder a exclusão da base.
- Não separar a comissão do aplicativo e tributar valor que não ficou no caixa.
Nenhum desses erros do IBS e CBS em restaurantes aparece no fechamento do mês com clareza. Eles ficam diluídos na apuração e só surgem quando a fiscalização compara o cadastro com as notas emitidas.
Checklist do IBS e CBS em restaurantes antes de janeiro
A preparação do IBS e CBS em restaurantes cabe em cinco passos e começa no cadastro, não na contabilidade.
- Revisar o cadastro de produtos e separar o que é preparado na casa do que é revendido.
- Classificar cada item entre regime específico, regime geral, redução de 60% e alíquota zero.
- Testar a segregação na emissão de uma NF-e de teste com comida e bebida na mesma nota.
- Configurar gorjeta e comissão de aplicativo como campos separados no documento.
- Simular o preço de venda com a alíquota de 2027, e não com a de 2026.
O item 3 é o que costuma falhar no IBS e CBS em restaurantes. A maioria dos emissores aceita os códigos, mas nem todos separam corretamente os valores por regime quando o item vem do sistema de frente de caixa.
Perguntas frequentes
Qual é a alíquota do IBS e CBS em restaurantes em 2027?
O regime específico tem redução de 40% sobre a alíquota padrão. Com a CBS de referência em 11,2% em 2027, a alíquota efetiva fica em 6,72%. O IBS de teste de 0,1% cai para 0,06%.
A redução de 40% vale para a conta inteira?
Não. Vale só para alimentação e bebidas não alcoólicas preparadas no estabelecimento. Bebida alcoólica, produto industrializado revendido e refeição corporativa sob contrato seguem o regime geral.
Preciso separar os itens na nota fiscal?
Sim. O artigo 398 do Decreto nº 12.955/2026 exige a segregação. Sem ela, o valor total da operação é tributado pelo regime geral e a empresa perde a redução.
Pedido por aplicativo entra no regime específico?
Entra, se o alimento for preparado no estabelecimento. A comissão retida pela plataforma sai da base de cálculo, desde que esteja segregada no documento fiscal.
A gorjeta paga IBS e CBS?
A gorjeta repassada integralmente ao empregado fica fora da base, até o limite de 15% do valor do fornecimento. Acima disso, ou sem segregação, entra na conta.
Meu cliente empresarial pode tomar crédito da refeição?
Não, quando a refeição é consumida no salão sob o regime específico. Pode, quando a alimentação é fornecida a pessoa jurídica sob contrato, nas hipóteses do artigo 273, § 2º, I, da LC 214/2025.
O que fazer com isso agora
O IBS e CBS em restaurantes não é uma mudança de alíquota apenas. É uma mudança de cadastro. Quem classifica os itens corretamente e segrega os valores na nota paga o que deve. Quem trata a comanda como um bloco único paga a alíquota cheia sobre tudo.
O prazo real não é janeiro de 2027. É o tempo que o seu sistema leva para testar a emissão com os códigos novos. Começar em dezembro costuma significar começar atrasado.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira. São mais de 15.000 empresas atendidas por contadores exclusivos, com atendimento humanizado por WhatsApp, e-mail, telefone ou reunião virtual.
Conheça o site do Meu Contador Online: https://www.meucontadoronline.com.br/
Fale com um contador no WhatsApp: +55 800 042 0627
Siga o Meu Contador Online no Instagram: @meucontadoronline
💡 Você pode se interessar: cClassTrib na Reforma Tributária: Guia Completo da Tabela CST, IBS e CBS
Tags:

Jorge
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.