O split payment 2027 vai mudar a relação das empresas com o dinheiro recebido em cada venda. Durante muitos anos, os negócios brasileiros se acostumaram a uma lógica perigosa: vender por R$ 10 mil, receber R$ 10 mil na conta e somente depois separar o dinheiro necessário para pagar os impostos.
O valor entrava integralmente no caixa. Entre o recebimento e o vencimento da guia, porém, era comum que parte desse dinheiro fosse utilizada para pagar fornecedores, salários, aluguel e outras despesas. Quando chegava a hora de recolher os tributos, faltava caixa.
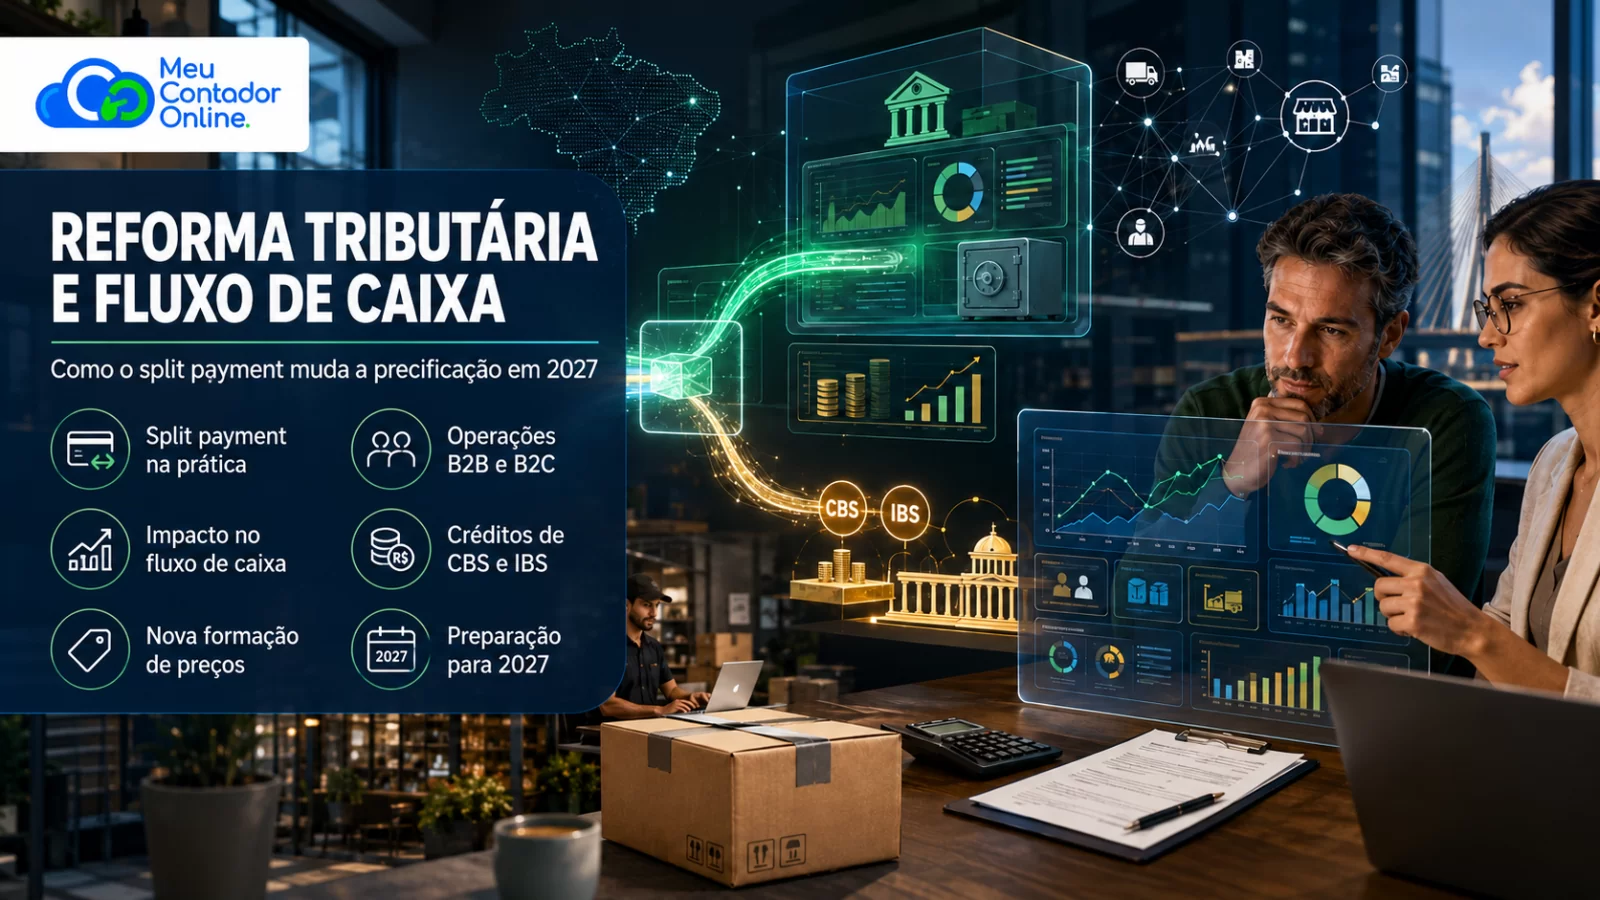
O split payment, criado pela Reforma Tributária, começa a mudar essa dinâmica a partir de 2027. Em vez de o imposto transitar livremente pela conta da empresa, o sistema financeiro poderá separar automaticamente a parcela correspondente à CBS e ao IBS no momento em que o cliente realizar o pagamento.
Na prática, o empresário precisará aprender a administrar o negócio com o dinheiro que efetivamente lhe pertence.
Split payment 2027: o que é e como funciona?
Split payment significa “pagamento dividido”.
Quando uma venda ou prestação de serviço for paga, a transação será vinculada ao documento fiscal. O banco, a instituição de pagamento ou o operador do sistema financeiro identificará o valor correspondente à CBS e ao IBS e fará a separação prevista na legislação.
Uma parte seguirá para a empresa. Outra será destinada à quitação dos tributos.
A Lei Complementar nº 214/2025 prevê a aplicação do mecanismo em diferentes meios de pagamento, como Pix, boleto, cartões e transferências. A regulamentação também estabelece procedimentos padrão e simplificado.
Imagine, apenas para compreender o funcionamento, uma venda de R$ 10 mil com R$ 1 mil de CBS e IBS a recolher:
- o cliente paga R$ 10 mil;
- R$ 1 mil é segregado para o recolhimento tributário;
- R$ 9 mil chega ao caixa disponível da empresa.
Esse percentual é meramente ilustrativo. O valor real dependerá da alíquota aplicável, dos créditos tributários, da atividade, do regime escolhido e das regras vigentes para aquela operação.
A grande mudança é comportamental: o imposto deixará de aparecer na conta bancária como se fosse receita disponível.
O split payment começa para todas as empresas em janeiro de 2027?
Não necessariamente.
A legislação determina que a implantação seja gradual, em pelo menos duas etapas. A primeira poderá concentrar-se nas operações B2B, realizadas entre empresas contribuintes do regime regular, e começar de forma facultativa em determinados meios de pagamento.
Em etapas posteriores, o sistema poderá alcançar outros arranjos financeiros e operações com consumidores que não sejam contribuintes da CBS e do IBS.
Portanto, 2027 deve ser entendido como o início de uma mudança operacional relevante, e não como uma virada instantânea e uniforme para todos os negócios no primeiro dia do ano.
O que muda para empresas do Simples Nacional?
As empresas do Simples precisarão tomar uma decisão especialmente importante: manter CBS e IBS dentro do DAS ou recolher esses tributos pelo regime regular.
No modelo tradicional, CBS e IBS permanecem incorporados à guia única do Simples Nacional. Já no modelo chamado informalmente de “Simples híbrido”, a empresa continua no Simples para os demais tributos, mas apura CBS e IBS pelas regras do regime regular. Entenda em detalhes quando o Simples Nacional híbrido pode valer a pena em 2027.
Essa escolha afeta:
- a carga tributária;
- o aproveitamento e a transferência de créditos;
- a competitividade em vendas B2B;
- a formação do preço;
- o fluxo de caixa;
- e a exposição ao split payment.
Empresas que vendem principalmente para outras empresas podem enfrentar pressão comercial para adotar o regime regular, pois seus clientes valorizam créditos de CBS e IBS. Já negócios voltados ao consumidor final precisam avaliar a decisão por outra perspectiva, pois o consumidor pessoa física não aproveita esses créditos.
Não existe uma escolha universalmente melhor. É necessário simular cada negócio.
Por que o split payment afeta o fluxo de caixa?
O split payment não cria, sozinho, um novo imposto. O que ele muda é o momento e a forma como o tributo sai do caixa.
Atualmente, uma empresa pode faturar hoje, receber amanhã e pagar determinados tributos semanas depois. Esse intervalo funciona, na prática, como um financiamento temporário.
Com a segregação automática, parte desse dinheiro deixa de permanecer disponível.
Isso pode reduzir:
- o capital de giro aparente;
- a capacidade de pagar despesas antes do vencimento;
- o dinheiro disponível para antecipar compras;
- a margem de segurança para atrasos de clientes;
- e a possibilidade de utilizar temporariamente o valor dos tributos.
A empresa que hoje usa o imposto para financiar a própria operação poderá perceber uma falta de caixa mesmo sem redução de faturamento.
O erro de precificação que pode destruir a margem
Muitos empresários formam o preço de maneira simplificada: custo do produto ou serviço mais um percentual de lucro.
Esse método normalmente ignora despesas administrativas, taxas financeiras, inadimplência, comissões, impostos e necessidade de capital de giro.
Com o split payment, esse erro ficará mais visível. A empresa poderá manter o mesmo faturamento no papel, mas receber menos dinheiro disponível em cada transação.
Isso não significa que basta acrescentar a alíquota nominal do imposto ao preço. A precificação deve considerar todo o conjunto da operação:
- custo direto;
- despesas fixas e variáveis;
- taxas de cartão e antecipação;
- comissões;
- tributos efetivos;
- créditos de CBS e IBS;
- prazos de recebimento e pagamento;
- margem desejada;
- e capital de giro necessário.
Preço = (custos + despesas + margem desejada) ÷ (1 − percentuais incidentes sobre a venda)
Os créditos tributários precisam entrar nessa análise. Uma empresa pode ter uma alíquota nominal elevada, mas uma carga efetiva menor após o aproveitamento dos créditos. Outra pode possuir poucos custos geradores de crédito e sentir um impacto maior.
Por isso, precificar apenas pela alíquota nominal pode levar tanto a uma perda de margem quanto a um aumento excessivo e desnecessário do preço.
B2B e B2C: por que a análise é diferente?
Operações B2B
Nas vendas entre empresas do regime regular, o adquirente poderá aproveitar créditos de CBS e IBS conforme as regras aplicáveis.
Nesse mercado, o preço será analisado em conjunto com o crédito gerado. Uma proposta aparentemente mais cara poderá ser economicamente melhor para o cliente se permitir maior aproveitamento de créditos.
A negociação B2B passará a envolver preço líquido, crédito tributário, documento fiscal correto, prazo de pagamento, regime tributário do fornecedor e confiabilidade das informações fiscais.
Operações B2C
Nas vendas para o consumidor final, não existe aproveitamento de crédito pelo comprador.
O preço percebido continua sendo o valor total pago. Isso limita a capacidade de simplesmente repassar qualquer aumento tributário e exige atenção ainda maior à margem, ao posicionamento comercial e à sensibilidade do consumidor.
Em operações B2C, o procedimento simplificado do split payment poderá utilizar percentuais previamente definidos, com posterior ajuste na apuração.
Como o relacionamento com fornecedores será afetado?
A Reforma Tributária aumenta a importância da qualidade fiscal dos fornecedores.
A empresa precisará avaliar não somente quem oferece o menor preço, mas também quem:
- emite corretamente os documentos fiscais;
- informa adequadamente CBS e IBS;
- permite o aproveitamento dos créditos;
- cumpre os prazos;
- e mantém seus cadastros atualizados.
Um fornecedor mais barato, mas que gere problemas fiscais ou não permita créditos adequados, pode representar um custo efetivo maior. Compras, fiscal, financeiro e contabilidade precisarão trabalhar de forma integrada.
Plano de preparação para 2027
1. Simule o caixa líquido por venda
Analise quanto entra atualmente e quanto permaneceria disponível depois da segregação de CBS e IBS. A simulação deve ser realizada por atividade, tipo de cliente e canal de pagamento.
2. Reveja a precificação
Calcule a margem líquida por produto ou serviço considerando impostos, créditos, taxas financeiras, comissões e despesas. O objetivo não é aumentar preços automaticamente, mas identificar operações que já são pouco rentáveis.
3. Separe faturamento de dinheiro disponível
O faturamento contábil não será necessariamente igual ao valor que chegará à conta bancária. O controle gerencial deve distinguir valor total da venda, tributos destacados, créditos aproveitáveis, valor segregado, recebimento líquido e margem efetiva.
4. Revise os contratos
Contratos de médio e longo prazo devem prever como mudanças tributárias serão tratadas. Dependendo da operação, pode ser recomendável revisar cláusulas de recomposição do equilíbrio econômico, regras de repasse tributário, responsabilidade pela emissão fiscal, preços líquidos e brutos, retenções, créditos e renegociação decorrente de alteração legislativa.
5. Atualize os sistemas
ERP, emissão de notas, cobrança, conciliação bancária e controle financeiro precisarão conversar entre si. Uma divergência entre nota fiscal e pagamento poderá provocar retenção inadequada, atraso no crédito ou dificuldade de conciliação.
6. Renegocie prazos
Se o imposto sair no momento da liquidação financeira, a empresa precisará reavaliar o prazo concedido aos clientes, o prazo obtido com fornecedores, parcelamentos, antecipação de recebíveis, estoque e reserva mínima de capital de giro.
7. Defina a estratégia do Simples Nacional
A empresa deverá comparar a manutenção de CBS e IBS dentro do Simples com a opção pelo regime regular. Essa decisão precisa considerar a composição dos clientes, a capacidade de gerar créditos, a carga efetiva e o impacto comercial.
O papel do contador deixa de ser apenas calcular impostos
No novo sistema, calcular a guia será apenas uma parte do trabalho.
O contador precisará ajudar a empresa a responder perguntas estratégicas:
- Quanto de cada venda ficará disponível?
- Quais compras geram créditos?
- O preço atual preserva a margem?
- Vale manter CBS e IBS dentro do Simples?
- A empresa é competitiva no mercado B2B?
- Quanto capital de giro será necessário?
- Os contratos protegem a margem?
- Os sistemas conseguem conciliar nota, pagamento e imposto?
É justamente nesse ponto que o contador exclusivo faz diferença: ele conhece a atividade, acompanha os números e consegue modelar o impacto específico do negócio. Veja também por que a empresa continuará precisando de contador após a Reforma Tributária.
Perguntas frequentes sobre split payment 2027
O split payment aumenta os impostos?
Não necessariamente. O mecanismo altera principalmente a forma e o momento do recolhimento da CBS e do IBS. A carga efetiva dependerá da alíquota, dos créditos tributários, da atividade e do regime adotado pela empresa.
Todo optante do Simples Nacional terá imposto retido automaticamente?
Não de forma uniforme e imediata. A implantação será gradual, e o impacto direto tende a ser maior para empresas que recolherem CBS e IBS pelo regime regular, inclusive no modelo conhecido como Simples híbrido.
O split payment começa obrigatoriamente para todas as empresas em janeiro de 2027?
Não. A legislação prevê implementação gradual, em pelo menos duas etapas, com possibilidade de início concentrado em determinadas operações B2B e meios de pagamento.
É necessário aumentar os preços por causa do split payment?
Não automaticamente. Antes de alterar preços, a empresa deve recalcular sua margem considerando a carga tributária efetiva, os créditos de CBS e IBS, os custos, as despesas e a necessidade de capital de giro.
Como preparar o fluxo de caixa?
A empresa deve projetar o recebimento líquido por transação, revisar prazos de clientes e fornecedores, separar faturamento de caixa disponível e manter uma reserva compatível com seu ciclo financeiro.
Conclusão: prepare sua empresa para o split payment 2027
O split payment representa uma mudança profunda: o dinheiro do imposto deixará de passar livremente pelo caixa da empresa.
Para negócios organizados, isso pode trazer previsibilidade e reduzir o risco de utilizar recursos tributários para financiar despesas. Para empresas com margens desconhecidas ou capital de giro apertado, a transição pode revelar problemas que já existiam, mas permaneciam escondidos pelo dinheiro bruto que entrava na conta.
A preparação precisa começar antes de 2027.
Revisar preços, contratos, fornecedores, sistemas e fluxo de caixa não é antecipar um problema. É garantir que a empresa continue crescendo quando as regras mudarem.
O Meu Contador Online pode ajudar sua empresa a simular o impacto da Reforma Tributária, revisar sua estratégia no Simples Nacional e preparar seu fluxo de caixa para o novo modelo.
Não espere o imposto ser separado da sua venda para descobrir que ele estava financiando a sua operação.

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.