Atualizado em 8 de outubro de 2026. O prazo do Simples híbrido foi prorrogado para 30/10/2026. Confira abaixo o calendário e a diferença entre essa opção e o ingresso no Simples Nacional.
Resposta rápida: qual é a diferença entre Simples híbrido e Simples normal?
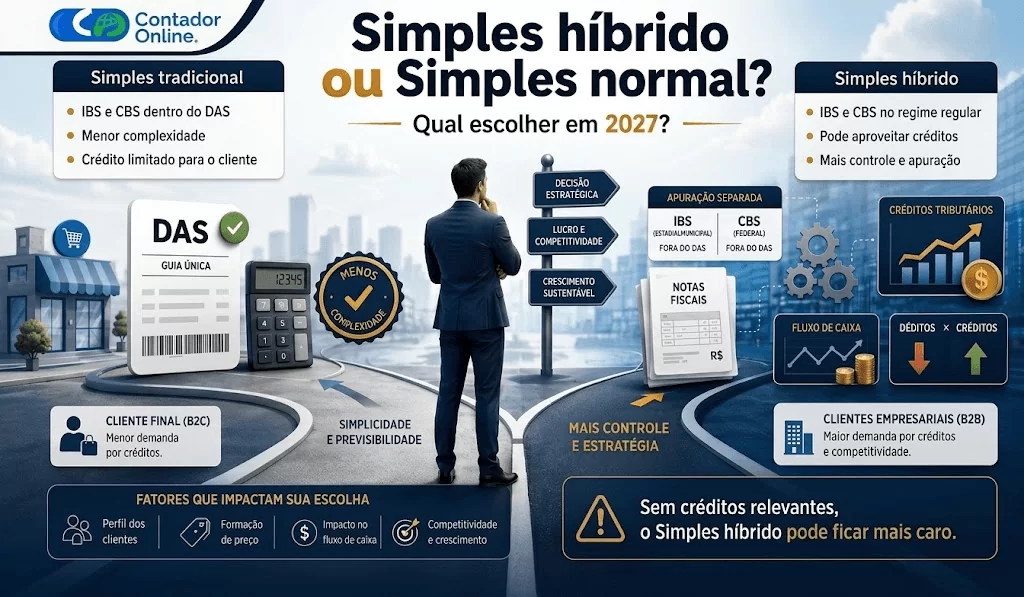
No Simples Nacional tradicional, também chamado informalmente de Simples normal, IBS e CBS permanecem dentro do DAS. A empresa mantém uma apuração mais simples, mas não aproveita créditos desses tributos pelo regime regular e gera para o cliente empresarial um crédito limitado ao montante recolhido no Simples.
No Simples híbrido, a empresa continua optante pelo Simples Nacional, porém retira IBS e CBS do DAS e passa a apurá-los separadamente, pelo regime regular. Ela pode aproveitar créditos permitidos sobre suas aquisições e gerar créditos integrais para clientes sujeitos ao regime regular.
Mas existe uma advertência decisiva: se a empresa não tiver créditos relevantes de IBS e CBS, o Simples híbrido tende a ser pior e mais caro. Ela assume a tributação do regime regular sem aproveitar suficientemente o mecanismo que poderia reduzir o imposto.
Não existe uma escolha universal. O resultado depende dos créditos da empresa, do perfil dos clientes, da estrutura de custos, da margem e do fluxo de caixa.
Durante anos, o Simples Nacional coube numa ideia confortável: uma empresa pequena, uma guia única, uma rotina que podia ser compreendida. Então veio a Reforma Tributária e colocou uma pergunta dentro daquilo que antes parecia resposta.
Continuar no Simples já não significará, necessariamente, tributar tudo da mesma forma.
A partir de 2027, microempresas e empresas de pequeno porte poderão permanecer no Simples Nacional e escolher entre manter IBS e CBS na sistemática simplificada ou apurar esses dois tributos pelo regime regular, fora do DAS. Esta segunda possibilidade recebeu o nome informal de Simples híbrido.
E talvez o mais importante não seja apenas saber que existem dois caminhos. É compreender que cada caminho muda o preço, o crédito, a relação com o cliente e o dinheiro que permanece no caixa. O imposto, quando muda de lugar, muda também a empresa por dentro.
Neste guia, o Meu Contador Online explica o que é o Simples híbrido, como ele se diferencia do Simples tradicional, quando pode valer a pena e por que uma escolha feita sem simulação pode aumentar consideravelmente a carga tributária.
Para compreender o contexto da abertura do período de opção em setembro de 2026, veja também nosso guia sobre Simples Nacional em setembro de 2026.
O que é o Simples híbrido?
O Simples híbrido é o nome dado à opção pela qual uma empresa permanece no Simples Nacional, mas passa a apurar e recolher IBS e CBS pelo regime regular, fora da guia DAS.
Não se trata de um novo regime tributário. A empresa não deixa de ser optante pelo Simples Nacional.
No modelo híbrido:
- os demais tributos abrangidos pelo Simples continuam sendo calculados conforme as regras do regime e recolhidos pelo DAS;
- IBS e CBS deixam de compor o DAS;
- IBS e CBS são apurados separadamente pela lógica de débitos e créditos;
- a empresa pode aproveitar os créditos admitidos sobre bens e serviços adquiridos;
- o cliente empresarial sujeito ao regime regular pode aproveitar os créditos integrais destacados na operação, observadas as regras legais;
- a empresa assume controles fiscais, financeiros e operacionais mais detalhados.
O termo “híbrido” nasceu exatamente dessa combinação: uma parte da tributação permanece no Simples Nacional e outra parte passa a obedecer ao regime regular.
O que é o Simples Nacional tradicional ou Simples normal?
No Simples Nacional tradicional, IBS e CBS permanecem dentro da sistemática unificada. A empresa recolhe os tributos abrangidos pelo regime por meio do DAS, de acordo com sua atividade, faturamento, anexo e faixa de tributação.
Esse formato preserva a principal promessa operacional do Simples: concentrar tributos e reduzir a complexidade de apuração.
Por outro lado, a empresa não participa integralmente da sistemática regular de créditos de IBS e CBS. Ela não aproveita créditos de entrada como faria no regime regular, e o crédito transferido ao cliente empresarial fica limitado ao valor de IBS e CBS efetivamente devido pelo fornecedor no Simples.
Portanto, o Simples tradicional pode ser tributariamente e operacionalmente mais leve para determinados negócios, mas pode perder força comercial em algumas cadeias B2B, nas quais o comprador valoriza o crédito recebido.
O que muda em 2027 e o que só estará completo em 2033?
A comparação precisa respeitar o ano da simulação. Em 2027, a CBS substitui PIS e Cofins, mas ICMS e ISS ainda existem. A substituição gradual desses tributos pelo IBS ocorre entre 2029 e 2032, com conclusão em 2033.
Por isso, não aplique uma estimativa da alíquota conjunta do sistema definitivo diretamente ao faturamento de 2027. Considere a transição, as regras da atividade e as parcelas de cada tributo no respectivo ano. O híbrido retira IBS e CBS do DAS; isso não significa retirar antecipadamente ICMS e ISS. Fonte: cronograma oficial da Reforma Tributária.
Simples híbrido x Simples normal: veja as diferenças
| Ponto de comparação | Simples Nacional tradicional | Simples híbrido |
|---|---|---|
| Enquadramento | Simples Nacional | Continua no Simples Nacional |
| IBS e CBS | Permanecem dentro do DAS | São apurados fora do DAS |
| Forma de cálculo | Sistemática simplificada | Regime regular de débitos e créditos |
| Créditos sobre compras | Não utiliza a sistemática regular | Pode aproveitar créditos permitidos |
| Crédito para cliente PJ | Limitado ao valor devido no Simples | Integral conforme a operação e as regras legais |
| Guia de recolhimento | Predominantemente unificada | DAS mais apuração separada de IBS e CBS |
| Complexidade operacional | Menor | Maior |
| Dependência de controles | Mais reduzida | Exige documentos e classificação rigorosos |
| Efeito sobre o caixa | Mais previsível | Pode variar conforme débitos, créditos e pagamento |
| Perfil potencialmente favorecido | B2C, poucos créditos e negócios intensivos em folha | B2B e negócios com aquisições creditáveis relevantes |
| Principal risco | Gerar pouco crédito para clientes B2B | Pagar mais quando não há créditos suficientes |
Antes de escolher o modelo, confira sua situação no Simples
Normal ou híbrido, a escolha pressupõe que a empresa possa permanecer no Simples Nacional. Pendências fiscais precisam de atenção própria. Comece por uma estimativa gratuita de quanto sua empresa pagaria no Simples e no Lucro Presumido, informando o CNPJ e o faturamento mensal.
Comparar meus impostos gratuitamente
A primeira etapa dispensa cadastro, senha e procuração. A ferramenta compara Simples e Lucro Presumido; não substitui a análise entre Simples normal e híbrido nem confirma, sozinha, risco de exclusão.
Como funcionam os créditos de IBS e CBS?
IBS e CBS seguem a lógica da não cumulatividade. Em termos simples, a empresa calcula os tributos incidentes sobre suas vendas e pode descontar os créditos admitidos sobre determinadas aquisições.
A fórmula abaixo é uma simplificação didática. Na apuração real, IBS e CBS são controlados separadamente: crédito de um não compensa débito do outro. O aproveitamento depende de documento fiscal idôneo e das condições legais, inclusive das regras de extinção do débito da operação. “Crédito integral” não significa crédito automático nem uma alíquota padrão para qualquer compra. Fonte: LC nº 214/2025, art. 47.
A fórmula conceitual é:
IBS e CBS a recolher = débitos sobre as vendas − créditos aproveitáveis sobre as compras
Imagine que uma empresa apure R$ 12 mil de IBS e CBS sobre suas vendas e possua R$ 8 mil de créditos válidos sobre compras. O valor líquido, antes de outros ajustes, seria de R$ 4 mil.
Agora imagine a mesma empresa sem créditos relevantes. Os R$ 12 mil de débito não encontrarão valores suficientes para compensação. O recolhimento ficará muito mais próximo dos R$ 12 mil.
É aqui que a palavra “crédito” deixa de ser uma expressão técnica e se transforma em dinheiro. Ou na ausência dele.
Sem créditos, o Simples híbrido fica pior e mais caro
Esta é a conclusão que todo empresário precisa compreender antes de fazer a opção:
Se a empresa não possui créditos relevantes de IBS e CBS, o Simples híbrido tende a ser mais caro do que o Simples Nacional tradicional.
Ao escolher o regime híbrido, a empresa passa a recolher IBS e CBS segundo as regras e alíquotas do regime regular. A principal compensação seria o direito de descontar créditos sobre as aquisições. Quando esses créditos são pequenos ou inexistentes, a compensação desaparece, mas a tributação regular permanece.
O resultado pode reunir três desvantagens ao mesmo tempo:
- maior valor de IBS e CBS a recolher;
- aumento da complexidade fiscal e contábil;
- maior pressão sobre preços, margem e fluxo de caixa.
Não basta que a lei permita tomar créditos. É preciso que a empresa realmente faça compras e contrate serviços capazes de gerar créditos em quantidade relevante.
Para entender quais gastos realmente podem formar crédito, veja também nosso guia sobre quais despesas geram créditos de IBS e CBS.
Uma autorização abstrata não paga imposto. O que reduz o valor a recolher é o crédito concreto, documentado, permitido pela legislação e corretamente apropriado.
Exemplo: empresa com créditos relevantes
Considere uma empresa com os seguintes valores hipotéticos no mês:
- faturamento: R$ 100 mil;
- débitos de IBS e CBS sobre as vendas: R$ 10 mil;
- créditos aproveitáveis: R$ 7 mil;
- saldo líquido estimado: R$ 3 mil.
Nesse exemplo, os créditos absorvem parte considerável dos débitos. O modelo híbrido pode merecer análise, especialmente se os clientes também valorizarem os créditos gerados pela empresa.
Exemplo: empresa sem créditos relevantes
Agora considere outra empresa com o mesmo faturamento e os mesmos R$ 10 mil de débitos, mas com apenas R$ 500 de créditos aproveitáveis:
- faturamento: R$ 100 mil;
- débitos de IBS e CBS: R$ 10 mil;
- créditos aproveitáveis: R$ 500;
- saldo líquido estimado: R$ 9,5 mil.
O segundo negócio recolheria quase todo o imposto incidente sobre suas vendas. Se, dentro do Simples tradicional, a parcela efetiva de IBS e CBS fosse menor, a opção pelo híbrido poderia produzir um aumento expressivo de carga.
Os números são didáticos e não representam alíquotas definitivas ou uma simulação aplicável a qualquer empresa. Eles servem para mostrar a mecânica: quanto menor o crédito, menor a chance de o Simples híbrido compensar apenas pelo aspecto tributário.
Por que empresas de serviços precisam ter atenção redobrada?
Muitas prestadoras de serviços concentram seus custos na folha de pagamento, no pró-labore e na contratação de pessoas. Salários e encargos trabalhistas não geram créditos de IBS e CBS como uma aquisição tributada de bens ou serviços.
Isso significa que empresas intensivas em mão de obra podem apresentar faturamento elevado, mas uma base muito pequena de despesas creditáveis.
Esse cenário pode ocorrer, por exemplo, com:
- consultorias;
- agências de marketing;
- empresas de tecnologia com equipe própria;
- escritórios de arquitetura e engenharia;
- clínicas e negócios de saúde, observadas as regras específicas;
- empresas de treinamento;
- escritórios e serviços profissionais;
- negócios cuja principal estrutura de custos seja a folha.
Para essas empresas, o Simples híbrido pode representar IBS e CBS pelo regime regular com poucos créditos para descontar. Em muitos casos, isso torna o modelo tradicional mais econômico.
Mas existe uma segunda variável: se a empresa vende para grandes clientes corporativos, o crédito integral entregue ao comprador pode ter valor comercial. Portanto, mesmo uma empresa com poucos créditos próprios precisa comparar o eventual aumento tributário com o risco de perder competitividade no mercado B2B.
Para aprofundar o tema, veja também Reforma Tributária para prestadores de serviços.
O cliente da empresa pode mudar a decisão
A escolha entre Simples híbrido e Simples tradicional não depende apenas de quem vende. Depende também de quem compra.
Empresas que vendem para pessoas físicas — B2C
O consumidor final não aproveita créditos de IBS e CBS. Ele observa, sobretudo, o preço total que sairá do seu bolso.
Para negócios predominantemente B2C, gerar crédito integral na nota costuma ter pouco valor comercial. Se, além disso, o negócio possui poucos créditos sobre as compras, o Simples tradicional tende a ser mais atraente: menor complexidade e possibilidade de uma carga menor.
Empresas que vendem para outras empresas — B2B
No mercado B2B, o comprador sujeito ao regime regular pode aproveitar créditos de IBS e CBS. O valor do crédito recebido interfere no custo líquido da contratação.
Imagine dois fornecedores cobrando R$ 10 mil pelo mesmo serviço. Se um gera crédito integral e o outro gera um crédito menor, o custo econômico dessas propostas pode não ser igual para o cliente, embora o preço escrito seja o mesmo.
Por isso, empresas que fornecem para indústrias, grandes prestadores, redes varejistas ou grupos empresariais precisam avaliar se permanecer no Simples tradicional reduzirá o crédito transferido ao cliente e afetará negociações.
O híbrido pode funcionar, nesse caso, como ferramenta de competitividade. Mas ferramenta não é milagre: se o aumento do imposto superar o valor comercial obtido, a escolha continuará sendo ruim.
A empresa deve olhar o crédito que recebe e o crédito que entrega
A análise correta possui dois lados:
- crédito de entrada: quanto IBS e CBS a empresa consegue aproveitar em suas próprias aquisições;
- crédito de saída: quanto crédito a empresa gera para seus clientes empresariais.
Uma empresa pode ter muitos créditos de entrada e vender a consumidores finais. Outra pode ter poucos créditos de entrada, mas atender clientes que exigem crédito integral. Uma terceira pode ter poucos créditos e consumidores finais — situação em que o modelo híbrido tende a perder sentido.
É essa combinação, e não uma alíquota isolada, que determina a decisão.
Matriz rápida: quando cada modelo tende a fazer mais sentido?
| Perfil da empresa | Tendência inicial | Por quê? |
|---|---|---|
| Poucos créditos e clientes pessoa física | Simples tradicional | Não há crédito relevante para aproveitar nem vantagem comercial para o cliente |
| Muitos créditos e clientes empresariais | Simples híbrido merece simulação | Aproveita entradas e gera crédito integral nas saídas |
| Muitos créditos e clientes pessoa física | Exige comparação | Os créditos podem reduzir o imposto, mas não geram vantagem direta ao consumidor |
| Poucos créditos e clientes empresariais | Decisão comercial delicada | O híbrido pode custar mais, mas o crédito entregue ao cliente pode preservar contratos |
| Custos concentrados em folha | Simples tradicional tende a ganhar | Folha não produz créditos equivalentes de IBS e CBS |
| Comércio com compras tributadas relevantes | Híbrido merece análise | Mercadorias adquiridas podem formar créditos importantes |
Esta matriz é um ponto de partida, não uma recomendação automática.
Simples híbrido pode afetar o preço de venda?
Sim. Se IBS e CBS forem recolhidos pelo regime regular e os créditos da empresa forem insuficientes, o custo tributário líquido pode aumentar.
A empresa terá três caminhos possíveis:
- absorver o aumento e reduzir a margem;
- repassar o custo e elevar o preço;
- redesenhar custos, fornecedores, contratos e operação.
Nenhuma dessas escolhas é neutra.
Absorver o imposto pode transformar uma operação aparentemente rentável em uma venda de margem estreita. Repassá-lo pode reduzir a competitividade. Alterar a cadeia de fornecedores pode exigir tempo e negociação.
Por isso, a análise do Simples híbrido deve ocorrer antes da formação de preços e da renovação de contratos para 2027. O preço contém o imposto mesmo quando o empresário não o vê. E aquilo que não se vê costuma ser justamente o que surpreende o caixa.
Qual é o impacto do Simples híbrido no fluxo de caixa?
No regime regular, a empresa precisa acompanhar o momento em que o débito surge, o crédito pode ser apropriado e o tributo é financeiramente recolhido.
Com os mecanismos previstos na Reforma Tributária, inclusive o split payment, parte do imposto poderá ser segregada na liquidação financeira. Assim, o valor bruto da venda pode não transitar integralmente pela conta da empresa como ocorria antes.
A implantação do split payment depende de regulamentação e implementação operacional. Não se deve presumir que todas as vendas sofrerão retenção automática já no primeiro dia de 2027.
Os impactos possíveis incluem:
- menor entrada imediata de dinheiro;
- necessidade de conciliar documentos fiscais e pagamentos;
- diferença temporal entre débitos e créditos;
- aumento da necessidade de capital de giro;
- revisão de prazos concedidos aos clientes;
- renegociação de condições com fornecedores.
Uma empresa pode ter lucro contábil e, ainda assim, sentir falta de caixa. O número diz que existe; o banco diz que ainda não chegou. Na Reforma Tributária, compreender essa distância será parte da gestão.
Quanto sairia do seu caixa se sua empresa ficasse fora do Simples?
Além de avaliar os créditos do híbrido, vale entender o impacto de uma eventual saída do Simples. A calculadora do Meu Contador Online apresenta uma estimativa com base no seu CNPJ e no faturamento informado.
Simular o impacto nos meus impostos
O resultado depende das características da empresa e pode indicar que outro regime é mais econômico. Trata-se de uma estimativa, não de confirmação de exclusão ou de aumento obrigatório de imposto.
Quais despesas podem gerar créditos?
O aproveitamento de créditos depende da legislação, da natureza da aquisição, da documentação fiscal e da vinculação com a atividade econômica.
Em linhas gerais, aquisições tributadas de bens e serviços utilizadas na atividade podem gerar créditos, observadas as restrições e condições legais. Exemplos que precisam ser analisados caso a caso incluem:
- mercadorias para revenda;
- matérias-primas e insumos;
- energia e utilidades ligadas à operação;
- aluguel ou serviços contratados, conforme a incidência e as regras aplicáveis;
- softwares e serviços tecnológicos;
- serviços terceirizados;
- determinados bens do ativo imobilizado.
Por outro lado, folha de salários, pró-labore e pagamentos sem incidência dos tributos não produzem créditos apenas por representarem custos para a empresa.
Também não basta existir uma despesa: é indispensável possuir documentação correta e atender aos requisitos para apropriação.
O Simples híbrido reduz o DAS?
Sim, porque as parcelas correspondentes a IBS e CBS deixam de ser recolhidas dentro do DAS quando a empresa opta pelo regime regular desses tributos.
Isso, porém, não significa automaticamente redução da carga total.
A empresa deve somar:
- o novo valor do DAS sem IBS e CBS;
- o IBS apurado por fora;
- a CBS apurada por fora;
- custos de conformidade e operação;
- efeitos financeiros e comerciais.
Olhar apenas para a redução do DAS é um erro. O boleto pode ficar menor enquanto o custo total cresce em outro lugar.
O Simples híbrido é obrigatório?
Não. A apuração de IBS e CBS pelo regime regular é uma opção para a empresa do Simples Nacional.
Quem não exercer a opção permanece com esses tributos dentro do regime simplificado. A empresa não é obrigada a aderir ao modelo híbrido apenas porque vende para outras empresas ou porque possui compras tributadas.
A decisão precisa ser formalizada no prazo previsto e deve ser baseada em dados reais.
Quando será feita a opção pelo Simples híbrido?
O prazo foi prorrogado. A Resolução CGSN nº 194/2026 alterou o calendário. Conforme a orientação atualizada da Receita Federal, as datas são:
| Procedimento | Prazo em 2026 |
|---|---|
| Ingresso ou retorno ao Simples Nacional para 2027 | 1º/09 a 15/10 |
| Regularização de pendências impeditivas desse ingresso | Até 30/10 |
| Opção pelo regime regular de IBS e CBS — Simples híbrido | 1º/09 a 30/10 |
| Cancelamento das opções | 3/11 a 20/12 |
A opção pelo híbrido produzirá efeitos de janeiro a junho de 2027. Ingresso no Simples e escolha do híbrido são procedimentos distintos.
Para aderir ao regime regular no segundo semestre de 2027, a regulamentação prevê opção de 1º a 31 de março de 2027, com efeitos de julho a dezembro e cancelamento até 31 de maio. A escolha pelo regime regular continua nos períodos seguintes, salvo renúncia nos prazos aplicáveis. Consulte as regras de continuidade divulgadas pela Receita.
Quem já está regularmente no Simples e deseja manter IBS e CBS no DAS não precisa aderir ao híbrido. A manutenção do enquadramento exige observar as condições do regime e eventuais exclusões.
Como saber se o Simples híbrido vale a pena?
É necessário simular os dois cenários com dados da própria empresa.
Uma análise consistente deve considerar pelo menos:
- faturamento mensal e anual;
- atividade econômica e anexo do Simples;
- alíquota efetiva atual;
- receita por tipo de operação;
- valor de IBS e CBS dentro do Simples tradicional;
- débitos estimados de IBS e CBS no regime regular;
- compras e despesas capazes de gerar créditos;
- percentual real de créditos aproveitáveis;
- participação da folha de pagamento nos custos;
- margem bruta e líquida;
- proporção de clientes B2B e B2C;
- regime tributário dos principais clientes;
- importância comercial do crédito entregue ao comprador;
- contratos que permitem ou impedem reajustes;
- prazo médio de recebimento;
- prazo médio de pagamento;
- necessidade de capital de giro;
- custo adicional de conformidade fiscal.
A comparação deve medir a carga tributária total, não apenas o DAS ou a alíquota nominal.
Exemplo de comparação do custo total
Exemplo exclusivamente hipotético, sem representar alíquotas oficiais de 2027: suponha um DAS tradicional de R$ 6.000. No híbrido, considere um DAS remanescente de R$ 4.000, débitos de IBS e CBS de R$ 5.000 e custo operacional adicional de R$ 300.
| Cenário mensal | Cálculo | Custo comparado |
|---|---|---|
| Simples tradicional | DAS de R$ 6.000 | R$ 6.000 |
| Híbrido com R$ 1.000 de créditos | R$ 4.000 + R$ 5.000 − R$ 1.000 + R$ 300 | R$ 8.300 |
| Híbrido com R$ 4.000 de créditos | R$ 4.000 + R$ 5.000 − R$ 4.000 + R$ 300 | R$ 5.300 |
Nessas premissas, seriam necessários R$ 3.300 de créditos aproveitáveis para igualar o custo de R$ 6.000. O exemplo mantém iguais os demais custos e desconsidera efeitos comerciais e financeiros. Na análise real, calcule cada tributo separadamente e verifique quando os créditos estarão disponíveis.
Checklist para decidir entre Simples híbrido e Simples normal
Antes de exercer a opção, responda:
- Quanto minha empresa faturou nos últimos 12 meses?
- Quanto deverá faturar em 2027?
- Quais compras e despesas realmente gerarão créditos?
- Qual foi o valor dessas despesas mês a mês?
- A folha representa quanto do custo total?
- Meus clientes são pessoas físicas ou empresas?
- Meus clientes empresariais estão no regime regular?
- Eles consideram o crédito tributário na contratação?
- Permanecer no modelo tradicional poderá afetar contratos ou preços?
- Quanto será o imposto total em cada cenário?
- Quanto dinheiro entrará no caixa depois dos mecanismos de arrecadação?
- Tenho sistemas e documentos adequados para controlar créditos?
- A economia estimada compensa o aumento de complexidade?
Se alguma dessas respostas ainda é desconhecida, a decisão também ainda é.
Sete erros que podem tornar a escolha mais cara
1. Escolher o híbrido apenas porque “dá crédito”
O direito a crédito só possui valor quando a empresa tem aquisições creditáveis relevantes e documentação adequada.
2. Confundir redução do DAS com redução do imposto total
IBS e CBS saem do DAS, mas passam a ser pagos separadamente. A carga total pode aumentar.
3. Ignorar a folha de pagamento
Empresas intensivas em mão de obra podem ter poucos créditos, mesmo com custos elevados.
4. Não analisar os clientes
No B2B, o crédito entregue pode afetar a competitividade. No B2C, o consumidor tende a olhar o preço final.
5. Usar médias genéricas
Duas empresas da mesma atividade e com o mesmo faturamento podem ter estruturas de custos completamente diferentes.
6. Esquecer o fluxo de caixa
O melhor resultado tributário no papel pode exigir mais capital de giro durante o mês.
7. Decidir sem revisar contratos e preços
Contratos antigos podem não permitir o repasse de uma carga maior ou podem ignorar o tratamento dos novos tributos.
Quem tende a permanecer no Simples tradicional?
O Simples tradicional tende a ser mais favorável, após simulação, para empresas que reúnem características como:
- poucos custos e despesas creditáveis;
- operação intensiva em folha de pagamento;
- clientes predominantemente pessoas físicas;
- baixa exigência de créditos pelos compradores;
- margens que não suportariam aumento de tributação;
- busca por menor complexidade operacional.
Não é uma regra absoluta. É um sinal de que o modelo tradicional merece atenção especial.
Quem deve analisar com cuidado o Simples híbrido?
O regime híbrido merece uma simulação mais aprofundada para empresas que:
- compram mercadorias, insumos ou serviços tributados em volume relevante;
- possuem créditos de entrada consistentes;
- vendem principalmente para empresas do regime regular;
- participam de cadeias B2B nas quais o crédito influencia o preço líquido;
- concorrem com fornecedores do Lucro Presumido ou Lucro Real;
- dispõem de controles fiscais e financeiros adequados;
- conseguem revisar preços e contratos.
Mesmo nesse grupo, “merece simulação” não significa “será melhor”.
Simples híbrido, Lucro Presumido ou Lucro Real: é a mesma escolha?
Não. A opção pelo Simples híbrido não transforma a empresa em optante pelo Lucro Presumido ou pelo Lucro Real.
A empresa continua no Simples Nacional para os demais tributos. Apenas IBS e CBS passam ao regime regular.
Entretanto, a Reforma Tributária torna recomendável comparar não somente as duas modalidades do Simples, mas também, quando aplicável, os demais regimes tributários. Dependendo do faturamento, da margem, da folha e da estrutura de créditos, outra forma de tributação pode produzir resultado melhor.
Uma decisão completa pode exigir três cenários:
- Simples Nacional tradicional;
- Simples Nacional com IBS e CBS no regime regular;
- Lucro Presumido ou Lucro Real, conforme a situação.
Por que o contador será ainda mais importante nessa decisão?
Porque a escolha não nasce de uma tabela. Ela nasce do encontro entre dados fiscais, custos, clientes, contratos e caixa.
O contador precisará transformar documentos e movimentos da empresa em perguntas objetivas:
- quanto de crédito existe de verdade?
- qual é a carga efetiva em cada cenário?
- quanto crédito o cliente receberá?
- como o preço deverá mudar?
- haverá necessidade adicional de capital de giro?
- qual risco operacional acompanha a escolha?
Tecnologia ajuda a organizar os números. Mas decidir exige interpretação. Um sistema calcula o que foi informado; um contador experiente pergunta se aquilo que foi informado representa, de fato, a empresa.
Como o Meu Contador Online pode ajudar?
No Meu Contador Online, tecnologia e atendimento humano trabalham juntos para transformar a Reforma Tributária em uma decisão compreensível.
Nossa análise considera a realidade da empresa: faturamento, atividade, folha, despesas, clientes, créditos possíveis, preço e fluxo de caixa. O objetivo não é recomendar o modelo que parece moderno. É identificar o que faz sentido para o negócio.
Com um contador exclusivo e uma equipe preparada para acompanhar as mudanças da Reforma Tributária, a empresa consegue comparar cenários, antecipar riscos e escolher com segurança.
Porque pagar imposto corretamente é obrigatório. Pagar mais por uma decisão mal analisada não deveria ser.
Conclusão: a escolha está nos detalhes que o DAS não mostra
O Simples Nacional não terminou. Mas deixou de ser uma sala com uma única porta.
No modelo tradicional, IBS e CBS permanecem dentro do DAS, com menor complexidade e créditos limitados. No modelo híbrido, os tributos são apurados pelo regime regular, permitindo créditos de entrada e créditos integrais para clientes empresariais.
O híbrido pode ser vantajoso para negócios com aquisições creditáveis relevantes e atuação B2B. Mas a conclusão precisa ser dita sem rodeios: sem créditos suficientes, o Simples híbrido tende a ser mais caro, mais complexo e mais exigente para o caixa.
A empresa que escolhe sem simular pode descobrir tarde demais que o crédito prometido era pequeno e que o imposto, esse, era inteiro.
Há decisões que parecem fiscais, mas são profundamente empresariais. Esta é uma delas. Ela toca o preço cobrado, a margem preservada, o cliente que permanece e o dinheiro que chega. Escolher bem será olhar os números até que eles deixem de ser números e revelem o negócio que existe por trás deles.
Antes de optar, fale com o Meu Contador Online e faça uma simulação completa do Simples híbrido e do Simples tradicional para sua empresa.
Dê o próximo passo: conheça a análise gratuita de pendências
Depois da estimativa, você pode solicitar acesso à área do cliente. Com a autorização necessária, o Meu Contador Online consulta pendências na Receita, orienta os próximos passos e recalcula guias atrasadas gratuitamente.
Conhecer a análise gratuita da minha empresa
A gratuidade abrange a consulta, o recálculo e a orientação descritos na oferta. Impostos, multas e juros devidos continuam sob responsabilidade da empresa. Consulte as condições na página.
Perguntas frequentes sobre Simples híbrido
O que é Simples híbrido?
É a forma pela qual a empresa permanece no Simples Nacional, mas opta por apurar e recolher IBS e CBS pelo regime regular, fora do DAS.
O Simples híbrido é um novo regime tributário?
Não. É uma denominação informal. A empresa continua optante pelo Simples Nacional para os demais tributos.
O Simples híbrido é obrigatório?
Não. A empresa pode manter IBS e CBS dentro do Simples Nacional se não optar pelo regime regular.
Quando o Simples híbrido começa?
A opção produzirá efeitos a partir de 2027, conforme os períodos e prazos estabelecidos pelo Comitê Gestor do Simples Nacional.
IBS e CBS ficam fora do DAS no Simples híbrido?
Sim. Esses tributos passam a ser apurados e recolhidos separadamente pelo regime regular.
O DAS fica menor no Simples híbrido?
O DAS deixa de conter as parcelas de IBS e CBS. Porém, esses tributos serão pagos por fora. Portanto, um DAS menor não significa necessariamente carga tributária total menor.
O Simples híbrido sempre reduz impostos?
Não. Sem créditos relevantes, o modelo híbrido tende a aumentar a carga de IBS e CBS.
Quem não tem crédito deve escolher o Simples híbrido?
Em geral, a ausência de créditos torna o híbrido menos atraente e potencialmente mais caro. Ainda assim, empresas B2B devem avaliar o valor comercial do crédito gerado para seus clientes.
Folha de pagamento gera crédito de IBS e CBS?
Salários, pró-labore e encargos trabalhistas não geram créditos de IBS e CBS como aquisições tributadas de bens e serviços.
Empresa de serviços pode aderir ao Simples híbrido?
Sim, mas prestadoras intensivas em mão de obra devem analisar com cuidado, pois podem possuir poucos créditos para reduzir os débitos.
O Simples híbrido pode ser melhor para comércio?
Pode, porque a compra de mercadorias tributadas tende a produzir créditos. O resultado depende do volume de créditos, margens, clientes e carga comparada.
Empresa B2B precisa escolher o híbrido?
Não obrigatoriamente. Porém, deve avaliar se o crédito limitado do Simples tradicional afetará preços, contratos ou competitividade perante clientes do regime regular.
Posso decidir olhando apenas o faturamento?
Não. Faturamento é apenas uma variável. É necessário analisar despesas creditáveis, folha, clientes, margem, preços e fluxo de caixa.
Como saber qual modelo é mais barato?
Somente uma simulação baseada nos dados reais da empresa pode comparar a carga total do Simples tradicional com IBS e CBS no regime regular.
A escolha pelo híbrido vale para sempre?
Ela continua nos períodos seguintes se não houver renúncia nos prazos previstos. Cancelar uma solicitação e renunciar ao regime em um período posterior são procedimentos diferentes; confirme as condições aplicáveis antes de mudar.
Ainda posso optar pelo híbrido em outubro de 2026?
Sim, até 30 de outubro de 2026, para efeitos no primeiro semestre de 2027. O prazo de ingresso ou retorno ao Simples é diferente: 15 de outubro.
Preciso de contador para escolher?
A legislação não transforma a análise econômica em uma simples marcação de campo. Dada a quantidade de variáveis e o risco de pagar mais, a orientação contábil é altamente recomendável.
Fontes oficiais consultadas
- Receita Federal — novos prazos para 2027, após a Resolução CGSN nº 194/2026
- Comitê Gestor do Simples Nacional — adequação das regras à Reforma Tributária
- Portal do Simples Nacional — prazos de opção
- Lei Complementar nº 214/2025 — regulamentação de IBS e CBS
- Emenda Constitucional nº 132/2023 — Reforma Tributária
Atualização: 8 de outubro de 2026. Prazos revisados conforme a Resolução CGSN nº 194/2026 e as orientações da Receita Federal. Os exemplos são hipotéticos e não substituem a simulação com os dados da empresa.

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.