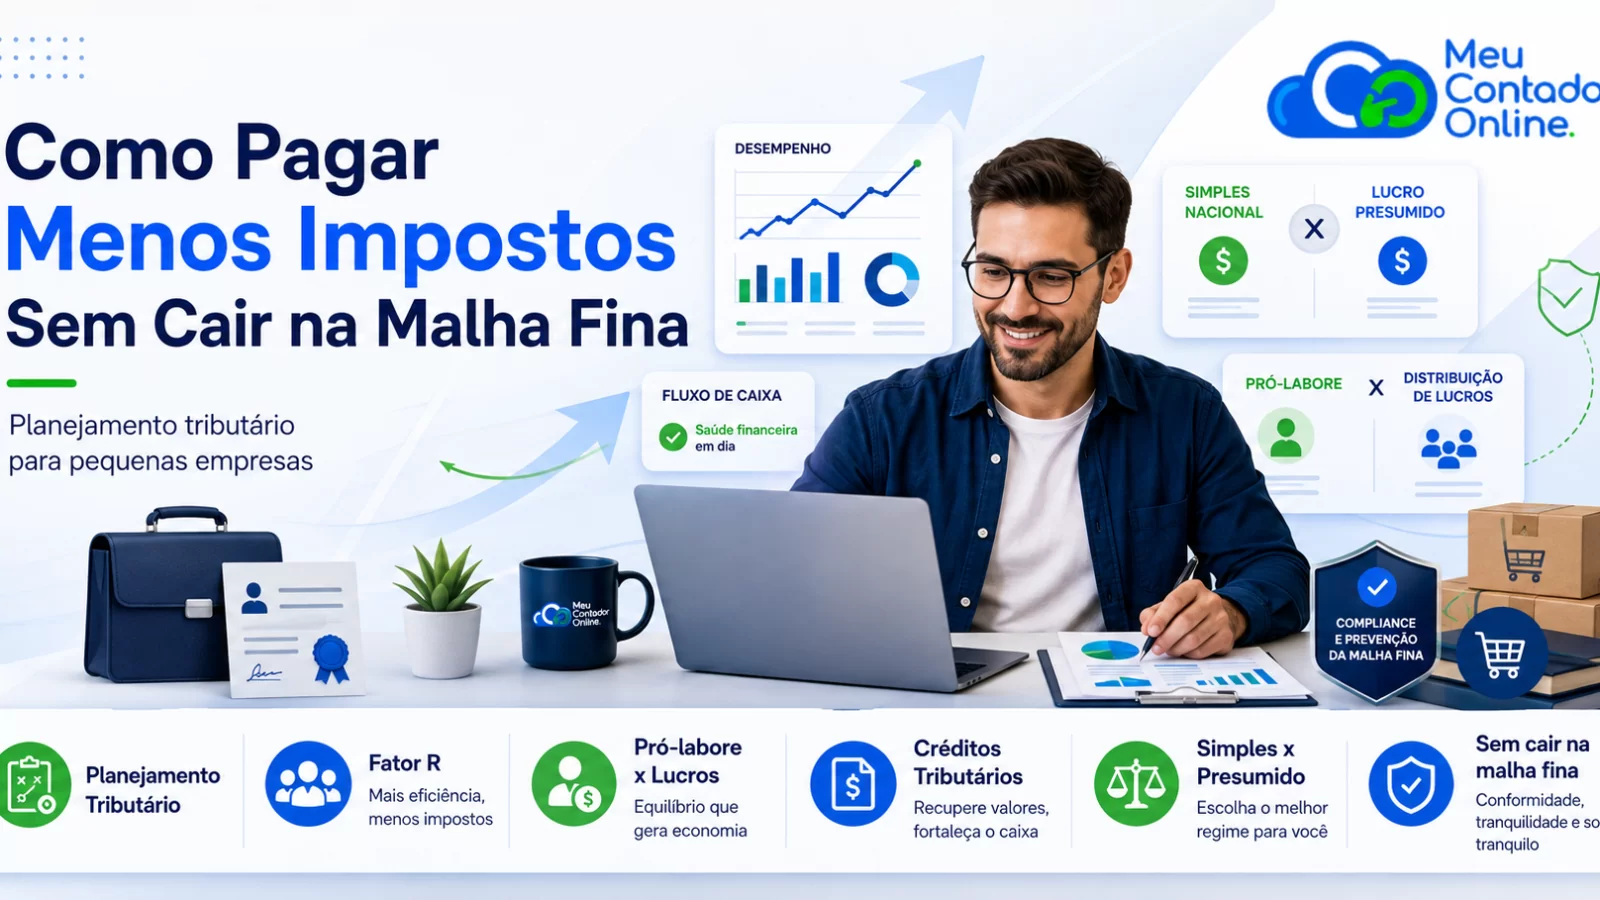
Resposta rápida: uma pequena empresa pode pagar menos impostos sem sonegar escolhendo corretamente o regime tributário, enquadrando adequadamente suas atividades, acompanhando o Fator R quando aplicável, estruturando corretamente pró-labore e distribuição de lucros, classificando as receitas de forma correta e aproveitando reduções ou créditos permitidos pela legislação.
O segredo não é esconder faturamento. É conhecer a empresa suficientemente bem para não entregar ao governo aquilo que a lei nunca exigiu.
Essa diferença tem nome: planejamento tributário.
Existe uma diferença enorme entre pagar menos imposto e esconder imposto
Todo empresário gostaria de pagar menos impostos. Isso não é suspeito, imoral nem ilegal.
Pagar imposto faz parte do caminho empresarial. Pagar imposto que não precisava ser pago, não.
De um lado está o planejamento: estudar, simular, organizar, escolher e documentar. Do outro está a sonegação: omitir, esconder, inventar, adulterar e não declarar.
Uma tenta compreender a lei. A outra tenta fugir dela.
O que é planejamento tributário?
Planejamento tributário é o conjunto de análises e decisões legais utilizadas para organizar a atividade empresarial de forma que os tributos sejam calculados pela alternativa legal mais eficiente para aquela empresa.
Não significa criar operações artificiais, inventar despesas ou receber vendas por fora.
Significa perguntar: qual regime tributário faz sentido? O CNAE está correto? O pró-labore está adequado? Existe lucro contábil distribuível? Há receitas tributadas incorretamente? Existem pagamentos indevidos ou oportunidades legais de redução?
Planejamento tributário começa com números reais. Não com números escondidos.
O que planejamento tributário não é?
Emitir apenas parte das notas, receber vendas em conta pessoal para não faturar, criar despesas inexistentes ou chamar de lucro um valor que nunca foi apurado contabilmente não é planejamento. É risco.
A Receita Federal utiliza cruzamentos eletrônicos para comparar dados declarados por empresas e terceiros. A Malha Fiscal Digital é um exemplo concreto desse tipo de controle.
A empresa pode esquecer aquilo que declarou. O computador não.
Malha fina também existe para empresa?
O termo malha fina é mais conhecido pelo Imposto de Renda da pessoa física, mas empresas também são submetidas a cruzamentos eletrônicos.
A Receita mantém operações para verificar omissão de receitas, diferenças em tributos e inconsistências em declarações. Veja as operações da Malha Fiscal Digital.
Hoje, planejar significa também fazer nota fiscal, banco, PGDAS, folha, eSocial, EFD-Reinf, DCTF e contabilidade conversarem.
A primeira grande economia tributária: escolher corretamente o regime
Simples Nacional não é automaticamente o mais barato. Lucro Presumido também não. E Lucro Real não é necessariamente inviável.
O regime correto depende de faturamento, atividade, folha, margem, despesas, clientes, créditos, retenções, estado, município e estrutura dos sócios.
A pergunta não é qual regime é melhor. É qual regime é melhor para esta empresa.
Se sua empresa já está olhando para o próximo ciclo fiscal, leia também nosso artigo sobre planejamento tributário para 2027.
Fator R: uma pequena decisão que pode produzir uma grande diferença
Para diversas atividades de serviços sujeitas ao Fator R, a relação entre folha de salários e faturamento dos últimos 12 meses determina se a receita será tributada pelo Anexo III ou pelo Anexo V.
Quando o Fator R atinge o percentual legal exigido, a carga pode cair de forma relevante.
Mas existe um detalhe essencial: a solução não é simplesmente aumentar o pró-labore.
O pró-labore gera INSS e pode gerar Imposto de Renda. A conta correta precisa comparar economia no DAS com o custo adicional de folha e remuneração dos sócios.
Planejamento tributário não é procurar a menor alíquota. É procurar o menor custo tributário total permitido pela lei.
Pró-labore e distribuição de lucros: uma das contas mais mal feitas das pequenas empresas
Pró-labore é remuneração pelo trabalho do sócio. Lucro é retorno do resultado produzido pela empresa. São coisas diferentes.
Chamar toda retirada de distribuição de lucros não transforma o valor magicamente em lucro. Por outro lado, retirar tudo como pró-labore também pode produzir carga tributária desnecessária.
O planejamento correto procura equilíbrio entre remuneração pelo trabalho, lucro efetivamente apurado, necessidade financeira do sócio, Fator R, INSS, IRPF e documentação contábil.
Distribuição de lucros exige lucro
Para distribuir lucro de forma segura, a empresa precisa ser capaz de demonstrar que esse lucro existe.
Ter dinheiro na conta não significa ter lucro. Faturamento não é lucro. Caixa não é lucro.
Lucro é aquilo que a contabilidade consegue demonstrar depois de receitas, custos, despesas e tributos.
Atenção às novas regras de dividendos
As regras de tributação e informação de lucros e dividendos mudaram e exigem acompanhamento cuidadoso. A Receita Federal publicou orientações específicas sobre retenção na fonte sobre lucros e dividendos.
Isso torna o planejamento ainda mais necessário. Não basta perguntar quanto distribuir. É preciso analisar quando distribuir, para quem, em qual montante e com qual impacto tributário.
O melhor planejamento tributário acontece antes do dinheiro sair
Uma empresa pode descobrir em novembro que deveria ter acompanhado o Fator R desde janeiro. Pode descobrir no fim do ano que distribuiu recursos sem documentação adequada. Pode perceber tarde demais que estava em um regime tributário pior.
Planejamento tributário funciona melhor antes de você precisar dele.
Créditos tributários que pequenas empresas deixam na mesa
Alguns empresários acreditam que toda despesa produz crédito tributário. Não produz.
Outros acreditam que empresas pequenas nunca possuem nada para recuperar. Também não é verdade.
O direito depende do regime, da atividade, da natureza da operação e do tributo envolvido.
Empresa do Simples pode tomar créditos de PIS e Cofins?
Em regra, empresas optantes pelo Simples não se apropriam de créditos dos tributos abrangidos pelo regime da mesma maneira que empresas submetidas aos regimes normais.
Mas isso não significa que não existam oportunidades de revisão.
Um exemplo clássico é a tributação monofásica de PIS e Cofins. Quando uma empresa do Simples revende produtos efetivamente sujeitos a esse tratamento, a receita precisa ser corretamente segregada no PGDAS-D.
Se a empresa classifica tudo como venda comum, pode acabar pagando dentro do DAS uma parcela que não deveria estar sendo cobrada daquela forma.
Às vezes a empresa não precisa encontrar um crédito novo. Precisa apenas parar de pagar duas vezes.
Pagamentos indevidos também são dinheiro da empresa
DAS pago em duplicidade. Tributo calculado sobre receita errada. Retenção não considerada. Pagamento maior do que o devido.
Quando existe pagamento indevido ou a maior, deve-se avaliar juridicamente e contabilmente a possibilidade de restituição ou compensação.
Recuperação tributária séria começa na documentação. Não em promessa de crédito escondido.
A Reforma Tributária aumenta ainda mais a importância dos créditos
Com IBS e CBS, empresas precisarão comparar ainda mais cuidadosamente o custo de cada regime e a relevância dos créditos.
Para empresas com poucas aquisições que geram crédito, especialmente prestadoras de serviços intensivas em mão de obra, a promessa de aproveitar créditos pode não compensar a complexidade adicional.
Veja nosso guia sobre créditos de IBS e CBS e a comparação entre Simples híbrido e Simples Nacional tradicional.
Três empresas com o mesmo faturamento podem pagar impostos diferentes
Imagine três empresas faturando R$ 360 mil por ano.
A primeira presta consultoria e possui poucos funcionários. A segunda presta serviço semelhante, mas possui estrutura relevante de folha. A terceira vende mercadorias.
O faturamento é idêntico. A tributação não precisa ser.
A segunda pode ter impacto do Fator R. A terceira pode lidar com ICMS e produtos monofásicos. A primeira pode precisar comparar Simples com Lucro Presumido.
O faturamento conta quanto a empresa vendeu. Ele não conta como a empresa funciona. E imposto é consequência de funcionamento.
Planejamento tributário começa no CNAE?
Em muitos casos, a classificação da atividade influencia tributação, obrigações e enquadramentos.
Mas o CNAE não deve ser escolhido porque paga menos imposto. Ele deve representar aquilo que a empresa realmente faz.
Escolher um CNAE fictício apenas porque possui alíquota menor transforma planejamento em risco.
A atividade vem primeiro. A tributação vem depois.
Os cinco erros que mais destroem um planejamento tributário
- Decidir pelo regime olhando apenas a alíquota nominal.
- Confundir faturamento com lucro.
- Aumentar pró-labore para melhorar o Fator R sem calcular INSS e IRPF.
- Distribuir lucros sem contabilidade capaz de comprová-los.
- Tentar recuperar créditos sem conhecer o fundamento legal.
Existe uma coisa pior do que pagar imposto demais: economizar um imposto hoje e descobrir dois anos depois que a economia nunca existiu.
Como pagar menos impostos sem aumentar o risco fiscal
A boa economia tributária deixa rastros: contrato, nota fiscal, balanço, balancete, folha, declaração, documento e razão contábil.
Quando alguém pergunta de onde veio o número, existe uma resposta.
Planejamento que depende de ninguém perguntar nada não é planejamento. É esperança.
Checklist de planejamento tributário para pequenas empresas
- Regime tributário atual e alternativas.
- CNAEs e atividades efetivamente exercidas.
- Faturamento acumulado e projeção dos próximos 12 meses.
- Folha e Fator R.
- Pró-labore dos sócios.
- Lucro contábil disponível para distribuição.
- Regras atuais de dividendos.
- Retenções sofridas.
- Receitas sujeitas a tributação diferenciada.
- Produtos monofásicos, quando aplicável.
- Pagamentos indevidos ou duplicados.
- Pendências no e-CAC.
- Consistência entre notas fiscais, PGDAS e contabilidade.
- Impacto da Reforma Tributária.
- Fluxo de caixa necessário para suportar a estratégia.
Não é necessário encontrar economia nos quinze itens. Às vezes um único ponto paga vários anos de contabilidade.
Quanto uma pequena empresa pode economizar?
Não existe um percentual universal.
Quem promete que toda empresa pode reduzir 30%, 40% ou 50% de imposto antes de olhar os números está vendendo uma conclusão antes da análise.
Em algumas empresas a economia será praticamente zero. Isso também é uma resposta útil: significa que o regime atual está eficiente.
Em outras, Fator R, revisão de regime, segregação de receitas ou estruturação de pró-labore e lucros podem produzir milhares de reais de diferença.
A boa consultoria não promete economia. Ela procura economia. E aceita a possibilidade de descobrir que ela não existe.
Quando vale a pena fazer planejamento tributário?
Sempre que o faturamento crescer, a empresa contratar pessoas, os sócios alterarem retiradas, surgir nova atividade, o e-commerce expandir para outros estados, a margem mudar, houver alteração relevante na legislação ou ninguém revisar a tributação há muito tempo.
Planejamento tributário não deveria ser um acontecimento anual. Deveria ser um hábito.
O que o Meu Contador Online procura fazer diferente?
Existe uma diferença entre emitir uma guia e explicar por que aquela guia possui aquele valor.
No Meu Contador Online, nossa visão é que a contabilidade precisa ir além do cumprimento mecânico das obrigações.
Precisamos entender como a empresa ganha dinheiro, quanto custa ganhar, como os sócios retiram recursos, qual é a estrutura de pessoal e como essa realidade conversa com a legislação.
Porque o empresário não quer simplesmente pagar imposto. Ele quer responder uma pergunta muito mais difícil:
Estou pagando aquilo que realmente deveria?
Essa é a pergunta que uma boa contabilidade precisa ajudar a responder.
Veja também nosso guia sobre quanto custa um contador para pequenas empresas.
Perguntas frequentes sobre como pagar menos impostos
É ilegal fazer planejamento tributário?
Não. Utilizar opções permitidas pela legislação para organizar a empresa e reduzir legalmente a carga tributária é diferente de omitir ou falsificar informações.
Simples Nacional é sempre o regime mais barato?
Não. Dependendo da atividade, margem, folha, faturamento e demais características, outro regime pode produzir resultado melhor.
Posso aumentar meu pró-labore para pagar menos DAS pelo Fator R?
Pode existir efeito positivo para atividades sujeitas ao Fator R, mas a decisão deve considerar INSS, IRPF e demais custos. Aumentar pró-labore sem fazer essa conta pode apenas trocar um imposto por outro.
Posso retirar todo o dinheiro como distribuição de lucros?
Não é prudente tratar toda retirada dessa maneira. A distribuição deve estar suportada por lucro efetivamente apurado e pela contabilidade da empresa.
Empresa do Simples pode recuperar imposto?
Em determinadas situações, sim. Pagamentos indevidos, duplicidades e receitas classificadas incorretamente podem justificar revisão, sempre com fundamento legal e documentação.
Como saber se minha empresa está pagando imposto demais?
A resposta exige comparar regime tributário, atividade, faturamento, folha, pró-labore, margem, receitas, retenções e tratamentos diferenciados.
Conclusão: o melhor imposto não é aquele que você consegue esconder
O empresário não deveria procurar maneiras de tornar a empresa invisível. Deveria procurar maneiras de enxergá-la melhor.
Conhecer o faturamento. Conhecer a margem. Conhecer a folha. Conhecer o lucro. Conhecer os tributos.
Quando esses números estão claros, começam a surgir escolhas.
E escolhas são diferentes de atalhos.
Pagar menos imposto legalmente não começa procurando uma brecha. Começa conhecendo profundamente aquilo que sua empresa realmente é.
Às vezes a diferença entre pagar demais e pagar o correto está na legislação. Muitas vezes ela estava nos números o tempo todo.
Só faltava alguém olhar.
Descubra se sua empresa está pagando imposto demais
Não comece procurando uma promessa de economia. Comece pelos números.
No Meu Contador Online, podemos analisar regime tributário, faturamento, folha, pró-labore, estrutura de custos e particularidades da operação para identificar alternativas legais mais eficientes.
Planejamento tributário não significa pagar o mínimo a qualquer custo. Significa pagar o mínimo correto.
Conheça o Meu Contador Online e descubra se existe uma forma mais inteligente de tributar o seu negócio.

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.