A partir de 1º de janeiro de 2027, o Brasil testemunhará o fim de uma era na sua história contábil e tributária: o PIS/Pasep e a Cofins deixarão de existir. Esta é, sem dúvida, uma das mudanças mais concretas, profundas e aguardadas da Reforma Tributária. No entanto, é também uma das transições que mais exigirá atenção prática, técnica e estratégica das empresas. Afinal, não se trata de um simples “apertar de botões” ou de apenas trocar o nome de um imposto por outro no sistema de faturamento.
O fim do PIS e da Cofins envolve um complexo ecossistema de créditos acumulados ao longo de anos, gestão minuciosa de estoques, atualizações de sistemas de gestão (ERPs), readequação de documentação fiscal e prazos críticos que, na verdade, já estão correndo. Historicamente, esses dois tributos foram responsáveis por um dos maiores volumes de litígios judiciais do país (como a famosa “Tese do Século”, que excluiu o ICMS da base de cálculo dessas contribuições), o que significa que o legado deixado por eles é imenso e financeiramente vital para as organizações.
Neste artigo completo, você entenderá em profundidade o que muda com a extinção do PIS e da Cofins, o que acontecerá com os créditos que a sua empresa já tem acumulados, como tratar os seus estoques e por que estamos no momento limite — setembro de 2026 — para começar a estruturar essa governança de transição sem colocar o caixa da sua empresa em risco.
O que muda definitivamente em 1º de janeiro de 2027
O PIS/Pasep e a Cofins serão integralmente substituídos pela CBS (Contribuição sobre Bens e Serviços). A CBS é o braço federal do novo sistema de Imposto sobre Valor Agregado (IVA Dual) criado pela Reforma Tributária sobre o consumo, prevista na Emenda Constitucional nº 132/2023 e regulamentada pelas legislações complementares, como a Lei Complementar nº 214/2025. Ao lado do IBS (Imposto sobre Bens e Serviços, de competência estadual e municipal), a CBS formará a nova espinha dorsal da tributação no Brasil.
A partir de 1º de janeiro de 2027, a CBS passa a ser cobrada em alíquota plena — estimada em torno de 8,8%, dependendo dos últimos ajustes governamentais de regulamentação. Na prática, a mudança de paradigma é brutal: saímos de um sistema fragmentado, onde empresas no Lucro Presumido pagavam 3,65% sem direito a crédito (regime cumulativo) e empresas no Lucro Real pagavam 9,25% com direito a créditos restritos (regime não cumulativo), para um sistema de base ampla. A CBS incidirá sobre todas as operações, mas garantirá crédito financeiro total sobre as aquisições.
As empresas deixarão de apurar PIS e Cofins nas notas fiscais emitidas e passarão a destacar a CBS. Contudo, o fim da cobrança não significa o fim das obrigações relacionadas ao passado. O que já foi apurado até as 23h59 de 31 de dezembro de 2026 continuará tendo efeitos jurídicos, contábeis e financeiros nos anos seguintes. A Receita Federal manterá o seu poder de fiscalização sobre os fatos geradores antigos por pelo menos mais cinco anos.
Os créditos acumulados não são perdidos automaticamente (mas exigem comprovação)
Esse é o ponto que mais gera dúvida nas diretorias e o mais sensível para o capital de giro e o caixa das empresas. A transição legislativa estabelece, através do artigo 378 da LC nº 214/2025, que os créditos de PIS/Pasep e Cofins que não tiverem sido apropriados ou utilizados até 31 de dezembro de 2026 (incluindo créditos presumidos, saldos credores decorrentes de exportação ou de ações judiciais transitadas em julgado) não caducam automaticamente com a extinção das contribuições. É o respeito ao chamado “direito adquirido”.
Esses saldos continuarão válidos e poderão ser usados para três finalidades principais: compensar débitos da nova CBS, pedir ressarcimento em dinheiro ou compensar outros tributos federais (como IRPJ, CSLL ou contribuições previdenciárias) via PER/DCOMP.
Entretanto, há um grande sinal de alerta: o direito ao crédito existe, mas o seu aproveitamento não será um passe livre e automático. Ele dependerá de um nível altíssimo de conformidade (compliance). O Fisco exigirá que esses montantes estejam perfeitamente apurados, suportados por documentação idônea e rigorosamente registrados na escrituração fiscal da época. Ou seja, se o seu saldo credor hoje tem origem em notas fiscais com inconsistências, o momento da transição é onde a Receita Federal fará a “peneira”. O risco de glosa (rejeição do crédito pelo Fisco) aumentará significativamente na virada de chave.
O papel crucial e duradouro da EFD-Contribuições na transição
Mesmo sem a ocorrência de novos fatos geradores de PIS e Cofins a partir de 2027, quem acha que o SPED deixará de ser uma dor de cabeça está enganado. A Escrituração Fiscal Digital das Contribuições (EFD-Contribuições) continuará existindo em caráter transitório e será uma ferramenta vital para as empresas nos próximos anos.
Segundo as orientações normativas da Receita Federal, o arquivo continuará sendo a base oficial para o acompanhamento da conta corrente dos créditos remanescentes. Além disso, pelo prazo decadencial de cinco anos (até o final de 2031), o Fisco poderá autuar empresas por irregularidades cometidas até o final de 2026.
Isso quer dizer que a rotina de auditoria interna da escrituração não termina no dia 31 de dezembro de 2026. Se a sua empresa precisar retificar informações de 2025 ou 2026 para destravar um crédito que foi esquecido, terá que fazer isso reabrindo e retransmitindo a EFD-Contribuições. Manter essa obrigação acessória com dados impecáveis hoje é o que garantirá o uso pacífico dos seus ativos tributários amanhã.
O desafio do estoque na virada para 2027: Dinheiro parado na prateleira
Outro ponto que costuma ser negligenciado nos planejamentos tributários, mas que tem um impacto direto na margem de lucro, é o tratamento dos estoques físicos. O artigo 381 da Lei Complementar nº 214/2025 trouxe um mecanismo de neutralidade: a permissão para que as empresas apurem um “crédito presumido de CBS” sobre os estoques existentes em 1º de janeiro de 2027.
Isso abrange inclusive mercadorias de empresas que, até o fim de 2026, operavam pelo regime cumulativo (sem direito a crédito prévio) ou produtos que estavam sujeitos à substituição tributária e ao regime monofásico. O objetivo do legislador é claro: evitar o efeito cascata e garantir que mercadorias adquiridas sob o regime antigo não cheguem ao consumidor final em 2027 encarecidas por resíduos tributários passados.
Na prática, isso evita distorções de preços. Mas a comprovação exigirá muito mais do que apenas contar caixas no armazém. O Inventário Físico do dia 31 de dezembro de 2026 (Bloco H do SPED) será o documento mais importante da década para o varejo e a indústria. A empresa precisará demonstrar, item por item, como o produto foi adquirido, quem foi o fornecedor, qual foi o NCM (Nomenclatura Comum do Mercosul) e qual foi o tratamento tributário aplicado no momento da compra em 2026. Sem essa rastreabilidade sistêmica, o direito ao crédito presumido no novo sistema pode ser anulado.
A ordem de utilização dos créditos e a gestão de caixa
Um detalhe altamente técnico, mas que dita a estratégia financeira das corporações, é a ordem obrigatória de consumo de créditos. O artigo 382 da referida lei complementar determina que os créditos residuais de PIS e Cofins têm prioridade de utilização em relação aos novos créditos de CBS que a empresa vier a gerar a partir de 2027.
Ou seja, ao apurar o saldo a pagar de CBS no novo sistema, o algoritmo do governo e da sua contabilidade obrigará a empresa a “queimar” primeiro o saldo velho de PIS/Cofins, antes de usar os créditos recém-apurados de CBS. A lógica do governo é esvaziar o passivo do regime antigo o mais rápido possível para simplificar a administração tributária.
Isso reforça o porquê de a organização prévia ser inegociável. Sem clareza milimétrica sobre a origem, a natureza e o montante de cada crédito antigo, será impossível aplicar corretamente essa fila de compensação exigida por lei. Errar essa ordem significará cair na malha fina do novo sistema já nos primeiros meses de 2027, travando a emissão de Certidões Negativas de Débitos (CNDs) e, consequentemente, impedindo a empresa de pegar empréstimos ou participar de licitações.
Por que começar a se preparar exatamente agora, em Setembro de 2026?
Estar em setembro de 2026 significa que o relógio da Reforma Tributária parou de tiquetaquear ao longe e agora soa como um alarme urgente. Setembro marca o início da reta final do último trimestre do último ciclo fiscal de existência do PIS e da Cofins.
Deixar a revisão de créditos, estoques e sistemas para dezembro significa empurrar um trabalho analítico massivo para as semanas em que a contabilidade já está sobrecarregada com folha de 13º salário, fechamento de balanço e planejamento do ano seguinte. A implementação da CBS exige mudanças estruturais que levam de três a seis meses para serem concluídas com segurança.
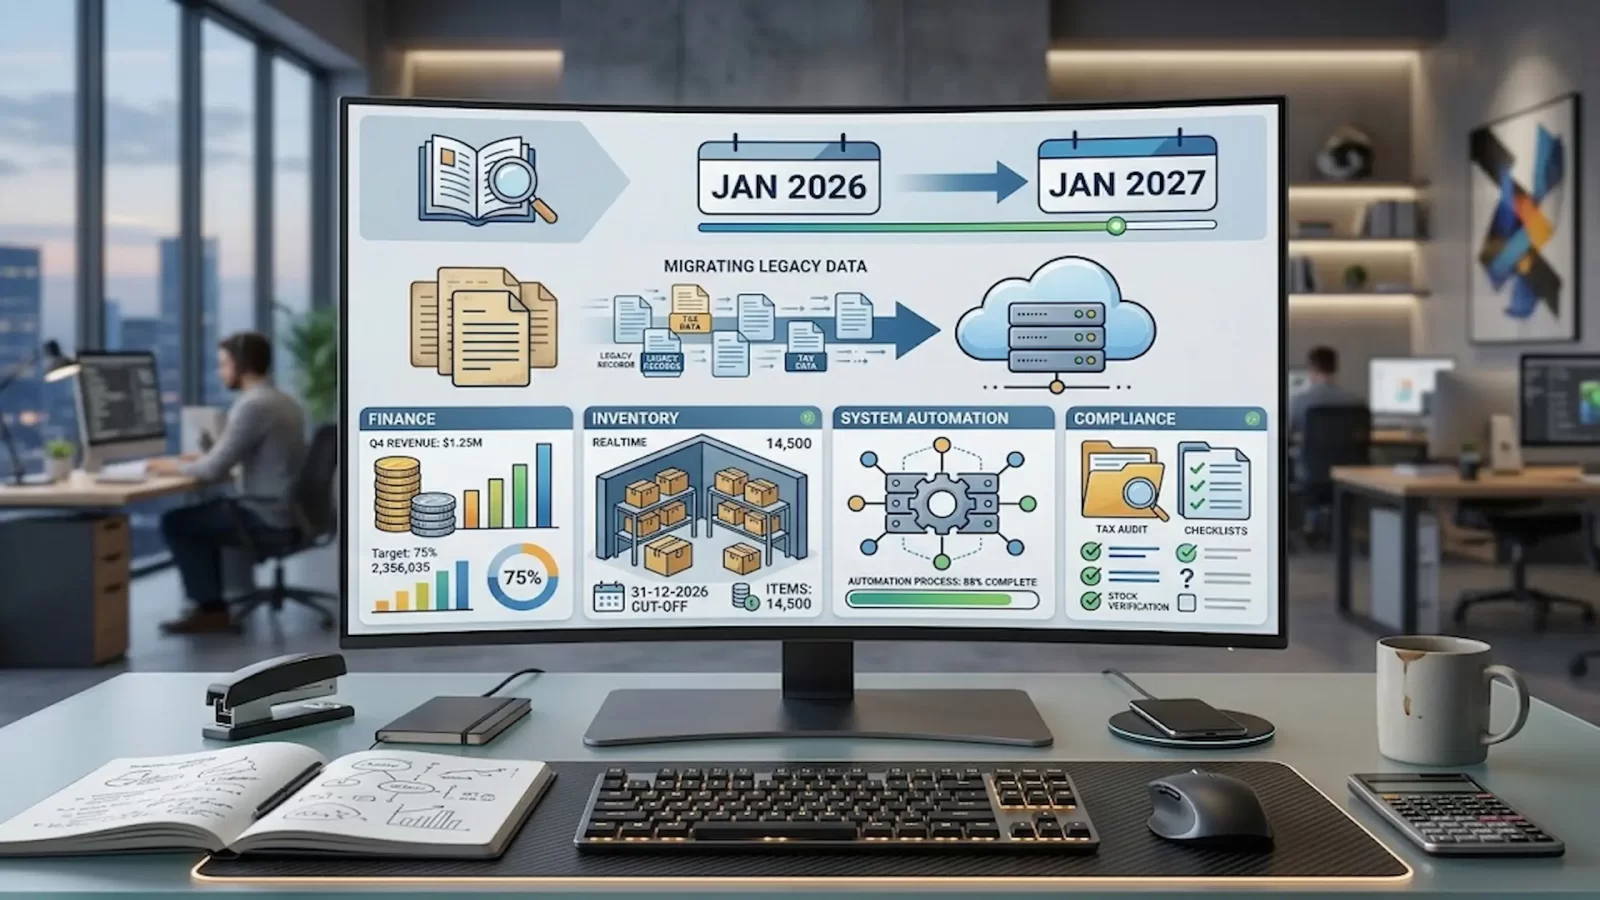
Portanto, quatro frentes de ação devem se tornar a prioridade absoluta da diretoria a partir de hoje:
- Auditoria Preventiva de Créditos Acumulados: Mapear e revisar todos os saldos credores de PIS/Pasep e Cofins acumulados nos últimos cinco anos. É hora de fazer cruzamentos de dados entre as Notas Fiscais (XMLs), EFD-Contribuições, EFD ICMS/IPI e a DCTF, garantindo que não há inconsistências que possam dar munição para o Fisco glosar esses valores em 2027. Valores não apropriados ainda podem ser reconhecidos antes da virada do ano.
- Atualização de Sistemas e ERPs: A parametrização dos softwares de gestão precisa começar já. Os sistemas devem ser capazes de parar de calcular PIS e Cofins à meia-noite do dia 31 de dezembro e passar a calcular a CBS às 00h01 do dia 1º de janeiro. Isso inclui rever a matriz tributária de milhares de produtos (NCMs) e atualizar os códigos de situação tributária (CSTs). O time de TI precisa de tempo para homologar e testar essas atualizações.
- Planejamento de Estoques e Compras (Supply Chain): O time de compras precisa ser treinado. Compras realizadas em dezembro de 2026 terão um tratamento documental diferente daquelas feitas em janeiro de 2027. Organizar desde já a base de dados do estoque garantirá a captura segura do crédito presumido de transição.
- Monitoramento Normativo Contínuo: A Receita Federal publicará, a qualquer momento, Instruções Normativas e Manuais de Orientação detalhando os procedimentos operacionais e o layout das novas obrigações acessórias. Ter um comitê interno ou uma consultoria dedicada a interpretar essas normas em tempo real fará a diferença entre uma transição suave e o caos operacional.
Conclusão
A extinção do PIS e da Cofins em 2027 não é apenas um feito legislativo ou uma troca de siglas governamentais. É um divisor de águas que afeta diretamente a formação de preços, o fluxo de caixa, a rotina do departamento de tecnologia e a segurança jurídica de todos os negócios no Brasil.
A transição carrega consigo passivos, ativos bilionários na forma de créditos acumulados e regras rígidas de estoque que não perdoarão empresas desorganizadas. O mês de setembro de 2026 representa, portanto, a última janela viável de oportunidade. É o momento exato onde as companhias ainda têm fôlego para revisar o passado, auditar seus números, parametrizar seus sistemas e documentar suas operações preventivamente. Empresas que tratarem essa mudança apenas como uma “tarefa de virada de ano” estarão fadadas a reagir ao invés de gerenciar, correndo riscos altíssimos de perdas financeiras silenciosas e de paralisação de suas operações fiscais logo nos primeiros dias de vigência do novo sistema. A Reforma chegou; a preparação começa agora.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira.
Somos uma contabilidade 100% digital, com mais de 15.000 empresas atendidas em todo o Brasil. Nosso time de contadores cuida de tudo para você: abertura de empresa, obrigações fiscais, emissão de notas e muito mais, com atendimento humanizado e exclusivo.
Pronto para deixar a burocracia para trás?
👉 Acesse nosso site e conheça nossos planos
📲 Fale agora com um especialista pelo WhatsApp
📸 Nos acompanhe no Instagram
💡 Você pode se interessar: Split Payment em 2028: Alívio no Fluxo de Caixa Agora, Mas Sua Empresa Precisa se Preparar

Lara Andrade
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.