Por Anderson Pavanello, fundador, sócio e gestor do Meu Contador Online.
Informações verificadas em 22 de setembro de 2026.
Veja também nesta série: Preços e contratos | Documentos para simulação
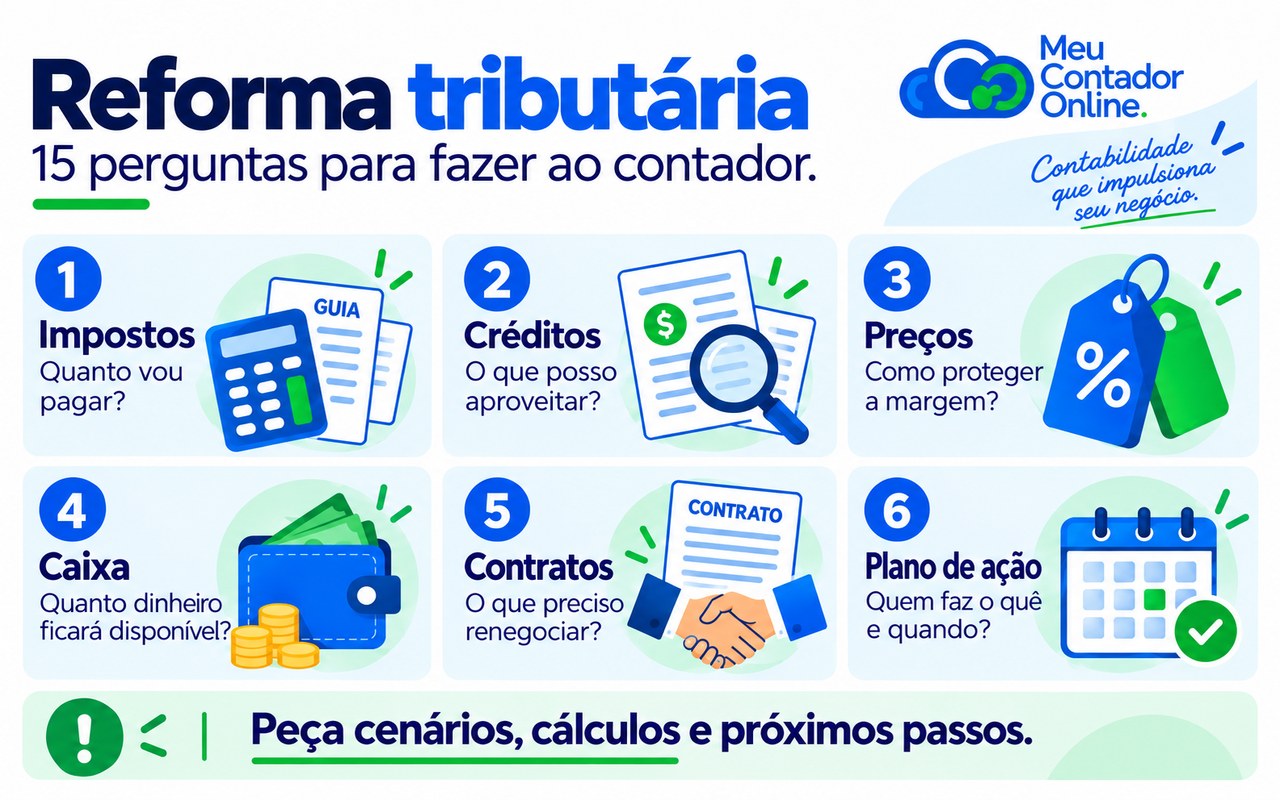
As principais perguntas sobre a reforma tributária são: quanto minha empresa vai pagar, quais créditos poderá aproveitar, se precisa mudar preços e contratos e o que deve decidir agora. Uma conversa produtiva com o contador deve terminar com cenários, responsáveis e próximos passos.
Para quem empreende, a preocupação raramente começa nas siglas. Começa na proposta que precisa ser enviada hoje, no cliente que pede desconto e no receio de descobrir tarde demais que a margem encolheu.
Você não precisa dominar toda a legislação para fazer boas perguntas. Precisa saber quais respostas ajudam a proteger a empresa. Este roteiro organiza essa conversa, respeitando as diferenças entre atividades, regimes tributários e perfis de clientes.
1. Minha empresa vai pagar mais impostos com a reforma tributária?
Não existe uma resposta única para todas as empresas. O impacto depende das operações, do regime, dos créditos aproveitáveis e do período analisado. Uma alíquota isolada não revela quanto sobrará no seu negócio.
Peça uma comparação em reais entre a situação atual e os cenários futuros, mantendo as mesmas premissas de faturamento e operação. Depois, simule mudanças de preço e volume separadamente. Isso permite identificar o que vem da tributação e o que vem do crescimento ou da retração das vendas.
O que pedir ao contador: uma memória de cálculo com tributos considerados, créditos, hipóteses, data das regras utilizadas e efeito estimado na margem. Se algum dado ainda for provisório, ele deve aparecer como hipótese.
2. O que muda para minha empresa em 2027?
Peça um calendário específico para o seu negócio. Não trate 2027 como se todas as etapas da reforma já estivessem concluídas. Planejar exige separar mudanças de tributação, adaptações de documentos fiscais e decisões sobre regime.
Uma loja com estoque, uma consultoria e uma empresa que vende para o exterior precisam de análises diferentes. O mesmo vale para quem atende consumidores e quem fornece a grandes empresas.
O que pedir ao contador: um quadro com mudança, data aplicável, providência e responsável. A equipe financeira e o fornecedor do sistema também devem participar das tarefas que dependam deles.
3. Devo permanecer no Simples Nacional puro ou escolher o híbrido?
A escolha deve comparar custo próprio e necessidade comercial. No puro, IBS e CBS permanecem no recolhimento unificado; no híbrido, esses tributos seguem a apuração regular, mantendo-se o Simples para os demais. Veja a explicação da Receita Federal.
A orientação geral do Meu Contador Online é permanecer no puro quando não houver vantagem demonstrada na mudança. Se clientes pressionarem pelo híbrido, avalie a viabilidade e negocie preços antes de assumir custos adicionais. Empresas com créditos próprios relevantes podem apresentar outro resultado.
O que pedir ao contador: comparação dos dois modelos, considerando a carteira inteira. O benefício de um contrato precisa ser confrontado com o impacto na empresa.
Leia também: Simples Nacional puro ou híbrido em 2027: preserve sua margem antes de mudar.
4. Meu regime tributário continuará sendo o mais vantajoso?
O regime precisa ser reavaliado dentro da realidade da empresa. IBS e CBS são parte da análise; não substituem a avaliação dos demais tributos, dos custos de cumprimento e das condições de enquadramento.
O menor recolhimento de um imposto pode coexistir com maior custo total ou maior necessidade de caixa. Também não se deve comparar o imposto efetivamente pago hoje com uma projeção que omite custos no cenário futuro.
O que pedir ao contador: cenários juridicamente possíveis para a empresa, com critérios consistentes, vantagens, limitações e prazos de opção.
5. Quanto preciso aumentar meus preços para manter minha margem?
O reajuste deve partir do custo e da margem desejada, não de uma porcentagem genérica divulgada no mercado. Faça a conta por produto, serviço ou contrato relevante.
Se o impacto adicional estimado for de R$ 500 em um contrato de R$ 10.000, aumentar o preço em R$ 500 pode não bastar: o novo preço pode alterar tributos e outros custos proporcionais. O cálculo deve ser refeito com a receita renegociada.
O que pedir ao contador: preço necessário em cada cenário e margem resultante. À gestão comercial cabe avaliar o que o mercado aceita e quais outras condições podem ser negociadas.
6. Meu cliente poderá exigir mais créditos ou pedir desconto?
O cliente pode apresentar uma exigência comercial, mas ela precisa ser analisada economicamente. Antes de conceder desconto ou mudar a forma de apuração, confirme qual benefício ele efetivamente poderá aproveitar.
O Serpro destaca que a transferência de créditos e o perfil das aquisições podem influenciar a escolha pelo regime regular. Isso não transforma a preferência do comprador em vantagem automática para o fornecedor. Consulte a orientação do Serpro.
O que pedir ao contador: comparação entre sua margem e o custo do cliente após os créditos possíveis. Use essa análise para negociar preço, volume e prazo de pagamento.
7. Quais compras e despesas poderão gerar créditos?
A existência de uma despesa, sozinha, não comprova crédito. É necessário avaliar operação, regime, documento e condições legais. No IBS, o regulamento disciplina a apropriação no regime regular e suas restrições. Regulamento do IBS, art. 47 e seguintes.
Organize as aquisições em três grupos de trabalho: analisadas com crédito possível, sem crédito identificado e pendentes de documentação ou enquadramento. Essa separação evita que uma compra incerta seja tratada como economia garantida.
O que pedir ao contador: uma relação por tipo de aquisição, com fundamento, documento necessário e pendências. Para aprofundar, consulte nosso guia de créditos de IBS e CBS.
8. Minha folha de pagamento ajuda a reduzir IBS e CBS?
Não conte salários como compras tributadas que geram créditos de IBS e CBS. A relação de emprego tem tratamento distinto do fornecimento tributado de bens e serviços. O regulamento do IBS reproduz a não incidência prevista para serviços prestados nessa relação. Regulamento do IBS, art. 6º.
Isso torna especialmente relevante conhecer a composição dos custos de negócios intensivos em pessoas. Benefícios e aquisições vinculadas à equipe precisam de análise própria; não devem ser confundidos com salários.
O que pedir ao contador: a separação entre folha, encargos, benefícios e serviços contratados. Não transforme uma análise tributária em recomendação automática de terceirização.
9. Comprar de fornecedores do Simples ficará menos vantajoso?
O regime do fornecedor não decide sozinho qual compra é melhor. Compare preço, crédito efetivamente utilizável, qualidade e prazo. O regulamento prevê, para adquirentes no regime regular do IBS, créditos em compras de optantes do Simples nos limites definidos para esse regime. Regulamento do IBS, art. 49.
Uma proposta com crédito maior pode continuar mais cara. Outra, com crédito menor, pode ter melhor resultado econômico e operacional.
O que pedir ao contador: um critério de comparação de propostas, em vez de uma lista de fornecedores a excluir apenas pelo enquadramento tributário.
10. O split payment pode reduzir o dinheiro disponível no caixa?
Pode alterar o momento em que o valor do tributo deixa de estar disponível ao negócio. O mecanismo envolve segregação e recolhimento na liquidação financeira. Sua aplicação deve observar as etapas e condições regulamentadas. Regulamento do IBS, arts. 28 a 35.
No planejamento, pergunte o que acontece se os clientes pagarem depois dos vencimentos dos seus fornecedores e da folha. Não adote a hipótese de aplicação imediata e uniforme a todos os recebimentos.
O que pedir ao contador e ao financeiro: projeção de caixa com recebimentos, recolhimentos e pagamentos nas respectivas datas, além da necessidade estimada de capital de giro.
11. Preciso revisar meus contratos com clientes e fornecedores?
Vale priorizar contratos que atravessam a transição, têm margem estreita ou dificultam reajustes. A revisão deve esclarecer como o preço foi formado e como eventuais mudanças serão discutidas.
Peça ao jurídico que avalie as cláusulas aplicáveis. Não presuma que citar a reforma permite aumentar unilateralmente o preço, nem que toda cláusula padronizada atende ao seu contrato.
O que pedir ao contador: a demonstração do impacto econômico que sustentará a negociação. Ao jurídico, solicite a avaliação contratual; ao comercial, a condução do acordo.
12. Meu sistema de emissão de notas está preparado?
A preparação precisa ser demonstrada por testes das operações da empresa. Uma mensagem de que o sistema foi atualizado não comprova que todos os cadastros e cenários estão corretos.
Mapeie emissão, cancelamento, devolução e demais situações utilizadas pelo negócio. Confirme com o contador as classificações e com o fornecedor do sistema os requisitos técnicos e cronogramas aplicáveis.
O que pedir ao contador: orientação sobre os dados fiscais e revisão dos cenários. A emissão continua sob responsabilidade operacional da empresa; o fornecedor do sistema participa da implantação técnica.
13. Quais decisões têm prazo e quais podem esperar?
Separe prazo legal de prazo interno de preparação. Para a opção pelo regime regular de IBS e CBS com efeitos de janeiro a junho de 2027, o prazo informado pela Receita termina em 30 de setembro de 2026. Quem já está regularmente no Simples e pretende continuar no puro não precisa renovar a opção apenas por esse motivo, ressalvada a situação de exclusão futura. Comunicado oficial da Receita Federal.
O que pedir ao contador: agenda atualizada e identificação de quem decide e quem executa cada providência. Negociações com clientes precisam começar antes do último dia da opção.
14. Quais documentos devo enviar para uma simulação confiável?
Envie receitas, compras, despesas e contratos, além das informações de enquadramento. Faturamento sem composição de custos costuma ser insuficiente para avaliar o efeito econômico da mudança.
Uma base histórica de meses representativos ajuda a enxergar sazonalidade. Para empresas novas, use projeções identificadas como tais. Notas ainda não enviadas à contabilidade devem ser conciliadas antes da análise, evitando omissões e duplicidades.
O que pedir ao contador: checklist de documentos, período analisado e relação do que falta. Uma simulação precisa deixar claras suas limitações.
15. Como saber se meu contador está preparando minha empresa?
Procure entregas concretas, proporcionais à complexidade do negócio. Um atendimento útil identifica o que já pode ser decidido, o que depende de dados e o que ainda depende de regulamentação.
Peça diagnóstico, cenários e plano de ação. Combine também escopo, responsáveis e condições para trabalhos adicionais. Uma análise aprofundada pode exigir uma contratação específica; isso deve ser esclarecido previamente.
Ter uma relação antiga e de confiança com o contador é valioso. Essa confiança permite uma conversa franca: “O que precisamos fazer, quem ficará responsável e quando teremos uma conclusão?”.
Checklist para levar à reunião com o contador
| Tema | Entrega a combinar | Situação |
|---|---|---|
| Impacto tributário | Comparação com memória de cálculo e premissas | A preencher |
| Preços e margem | Cenários dos contratos prioritários | A preencher |
| Créditos | Aquisições analisadas e pendências | A preencher |
| Fluxo de caixa | Projeção e necessidade de capital de giro | A preencher |
| Contratos | Lista para negociação e revisão jurídica | A preencher |
| Notas e sistemas | Testes e responsáveis pelas correções | A preencher |
| Prazos | Agenda de decisões e execução | A preencher |
Transforme preocupação em uma decisão bem fundamentada
Você não precisa sair da reunião sabendo todos os artigos da lei. Precisa saber o que muda no seu negócio, quais números sustentam a recomendação e qual é a próxima providência.
No Meu Contador Online, valorizamos a combinação de tecnologia com atendimento humano e contador exclusivo. O objetivo da conversa é aproximar a análise contábil das decisões de quem empreende.
Quer avaliar a preparação da sua empresa para a reforma tributária? Fale com o Meu Contador Online e informe sua atividade, regime atual, faixa de faturamento e se vende principalmente para empresas ou consumidores. Com essas informações, podemos conversar sobre o escopo da análise adequada ao seu negócio.

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.