Por Anderson Pavanello, fundador, sócio e gestor do Meu Contador Online.
Revisado em 30 de outubro de 2026.
Quando assinou o contrato, ele fez as contas. Cabia o salário da equipe, cabiam os impostos e sobrava algum dinheiro. Assinou tranquilo.
O calendário andou. O contrato ficou.
Agora, às portas de 2027, aquele documento continua prometendo o mesmo serviço pelo mesmo preço. A dúvida é se a conta continua cumprindo a promessa.
Porque contrato tem uma habilidade curiosa: guardar muito bem o preço combinado e não perceber quando o lucro vai embora.
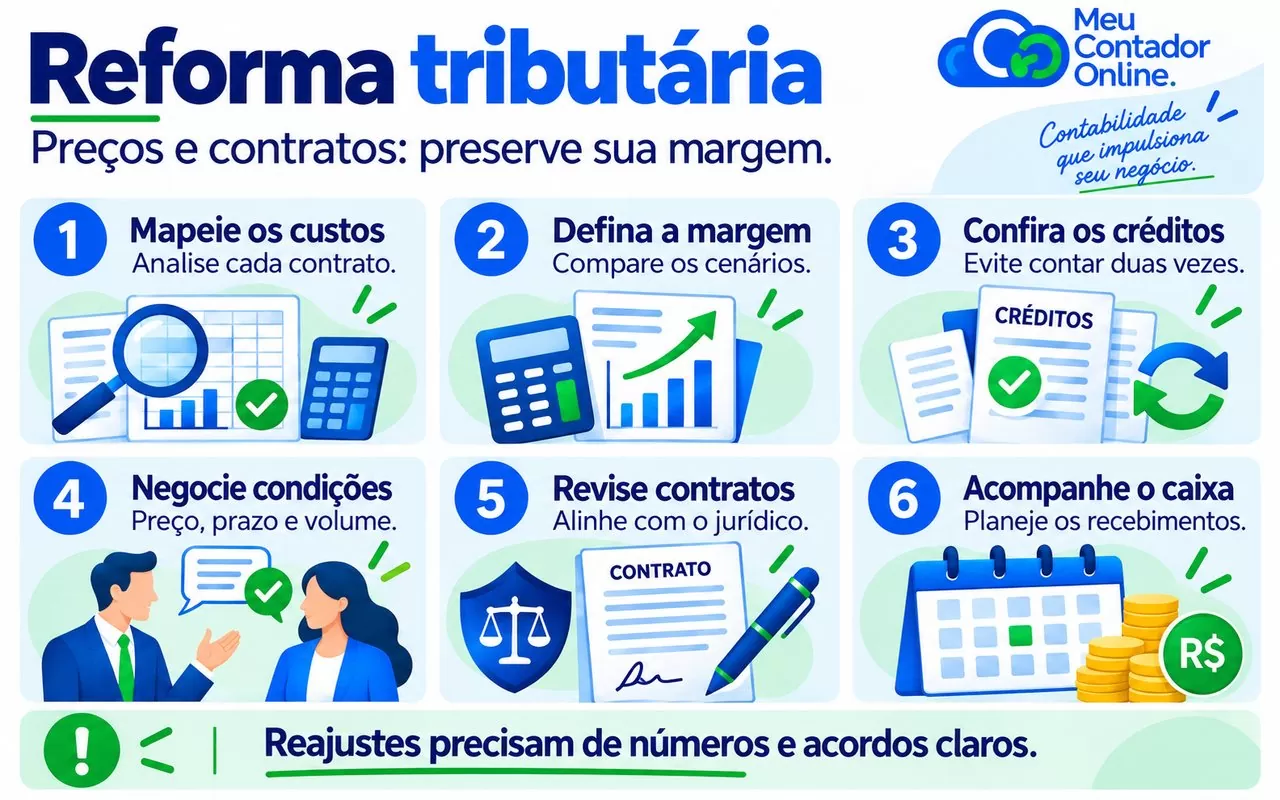
Para preparar seus contratos para a reforma tributária, revise a composição do preço, as regras de reajuste, a distribuição dos riscos tributários e as condições de pagamento. Calcule o impacto na sua operação e formalize as mudanças negociadas. A reforma, por si só, não autoriza aumentar unilateralmente o preço de um contrato privado.
Este guia trata principalmente de contratos de serviços entre empresas. Contratos com consumidores e com a administração pública exigem análises específicas.
A reforma tributária permite aumentar o preço de um contrato?
Não existe uma autorização geral para acrescentar ao boleto qualquer aumento de imposto.
Nos contratos privados, é preciso examinar o que foi pactuado, a distribuição dos riscos e as regras aplicáveis à relação. O Código Civil estabelece que a alocação de riscos deve ser respeitada e que a revisão contratual é excepcional e limitada. Isso é diferente de uma renegociação consensual, na qual as partes discutem e formalizam novas condições. Consulte os artigos 421 e 421-A do Código Civil.
Portanto, antes de enviar uma mensagem dizendo “a mensalidade aumentará por causa da reforma”, responda:
- O contrato já prevê um mecanismo aplicável a essa situação?
- O impacto foi calculado ou estamos trabalhando com uma estimativa?
- O preço considera tributos que serão substituídos, créditos e particularidades da operação?
- Será necessário negociar um aditivo?
A planilha demonstra o problema econômico. A análise jurídica identifica os caminhos contratuais para enfrentá-lo.
Uma coisa não substitui a outra.
1. Descubra o que o preço assinado realmente inclui
“R$ 10 mil por mês.”
Parece claro. Até aparecer a pergunta: dez mil pelo serviço ou dez mil como desembolso total do cliente?
Procure no contrato e na proposta comercial expressões como:
- “Preço total, incluídos os tributos.”
- “Tributos incidentes serão acrescidos.”
- “Todos os custos são de responsabilidade da contratada.”
- “Valor fixo durante a vigência.”
Essas expressões precisam ser interpretadas em conjunto com as demais cláusulas. Uma frase isolada pode esconder uma condição que aparece três páginas depois.
Na revisão, deixe explícitos o valor do serviço, o tratamento dos tributos e o total a pagar, conforme o regime e a operação.
A forma de calcular e destacar um tributo não resolve, sozinha, quem suportará seu efeito econômico no contrato.
O comercial, o financeiro e a contabilidade precisam trabalhar com a mesma definição de preço. Caso contrário, cada departamento fará uma conta correta para uma promessa diferente.
2. Separe reajuste periódico de negociação por mudança tributária
O reajuste previsto no contrato pode seguir um índice, uma data e uma periodicidade. Já uma negociação motivada por alteração tributária exige olhar para o impacto e para as condições pactuadas.
Não trate os dois assuntos como se fossem a mesma conta.
Como organização prática, monte duas linhas de análise:
| Ponto | O que conferir |
|---|---|
| Reajuste previsto | Índice, data, periodicidade, base de cálculo e necessidade de comunicação |
| Mudança tributária | Impacto demonstrado, distribuição do risco e procedimento de negociação |
| Aplicação conjunta | Se existe sobreposição entre os valores considerados |
| Formalização | Instrumento adequado e data de início das novas condições |
O objetivo é conseguir explicar cada parcela da proposta.
“Vai aumentar porque tudo aumentou” pode expressar um sentimento legítimo. Como memória de cálculo, deixa bastante a desejar.
3. Calcule o efeito no contrato, não apenas a diferença entre alíquotas
Comparar uma alíquota antiga com uma nova pode produzir uma conclusão incompleta.
Na simulação, peça à contabilidade que identifique os tributos aplicáveis, suas bases, as substituições, os créditos aproveitáveis e as premissas ainda sujeitas a confirmação.
Depois, traduza isso para o resultado do contrato.
Exemplo gerencial hipotético — os valores abaixo não representam alíquotas oficiais nem previsão da carga de 2027.
Imagine um serviço mensal com estes números:
| Item | Situação inicial | Cenário simulado |
|---|---|---|
| Valor total cobrado | R$ 10.000 | R$ 10.000 |
| Custos diretamente associados | R$ 7.000 | R$ 7.000 |
| Tributos e despesas variáveis considerados | R$ 1.000 | R$ 1.500 |
| Contribuição restante | R$ 2.000 | R$ 1.500 |
O faturamento não mudou. A contribuição caiu R$ 500, ou 25%.
Essa contribuição ainda precisa ajudar a pagar a estrutura e outras despesas da empresa; ela não equivale necessariamente ao lucro líquido.
Também não basta concluir que cobrar R$ 500 a mais resolverá o problema. Se parte dos encargos variar com o preço, o novo valor precisará ser recalculado.
Para aprofundar essa etapa, veja como formar seu preço para 2027 com IBS, CBS e margem.
4. Revise a cláusula que distribui os riscos tributários
Há contratos em que uma parte assume determinados aumentos de custos. Outros preveem negociação diante de mudanças específicas.
Antes de assinar ou renovar, leve ao jurídico uma pauta objetiva:
- Quais mudanças podem abrir uma negociação?
- Como o impacto será demonstrado?
- Quem deverá comunicar a outra parte?
- Quais documentos acompanharão essa comunicação?
- Como será definida a data de aplicação?
- Como serão tratadas eventuais reduções de custo?
- O que acontece se não houver acordo?
Uma redação vaga como “as partes negociarão de boa-fé” pode deixar perguntas operacionais sem resposta. Vale discutir um procedimento que permita transformar a conversa em decisão.
O melhor momento para combinar como lidar com uma divergência é antes de ela aparecer.
5. Não prometa crédito tributário para fechar a venda
O cliente diz:
“Preciso que sua nota me dê crédito.”
O vendedor, interessado em concluir o negócio, responde:
“Pode deixar.”
Duas palavras. Uma reunião inteira de problemas depois.
Antes de incorporar qualquer promessa à proposta ou ao contrato, submeta a questão à contabilidade. A análise deve considerar o fornecedor, a operação, a documentação e as condições do adquirente.
Como cuidado comercial, descreva o tratamento aplicável e as responsabilidades documentais sem transformar uma estimativa em garantia irrestrita de benefício.
Também evite assumir uma mudança de regime apenas porque um comprador prometeu manter o contrato. Avalie o efeito sobre toda a empresa.
Esse assunto está detalhado em Meu cliente quer crédito de IBS e CBS: preciso sair do Simples?.
6. Coloque prazo de pagamento e escopo na negociação
Quando o cliente rejeita um novo preço, a conversa não precisa terminar imediatamente em desconto.
Há outras condições para discutir:
- Prazo de pagamento.
- Volume contratado.
- Quantidade de entregas.
- Horários de atendimento.
- Serviços adicionais.
- Prazo de implantação.
- Compromissos de compra ou permanência.
Cada alternativa tem um efeito diferente.
Receber mais cedo pode melhorar o caixa, mas não corrige automaticamente uma margem insuficiente. Reduzir o escopo pode diminuir custos, desde que a mudança seja real e esteja formalizada.
O importante é sair da negociação sabendo exatamente o que foi concedido e o que foi obtido.
Desconto sem contrapartida é fácil de oferecer. Difícil é explicar à folha de pagamento por que ela precisa colaborar.
7. Veja quais contratos se renovam antes de você perceber
Alguns contratos recebem atenção quando são assinados e voltam à mesa apenas quando surge um problema.
Entre esses dois momentos, renovam-se.
Monte uma lista com:
| Informação | Para que serve |
|---|---|
| Data de renovação | Organizar a negociação com antecedência |
| Prazo de aviso | Conferir quando é necessário comunicar uma decisão |
| Receita mensal | Medir a importância comercial |
| Contribuição estimada | Identificar contratos mais sensíveis |
| Condições de reajuste | Preparar uma proposta compatível com o acordo |
| Responsável interno | Evitar que a revisão fique sem dono |
Comece pelos contratos com margem estreita, preço fixo, longa duração ou grande participação na receita.
O maior cliente merece atenção. O cliente que mais consome recursos também.
Contratos com o governo seguem a mesma lógica?
Não devem ser tratados como contratos privados.
A Lei Complementar nº 214/2025 estabelece regras específicas de reequilíbrio para contratos administrativos abrangidos por seu capítulo próprio, considerando alteração comprovada da carga tributária efetiva. O texto exclui expressamente os contratos privados desse capítulo.
Por isso, uma empresa que presta serviços ao poder público deve analisar o enquadramento e o procedimento aplicável, com demonstração econômica e apoio jurídico. Não basta reproduzir um modelo de aditivo usado com clientes particulares. Consulte os artigos 373 a 377 da LC nº 214/2025.
O que levar ao contador e ao advogado
Para tornar a revisão produtiva, reúna:
- Contrato vigente, proposta aceita e aditivos.
- Notas fiscais recentes.
- Custos e despesas associados à execução.
- Condições reais de recebimento.
- Regras de reajuste e datas relevantes.
- Simulações tributárias, com as premissas identificadas.
- Histórico das condições negociadas com o cliente.
O contador avalia os cenários tributários e seus reflexos econômicos. O advogado examina as cláusulas e a formalização. O comercial conduz a negociação. A direção define as condições que a empresa consegue sustentar.
Quando essas decisões ficam separadas, o vendedor pode prometer o que o financeiro não consegue cumprir.
Perguntas frequentes
Preciso refazer todos os contratos para 2027?
Comece por uma triagem. Alguns podem exigir esclarecimentos ou aditivos; outros já podem conter mecanismos adequados. A decisão depende do texto e do impacto identificado.
Posso acrescentar IBS e CBS ao valor que já foi assinado?
Não presuma essa possibilidade apenas pela existência dos tributos. É necessário avaliar a composição do preço, o contrato e as regras aplicáveis antes de alterar a cobrança.
Se o impacto tributário diminuir, devo considerar isso na negociação?
A análise econômica deve mostrar aumentos e reduções. O tratamento contratual depende das condições pactuadas e da legislação aplicável.
E se o cliente não aceitar a proposta?
Avalie alternativas de escopo, prazo e volume. Se a operação continuar inviável, examine com o jurídico as condições de continuidade, encerramento ou não renovação. Evite decisões improvisadas de interrupção do serviço.
O contrato precisa continuar fazendo sentido para a empresa
Há uma tranquilidade que nasce da assinatura. E há outra, mais duradoura, que nasce de saber que o acordo ainda funciona.
Para atravessar 2027, sua empresa precisa das duas.
Reúna os contratos importantes, confira as próximas renovações e faça as contas antes de negociar. Uma conversa preparada tem mais chance de preservar o relacionamento e o resultado.
No Meu Contador Online, você pode discutir os impactos tributários da sua operação com seu contador exclusivo e organizar os números que apoiarão essas decisões.

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.