Por Anderson Pavanello, fundador, sócio e gestor do Meu Contador Online.
Preparado em 22 de setembro de 2026.
Veja também nesta série: 15 perguntas ao contador | Preços e contratos
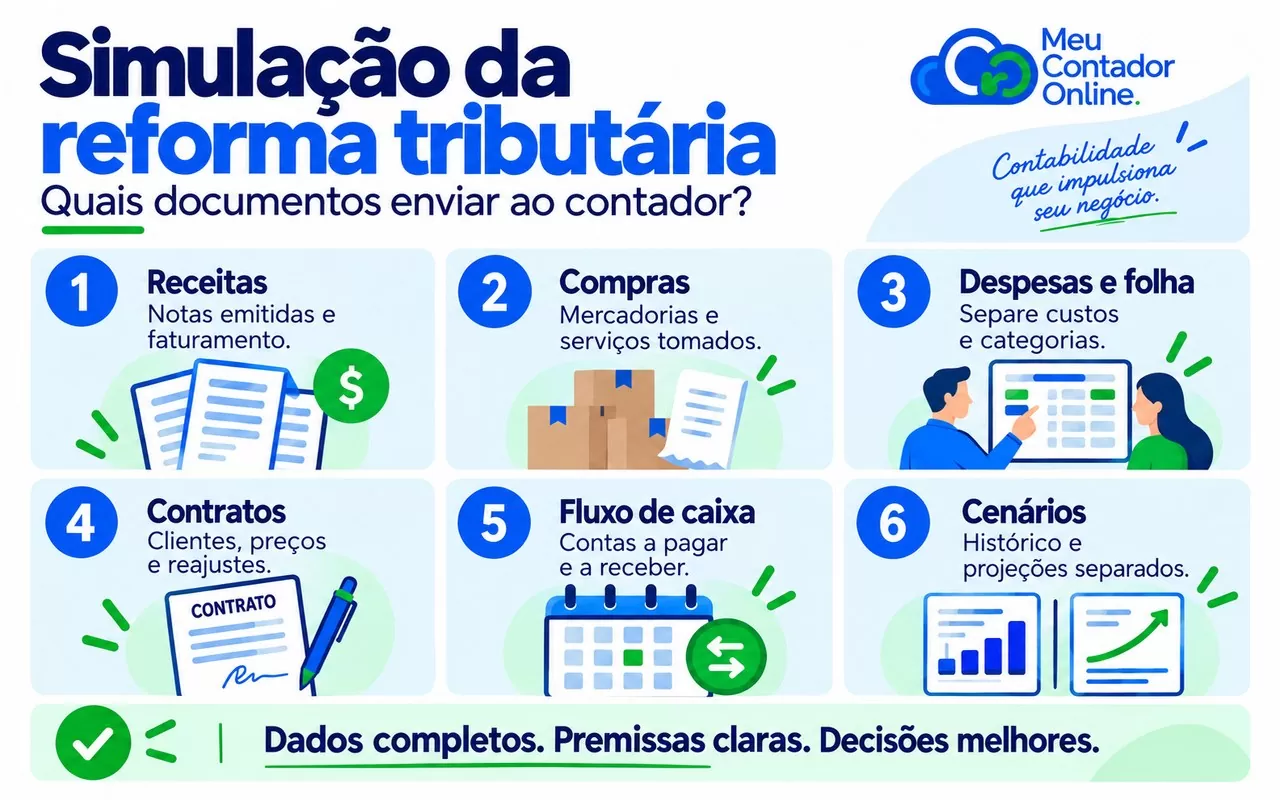
Para simular os impactos da reforma tributária, reúna informações cadastrais, faturamento, notas de compras e serviços tomados, despesas, folha, contratos e prazos financeiros. O contador precisa conhecer a composição das receitas e dos custos, além do regime tributário.
Uma empresa pode informar corretamente quanto vende e ainda receber uma análise incompleta. Isso acontece quando faltam compras, quando uma despesa é contada duas vezes ou quando a projeção mistura um mês excepcional com uma rotina que não se repetirá.
O primeiro passo para uma boa decisão é organizar a base. Este checklist ajuda o empresário a preparar os documentos e a saber o que deve receber de volta.
Qual é a diferença entre simulação e projeção?
Neste roteiro, chamamos de simulação a aplicação de cenários tributários a uma base histórica; projeção é a análise que também utiliza hipóteses sobre a operação futura. É uma convenção de trabalho para tornar as premissas transparentes, não uma definição legal obrigatória.
Uma simulação pode usar as vendas e compras dos últimos meses para estimar como aquele perfil se comportaria em outro cenário. Uma projeção pode incorporar abertura de filial, contratação de pessoas, aumento de faturamento ou mudança no perfil dos clientes.
As duas são úteis. O problema é apresentar uma hipótese comercial como se fosse um fato já ocorrido ou tratar o resultado como garantia do imposto futuro.
Checklist: documentos para simular a reforma tributária
| Grupo | O que separar | Para que será usado |
|---|---|---|
| Cadastro e enquadramento | CNPJ, atividades efetivas, regime, estabelecimentos e tratamentos específicos conhecidos | Delimitar o cenário aplicável |
| Receitas | Notas emitidas, cancelamentos, devoluções e relatório mensal por operação | Identificar a composição do faturamento |
| Compras de mercadorias | Documentos fiscais eletrônicos, itens, fornecedores e valores | Analisar custos e possíveis créditos |
| Serviços tomados | Notas e contratos de serviços adquiridos | Entender despesas e seu tratamento |
| Outras despesas | Relatórios com documentos de suporte e critérios de classificação | Completar a visão econômica |
| Folha e equipe | Totais de salários, encargos, benefícios e pró-labore, separados | Compor custos sem misturar categorias |
| Contratos | Principais clientes e fornecedores, preços, vigência e reajustes | Identificar riscos comerciais |
| Caixa | Contas a receber e a pagar, prazos médios e inadimplência | Avaliar o efeito financeiro |
| Investimentos e estoque | Aquisições relevantes, inventários e planos de investimento | Distinguir rotina de eventos excepcionais |
| Planos futuros | Projeções de receita, custos, clientes e capacidade | Construir cenários de crescimento ou mudança |
Essa é uma lista gerencial inicial. O contador deve ajustá-la à atividade e ao escopo contratado; não é uma relação universal de obrigações fiscais.
Quantos meses de dados devo enviar?
Como ponto de partida, sugerimos até 12 meses representativos, quando disponíveis. Esse período ajuda a perceber sazonalidade e eventos que um único mês esconderia. Não é um prazo legal nem uma exigência válida para todos os casos.
Uma empresa nova pode trabalhar com os meses existentes e uma projeção documentada. Um negócio que mudou de atividade ou perdeu um grande cliente pode precisar de uma base mais recente.
Identifique meses atípicos. Uma venda extraordinária, uma aquisição de equipamentos ou o fechamento temporário da operação não devem ser repetidos automaticamente em todos os meses do cenário futuro.
Quais notas fiscais devem entrar na análise?
Inclua documentos de vendas e de aquisições relevantes para o período, com identificação de cancelamentos e devoluções. Prefira os arquivos fiscais eletrônicos disponíveis, como XML quando aplicável, acompanhados dos relatórios que facilitem a conferência.
O objetivo não é acumular arquivos. É permitir que o contador relacione cada documento a uma operação e verifique o que deve entrar na análise.
No IBS, o regulamento vincula o aproveitamento de créditos às condições previstas para o regime e para a aquisição. Ter uma despesa na planilha não basta para concluir pelo crédito. Consulte o regulamento, art. 47 e seguintes.
Para entender o tema, leia também: Créditos de IBS e CBS: o que gera crédito em 2027?.
Posso enviar notas que ainda não foram encaminhadas à contabilidade?
Sim, elas devem ser identificadas e conciliadas antes de serem utilizadas. Separe os documentos pendentes e informe que ainda não foram enviados ou que você não sabe se já foram considerados.
O contador precisará avaliar a competência, a natureza da operação e os efeitos de eventuais omissões na escrituração. Incluir uma nota em um estudo não corrige automaticamente registros ou obrigações anteriores.
Use um controle simples: documento, fornecedor, data, valor e situação. A chave da nota, quando disponível, ajuda a evitar que o mesmo gasto apareça no arquivo fiscal, na planilha e no extrato como três despesas distintas.
Por que informar quem são meus clientes?
O perfil da carteira influencia a análise comercial. Separe vendas para empresas e consumidores, operações nacionais e internacionais e contratos com exigências específicas.
Não presuma o regime tributário do comprador apenas pelo porte ou pelo nome. Quando essa informação for necessária, confirme-a por meio adequado.
Para a escolha do Simples híbrido, o interesse dos compradores em créditos pode ser relevante. O Serpro também destaca o perfil das próprias aquisições da empresa. Entenda os fatores apontados pelo Serpro.
Liste os clientes que já pediram explicações, descontos ou mudanças. Isso permite priorizar situações concretas, em vez de orientar toda a empresa por uma preocupação genérica.
Como organizar os dados para enviar?
Crie pastas por período e tipo de documento. Acrescente uma planilha de controle com nome do arquivo, competência, valor e observações. Combine com o escritório o formato e o canal seguro de envio.
Não envie senhas pessoais por mensagens ou documentos. Quando houver necessidade de acesso, utilize os mecanismos de autorização adequados ao serviço. Para uma primeira análise, procure compartilhar apenas os dados necessários.
O resumo da operação deve informar o que os arquivos não explicam: mudanças planejadas, contratos em renegociação, despesas extraordinárias e limitações da base.
O que deve constar no resultado da simulação?
Uma análise útil deve permitir entender como se chegou à recomendação. Combine previamente estas entregas:
- Base e período: quais documentos foram utilizados e quais faltaram.
- Premissas: faturamento, custos, volume, preços e hipóteses futuras.
- Cenários: alternativas aplicáveis e períodos da transição considerados.
- Créditos: valores analisados, limitações e itens pendentes.
- Resultado econômico: impacto nos tributos e na margem segundo o escopo.
- Resultado financeiro: efeito no caixa, quando incluído na contratação.
- Recomendação: decisões propostas, condicionantes e próximos passos.
Peça ainda uma análise de sensibilidade: o que muda se a receita cair, se o cliente recusar o reajuste ou se parte dos créditos previstos não puder ser utilizada? Essas respostas ajudam a avaliar se a escolha continua viável fora do cenário mais favorável.
Como reconhecer uma simulação frágil?
Desconfie de resultados que não mostram a origem dos dados, usam a mesma hipótese para todas as operações ou apresentam economia garantida sem explicar as condições.
Outros sinais são misturar dados de períodos diferentes sem justificativa, ignorar documentos pendentes e comparar alternativas com volumes ou preços diferentes sem destacar esse efeito.
Uma limitação bem explicada torna o estudo mais útil. Se a conclusão depende de confirmar uma compra ou um tratamento tributário, essa dependência precisa estar visível antes da decisão.
Organize os dados e avance para a decisão
Você pode começar com um diagnóstico mesmo sem ter toda a documentação organizada. O cuidado é não tratar uma estimativa preliminar como conclusão definitiva.
Reúna os dados disponíveis, identifique as lacunas e combine com a contabilidade uma sequência de trabalho. A primeira entrega pode ser justamente o mapa do que falta para uma comparação confiável.
Quer preparar sua empresa para essa análise? Fale com o Meu Contador Online, informe sua atividade e regime e converse sobre os documentos e o escopo necessários para avaliar seu negócio.
Tags:

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.