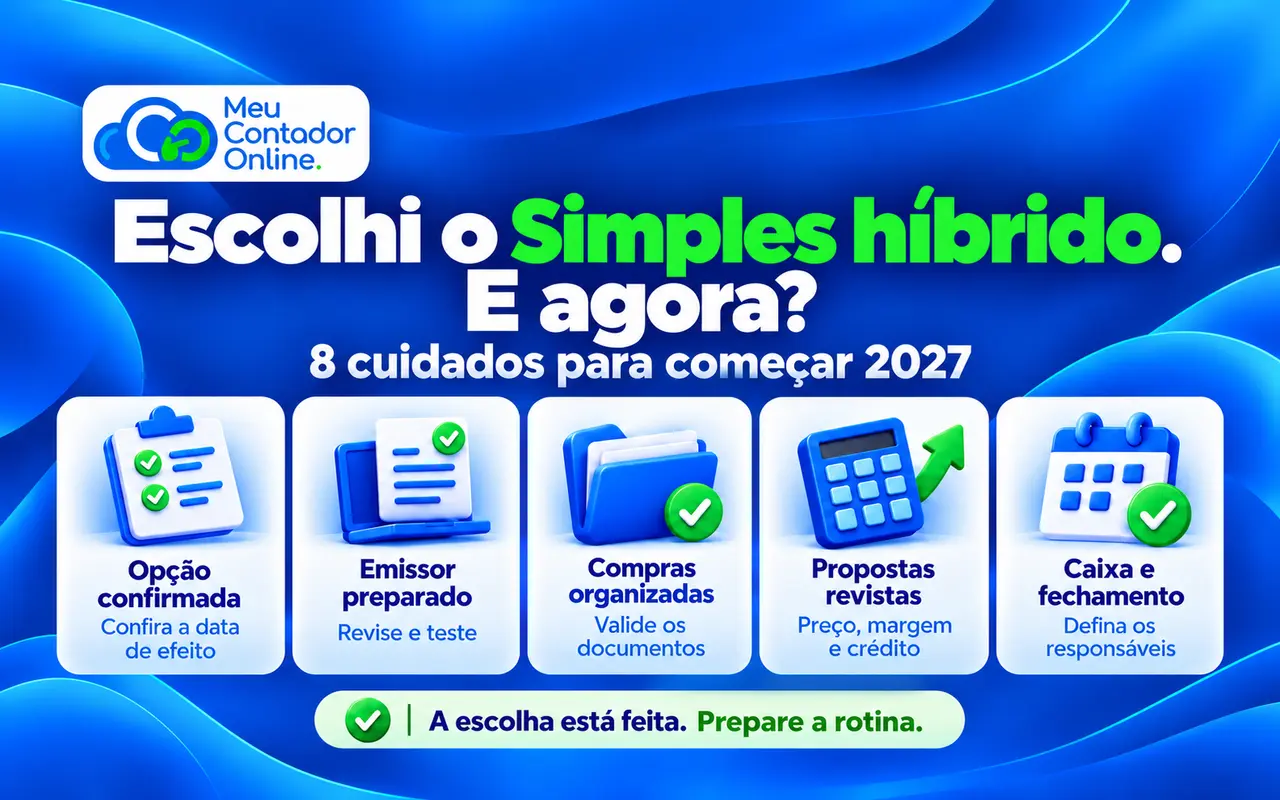
Escolheu o Simples híbrido para 2027? Antes de começar a operar nesse modelo, confirme a opção e sua data de efeito, valide o emissor de notas, organize os documentos de compras e revise preços e caixa. O protocolo registra uma decisão; a preparação transforma essa decisão em rotina.
Preparado em 30 de outubro de 2026. Checklist gerencial de implantação; os procedimentos fiscais devem ser confirmados para o CNPJ, o documento e o período da operação.
O empresário salvou o comprovante e respirou aliviado.
Pronto. Resolvido.
Do outro lado da sala, o sistema de notas continuava com a mesma configuração. O vendedor usava a proposta antiga. O financeiro calculava a reserva de impostos pelo percentual de sempre.
A empresa havia feito uma escolha. A rotina ainda não tinha recebido a notícia.
É nesse intervalo que pequenos desencontros ganham tamanho. Uma informação que não chegou ao comercial aparece como promessa ao cliente. Um cadastro que ficou para depois reaparece na primeira nota. E janeiro, que no calendário parecia distante, chega sem pedir licença.
Este roteiro ajuda a preparar a operação. Se a dúvida ainda é escolher o modelo, comece pela comparação entre Simples híbrido e Simples tradicional.
1. Confirme o que foi solicitado e quando começa a valer
A Receita Federal distingue duas decisões: o enquadramento no Simples Nacional e a opção pelo regime regular de IBS e CBS. Não trate o comprovante de uma como confirmação automática da outra.
Confira o CNPJ, a situação registrada, o período abrangido e a data de efeito. Guarde o comprovante e registre quem fará o acompanhamento. Se a solicitação ainda depender de confirmação ou apresentar pendência, identifique o que falta.
O primeiro resultado deste checklist deve ser uma frase sem ambiguidade: “Esta empresa está nesta situação, com efeitos a partir desta data, conforme este documento”.
2. Releia a simulação que sustentou a escolha
O cliente que motivou a decisão continua na carteira? O volume previsto se confirmou? As compras consideradas no estudo terão documentação adequada? Houve mudança nos preços ou nos prazos de pagamento?
Essas perguntas não são convite para decidir por impulso outra vez. São uma forma de conferir se a operação que você está preparando corresponde àquela que foi analisada.
Se as premissas mudaram, peça nova avaliação ao contador. Eventual cancelamento ou alteração de opção deve respeitar o procedimento e o calendário oficiais vigentes; mudar uma configuração no ERP não altera a opção tributária.
3. Defina quem cuida de cada parte
“Vamos ver isso” não é nome de responsável.
Escolha quem acompanhará as tarefas, quem validará o resultado e onde ficará o registro. Uma planilha simples pode funcionar melhor do que uma reunião longa da qual todos saem acreditando que outra pessoa fará o serviço.
| Frente | Responsável sugerido | Evidência de conclusão |
|---|---|---|
| Opção e enquadramento | Gestor e contador | Situação consultada e comprovante guardado |
| Emissor e integração | Responsável pela emissão e suporte, com orientação contábil | Configuração e testes documentados |
| Compras e documentos | Compras e financeiro | Fluxo de recebimento e conferência definido |
| Preços e propostas | Comercial e direção | Modelo de proposta e limites aprovados |
| Caixa e fechamento | Financeiro e contabilidade | Calendário, documentos e conferências combinados |
4. Prepare o emissor antes da primeira operação
Confirme com o fornecedor do sistema quais atualizações serão necessárias para os documentos emitidos pela empresa. Registre a versão utilizada e o ambiente dos testes.
Selecione operações representativas: não apenas a venda mais simples, mas também os casos diferentes que realmente fazem parte do negócio. Defina com o contador os cenários fiscais e com o suporte a forma de testá-los.
Testar não significa emitir uma venda fictícia em produção. Use o ambiente e o procedimento adequados. Uma autorização em homologação também não equivale à autorização de um documento de produção.
O cliente realiza a emissão da nota; o contador orienta e confere as informações aplicáveis. Para investigar problemas de classificação, veja como corrigir divergências de CST e cClassTrib.
5. Organize as compras que entrarão na análise de créditos
Uma pasta cheia de comprovantes não é, por si só, um controle de créditos.
Organize documentos por fornecedor, operação e período. Separe o que foi recebido, o que está faltando e o que precisa de correção. Entregue à contabilidade os documentos necessários para avaliar o tratamento aplicável.
Não trate toda despesa como geradora de crédito na planilha. E não conte o mesmo benefício duas vezes: se a análise já considerou um custo líquido de créditos, isso precisa ficar explícito na comparação.
Como rotina de gestão, mantenha uma lista de pendências com responsável e prazo interno. O objetivo é que a dúvida apareça enquanto ainda há tempo de tratá-la.
6. Atualize a conversa do comercial
O vendedor não precisa decorar toda a legislação. Precisa saber o que pode prometer e quando chamar o contador.
Revise o modelo de proposta para deixar claros o escopo, o período do fornecimento e o total a pagar. Defina quem valida dúvidas tributárias e quem aprova descontos.
Evite prometer um valor de crédito ao comprador antes de conferir as condições aplicáveis. A escolha do fornecedor, sozinha, não permite concluir o que cada cliente poderá aproveitar.
Prepare a equipe com os guias meu cliente quer crédito de IBS e CBS e quanto cobrar em 2027 sem perder margem.
7. Refaça a previsão de caixa com premissas identificadas
O Ministério da Fazenda explica que, no modelo híbrido, IBS e CBS seguem a apuração regular, enquanto os demais tributos permanecem no Simples. A previsão financeira precisa refletir o cenário aplicável à empresa.
Não mantenha a reserva antiga de impostos e simplesmente acrescente uma segunda estimativa para os mesmos componentes. Peça uma projeção reconciliada com os tributos que permanecem no regime e com as regras próprias dos novos tributos.
Considere também os intervalos entre pagamento de fornecedores, recebimento dos clientes e efeito financeiro dos créditos. Um benefício econômico previsto não deve ser tratado como dinheiro imediatamente disponível.
8. Combine como será o primeiro fechamento
Defina uma data interna para entrega dos documentos, quem informará cancelamentos e correções e quem acompanhará pendências.
Peça que a conferência inicial destaque diferenças entre o cenário planejado e o ocorrido. Um resultado inesperado pode vir de volume, preço, documentação, classificação ou premissa inadequada. A causa precisa ser identificada antes de concluir que a escolha foi boa ou ruim.
Depois do primeiro ciclo, registre os ajustes de rotina e os responsáveis. O aprendizado deve virar procedimento, não depender da memória de quem resolveu o problema.
Checklist: sua empresa está pronta?
- Opção e data de efeito confirmadas.
- Premissas da simulação revistas.
- Responsáveis e registros definidos.
- Emissor preparado e testes documentados.
- Fluxo de documentos de compras organizado.
- Propostas e limites comerciais revisados.
- Previsão de caixa reconciliada com o cenário tributário.
- Primeiro fechamento combinado com a contabilidade.
Um item pendente não significa automaticamente que a escolha está errada. Significa que existe uma tarefa que precisa de responsável, prioridade e acompanhamento.
Perguntas frequentes
Fazer a opção atualiza automaticamente o emissor?
Não presuma essa integração. Confirme como seu sistema recebe a informação e quais configurações dependem de ação da empresa ou do suporte.
Preciso sair do Simples Nacional?
O modelo conhecido como híbrido permite permanecer no Simples e adotar a apuração regular de IBS/CBS. A situação concreta e a opção registrada precisam ser confirmadas.
Já devo mudar as notas de 2026?
Não antecipe os efeitos de uma opção por iniciativa própria. A emissão deve seguir as regras aplicáveis à data da operação, ao regime e ao documento.
É possível rever a escolha?
Verifique o procedimento, as condições e o calendário oficial em vigor. A decisão deve ser apoiada por uma simulação atualizada, e não apenas pela dificuldade de configurar o sistema.
O comprovante encerra uma etapa. A organização começa outra.
Preparar a empresa não exige que o empresário vire especialista em cada campo da nota. Exige que as perguntas encontrem as pessoas certas antes de virarem urgência.
O sistema precisa saber o que transmitir. O comercial, o que oferecer. O financeiro, o que reservar. E você precisa enxergar se a operação continua fazendo sentido.
No Meu Contador Online, conte com tecnologia e um contador exclusivo. Fale com seu contador sempre que precisar e use este checklist para organizar a preparação da sua empresa.
Conheça como trocar de contabilidade e ter acompanhamento mais próximo.
Fontes oficiais

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.