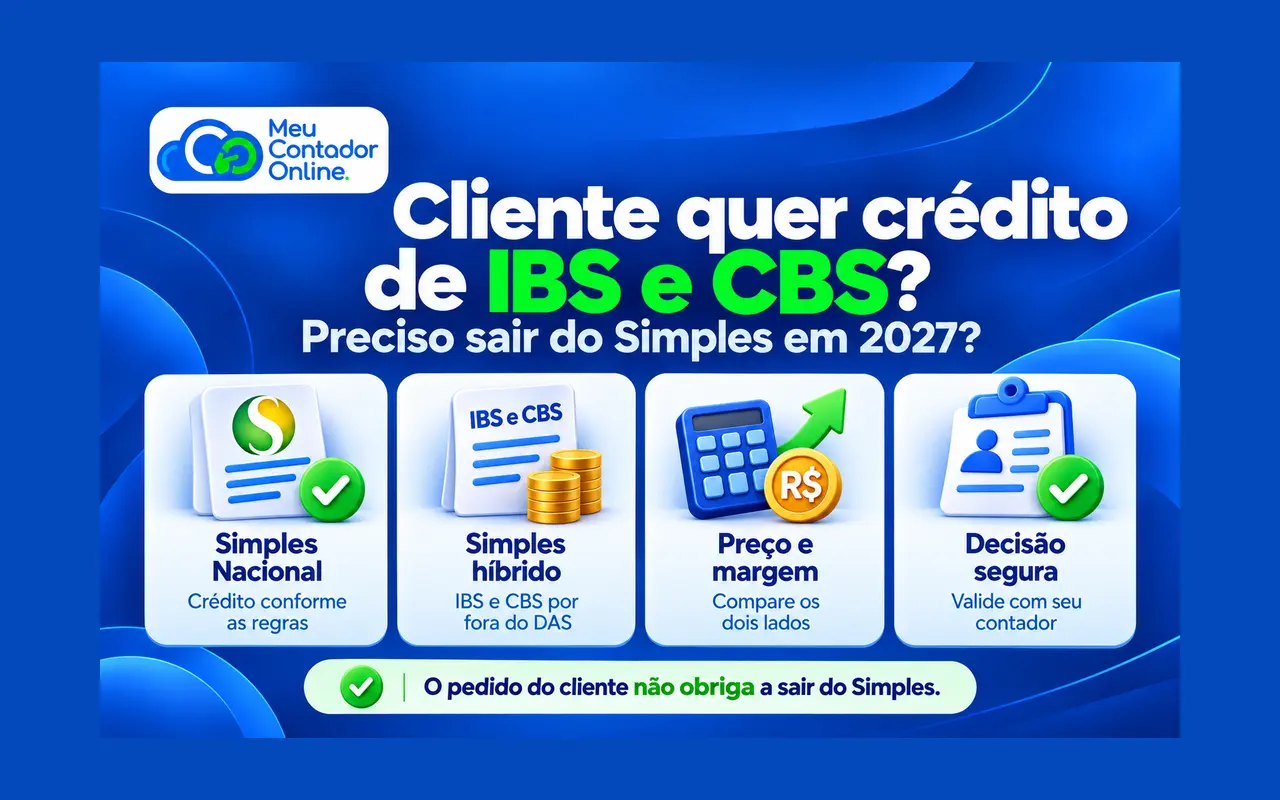
Não é obrigatório sair do Simples Nacional porque um cliente quer crédito de IBS e CBS. A legislação prevê crédito ao adquirente elegível nas compras de optantes do Simples, limitado pelas regras do regime, e permite ao fornecedor permanecer no Simples com apuração regular de IBS/CBS — o chamado Simples híbrido. O caminho adequado depende da operação, do cliente, da margem e dos custos da sua empresa.
Conteúdo preparado em 30 de outubro de 2026. Exemplos numéricos hipotéticos, sem representar alíquotas oficiais de 2027.
A mensagem chega do departamento de compras: “Para continuar com o contrato, precisamos entender o crédito tributário da sua nota”. Em poucas linhas, uma questão fiscal vira preocupação com faturamento. O empresário pensa no cliente que pode perder, no preço que talvez precise baixar e no regime que nunca imaginou trocar.
Antes de tomar uma decisão, é preciso traduzir o pedido. O cliente quer saber quanto crédito poderá aproveitar? Exige um formato de documento fiscal? Está comparando propostas? Ou adotou uma política de contratação que precisa ser discutida? São problemas diferentes, com respostas diferentes.
Empresa do Simples pode gerar crédito de IBS e CBS para o cliente?
Sim, nas hipóteses e limites legais. O art. 23 da LC nº 123/2006, na redação aplicável à transição, prevê crédito de IBS e CBS ao adquirente elegível em montante equivalente ao cobrado pelo regime único. Isso não corresponde ao DAS inteiro: a guia reúne diferentes tributos.
Portanto, duas frases podem induzir ao erro: “quem compra do Simples nunca terá crédito” e “quem compra do Simples terá sempre o mesmo crédito de qualquer fornecedor”. O direito e o valor dependem do regime de apuração, da operação e das condições do adquirente.
No regime regular, a LC nº 214/2025, especialmente os arts. 47 a 49, disciplina a apropriação de créditos, a documentação e as condições pertinentes. Não basta que a nota mencione IBS e CBS para presumir que qualquer comprador poderá aproveitar integralmente os valores.
Este artigo trata de microempresas e empresas de pequeno porte do Simples Nacional. O MEI possui regras próprias e não deve ser incluído automaticamente na mesma conclusão.
Sair do Simples e escolher o Simples híbrido são decisões diferentes
O Ministério da Fazenda confirma a possibilidade de permanecer no Simples e recolher IBS/CBS pelo regime regular. Os demais tributos continuam seguindo as regras aplicáveis ao Simples. A base dessa opção está no art. 41 da LC nº 214/2025.
| Caminho | O que muda | O que avaliar |
|---|---|---|
| Simples com IBS/CBS dentro do regime | Recolhimento desses tributos pelas regras do Simples. | Crédito admitido ao cliente, preço competitivo e margem atual. |
| Simples com IBS/CBS no regime regular | A empresa permanece no Simples; IBS/CBS são apurados por fora do DAS. | Débitos, créditos próprios, efeito para o comprador, obrigações e capital de giro. |
| Saída do Simples | Muda o enquadramento da empresa para outra alternativa permitida. | Conta tributária completa, folha, custos administrativos e efeitos sobre os sócios. |
O pedido de um comprador não é uma ordem legal de mudança de regime. Uma exigência comercial pode afetar a negociação, mas não elimina a necessidade de analisar o contrato e os números. Não formalize uma saída do Simples apenas para responder rapidamente a um formulário de fornecedor.
Para entender os modelos, veja a comparação entre Simples híbrido e Simples Nacional tradicional.
Por que o cliente se preocupa com o crédito?
Um comprador que tenha direito a aproveitar créditos pode comparar o custo da aquisição depois desse efeito tributário. Uma nota de menor valor pode não resultar no menor custo econômico. Mas o crédito também precisa ser admitido e utilizável: um valor apenas esperado não equivale a um desconto recebido imediatamente.
Uma conta inicial é: valor total pago − crédito efetivamente aproveitável = custo líquido simplificado. Essa conta não incorpora prazo de utilização, custo financeiro, frete, qualidade, garantias ou outros tributos. Ela serve para organizar a conversa, não para substituir a apuração.
Exemplo: o fornecedor mais barato na nota pode custar mais
Imagine duas propostas para a mesma entrega, com iguais condições comerciais. Os valores de crédito abaixo são premissas hipotéticas, já consideradas válidas e utilizáveis pelo comprador; não foram calculados com uma alíquota oficial de 2027 e não representam percentuais típicos do Simples.
| Item | Fornecedor A | Fornecedor B |
|---|---|---|
| Valor total da proposta, já com tributos | R$ 10.000 | R$ 10.400 |
| Crédito admitido e utilizável — hipótese | R$ 300 | R$ 900 |
| Custo líquido simplificado | R$ 9.700 | R$ 9.500 |
O fornecedor B cobra R$ 400 a mais, mas, pelas premissas do exemplo, seu custo líquido fica R$ 200 abaixo. Isso explica por que o departamento de compras pode perguntar sobre créditos. Não prova que o fornecedor A precise mudar de regime.
Se o fornecedor A estudar um desconto, deverá recalcular também o crédito associado à nova operação. Não pode reduzir o preço e manter, sem conferência, o mesmo crédito em reais. E, se os créditos do comprador demorarem a ser utilizados, o benefício financeiro também precisa ser reavaliado.
E quanto sobra para quem vende?
O fornecedor precisa fazer uma segunda conta. A possibilidade de entregar mais crédito ao comprador não demonstra, sozinha, que sua própria carga ou seu custo de operação diminuirá.
No exercício a seguir, comparamos duas estratégias comerciais hipotéticas. A linha de tributos representa o total líquido desembolsado pelo fornecedor após os créditos que ele próprio possa utilizar; ela não é o crédito da tabela anterior, que pertence ao comprador. Nenhum valor corresponde a uma promessa de resultado por regime.
| Item mensal | Estratégia A | Estratégia B |
|---|---|---|
| Recebimento do contrato | R$ 10.000 | R$ 10.400 |
| Tributos líquidos assumidos | R$ 800 | R$ 1.300 |
| Custos e despesas operacionais assumidos | R$ 7.000 | R$ 7.000 |
| Custo adicional de controles | R$ 0 | R$ 200 |
| Saldo simplificado | R$ 2.200 | R$ 1.900 |
Mesmo cobrando mais na estratégia B, o fornecedor fica com R$ 300 a menos nesse recorte. O saldo não é um lucro contábil completo: eventuais custos financeiros, investimentos e demais itens precisam ser incorporados à análise real.
O melhor caminho precisa funcionar dos dois lados: custo aceitável para o cliente e resultado sustentável para o fornecedor. Preservar um contrato sem preservar a margem pode apenas adiar o problema.
Cinco perguntas para fazer ao departamento de compras
- Qual operação está sendo analisada? Identifique o produto ou serviço e a data prevista do fornecimento.
- Qual é o regime de apuração de IBS/CBS do comprador? Não presuma o direito a crédito apenas porque ele tem CNPJ.
- Qual crédito foi considerado na comparação? Peça a memória de cálculo e as condições para aproveitamento.
- O pedido é fiscal ou comercial? Diferencie informação obrigatória na nota, política de cadastro e negociação de preço.
- Quais condições da proposta são comparáveis? Confira escopo, prazo, frete, garantia, pagamento e preço total com tributos.
Essas respostas ajudam a substituir uma exigência genérica por uma conversa verificável. Uma reunião curta entre o seu contador e a área fiscal do cliente pode evitar que o setor comercial negocie sobre premissas erradas.
Quando vale estudar o Simples híbrido?
A análise merece atenção quando parte relevante da receita vem de compradores que efetivamente aproveitam créditos, quando há compras elegíveis a créditos próprios e quando a empresa consegue manter controles fiscais e financeiros adequados. Nenhuma dessas características, isoladamente, determina a escolha.
Considere toda a carteira. Uma mudança estudada para um grande cliente pode afetar vendas a consumidores finais ou a empresas que não aproveitam o mesmo crédito. Também podem surgir obrigações e necessidades de capital de giro que não existiam na comparação inicial.
Use os guias sobre créditos de IBS e CBS nas compras e como calcular se o Simples híbrido vale a pena para aprofundar essa avaliação.
Cuidados específicos para contratos de 2027
Não use uma estimativa de alíquota combinada do sistema completo como se fosse a carga de 2027. A transição exige separar os tributos, regras e períodos aplicáveis. A proposta comercial deve indicar claramente o período e as premissas tributárias utilizadas.
Confira também a situação da opção e sua data de efeito. A escolha de IBS/CBS no regime regular tem procedimento próprio e não deve ser confundida com o ingresso ou a saída do Simples. Uma mensagem do cliente não muda o regime da sua próxima nota.
Antes de prometer determinado crédito, valide o enquadramento, os dados fiscais e o funcionamento do emissor. O cliente realiza a emissão da nota; o contador orienta e confere as informações aplicáveis. Um código informado incorretamente não cria um direito tributário.
Veja o passo a passo sobre nota fiscal no Simples híbrido. Para formalizar opções, confira o calendário oficial vigente e a situação concreta do CNPJ.
Modelo de resposta para enviar ao cliente
Olá! Recebemos a solicitação sobre os créditos de IBS e CBS. Estamos validando com nossa contabilidade o tratamento aplicável à operação e ao período do contrato. A permanência no Simples não significa, por si só, ausência de crédito, e o valor depende das regras aplicáveis. Para compararmos corretamente, vocês podem informar o crédito considerado, as premissas de aproveitamento e se o pedido envolve uma exigência fiscal ou política de compras? Com esses dados, apresentaremos as informações e condições comerciais de forma consistente.
Adapte a mensagem ao contrato e à situação já confirmada pela contabilidade. Não prometa “crédito integral” nem mudança de regime antes de concluir a análise.
O que enviar ao contador antes de decidir
Reúna a solicitação do cliente, contrato e proposta, exemplos das notas, faturamento por atividade, composição da carteira, compras e despesas documentadas, folha, pró-labore e informações sobre o regime atual. Inclua os prazos de recebimento e pagamento.
Peça uma comparação com quatro resultados: tributos líquidos da empresa, crédito que o comprador poderá efetivamente aproveitar, margem do contrato e necessidade de capital de giro. Registre também as condições legais, prazos e premissas que podem mudar o resultado.
Perguntas frequentes
Meu cliente pode me obrigar a sair do Simples Nacional?
A solicitação comercial não cria uma obrigação tributária automática de sair do regime. Eventuais exigências contratuais ou políticas de compras precisam ser analisadas no caso concreto. Antes de aceitar, avalie alternativas e o efeito econômico da mudança.
Simples híbrido é a mesma coisa que Lucro Presumido?
Não. No híbrido, a empresa permanece no Simples e apura IBS/CBS pelo regime regular. A saída para o Lucro Presumido é outra decisão, com efeitos sobre a tributação da empresa.
O crédito do cliente equivale ao meu DAS?
Não. O DAS pode reunir diferentes tributos. O crédito de IBS/CBS deve respeitar os valores e condições previstos para esses tributos, e não o total da guia.
Um cliente com CNPJ sempre pode aproveitar crédito?
Não. É necessário verificar o regime de apuração do adquirente, a natureza da operação, a documentação e as demais condições legais. Ter CNPJ não basta.
Gerar mais crédito garante que eu vou vender mais?
Não. Preço, qualidade, prazo, confiabilidade e condições de pagamento continuam relevantes. O crédito é um componente da comparação comercial, não uma garantia de contratação.
Devo dar desconto para compensar um crédito menor?
Só depois de recalcular o custo para o cliente e a sua margem. O desconto pode alterar a base tributável e os valores envolvidos. Não compense uma diferença estimada de crédito com uma redução de preço sem validar os números.
Antes de mudar sua empresa, entenda a conta do cliente
Um contrato importante merece atenção, mas a pressa não deve decidir o regime tributário. Entenda o que o comprador precisa, confirme o que a legislação permite e compare as alternativas com os números do negócio.
No Meu Contador Online, você conta com tecnologia e um contador exclusivo para acompanhar sua empresa. Fale com seu contador sempre que precisar e leve a solicitação do cliente para uma análise que conecte tributação, preço e margem.
Comece pela comparação estimada entre Simples e Lucro Presumido e avance com o contador para a avaliação específica de IBS/CBS e dos contratos.
Fontes para consulta

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.