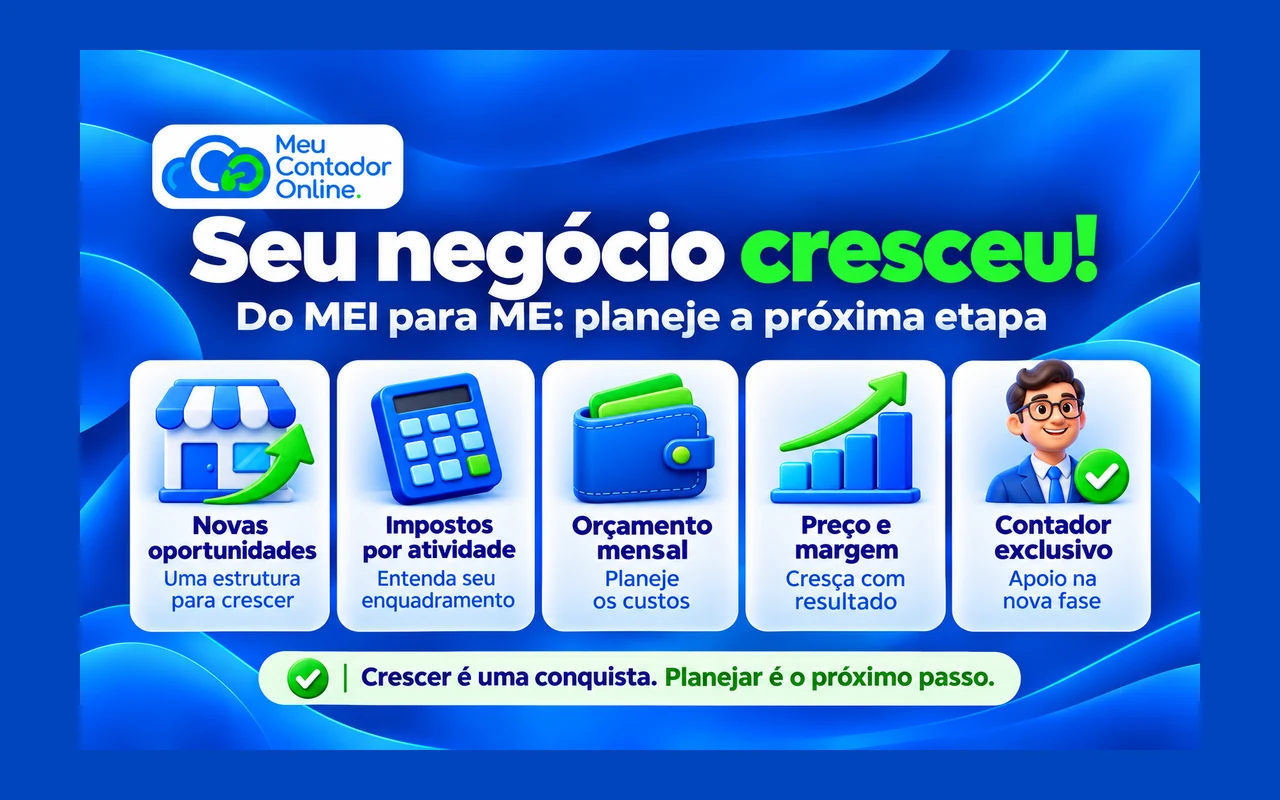
Se você está deixando o MEI porque o negócio cresceu, há uma conquista para celebrar. Aquela iniciativa que começou pequena encontrou clientes, gerou receita e abriu espaço para novos planos. Precisar de uma estrutura maior é um sinal de que o trabalho está dando resultado.
O MEI foi uma porta de entrada. Tornar-se microempresa pode ser o próximo passo dessa evolução: ampliar a operação, formar uma equipe e atender novas oportunidades. A preocupação com os custos é natural — conhecer os números ajuda a transformar essa conquista em crescimento sustentável.
Nem toda saída do MEI ocorre por aumento de faturamento; ela também pode decorrer de uma mudança de atividade ou de estrutura. Mas, quando a razão é prosperar, vale olhar para a transição com orgulho e planejamento.
Com R$ 10 mil de receita mensal, uma loja de roupas na primeira faixa do Simples pode ter DAS de R$ 400; um cabeleireiro, R$ 600. Somando os planos iniciais de contabilidade apresentados neste artigo, os subtotais seriam R$ 749 e R$ 849, respectivamente. Ainda faltam a remuneração do titular e os demais gastos da operação.
Esses exemplos têm condições: enquadramento correto, primeira faixa aplicável e receitas sem tratamentos especiais. Abaixo, você verá as contas por atividade e o que precisa acrescentar para montar um orçamento realista.
O custo mensal depois de sair do MEI reúne tributos, contabilidade e os demais gastos da operação, além das obrigações relacionadas ao titular e aos funcionários, quando aplicáveis. Não existe uma mensalidade única que represente tudo isso. A atividade, o faturamento, o regime e a data de efeito do desenquadramento mudam a conta.
Para planejar sem sustos, separe três valores: o custo normal dos próximos meses, as despesas da transição e eventuais valores de períodos anteriores.
O que muda no imposto quando você deixa o MEI?
O SIMEI é uma forma de recolhimento em valores fixos mensais. Fora dele, a apuração passa a seguir as regras do regime aplicável à empresa.
Sair do MEI não significa, necessariamente, sair do Simples Nacional. A orientação do Portal do Empreendedor esclarece que a empresa pode continuar no Simples, desde que não haja motivo para exclusão desse regime.
Também é importante separar os conceitos: microempresa é um porte; Simples Nacional é um regime tributário. Dizer “agora sou ME” não informa, sozinho, como os tributos serão calculados.
No orçamento, substitua a ideia de uma guia fixa por uma projeção adequada à atividade e às receitas. Considere também tributos e encargos que eventualmente sejam recolhidos fora da guia do Simples.
Quais custos entram no orçamento mensal?
| Item | Como planejar |
|---|---|
| Tributos da empresa | Simule a apuração com atividade, receitas, histórico de faturamento e regime correto. |
| Contabilidade | Confirme mensalidade, serviços incluídos, adicionais e cobranças anuais previstas. |
| Remuneração do titular | Defina o pró-labore e apure os tributos e contribuições aplicáveis, separando empresa e pessoa física. |
| Funcionários | Inclua remunerações, encargos, benefícios e planejamento das obrigações anuais, quando houver equipe. |
| Estrutura operacional | Considere aluguel, estoque, ferramentas, taxas de venda e outros custos reais da atividade. |
| Despesas periódicas | Mapeie licenças, certificado quando necessário e outras renovações aplicáveis. |
Nem todos esses gastos surgem por causa da migração. Aluguel e mercadorias, por exemplo, podem já existir. Para medir o impacto da mudança, compare o orçamento anterior com o novo, item por item.
Separar dinheiro para uma despesa futura é uma decisão de caixa. Essa reserva, por si só, não é uma despesa contábil já realizada.
Quanto custa a contabilidade depois do MEI?
Na página de planos do Meu Contador Online, consultada em 3 de novembro de 2026, as mensalidades iniciais divulgadas para o Simples Nacional são de R$ 249 para serviços e R$ 349 para comércio, nos perfis elegíveis.
As condições anunciadas incluem faturamento de até R$ 60 mil por mês e ausência de funcionários; para serviços, também ausência de inscrição estadual. O enquadramento no plano depende da análise da operação e da proposta vigente. Esse teto comercial não define o limite legal de uma microempresa.
A mensalidade da contabilidade não é o imposto da empresa. Tributos, taxas públicas e serviços adicionais devem ser considerados separadamente. Confirme também as condições específicas da migração e eventual fidelidade na proposta.
Veja o detalhamento em quanto custa um contador para ME.
Quanto vou pagar de imposto? Exemplos por atividade
Premissas da tabela: apuração em 2026, empresa elegível ao Simples Nacional, receita do mês integralmente tributável de R$ 10 mil e receita acumulada usada para definir a faixa de até R$ 180 mil. Sem exportação, retenções, benefícios, substituição tributária ou tributação monofásica. As alíquotas abaixo são previstas nos anexos do Simples; os faturamentos são exemplos.
| Atividade / receita | Anexo e condição | Alíquota | DAS do exemplo |
|---|---|---|---|
| Loja de roupas, revenda de acessórios ou e-commerce de mercadorias | I — revenda | 4% | R$ 400 |
| Fabricação própria de roupas ou de artesanato caracterizada como indústria | II — venda da produção própria | 4,5% | R$ 450 |
| Cabeleireiro, barbeiro ou manicure, pelos próprios serviços | III — serviços de beleza | 6% | R$ 600 |
| Reparação de computadores ou eletrodomésticos | III — serviço de reparação | 6% | R$ 600 |
| Limpeza ou conservação | IV — CPP fora do DAS | 4,5% | R$ 450, mais encargos externos |
| Desenvolvimento de software, consultoria ou publicidade | III — fator R igual ou superior a 28% | 6% | R$ 600 |
| As mesmas atividades sujeitas ao fator R | V — fator R inferior a 28% | 15,5% | R$ 1.550 |
Base: LC 123, art. 18 e anexos I a V, e Perguntas e Respostas do Simples, item 5.2. O serviço efetivamente prestado determina a classificação; um nome comercial genérico não basta.
Os exemplos de software, consultoria e publicidade também ajudam quem vai mudar de atividade: não significam que essas atividades sejam permitidas como MEI. Se você já exerce uma atividade vedada, a data de regularização precisa ser analisada.
No Anexo IV, a Receita Federal esclarece que a contribuição previdenciária patronal não integra o DAS. Portanto, comparar apenas 4,5% com 6% pode levar a uma conclusão errada sobre qual empresa custa menos.
Vendo produtos e também presto serviços: qual percentual uso?
Separe as receitas. Em um exemplo sem tratamentos especiais, uma assistência técnica recebe R$ 8 mil por reparos e R$ 2 mil pela venda de peças, ambos na primeira faixa. O cálculo ilustrativo é:
- Serviços: R$ 8.000 × 6% = R$ 480.
- Revenda: R$ 2.000 × 4% = R$ 80.
- DAS total: R$ 560.
A documentação deve sustentar essa separação. Não basta dividir artificialmente uma nota para reduzir imposto. Peças com substituição tributária e outras particularidades exigem tratamento próprio.
O imposto é sobre a venda ou sobre o dinheiro que sobrou?
No exemplo da loja, vender R$ 10 mil e gastar R$ 6 mil com mercadorias não faz o DAS de 4% cair para R$ 160. Sob as premissas da tabela, ele continua em R$ 400. O custo do estoque afeta o lucro, mas não é abatido dessa base de receita. Comissões de marketplace e taxas de cartão também precisam entrar na margem, sem serem automaticamente descontadas do faturamento tributável.
O fator R pode mudar o DAS de R$ 1.550 para R$ 600?
Para as atividades sujeitas a essa regra, sim, nas condições da primeira faixa. Mas não basta escolher o anexo mais barato. O fator R relaciona a folha elegível, com os encargos previstos, à receita do período legal. O ponto de corte é 28%.
Exemplo de histórico em 2026: receita de R$ 120 mil nos 12 meses anteriores e folha elegível de R$ 33.600 resultam em 28%. Com folha de R$ 24 mil, o resultado é 20%. Para receita tributável de R$ 10 mil no mês, o DAS seria R$ 600 no primeiro cenário e R$ 1.550 no segundo. A diferença no DAS é de R$ 950; a economia total depende do custo da folha e da tributação da remuneração.
Na migração, o histórico não começa do zero. A Receita esclareceu na Solução de Consulta Cosit 191/2026 que receitas e folha do período como MEI entram no cálculo. Uma empresa com receitas anteriores e sem folha elegível não passa automaticamente ao Anexo III porque definiu pró-labore de 28% do faturamento no mês da mudança.
Peça uma projeção mês a mês: qual histórico entra, quando cada remuneração passa a compor o cálculo e qual será o custo conjunto de DAS, remuneração e encargos. Referências: Resolução CGSN 140, art. 26, e consulta oficial da Receita — Cosit 191/2026.
Quando o faturamento cresce, a alíquota também pode subir
“Começa em 4%” não significa “paga 4% para sempre”. Em 2026, a alíquota efetiva usa a receita dos 12 meses anteriores (RBT12), a alíquota nominal da faixa e sua parcela a deduzir:
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12.
Considere uma loja já fora do MEI com RBT12 de R$ 240 mil e venda tributável de R$ 20 mil no mês. No Anexo I, a segunda faixa tem alíquota nominal de 7,3% e dedução de R$ 5.940:
(R$ 240.000 × 7,3% − R$ 5.940) ÷ R$ 240.000 = 4,825%. O DAS do mês fica em R$ 965, nas mesmas condições simplificadas da tabela. Não seria R$ 800 nem R$ 1.460.
O desenquadramento não é uma nova abertura. Para empresas recentes, há regras de proporcionalização; para uma empresa que já existia como MEI, é preciso considerar sua data original de abertura e histórico. Não se deve presumir que o primeiro mês como ME seja a primeira faixa.
Vai migrar em 2027? Solicite a simulação pelas regras daquele período. O manual oficial já distingue os cálculos de 2026 e 2027; os exemplos deste artigo usam 2026 e não substituem a projeção da nova competência. Veja os itens 5.3 e 5.4 do manual do Simples.
Três orçamentos para entender o desembolso mensal
Nos exemplos abaixo, considere R$ 10 mil de receita, primeira faixa, nenhum funcionário e pró-labore bruto hipotético de R$ 2 mil. Não é um valor obrigatório nem uma recomendação individual. A contabilidade usa os preços iniciais divulgados pelo MCO, sujeitos às condições já explicadas.
| Item | Loja de roupas | Cabeleireiro | Reparação de computadores |
|---|---|---|---|
| DAS | R$ 400 | R$ 600 | R$ 600 |
| Contabilidade | R$ 349 | R$ 249 | R$ 249 |
| Subtotal DAS + contabilidade | R$ 749 | R$ 849 | R$ 849 |
| Pró-labore bruto | R$ 2.000 | R$ 2.000 | R$ 2.000 |
| Desembolso dos itens acima | R$ 2.749 | R$ 2.849 | R$ 2.849 |
O último exemplo considera apenas reparação, sem venda de peças e sem inscrição estadual. A loja e os prestadores podem ter muitos outros gastos: mercadorias, materiais, aluguel, energia, taxas de venda, licenças e seguros. Os totais acima não incluem esses itens, a transição nem passivos antigos.
Também não representam integralmente um custo novo causado pela migração: o titular provavelmente já retirava dinheiro e a empresa já tinha despesas. Compare o orçamento novo com a rotina anterior, inclusive substituindo o DAS-MEI pela nova apuração, sem contar as duas guias como tributos normais da mesma competência.
Como o pró-labore entra nessa conta?
O dinheiro destinado à remuneração do titular precisa aparecer no planejamento da empresa, mas não deve ser confundido integralmente com imposto ou com dinheiro perdido na migração.
O pró-labore bruto corresponde à remuneração antes das retenções. Uma parte chega ao titular e outra pode ser recolhida como tributo ou contribuição. Não some o pró-labore bruto e, novamente, as retenções que já fazem parte dele. Encargos próprios da empresa, quando aplicáveis, são itens adicionais.
Por exemplo, sobre pró-labore bruto de R$ 2 mil, a retenção previdenciária de 11% representa R$ 220, na hipótese usual de contribuinte individual remunerado pela empresa, sem outras remunerações ou ajustes de limite. Restam R$ 1.780 antes de eventual IRRF. O desembolso é R$ 2 mil, dividido entre remuneração líquida e retenções; não R$ 2.220. A Previdência Social explica a retenção de 11%. O contador deve conferir limites e outras fontes de remuneração.
A distribuição de lucros é outra operação: depende de resultado, documentação e tratamento tributário adequado. Não considere todo saldo bancário como lucro que pode ser retirado.
Quanto custa fazer a transição?
Além da rotina mensal, podem existir honorários para conduzir a migração, alterações cadastrais, despesas de registro, licenciamento e adequação de sistemas. O orçamento depende do que realmente será necessário no seu caso.
O serviço de comunicação do desenquadramento do SIMEI não deve ser confundido com todo o trabalho de organizar a empresa depois da mudança.
Peça uma proposta que separe:
- Serviços da transição.
- Taxas públicas e despesas de terceiros.
- Mensalidade e adicionais recorrentes.
- Regularização ou recálculo de períodos anteriores.
Para as etapas do processo, consulte o guia de migração de MEI para ME.
O ponto que pode mudar todo o orçamento: a data do desenquadramento
Antes de calcular apenas o próximo mês, confirme desde quando a empresa deverá seguir as novas regras.
A comunicação voluntária feita em janeiro produz, em regra, efeitos no próprio ano; feita nos outros meses, no ano seguinte. Já as situações obrigatórias seguem regras específicas conforme o motivo, como esclarece o serviço oficial da Receita Federal.
No excesso de receita, as regras distinguem a ultrapassagem em até 20% daquela superior a 20% do limite aplicável. Pode haver efeitos no ano seguinte ou retroativos, inclusive tratamento próprio no ano de abertura. Confira o Manual da DASN-SIMEI.
Os 20% não são uma autorização para continuar indefinidamente como MEI acima do limite. A extensão do excesso influencia o procedimento e a data de efeito. O motivo e a data informados precisam corresponder aos fatos.
Quando existe retroatividade, o impacto não se resume ao novo custo mensal. Podem ser necessários recálculos, declarações e análise de acréscimos legais. Peça um levantamento antes de comprometer o caixa.
Preciso aumentar meus preços ao sair do MEI?
Você precisa recalcular sua margem. O reajuste necessário dependerá de custos, tributos, volume de vendas, descontos e condições comerciais.
Exemplo: um serviço custa R$ 300 para executar, recebe R$ 50 de custos fixos rateados e precisa deixar R$ 150 de resultado. Com tributo de 6% sobre o preço e sem outros percentuais, a conta é (R$ 300 + R$ 50 + R$ 150) ÷ 0,94 = R$ 531,91.
Desse preço, aproximadamente R$ 31,91 vão para o tributo, R$ 350 cobrem os custos e R$ 150 ficam como resultado. Cobrar apenas R$ 500 deixaria R$ 120. Se houver taxa de cartão, comissão ou outra despesa percentual, ela também entra no denominador. Use a alíquota efetiva da sua empresa e confira se o preço é viável no mercado.
O que enviar para receber uma simulação útil?
- CNPJ, data de abertura e atividade efetivamente exercida.
- Faturamento mês a mês e previsão para os próximos meses.
- Motivo da saída do MEI e quando ele ocorreu.
- Informações sobre funcionários e remuneração do titular.
- Principais custos, notas fiscais e extratos.
- Notificações, dívidas ou declarações pendentes.
Peça que o resultado mostre o custo mensal, o desembolso inicial e os possíveis valores retroativos em linhas separadas. Se a projeção atravessar uma mudança de legislação, as premissas devem ser revistas para cada período.
Perguntas frequentes
Sair do MEI significa abrir outro CNPJ?
O desenquadramento do SIMEI não é, por si só, a baixa da empresa. A continuidade e as alterações cadastrais necessárias devem ser organizadas conforme a situação. Não encerre o CNPJ apenas por presumir que a migração exige isso.
Vou pagar imposto mesmo sem faturar?
Não use uma única regra para todos os recolhimentos. O resultado da apuração depende do regime, das receitas consideradas e das demais obrigações. Mesmo sem vendas, podem continuar existindo custos contábeis, cadastrais ou ligados à folha e à remuneração do titular.
É só pagar o imposto sobre o que passou do limite?
Não necessariamente. O tratamento depende da extensão do excesso, do ano de abertura e da data de efeito do desenquadramento. Em situações de retroatividade, a análise alcança períodos anteriores.
Posso escolher um CNAE mais barato?
O CNAE deve descrever a atividade real. Uma classificação incompatível não é uma solução legítima para reduzir o orçamento.
Seu negócio cresceu. Agora, a estrutura precisa acompanhar essa conquista
Sair do MEI por crescimento é um sinal de sucesso da sua iniciativa. Você construiu algo que passou a exigir mais espaço, organização e capacidade de atender. É uma etapa que merece ser reconhecida.
Os novos custos precisam caber na margem, mas não diminuem essa conquista. Com preços bem calculados, reservas de caixa e acompanhamento contábil, você pode planejar a próxima fase e aproveitar melhor as oportunidades que conquistou.
O Meu Contador Online pode avaliar a migração e acompanhar a nova fase com contador exclusivo. Você conta com orientação contábil, apuração e as entregas do escopo contratado. A emissão das notas e o pagamento das guias são realizados pelo cliente, com suporte da equipe.
Solicite uma proposta para migrar de MEI para ME. Informe seu CNPJ, atividade, faturamento e motivo da mudança. Se já ultrapassou o limite ou recebeu uma notificação, avise desde o primeiro contato.
Se o seu negócio ficou maior que o MEI, comemore o caminho percorrido. Vamos organizar os próximos passos para que a evolução do faturamento também se traduza em resultado para você.

Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela FGV. É fundador, sócio e gestor do Meu Contador Online e Sócio-Diretor do Meu Contador Prime. Atuou por mais de dez anos como executivo na Claro, participando de projetos de integração entre Claro, NET e Embratel nas áreas de vendas, atendimento e operações. Foi professor executivo de Gestão de Operações na FGV e escreve sobre gestão, contabilidade, tributação e transformação digital para empresas.