O cliente disse sim. O serviço está combinado, a venda encaminhada, o CNPJ chegou. Você abre o computador para emitir a primeira nota e encontra uma mensagem que parece escrita para outra espécie de ser humano.
“Emitente não habilitado.”
O negócio está pronto para começar. O sistema, pelo visto, ainda não foi informado.
Ter CNPJ ativo não garante, sozinho, que todos os acessos, cadastros e parâmetros da emissão estejam prontos. Para resolver, primeiro identifique o documento correto; depois confira o ambiente, a habilitação e os dados da operação. Comprar outro certificado ou repetir o preenchimento sem esse diagnóstico pode apenas aumentar a despesa e a irritação.
A boa notícia: uma mensagem de erro não desfaz a empresa que você construiu. Ela aponta uma etapa que precisa ser concluída. Vamos descobrir qual.
Nota de serviço e nota de comércio: parecem parentes, mas não usam a mesma chave
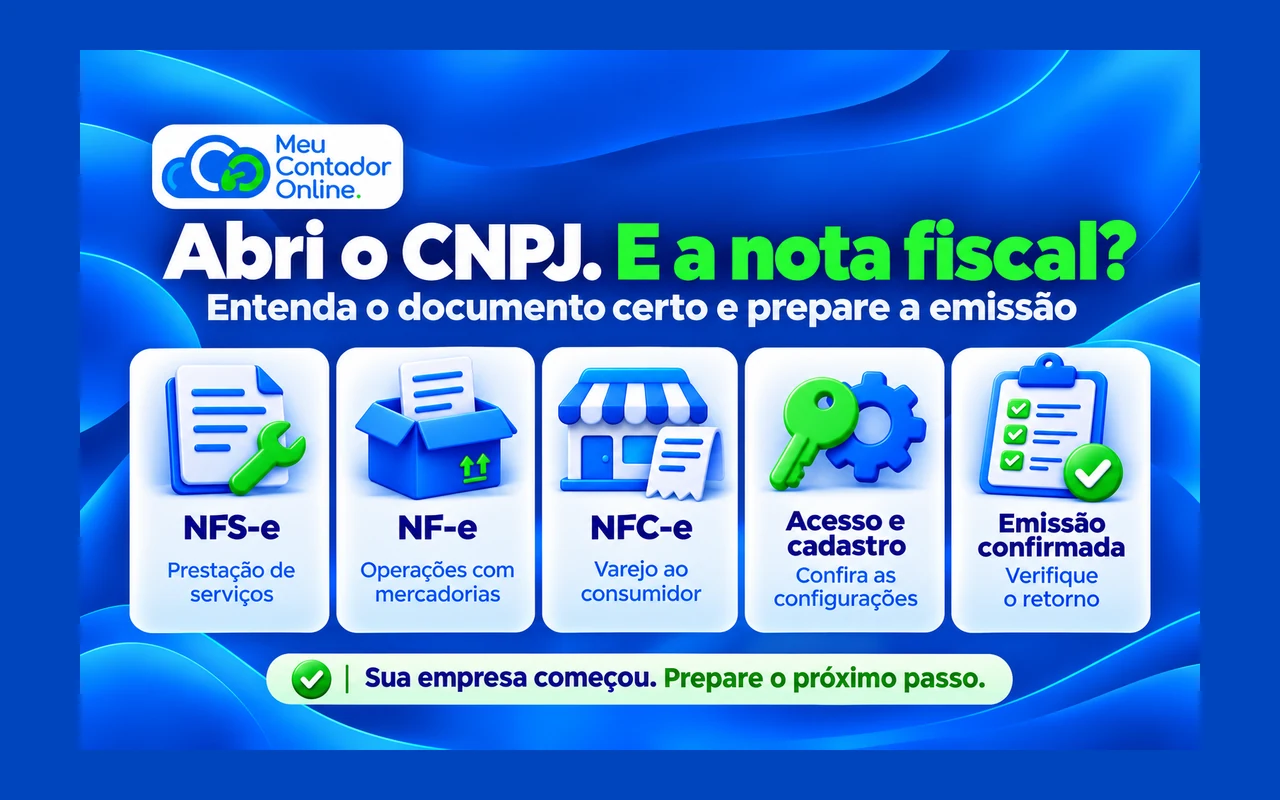
No uso cotidiano, chamamos tudo de “nota fiscal”. Na emissão, a diferença importa. Um prestador de serviços e uma loja podem ter o mesmo regime tributário e precisar de documentos e configurações distintos.
| Documento | Uso típico | O que conferir |
|---|---|---|
| NFS-e — Nota Fiscal de Serviço eletrônica | Serviços sujeitos ao ISS, como consultoria, desenvolvimento de software e serviços de beleza. | Emissor aplicável, acesso ao CNPJ, código do serviço, local de incidência, competência e retenções. |
| NF-e, modelo 55 | Operações com mercadorias, como vendas de uma distribuidora ou remessas de uma loja virtual. | Cadastro estadual, habilitação, certificado, emissor e classificação fiscal da operação e dos produtos. |
| NFC-e, modelo 65 | Varejo ao consumidor final, nas operações admitidas pela legislação estadual. | Regras da UF, credenciamento, configuração do ponto de venda e CSC quando exigido. |
A escolha não depende apenas de o cliente ter CPF ou CNPJ. Uma pessoa física pode contratar um serviço com NFS-e; uma venda a consumidor final pode exigir NF-e conforme a operação. Transporte intermunicipal ou interestadual e outros setores também possuem documentos próprios. A tabela não substitui essas regras específicas.
Referências: serviço oficial da NFS-e, portal da NF-e e portal da NFC-e em São Paulo. As orientações estaduais devem ser conferidas na UF do estabelecimento.
Presto serviços: em qual sistema devo emitir?
Para ME e EPP optantes pelo Simples Nacional, as NFS-e de competências a partir de 1º de novembro de 2026 devem ser emitidas pelo Emissor Nacional, via Web ou API. A orientação oficial vale independentemente de o município possuir emissor próprio e de o contribuinte constar no cadastro municipal.
Isso muda o diagnóstico: se você está tentando emitir uma nota de competência de novembro no antigo portal municipal, o problema pode ser o caminho escolhido, não a falta de abertura da empresa.
Para competências anteriores, nos municípios que tinham emissor próprio, a orientação é manter a emissão retroativa no sistema municipal. Não altere a competência só para a nota passar: ela deve corresponder aos fatos.
Fonte: diretrizes oficiais da NFS-e, publicadas em 29/10/2026. O MEI prestador de serviços já utiliza a emissão nacional; para empresas fora do Simples, confira o fluxo aplicável ao município e ao contribuinte.
O que conferir antes da primeira NFS-e
- Acesso: você entrou com o perfil habilitado a representar aquele CNPJ? Acesso pessoal não equivale automaticamente a autorização para qualquer empresa.
- Enquadramento: o sistema reconhece corretamente MEI, Simples ou outro regime e a data de efeito?
- Serviço: o código selecionado corresponde ao que foi contratado e realizado?
- Tomador: nome, CPF/CNPJ, endereço e demais dados exigidos estão corretos?
- Tributação: local de incidência, exigibilidade e retenções foram definidos para a operação?
- Competência e valor: a nota descreve a prestação efetiva, sem confundir data de pagamento com data do serviço?
O CNAE identifica a atividade econômica da empresa. O código de tributação do serviço identifica a prestação no documento fiscal. São informações relacionadas, mas não são o mesmo código. Digitar o CNAE em qualquer campo que peça “código” é como tentar abrir a porta com o número da casa.
Na NFS-e nacional, a DPS — Declaração de Prestação de Serviços — reúne os dados que serão processados para gerar a nota. Em integrações, uma falha no envio da DPS deve ser investigada pelo retorno recebido; um rascunho salvo não comprova a emissão.
Para a parte técnica, consulte a documentação oficial da NFS-e junto do responsável pelo sistema.
Preciso comprar certificado digital?
Não compre antes de confirmar o documento e o canal. No caso do MEI, o portal nacional permite emissão sem certificado, com as formas de autenticação admitidas. Integrações via API possuem requisitos próprios. Já no fluxo comum da NF-e de mercadorias, certificado ICP-Brasil integra a estrutura de emissão.
Fontes: orientações de acesso do MEI e credenciamento e certificado para NF-e em São Paulo.
Vendo mercadorias: o que falta para emitir NF-e?
Na emissão comum de NF-e, confira uma sequência concreta: situação da inscrição estadual, habilitação do estabelecimento, certificado válido, sistema configurado e autorização em produção. O procedimento varia por UF; nem sempre existe uma solicitação manual. Em São Paulo, a orientação oficial distingue o credenciamento voluntário do MEI do credenciamento de ofício dos contribuintes obrigados.
Inscrição estadual e credenciamento são verificações diferentes. E certificado válido não corrige cadastro suspenso, produto mal classificado ou operação informada incorretamente.
O cadastro dos produtos merece atenção desde a primeira venda:
- NCM: classificação da mercadoria, conforme suas características.
- CFOP: identifica a natureza da operação; uma venda, uma devolução e uma remessa não são intercambiáveis.
- CST ou CSOSN: tratamento tributário pertinente ao regime e à operação.
- CEST, quando aplicável: deve ser verificado conforme a mercadoria e as regras pertinentes, sem presumir que qualquer produto tenha substituição tributária.
- Dados comerciais: descrição, unidade, quantidade, preço, desconto, frete e destinatário precisam representar a operação.
Não copie a configuração de outra loja apenas porque ela vende algo parecido. Nem use uma nota de compra como instrução automática para a saída: o tratamento da sua venda pode ser diferente.
Homologação não é produção; DANFE não é o arquivo da nota
Homologação é o ambiente de testes. Um teste bem-sucedido ajuda a preparar a operação, mas não substitui o documento fiscal com validade jurídica.
Na NF-e, o DANFE é a representação auxiliar. O documento eletrônico é o XML, cuja autorização precisa ser confirmada. Um PDF bonito não prova que a nota foi autorizada. Confira o retorno, o protocolo e a situação da chave no portal oficial, e organize a guarda do XML autorizado.
Além disso, autorização não significa auditoria completa da tributação: a responsabilidade pelos dados da operação permanece com o emitente. Referência: validações na autorização da NF-e — Receita Estadual do RS.
Três exemplos para reconhecer seu caso
1. Uma consultora abriu a empresa e tenta emitir na prefeitura
Ela é optante pelo Simples e quer documentar um serviço de novembro de 2026. Antes de solicitar uma nova liberação municipal, precisa verificar o Emissor Nacional, o acesso e o enquadramento. Se o acesso funcionar e o código do serviço não for aceito, a investigação passa para a configuração da prestação. São problemas diferentes, com soluções diferentes.
2. Uma loja virtual vendeu, mas a NF-e foi rejeitada
O pedido aprovado pelo marketplace não garante a autorização fiscal. A empresa deve conferir o retorno da SEFAZ: cadastro do emitente, destinatário, certificado, produto ou inconsistência técnica. O código e a mensagem completa orientam a correção. Repetir o envio sem mudar a causa não transforma rejeição em autorização.
3. Uma assistência técnica cobra pelo reparo e pela peça
Considere uma operação ilustrativa com R$ 300 de mão de obra e R$ 200 de peça vendida separadamente. Ela pode envolver documentação de serviço e de mercadoria, conforme a operação e as regras aplicáveis. Não jogue os R$ 500 na NFS-e apenas porque esse foi o primeiro emissor que funcionou. O contrato, a aplicação do material e a legislação determinam a separação correta.
A mensagem de erro ajuda mais do que “a nota não sai”
| O que acontece | Primeira verificação |
|---|---|
| Não consegue entrar ou não aparece o CNPJ | Perfil de acesso, representação e ambiente utilizado. |
| Emissor municipal não permite NFS-e do Simples | Competência do serviço e obrigatoriedade de uso do Emissor Nacional. |
| NF-e informa emitente não habilitado | Cadastro estadual e habilitação na UF e no ambiente corretos. |
| Erro de certificado | Validade, vínculo, instalação e configuração no emissor. |
| Erro de código ou tributação | Atividade, serviço/produto, regime e parâmetros específicos da operação. |
| Sistema enviou, mas não mostrou o resultado | Consultar o status antes de emitir novamente e gerar duplicidade. |
Essas são pistas de diagnóstico, não equivalências universais de códigos. Encaminhe a mensagem integral. Na NF-e, a SEFAZ informa motivo e código de rejeição; consulte a orientação aplicável àquela resposta no Portal Nacional da NF-e.
Nota emitida não significa imposto pago
A nota documenta a operação. A apuração determina os tributos devidos. O pagamento quita a obrigação correspondente. São etapas conectadas, mas distintas.
Também não confunda o valor informado como tributos aproximados com uma guia a recolher, nem a alíquota de ISS de uma NFS-e com toda a carga tributária da empresa. Retenções e enquadramento precisam ser analisados: selecionar “ISS retido” porque o cliente pediu, sem verificar a regra, pode criar um problema em vez de resolvê-lo.
Peça ao contador a configuração adequada à sua operação e ao período da nota. Com mudanças de leiaute e da legislação, instruções antigas e campos novos precisam ser revisados juntos.
O que enviar ao contador para resolver mais rápido
Em vez de “não funciona”, envie um pequeno retrato do problema:
- CNPJ, município e UF do estabelecimento.
- Se está vendendo mercadoria, prestando serviço ou fazendo ambos.
- Nome do emissor e se está em teste ou produção.
- Competência, data, valor e descrição da operação.
- Código e mensagem completos do erro, com captura da tela quando útil.
- Se já houve tentativa de envio e se existe número, chave ou protocolo.
Não envie senha ou chave privada do certificado junto de uma captura. Quando necessário, use os meios de acesso e representação apropriados.
Peça uma resposta com quatro pontos: o que está pendente, quem resolve, qual o próximo passo e como confirmar a conclusão. “Estamos vendo” pode até confortar por cinco minutos; não libera a emissão.
Quem emite a nota: você ou o contador?
No Meu Contador Online, a emissão é realizada pelo cliente, com orientação e suporte da equipe. O contador exclusivo ajuda no enquadramento, nos parâmetros fiscais e na análise das dúvidas dentro do escopo contratado. O cliente informa a operação real, confere os dados e realiza a emissão.
Esse trabalho precisa conversar com o fornecedor do emissor quando houver falha técnica e com o órgão competente quando houver pendência cadastral. Nem todo erro é contábil, nem todo erro se resolve comprando outro sistema.
Checklist antes de enviar sua primeira nota ao cliente
- Escolhi o documento e o emissor corretos para a operação.
- Confirmei meu regime, acesso e habilitação aplicáveis.
- Validei os códigos fiscais e as retenções com orientação contábil.
- Conferi cliente, descrição, datas, valores e demais campos exigidos.
- Estou em produção e confirmei a emissão ou autorização.
- Guardei o documento eletrônico e disponibilizei os arquivos pertinentes ao cliente.
- Se houve erro ou retorno incerto, consultei o status antes de repetir.
Sua empresa já começou. Agora é hora de completar o caminho
Há uma alegria discreta na primeira nota: aquele trabalho que antes era uma ideia ganhou nome, cliente e valor. A burocracia não precisa roubar esse momento.
Abrir o CNPJ é uma conquista. Preparar a emissão é parte de colocar essa conquista em movimento. Com cada etapa identificada, o que parecia um labirinto vira uma sequência de providências.
O Meu Contador Online pode acompanhar essa fase com contador exclusivo e orientação para sua rotina fiscal. Fale com o Meu Contador Online e informe sua atividade, município e a dificuldade encontrada. Se já tem uma mensagem de erro, traga-a: ela ajuda a começar pelo lugar certo.
Você não abriu uma empresa para colecionar telas de erro. Abriu para colocar seu trabalho no mundo. Vamos organizar os passos para isso acontecer.

Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela FGV. É fundador, sócio e gestor do Meu Contador Online e Sócio-Diretor do Meu Contador Prime. Atuou por mais de dez anos como executivo na Claro, participando de projetos de integração entre Claro, NET e Embratel nas áreas de vendas, atendimento e operações. Foi professor executivo de Gestão de Operações na FGV e escreve sobre gestão, contabilidade, tributação e transformação digital para empresas.