No começo, você sabia tudo de cabeça. Quem devia, quem pagou, quanto havia no banco. A empresa cabia numa conversa, numa planilha e em algumas noites mal dormidas.
Então chegaram novos clientes. Vieram funcionários, mais notas, outro canal de vendas. O que antes cabia na memória começou a pedir método.
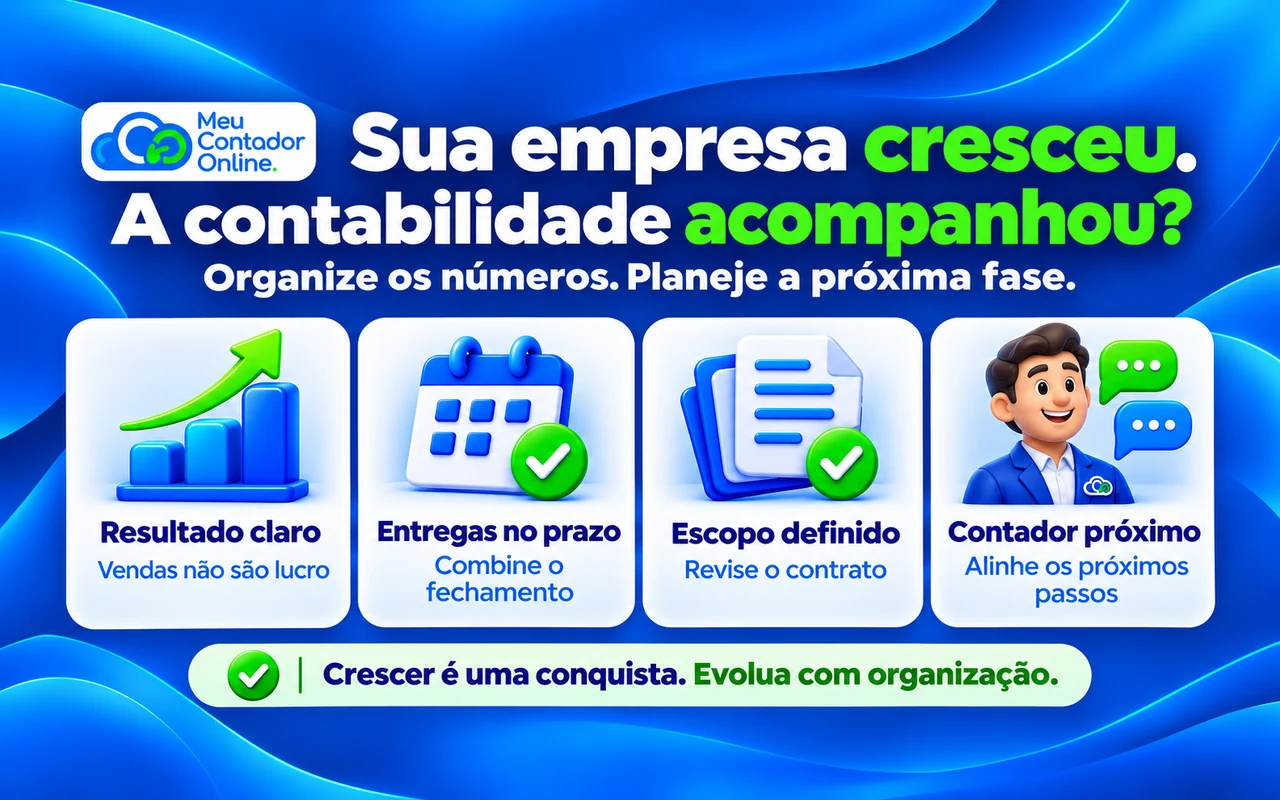
Crescer é uma conquista. Mas há um momento em que o empresário olha para os números e percebe: a empresa ficou maior; as respostas, não.
Se você pensa “meu contador não acompanha minha empresa”, procure sinais concretos: entregas atrasadas, números sem explicação, mudanças da operação sem avaliação e dúvidas importantes sem responsável ou prazo. Depois, compare o serviço contratado com as necessidades atuais. O próximo passo pode ser melhorar o fluxo de informações, ampliar o escopo ou contratar uma contabilidade mais preparada para essa fase.
A decisão fica melhor quando parte de evidências. Afinal, trocar de contador sem entender o problema pode levar a mesma dificuldade para outro endereço.
Meu contador não acompanha minha empresa: 7 sinais para avaliar
1. O faturamento cresce, mas ninguém consegue explicar o resultado
Mais vendas podem trazer mais despesas, descontos, comissões e necessidade de capital de giro. Por isso, o aumento da receita, sozinho, não responde se a empresa ficou mais rentável.
Se a pergunta “quanto a empresa ganhou?” recebe apenas o saldo bancário como resposta, falta uma parte da análise. Peça a demonstração do resultado, a explicação das principais variações e a indicação de quais informações ainda estão pendentes.
O que observar: o relatório distingue receita, custos, despesas e resultado? É possível comparar períodos com critérios consistentes? Há números provisórios sendo apresentados como definitivos?
2. Os relatórios chegam depois da decisão que deveriam ajudar
Você decide contratar, reajustar preços ou assumir um aluguel maior. Só depois recebe os números que permitiriam avaliar o compromisso.
Combine um calendário: até quando sua equipe envia documentos, quando a contabilidade aponta pendências e quando entrega o fechamento. A periodicidade e o prazo gerencial devem ser ajustados às necessidades e ao contrato; não existe um único dia mensal que sirva a toda empresa.
O CFC esclarece que suas normas não estabelecem um prazo único de fechamento do balanço. Isso reforça a importância de pactuar a rotina adequada, observadas as obrigações legais aplicáveis.
3. A operação mudou, mas a configuração continua igual
A loja começou a vender em marketplaces. A empresa de serviços passou a revender produtos. Surgiu uma filial, uma nova atividade ou uma operação fora do estado.
Essas mudanças devem provocar uma conversa antes da primeira operação: quais cadastros, documentos, classificações e regras precisam ser avaliados? Não significa que toda novidade exija trocar de regime; significa que a resposta anterior precisa ser conferida diante dos fatos novos.
O que observar: existe alguém responsável por avaliar a mudança? O empresário comunicou o projeto com antecedência? A orientação foi registrada e chegou a quem configura o sistema e emite as notas?
4. Os impostos mudam e a explicação termina em “é o sistema”
O sistema calcula com os parâmetros e informações que recebe. Uma variação pode estar correta, mas precisa ter uma explicação compreensível.
Peça uma comparação entre os períodos: receita considerada, composição das atividades, regras aplicadas e recolhimentos envolvidos. Imposto crescer mais que o lucro não comprova, por si só, erro do contador. Pode haver queda de margem, mudança na composição das vendas ou outro fator que mereça análise.
Ao avaliar regimes tributários, peça simulações com premissas e restrições. Uma alíquota isolada não resume o custo da empresa, e a revisão precisa respeitar as possibilidades e os prazos legais de mudança.
5. A equipe aumentou e a folha virou uma sequência de urgências
Admissão informada em cima da hora, férias sem planejamento, variáveis espalhadas por mensagens e divergências descobertas no pagamento: a folha começa a mostrar a falta de um processo combinado.
Defina quem envia cada informação, por qual canal e em que prazo. Peça uma projeção dos desembolsos ligados à equipe, incluindo remunerações, encargos e compromissos periódicos aplicáveis. Contratar alguém é assumir uma rotina, não apenas adicionar um nome à lista.
O problema pode estar no atendimento contábil, no fluxo interno ou nos dois. Identificar a causa é mais útil do que procurar um culpado antes de olhar os registros.
6. Você repete a história da empresa toda vez que precisa de ajuda
Uma equipe pode ter especialistas diferentes. O que precisa existir é continuidade: alguém conhece o contexto, encaminha a questão e acompanha a resposta.
Se cada atendimento começa com “explique desde o início”, a empresa paga também em tempo e retrabalho. Peça um ponto focal e um procedimento para dúvidas que dependem de outra área.
Uma resposta útil informa: o que foi entendido, o que falta, quem está cuidando e quando haverá retorno. Não precisa resolver tudo na primeira mensagem; precisa permitir que você saiba o que está acontecendo.
7. A mensalidade mudou, mas as entregas continuam indefinidas
Mais documentos, funcionários e complexidade podem justificar uma revisão de honorários. O empresário, por sua vez, precisa entender o que está contratando e o que exige orçamento adicional.
Antes de concluir que o escritório falhou, confira se análise por produto, orçamento financeiro, reuniões periódicas ou gestão de contas a pagar fazem parte do serviço. A execução diária do financeiro não deve ser presumida como incluída na contabilidade.
O CRCSP orienta a formalização do contrato com as particularidades e obrigações pactuadas. Use esse documento para comparar o combinado com o realizado e atualizar o que ficou pequeno para a operação atual.
Exemplo: vender 50% a mais e ganhar menos
Considere uma empresa de serviços em dois meses hipotéticos. A tabela é uma simulação gerencial simplificada, não uma DRE completa nem uma indicação de alíquota tributária.
| Item | Mês A | Mês B |
|---|---|---|
| Receita | R$ 60.000 | R$ 90.000 |
| Tributos sobre a receita, assumidos para o exemplo | R$ 6.000 | R$ 9.000 |
| Custos variáveis de execução | R$ 24.000 | R$ 45.000 |
| Margem de contribuição | R$ 30.000 | R$ 36.000 |
| Despesas fixas consideradas | R$ 20.000 | R$ 29.000 |
| Resultado dos itens considerados | R$ 10.000 | R$ 7.000 |
A receita cresceu 50%, mas o resultado caiu 30%. A margem de contribuição passou de 50% para 40% da receita, enquanto as despesas fixas aumentaram R$ 9 mil. Neste exemplo, não foi necessário aumentar a carga percentual de tributos para o resultado piorar.
As perguntas úteis são: os contratos novos exigem mais trabalho? Houve descontos? A terceirização ficou mais cara? A estrutura foi ampliada antes de gerar receita suficiente?
O trabalho conjunto entre gestão, financeiro e contabilidade deve ajudar a localizar essas mudanças. Os valores da simulação não incluem outros itens que uma DRE real poderia apresentar, como depreciação, resultado financeiro e demais tributos, conforme o caso.
Lucro e dinheiro no banco contam histórias diferentes
Imagine que R$ 30 mil de uma receita reconhecida no período só serão recebidos no mês seguinte. O resultado pode ser positivo e, ainda assim, faltar dinheiro para pagar uma conta hoje.
O contrário também acontece: um empréstimo de R$ 50 mil aumenta o saldo bancário, mas não representa lucro. Comprar estoque, pagar uma dívida ou distribuir resultados também afeta o caixa de formas que precisam ser distinguidas.
Por isso, peça duas leituras: como a empresa está gerando resultado e como o dinheiro entra e sai. O material do CFC sobre contabilidade para micro e pequenas empresas aborda as demonstrações aplicáveis; um controle gerencial de caixa também precisa ser organizado conforme a operação, sem ser confundido automaticamente com uma demonstração contábil formal.
O extrato é uma peça importante. Sozinho, não conta a história inteira.
Quais informações uma empresa em crescimento deve organizar?
| Informação | Pergunta que ajuda a responder | Condição para ser útil |
|---|---|---|
| Resultado e suas variações | A empresa está ganhando mais ou apenas vendendo mais? | Custos e despesas classificados e períodos comparáveis. |
| Contas a receber e a pagar | Haverá dinheiro disponível nas próximas semanas? | Datas, atrasos e compromissos atualizados pelo financeiro. |
| Conciliação bancária | Os registros correspondem à movimentação real? | Extratos, documentos e identificação das diferenças. |
| Margem por produto, serviço ou canal | O que contribui mais para sustentar a operação? | Custos atribuídos com critérios claros e relatório contratado quando necessário. |
| Apurações e pendências fiscais | O que foi entregue, o que vence e o que precisa de ação? | Memórias de cálculo, recibos e responsáveis definidos. |
| Compromissos com a equipe | Qual é o impacto das contratações no orçamento? | Eventos e projeções de pessoal atualizados. |
Essa lista é uma proposta de organização, não a promessa de que todo plano contábil inclua todos os relatórios. Combine a divisão entre empresário, financeiro e escritório, as ferramentas utilizadas e a periodicidade das entregas.
Antes de trocar de contador, faça uma reunião com perguntas concretas
Leve as mudanças do negócio, o contrato atual e exemplos de dificuldades. Em vez de “preciso de mais atenção”, experimente perguntar:
- Quais entregas estão incluídas no meu contrato e quais precisam ser acrescentadas?
- Qual é o último período fechado e o que impede concluir os seguintes?
- O que explica as principais variações de resultado e de tributos?
- Quais dados minha equipe está deixando de fornecer?
- O que precisa mudar na rotina com nossos novos produtos, canais ou funcionários?
- Quem será meu ponto focal e como acompanharemos as pendências?
- Quais ações serão concluídas, por quem e até quando?
Registre as respostas em uma lista curta de ações. Uma reunião agradável pode melhorar o humor; uma tarefa com responsável e prazo melhora o processo.
Como distinguir falha de atendimento de falta de escopo?
Falha na entrega: algo contratado não é realizado, não há explicação das pendências ou o problema se repete sem correção verificável.
Necessidade nova: a empresa passou a precisar de uma análise ou atividade que não fazia parte do acordo. Nesse caso, revise escopo, prazo, preço e capacidade de execução.
Falta de informação: o escritório não recebeu extratos, documentos, dados de estoque ou eventos de pessoal necessários. A solução exige ajustar a rotina interna e a comunicação das pendências.
Essas situações podem coexistir. A contabilidade precisa apontar o que falta; a empresa precisa entregar dados completos. Automação ajuda, mas não adivinha a finalidade de uma transferência bancária sem identificação.
Quando considerar a troca de contabilidade?
Considere uma nova contratação quando, depois de esclarecer necessidades e responsabilidades, persistirem falhas relevantes, ausência de retorno, informações pouco confiáveis ou incapacidade de atender à complexidade atual.
Se houver prazo urgente ou risco concreto à continuidade, trate a pendência imediatamente. Não espere uma revisão de relacionamento para resolver uma obrigação próxima.
Na comparação entre escritórios, descreva sua operação real: faturamento, atividades, estados de atuação, quantidade de documentos, funcionários, sistemas e problemas conhecidos. Peça proposta por escrito e exemplos de como ocorrerão o atendimento e o fechamento.
Para organizar a mudança, consulte como trocar de contador no meio do mês e dividir as responsabilidades. Se existem atrasos, veja também como trocar de contador com pendências.
Checklist: a contabilidade acompanha o crescimento?
- Sei quais serviços contratei e quais entregas receberei.
- Conheço o último período fechado e as pendências existentes.
- Consigo obter uma explicação das principais variações dos números.
- Minha equipe sabe quais documentos fornecer e quando.
- Novas operações são comunicadas antes de começar.
- Há um responsável pelo acompanhamento das minhas dúvidas.
- Tenho visibilidade sobre obrigações, guias e recibos.
- As necessidades novas geram uma proposta clara de ajuste.
As respostas negativas indicam pontos para discutir; não formam uma pontuação automática de qualidade. Priorize o que afeta prazos, confiabilidade dos números e decisões importantes.
Perguntas frequentes
Minha empresa cresceu. Sou obrigado a trocar de contador?
Não. A equipe atual pode adaptar processos, tecnologia e escopo. Avalie capacidade de atendimento e entregas, não apenas o tamanho do escritório.
Pagar mais impostos prova que meu contador não acompanha minha empresa?
Não. Peça a explicação do cálculo e das mudanças da operação. Receita, atividade e regras aplicáveis podem alterar o valor devido sem que exista erro.
Contabilidade online atende empresa em crescimento?
O formato online, sozinho, não define a capacidade. Confira quais operações o escritório atende, os processos de conferência, a integração de dados, o suporte e as condições contratadas.
Posso exigir relatórios mensais de qualquer plano?
As obrigações contábeis aplicáveis devem ser cumpridas. Para entregas gerenciais mensais específicas, formato, prazo e análises adicionais precisam estar claros no contrato e dependerão dos dados disponíveis.
Seu negócio cresceu. Essa é uma boa notícia
A empresa que você abriu não precisa permanecer do tamanho dos processos que tinha no primeiro dia. Novos clientes, uma equipe maior e mais oportunidades pedem outra organização.
O Meu Contador Online oferece acompanhamento com contador exclusivo, tecnologia e orientação dentro do escopo contratado. Você pode falar com seu contador sempre que precisar e alinhar as necessidades da nova fase.
Se hoje a relação se resume às guias, confira também o que avaliar nas entregas da sua contabilidade.
Converse com o Meu Contador Online sobre o momento da sua empresa. Conte o que mudou, quais informações estão faltando e quais decisões você precisa tomar. A proposta deve começar por entender seu negócio.
Crescer dá trabalho. Também dá orgulho. Com os números organizados e uma parceria que acompanha a operação, fica mais fácil decidir o próximo passo com confiança.

Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela FGV. É fundador, sócio e gestor do Meu Contador Online e Sócio-Diretor do Meu Contador Prime. Atuou por mais de dez anos como executivo na Claro, participando de projetos de integração entre Claro, NET e Embratel nas áreas de vendas, atendimento e operações. Foi professor executivo de Gestão de Operações na FGV e escreve sobre gestão, contabilidade, tributação e transformação digital para empresas.