Sim, é possível trocar de contador com pendências. Impostos atrasados, declarações não entregues ou honorários em aberto não significam, por si só, que a empresa precise permanecer no mesmo escritório. A transferência exige diagnóstico, análise do contrato, organização dos documentos e definição de quem executará cada obrigação. As dívidas não desaparecem com a troca.
Se você está adiando essa decisão porque pensa “primeiro preciso resolver tudo”, comece por outra pergunta: quem vai conduzir a regularização e manter a rotina da empresa funcionando enquanto isso?
Este guia mostra como organizar a mudança, o que pedir ao contador anterior e como contratar o novo escritório sem deixar obrigações sem responsável.
Posso trocar de contador mesmo devendo impostos?
Em regra, sim. A contratação de outro profissional e a regularização tributária são processos distintos, que podem avançar em paralelo. O novo escritório precisa conhecer os débitos, avaliar a documentação e aceitar formalmente o trabalho.
Não confunda transferência com quitação: o CNPJ continua com seu histórico. Guias vencidas, parcelamentos e notificações precisam ser acompanhados. Também não basta trocar o responsável para recuperar uma inscrição irregular ou liberar uma operação bloqueada.
Antes de iniciar, esclareça três pontos com o novo contador: quais rotinas ele assumirá, quais períodos anteriores serão revisados e quanto custará o trabalho de regularização.
Quais pendências precisam entrar no diagnóstico?
“Minha empresa tem pendências” pode descrever problemas bastante diferentes. A primeira providência é identificar o que está faltando e reunir evidências.
| Situação encontrada | O que verificar na transferência |
|---|---|
| Impostos em atraso | Tributo, competência, valor atualizado, pagamentos já realizados e órgão responsável pela cobrança. |
| Declarações não entregues | Obrigação aplicável, período, prazo, recibos existentes e informações necessárias à transmissão. |
| Honorários em aberto | Contrato, faturas, serviços prestados, aviso de encerramento e possibilidade de negociação. |
| Escrituração incompleta | Último período conciliado, documentos faltantes e necessidade de reconstrução dos registros. |
| Parcelamentos | Situação do acordo, parcelas, vencimentos e responsável pelo acompanhamento. |
| Notificações e intimações | Data de ciência, prazo de resposta, documentos e necessidade de apoio jurídico. |
| Documentos ou acessos indisponíveis | Quem mantém a guarda, como recuperar os arquivos e quais autorizações precisam ser ajustadas. |
Uma guia emitida não comprova pagamento. Uma declaração preparada não comprova transmissão. Peça comprovantes bancários e recibos oficiais, conforme o caso.
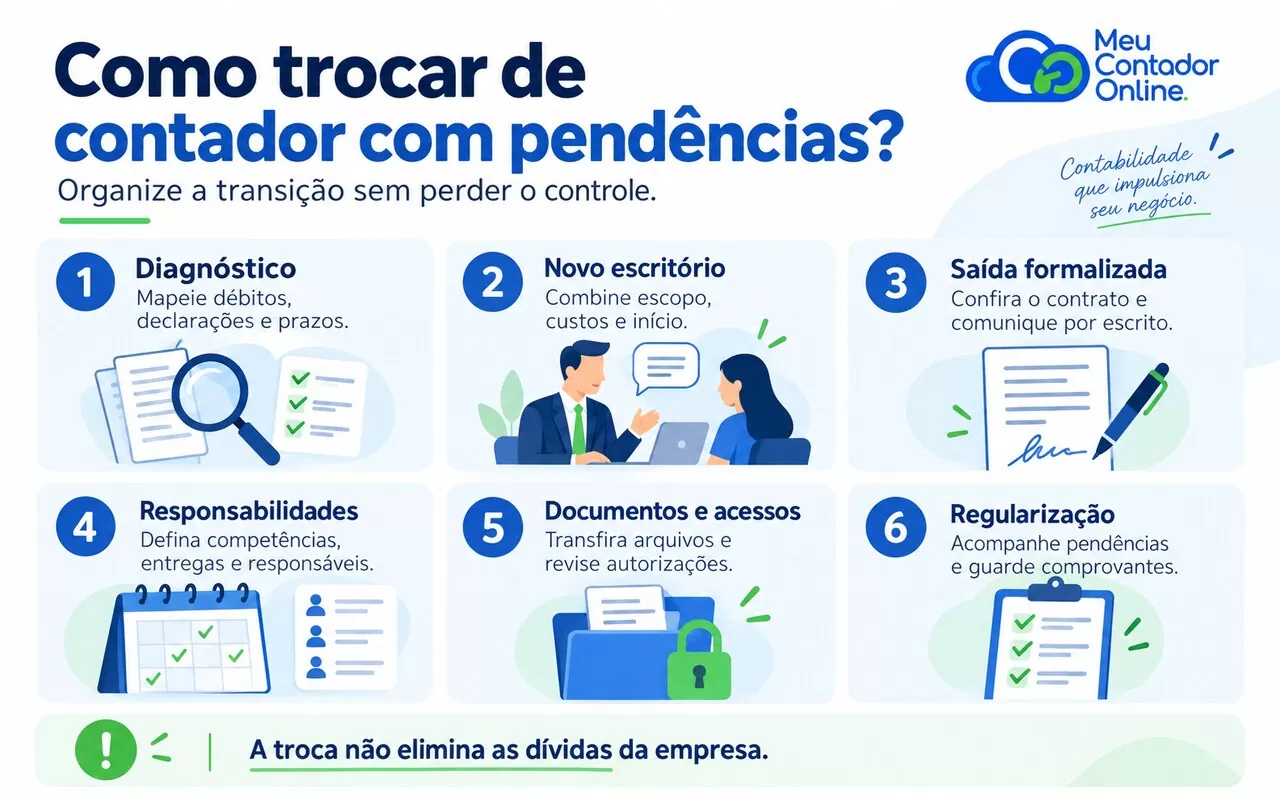
Como trocar de contador com pendências em sete passos
1. Faça um levantamento inicial da situação da empresa
Reúna o CNPJ, o contrato contábil atual, notificações recebidas e uma relação dos problemas conhecidos. Informe também regime tributário, atividade, município, existência de empregados e últimos períodos atendidos.
A Receita Federal oferece consulta de dívidas e pendências, diagnóstico e Relatório de Situação Fiscal. Esses documentos ajudam a iniciar a análise. Acesse o serviço oficial da Receita Federal.
Complete o levantamento com as verificações pertinentes à empresa: Estado, município, folha, FGTS e demais sistemas aplicáveis. Uma consulta federal isolada não comprova que toda a escrituração, os pagamentos e as obrigações da empresa estão corretos.
Se existir prazo próximo de intimação, folha, rescisão ou declaração, destaque isso no primeiro contato. A urgência deve aparecer antes de se discutir apenas a mensalidade.
2. Escolha um escritório que aceite o escopo real da transferência
Explique as pendências antes da contratação. O novo contador precisa saber se receberá uma rotina organizada ou se terá de recuperar documentos e revisar meses anteriores.
Pergunte:
- Quais períodos serão analisados?
- Quais serviços estão incluídos na mensalidade?
- Regularização e retificações terão orçamento separado?
- Quem será meu contato responsável?
- Como acompanharei o andamento e os documentos faltantes?
- Quando começa o atendimento das obrigações correntes?
Uma proposta clara permite comparar escopo, disponibilidade e custo. A promessa de “resolver tudo” sem acesso aos documentos não substitui um diagnóstico.
3. Confira o contrato atual e formalize o encerramento
Verifique aviso prévio, regras de rescisão, serviços extraordinários, valores em aberto e forma de comunicação. Não presuma que toda troca seja gratuita ou que exista um prazo de aviso igual para todos os contratos.
Comunique a decisão por escrito e registre a data pretendida para a mudança. Se houver divergência sobre cobrança ou cláusulas contratuais, trate esse ponto expressamente; conflitos relevantes podem exigir análise jurídica.
Para entender o processo geral, consulte também nosso guia de como trocar de contador.
4. Defina a data de transição e as tarefas de cada escritório
Evite combinar somente “o novo contador assume no mês que vem”. Uma obrigação pode se referir a um mês e vencer no seguinte. Declarações anuais podem depender de informações produzidas por ambos os escritórios.
O acordo de transição deve relacionar obrigação, competência, vencimento, executor e comprovante de conclusão. Separe também quem fornece os documentos, quem confere, quem transmite e quem efetua o pagamento.
Exemplo hipotético: o escritório novo inicia a rotina de outubro, mas recebe em novembro uma obrigação referente a setembro. A data do vencimento não define sozinha quem fará a entrega. Essa responsabilidade operacional precisa estar combinada por escrito.
Esse acordo organiza o trabalho entre as partes; ele não altera, por si só, responsabilidades estabelecidas pela legislação perante o Fisco ou terceiros.
5. Transfira documentos com uma relação de entrega
Solicite os arquivos pertinentes ao regime, à atividade e aos períodos envolvidos. Use a lista abaixo como ponto de partida, adaptada pelo novo profissional.
| Documentação | O que conferir |
|---|---|
| Contrato social e alterações | Versão atual e dados cadastrais utilizados nos sistemas. |
| Balancetes, balanços, DRE e livros | Períodos disponíveis, assinaturas pertinentes e registros faltantes. |
| Declarações e escriturações digitais | Arquivos transmitidos, recibos e eventuais retificações, quando exigíveis. |
| Apurações, guias e comprovantes | Correspondência entre competência, tributo, valor e pagamento. |
| Notas fiscais e extratos | Integridade dos arquivos e períodos necessários à conferência. |
| Folha e registros de empregados | Eventos, pagamentos, admissões, férias e rescisões aplicáveis. |
| Parcelamentos e notificações | Termos, situação atual, protocolos e prazos em andamento. |
| Autorizações e cadastros | Sistemas utilizados, poderes concedidos e responsáveis cadastrados. |
Na relação de entrega, identifique o que foi recebido, o que está faltando e quem fornecerá cada item. A transferência deve preservar a segurança dos dados da empresa e dos empregados.
6. Ajuste os acessos e as autorizações
Conceda ao novo escritório os acessos necessários ao serviço, com escopo adequado. A Receita Federal disponibiliza Autorização de Acesso, também denominada Procuração Digital, para representação nos serviços abrangidos. Veja o procedimento oficial.
Como medida de segurança, prefira autorizações próprias dos sistemas ao compartilhamento de senha pessoal do gov.br. Mantenha sob controle da empresa os meios de recuperação de conta.
Planeje a revogação dos acessos antigos conforme as tarefas ainda autorizadas e revise os novos poderes concedidos. Havendo suspeita de acesso indevido, a proteção da conta exige providência imediata. Atualizações cadastrais e de responsabilidade técnica devem seguir as exigências de cada órgão aplicável.
7. Acompanhe a regularização até obter evidências de conclusão
Peça um plano que mostre, para cada pendência, providência, responsável, documentação necessária e prazo estimado. O status “em análise” deve evoluir para uma conclusão documentada.
Dependendo do caso, a solução pode envolver entrega de obrigação, correção de informação, comprovação de pagamento ou análise de alternativas de pagamento e contestação. Não pague novamente um valor apenas porque apareceu como pendência: confira antes sua origem e os comprovantes disponíveis.
Continue acompanhando as obrigações atuais enquanto o histórico é tratado. Resolver o passado não deve criar um novo período sem atendimento.
O contador pode segurar documentos por falta de pagamento?
O Código de Ética Profissional do Contador, NBC PG 01, proíbe a retenção abusiva de livros, papéis, documentos e arquivos eletrônicos confiados à guarda do profissional, inclusive para pressionar o cumprimento de obrigações contratuais. A norma também prevê o dever de informar ao substituto fatos relevantes à continuidade do trabalho. Consulte a NBC PG 01 no CFC.
Essa proteção não apaga honorários devidos nem equivale a exigir gratuitamente a execução de serviços novos. Separe a devolução do acervo existente da discussão sobre cobrança e da contratação de trabalhos ainda não realizados.
Se houver recusa, formalize a solicitação, identifique os documentos e preserve as respostas. Procure orientação do CRC competente sobre os procedimentos de fiscalização e, quando necessário, apoio jurídico para a entrega do acervo ou reparação de prejuízos.
Quem responde pelos erros do contador anterior?
A troca não transfere automaticamente ao novo escritório a responsabilidade por atos anteriores. Também não basta encontrar uma multa para concluir quem deve suportá-la.
É necessário examinar o contrato, a obrigação, os documentos enviados, as datas e a conduta de cada envolvido. O imposto que a empresa já devia e um eventual prejuízo por atraso ou erro são questões diferentes.
Organize o trabalho em duas frentes: conduzir a regularização e preservar as provas para avaliar responsabilidades. Não deixe vencer um prazo esperando terminar uma discussão sobre ressarcimento.
Se o novo contador precisar refazer registros ou retificar declarações antigas, defina esse escopo e seus honorários. Assumir a rotina atual não significa assumir gratuitamente toda a revisão histórica.
Posso trocar com CNPJ inapto ou com parcelamento?
É possível buscar e contratar atendimento para essas situações, sujeito à análise e aceitação do caso. A contratação não regulariza automaticamente o cadastro nem modifica um parcelamento existente.
No CNPJ inapto, o profissional deve identificar a causa e as providências específicas. Em parcelamentos, precisa conferir a situação do acordo e a continuidade do acompanhamento. A empresa deve informar também notificações, restrições e pagamentos recentes.
Não confunda CNPJ ativo com ausência de dívida, nem comprovante cadastral com prova de regularidade fiscal. São verificações com finalidades diferentes.
Quanto custa e quanto tempo leva para trocar com pendências?
Não existe um valor ou prazo único. A quantidade de períodos, o volume de documentos, a qualidade dos registros e a complexidade das pendências influenciam o trabalho.
Peça que a proposta discrimine:
- Mensalidade da rotina futura.
- Eventual custo de transferência e implantação.
- Diagnóstico e regularização de períodos anteriores.
- Serviços extraordinários, inclusive reconstrução ou retificação.
- Valores que não são honorários: tributos, encargos e despesas de terceiros, quando aplicáveis.
Separe ainda o prazo de início da rotina do prazo de regularização. Uma empresa pode começar a ser atendida pelo novo escritório enquanto questões anteriores continuam sendo tratadas.
Modelo de mensagem para comunicar a troca de contador
Adapte o texto ao contrato, às datas e ao escopo efetivamente combinado:
Assunto: Transição contábil — [razão social e CNPJ]
Prezados, comunico nossa decisão de realizar a transferência dos serviços contábeis para [novo escritório], com data pretendida de transição em [data], observadas as condições contratuais aplicáveis.
Solicito alinharmos por escrito as competências e obrigações que serão concluídas por cada escritório, incluindo entregas posteriores à transição e pendências de períodos anteriores.
Peço a relação dos documentos e arquivos disponíveis, dos itens ainda não concluídos, das notificações e dos prazos em andamento, além da programação para entrega do acervo da empresa por canal seguro.
Solicito também o demonstrativo de eventuais valores em aberto para conferência. O contato do novo responsável é [nome e contato]. Por favor, confirmem o recebimento e indiquem o responsável pelo acompanhamento da transferência.
Exemplo: como organizar uma troca com três pendências
Imagine uma prestadora de serviços que deseja mudar de escritório e informa um imposto vencido, uma declaração sem recibo e dois honorários em aberto. Este é um cenário hipotético, não um relato de cliente.
O primeiro passo é confirmar os fatos: o imposto pode ter sido pago sem baixa; a declaração pode ter sido transmitida sem envio do recibo ao empresário; os honorários precisam ser conferidos com o contrato.
Após o diagnóstico, empresa e profissionais definem quem verificará o pagamento, quem localizará ou providenciará a declaração e como os valores contratuais serão tratados. Em paralelo, a próxima folha e as próximas apurações ficam com responsáveis definidos.
O resultado esperado é uma transferência rastreável: cada problema tem um encaminhamento, cada entrega tem um comprovante e a rotina atual continua acompanhada.
Perguntas frequentes sobre trocar de contador com pendências
Preciso quitar todos os impostos antes de mudar?
Em regra, não. A troca pode ser organizada junto com a regularização. Os débitos continuam vinculados à empresa e precisam de acompanhamento próprio.
Posso mudar devendo mensalidades ao escritório atual?
Honorários em aberto não significam que você deva permanecer indefinidamente no mesmo prestador. Confira o contrato, formalize a saída e trate os valores devidos. A mudança não elimina a obrigação de pagar cobranças legítimas.
Preciso da autorização do contador antigo?
Você deve formalizar o encerramento conforme o contrato e organizar a transferência. A decisão de contratar outro escritório não depende de uma aprovação comercial do anterior. Documentos, acessos e procedimentos aplicáveis ainda precisam ser tratados.
O novo contador pode entregar declarações atrasadas?
Pode assumir esse serviço se estiver habilitado, tiver as autorizações e informações necessárias e aceitar o escopo. Ele precisará conferir os dados antes de transmitir; valores e prazos devem constar da contratação.
Posso trocar no meio do ano?
Sim, é possível organizar a mudança durante o ano. Defina as competências e o tratamento das obrigações que utilizam dados de vários meses, inclusive entregas anuais aplicáveis.
E se o contador anterior não responder?
Formalize as tentativas, reúna o acervo que a empresa possui e informe imediatamente ao novo profissional os prazos urgentes. Ele poderá avaliar o que é recuperável nos sistemas autorizados. Falhas de comunicação persistentes ou retenção abusiva devem ser encaminhadas pelos meios adequados.
A empresa precisa parar de emitir notas durante a troca?
A mudança de escritório, isoladamente, não exige interromper a emissão. É preciso verificar se existem restrições cadastrais, autorizações vencidas ou outros impedimentos. Mantenha os acessos operacionais organizados; no MCO, o cliente emite suas notas com orientação da equipe.
Quer trocar de contador, mas não sabe por onde começar?
O primeiro passo é tornar a situação da sua empresa visível: quais pendências existem, o que vence primeiro e quais documentos estão disponíveis.
O Meu Contador Online oferece atendimento com contador exclusivo e canais como WhatsApp, telefone, e-mail e reuniões. Ao solicitar uma proposta, informe que a empresa possui pendências para que a equipe avalie a migração e o escopo necessário. Conheça o atendimento para trocar de contabilidade.
Para iniciar a conversa, tenha em mãos o CNPJ, a atividade, o município, o regime tributário e uma descrição dos problemas. Se houver intimação ou vencimento próximo, informe a data. Documentos sensíveis devem ser enviados apenas pelo canal indicado no atendimento.
Solicite uma avaliação para trocar de contador com pendências e definir os próximos passos da sua empresa.

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.