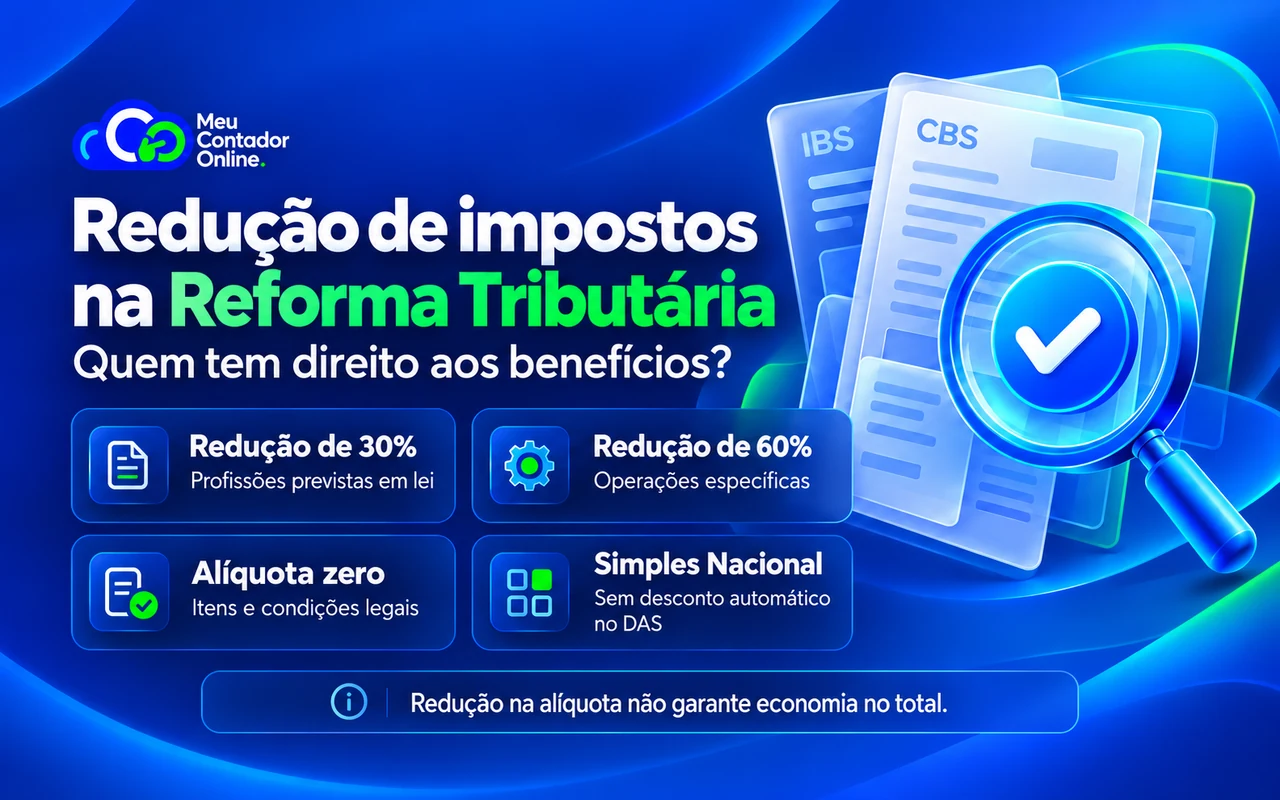
A redução de impostos na Reforma Tributária é um dos assuntos que mais geram dúvidas entre empreendedores em 2026. Com a Lei Complementar 214/2025 em vigor e a fase de testes do IBS e da CBS em andamento, muitos empresários querem saber se o próprio setor vai pagar menos impostos a partir de 2027. Há benefícios legais, mas eles não garantem queda da carga atual. O percentual, porém, varia bastante: há setores com redução de 60%, profissões com redução de 30% e produtos essenciais com alíquota zero. Neste guia, o Meu Contador Online explica quem tem direito a cada faixa, como calcular a alíquota efetiva e o que a sua empresa deve fazer agora para se preparar.
Atualizado em 30 de outubro de 2026: análise de redução de alíquotas, exemplos de cálculo, planejamento para 2027 e cuidados no Simples Nacional.
O que é a redução de impostos na Reforma Tributária?
A redução de impostos na Reforma Tributária funciona como um desconto aplicado sobre a alíquota padrão do IBS e da CBS, e não como uma alíquota fixa escrita na lei. A LC 214/2025 definiu os setores beneficiados e o percentual do desconto. A alíquota de referência, que serve de base para o cálculo, será fixada depois, por resolução do Senado Federal.
Para demonstrar a conta, este artigo usa 26,5% apenas como hipótese didática de alíquota combinada. Esse número não é apresentado como alíquota definitiva nem como carga tributária da sua empresa.
- Redução de 60%: setores essenciais, como educação, saúde e medicamentos.
- Redução de 30%: serviços de profissões regulamentadas, como advocacia e contabilidade.
- Alíquota zero: cesta básica nacional, hortifrúti e medicamentos essenciais.
Na hipótese de 26,5%, uma redução de 60% produz alíquota de 10,6%; uma redução de 30% resulta em 18,55%. Esses percentuais são anteriores aos créditos e não representam economia de 60% ou 30% em relação aos tributos atuais.
Quais setores têm redução de impostos de 60%?
A redução de impostos de 60% é a faixa mais ampla da Reforma Tributária. Ela está prevista no art. 128 da LC 214/2025 e detalhada nos anexos da lei, que listam os produtos e serviços beneficiados. Os principais setores são:
- Educação: ensino regular, cursos técnicos, graduação e pós-graduação (art. 129, Anexo II).
- Saúde: serviços hospitalares, médicos, ambulatoriais e exames (art. 130, Anexo III).
- Dispositivos médicos: equipamentos e materiais hospitalares (art. 131, Anexo IV).
- Acessibilidade: dispositivos próprios para pessoas com deficiência (art. 132, Anexo V).
- Medicamentos: registrados na Anvisa ou produzidos por farmácias de manipulação (art. 133), exceto os que já têm alíquota zero.
- Alimentos destinados ao consumo humano: apenas os itens e códigos relacionados no Anexo VII (art. 135). Não há redução genérica para todo alimento processado ou pronto para consumo.
- Insumos agropecuários e aquícolas: fertilizantes, sementes, rações e corretivos (art. 138, Anexo IX).
- Produções nacionais: determinadas operações artísticas, culturais, de eventos, jornalísticas e audiovisuais, conforme os requisitos do art. 139.
- Soberania e segurança: bens e serviços de segurança nacional, da informação e cibernética (art. 128, XIII).
Na hipótese didática de 26,5%, a redução de 60% resulta em 10,6% antes dos créditos. Isso não prova queda da carga em relação ao sistema atual. Vale lembrar que o detalhamento item a item está nos anexos oficiais da LC 214/2025, publicada no Planalto, e é essa classificação que define o enquadramento real de cada venda.
Quem tem redução de impostos de 30%?
A redução de 30% alcança os profissionais expressamente listados no art. 127, como advogados, contabilistas e engenheiros, nas condições legais. Ter conselho profissional, por si só, não garante o benefício. Para sociedades, há requisitos cumulativos de composição e prestação dos serviços.
É preciso verificar a operação e também os requisitos do prestador. Para pessoas jurídicas, o art. 127 exige, entre outras condições, sócios habilitados, ausência de sócio pessoa jurídica e prestação da atividade-fim pelos sócios, admitidos auxiliares. Serviços de saúde listados no Anexo III têm disciplina própria de redução de 60%.
Quais produtos têm alíquota zero?
Há operações com alíquota zero de IBS e CBS, conforme os itens e requisitos legais. Isso não significa isenção de todos os tributos da empresa, nem é uma regra limitada, em todos os casos, à venda ao consumidor final:
- Cesta Básica Nacional de Alimentos: produtos e códigos NCM/SH previstos no art. 125 e no Anexo I. O nome popular do alimento, sozinho, não confirma o enquadramento.
- Hortaliças, frutas e ovos in natura (art. 148, Anexo XV).
- Medicamentos: hipóteses e condições do art. 146, atualizado pela LC nº 227/2026. É necessário verificar destinação, registro sanitário e listas aplicáveis; não basta chamar o produto de “essencial”.
Nas operações com alíquota zero, a manutenção dos créditos das etapas anteriores está prevista no art. 52 da LC nº 214/2025, observadas as regras de apropriação do regime aplicável. A alíquota zero não elimina automaticamente outros tributos nem garante ressarcimento imediato.
Como calcular a alíquota reduzida de IBS e CBS?
A fórmula didática é: alíquota aplicável × (1 − percentual de redução). A tabela usa 26,5% como hipótese, antes dos créditos e sem somar outros tributos ou encargos da empresa:
| Tratamento | Cálculo | Alíquota hipotética antes dos créditos |
|---|---|---|
| Alíquota cheia | 26,5% × 1,00 | 26,5% |
| Redução de 30% | 26,5% × 0,70 | 18,55% |
| Redução de 60% | 26,5% × 0,40 | 10,6% |
| Alíquota zero | 26,5% × 0 | 0% |
Os números da tabela são uma simulação matemática, não uma previsão de imposto a pagar. Para calcular o efeito no caixa, use as alíquotas aplicáveis ao período, confirme o enquadramento e considere créditos, transição e demais tributos.
Redução de 60% significa pagar 60% menos imposto?
Não. A redução é aplicada à alíquota de IBS e CBS pertinente à operação, e não ao total de impostos que a empresa paga hoje. Para medir economia, compare cenários com a mesma base, o mesmo período e todos os tributos e créditos relevantes.
Uma empresa pode ter direito à redução e ainda enfrentar aumento de carga em relação ao sistema anterior. Também pode ter um débito menor na venda e precisar de mais dinheiro no caixa por causa dos prazos de recebimento e aproveitamento de créditos. O benefício legal é uma parte da conta, não a conclusão.
Exemplo de redução da alíquota e aproveitamento de créditos
Considere apenas um exercício matemático: uma base tributável de R$ 10.000 e alíquota combinada hipotética de 26,5%. Aplicada a redução de 60%, a alíquota seria 10,6% e o débito da operação, R$ 1.060. Se houvesse R$ 300 de créditos válidos, disponíveis e utilizáveis nessa apuração, o saldo ilustrativo seria R$ 760.
R$ 10.000 × 26,5% × 40% = R$ 1.060; R$ 1.060 − R$ 300 = R$ 760.
Essa conta não inclui outros tributos, ajustes, restrições ou regras de transição. A base é assumida sem IBS/CBS e não se confunde automaticamente com o preço final cobrado do cliente. Os 26,5% não são uma alíquota oficial de 2027. E o crédito de R$ 300 foi apenas assumido para demonstrar a lógica: sua existência precisa ser comprovada.
O que muda na análise de 2027?
Planeje a transição ano a ano. Não use uma hipótese de alíquota combinada do sistema completo como se ela representasse a carga de 2027. Separe CBS, IBS e os tributos ainda incidentes no período; depois aplique as reduções e os créditos pertinentes a cada parcela.
O Ministério da Fazenda explica a incorporação de IBS e CBS às regras do Simples e a possibilidade de apuração regular desses tributos. A análise da redução deve começar pela identificação de como sua empresa os recolherá.
Peça ao contador três projeções quando forem aplicáveis ao seu CNPJ: permanência no Simples com IBS/CBS dentro do regime, Simples com apuração regular desses tributos e alternativa fora do Simples. Use as mesmas receitas, compras, folha e condições comerciais em todas elas.
O benefício é da empresa ou da operação?
Uma mesma empresa pode realizar operações com tratamentos diferentes. O enquadramento exige examinar o produto ou serviço e, quando a lei determinar, condições do fornecedor, do adquirente e da finalidade da operação.
O enquadramento depende da operação e de todas as condições legais, incluindo a classificação NCM ou NBS quando exigida. Na nota fiscal, o tratamento deve ser refletido corretamente nos códigos CST e cClassTrib de IBS e CBS. A classificação fiscal ajuda a identificar a regra, mas não substitui a conferência dos demais requisitos.
Nem tudo virou desconto: atenção aos regimes específicos
Alguns setores possuem tratamentos que não se resumem a essas faixas. Alguns segmentos seguiram para regimes específicos, com regras próprias de incidência, crédito e recolhimento. É o caso de combustíveis, serviços financeiros, planos de saúde, operações imobiliárias, hotelaria, entre outros. Nesses casos, o tratamento pode ser vantajoso ou não, e a análise depende do modelo de negócio.
Por isso, cuidado com generalizações. O fato de um concorrente pagar menos imposto não significa que a sua empresa terá o mesmo tratamento. O que vale é o enquadramento da sua operação, com base na lista oficial de produtos e serviços.
Redução de impostos e Simples Nacional: como fica?
Não aplique automaticamente uma redução de 30% ou 60% ao DAS. Quem recolhe IBS e CBS pelo Simples segue as regras próprias desse regime. Os benefícios do regime regular não se transferem, de forma genérica, para a guia unificada.
A empresa pode permanecer no Simples e optar pela apuração regular de IBS e CBS, conhecida como Simples híbrido. Nessa hipótese, os benefícios devem ser avaliados conforme os requisitos da LC nº 214/2025. A escolha exige comparar carga total, créditos e custos de cumprimento das obrigações.
O art. 41 da LC nº 214/2025 distingue o regime regular das regras do Simples. Veja também a comparação entre Simples híbrido e Simples normal.
O que a sua empresa deve fazer agora?
A fase de testes de 2026 é o momento de ajustar a casa antes da cobrança efetiva, que começa com a CBS em 2027. Veja o checklist prático:
- Revise o CNAE: a atividade cadastrada precisa refletir o que a empresa realmente faz.
- Confira NCM e NBS: cada produto e serviço tem uma classificação que define o enquadramento.
- Parametrize o sistema: CST e cClassTrib corretos evitam notas rejeitadas e cobrança errada.
- Refaça a formação de preços: a mudança de alíquota altera a margem, e o repasse precisa ser planejado.
- Acompanhe os testes: confira as obrigações aplicáveis ao seu regime e as condições de dispensa do recolhimento em 2026. Compensação não significa ausência automática de custos.
Mapeie as operações e simule os cenários antes de decidir. O planejamento deve considerar as regras já aplicáveis em 2026 e a transição dos anos seguintes, sem assumir economia garantida.
Para entender a implantação, consulte o nosso cronograma da Reforma Tributária de 2026 a 2033. Para enquadrar benefícios, confira os dispositivos e anexos da LC nº 214/2025 atualizada, especialmente os arts. 125 a 148.
Como confirmar o benefício antes de mudar o preço
Monte uma ficha para cada grupo de operações. Registre a descrição do produto ou serviço, o código fiscal quando exigido, o dispositivo legal, o anexo aplicável, as condições do fornecedor e do cliente, a vigência e os documentos que sustentam a escolha.
O CNAE é um ponto de partida, não uma autorização automática. NCM, NBS, CST e cClassTrib também precisam corresponder aos fatos e às condições da lei. Preencher um código de benefício na nota não cria o direito ao benefício.
Para uma sociedade profissional, confira os requisitos societários e a forma de prestação dos serviços, além da profissão. Para uma escola ou clínica, separe os serviços abrangidos das demais operações. Para um comércio, confira os itens individualmente: produtos parecidos no balcão podem ter tratamentos diferentes.
Antes de colocar a nova parametrização em produção, confira uma nota de teste com o contador. O cliente realiza a emissão; a contabilidade orienta o enquadramento e a conferência das informações.
Quatro erros que podem transformar o desconto em prejuízo
- Reduzir o preço antes de calcular a carga líquida. O benefício pode já estar refletido na alíquota usada na projeção. Aplicá-lo novamente significa contar a mesma redução duas vezes.
- Tratar toda compra como crédito. Confirme admissibilidade, documentação e momento de utilização. Crédito previsto não é necessariamente dinheiro disponível hoje.
- Comparar somente o imposto destacado. Clientes empresariais podem avaliar também o crédito que conseguem aproveitar. Consumidores finais observam principalmente o preço total.
- Aplicar o tratamento a todas as receitas do CNPJ. Separe operações e verifique condições específicas; o benefício de uma atividade não se estende automaticamente às demais.
Quais informações levar para a simulação?
Separe as receitas por atividade, notas de compras e vendas, folha e pró-labore, despesas relevantes, regime atual e composição societária. Informe também a proporção de clientes empresariais e consumidores finais, os prazos de pagamento e recebimento e os contratos que continuarão em 2027.
Com esses dados, compare tributos líquidos, custos de cumprimento das obrigações, margem e necessidade de capital de giro. O menor percentual isolado nem sempre entrega o melhor resultado. Para ampliar o diagnóstico, veja como reduzir impostos legalmente.
Perguntas frequentes sobre a redução de impostos na Reforma Tributária
Posso somar as reduções de 30% e 60%?
Não some percentuais por conta própria. Identifique a regra aplicável à operação e suas condições. A existência de mais de uma atividade ou qualificação profissional não autoriza acumular benefícios automaticamente.
A calculadora do Meu Contador Online confirma meu benefício?
Não. A simulação inicial compara estimativas de Simples Nacional e Lucro Presumido. Ela não valida, sozinha, o enquadramento em redução de IBS/CBS nem substitui a análise específica entre Simples tradicional e híbrido.
Alíquota zero significa que a empresa não pagará impostos?
Não. Ela zera IBS e CBS nas operações abrangidas, conforme os requisitos legais. Outros tributos e encargos podem continuar devidos. As faixas de 30% e 60% também não representam uma redução desses percentuais no custo tributário total da empresa.
A redução de impostos já vale em 2026?
Em 2026 há testes de CBS a 0,9% e IBS a 0,1%, com regras de redução, dispensa e compensação conforme o enquadramento. Não é correto afirmar que todo custo é automaticamente zerado. A CBS substitui PIS/Cofins em 2027; o IBS já integra a transição antes da redução de ICMS e ISS iniciada em 2029.
Como saber se a minha empresa tem direito à redução de impostos?
Examine a operação, os códigos NCM/NBS quando aplicáveis, os anexos atualizados e os requisitos do prestador ou adquirente. O CNAE sozinho não confirma o benefício. Também é necessário identificar se IBS/CBS estão no Simples ou no regime regular.
A redução de impostos vale para quem presta serviço?
Sim, conforme a atividade e os requisitos legais: serviços de educação e saúde listados nos anexos podem ter redução de 60%, e os profissionais relacionados no art. 127 podem ter redução de 30%. Não é um benefício automático para qualquer prestador de serviços.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira. Conte com um contador exclusivo e fale com ele sempre que precisar para avaliar as regras aplicáveis ao seu negócio. Conheça nossos serviços no site oficial, fale com a gente pelo WhatsApp e acompanhe mais dicas no Instagram.
💡 Você pode se interessar: Guia completo de CST, IBS, CBS e cClassTrib na Reforma Tributária
Tags:

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.