A proposta chega por e-mail. O cliente está em outro país, o pagamento vem em outra moeda e, por alguns segundos, você faz a conversão de cabeça. Depois faz de novo, só para ter certeza de que a alegria não errou a conta.
É uma boa notícia. Seu trabalho encontrou espaço além da fronteira. Agora falta organizar a parte que costuma vir depois do entusiasmo: contrato, documentos, impostos e recebimentos.
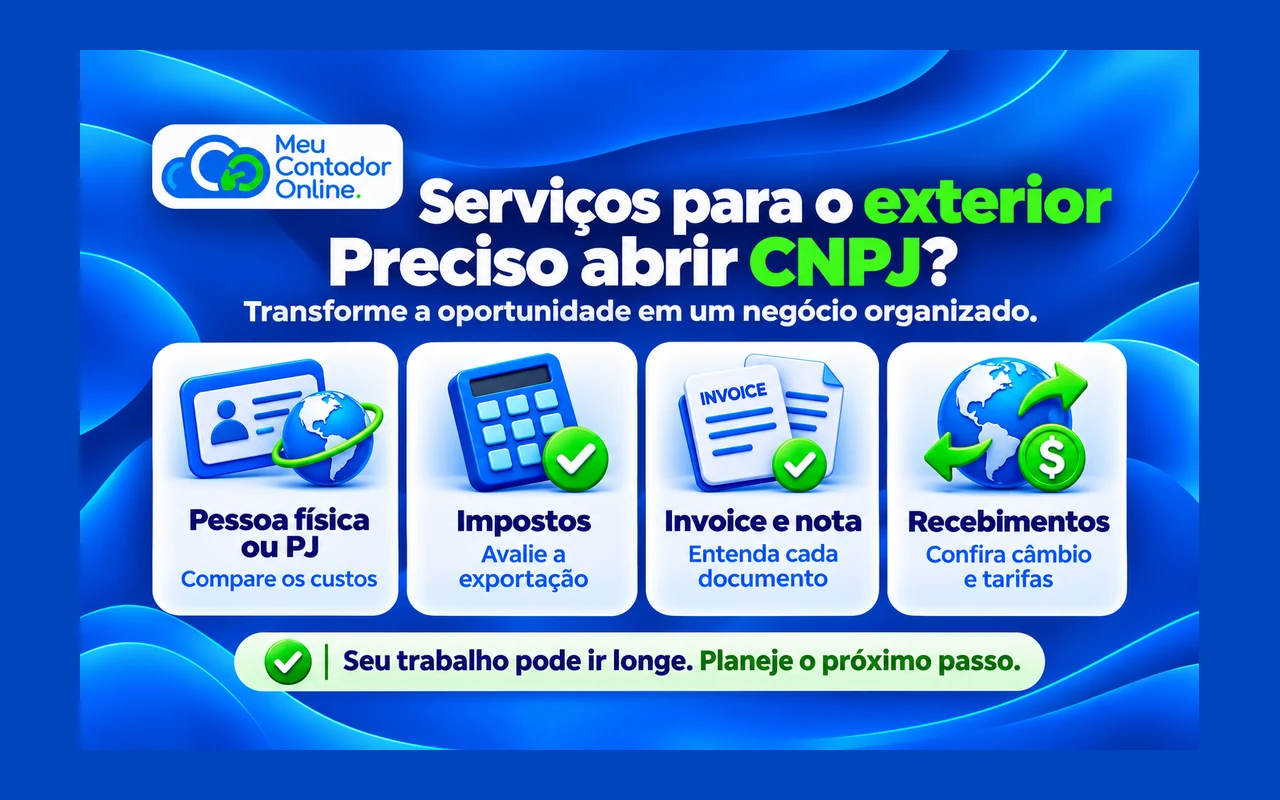
Prestar serviços para o exterior não exige automaticamente abrir CNPJ apenas porque o cliente é estrangeiro. Uma pessoa física residente no Brasil pode receber por trabalho prestado a fontes no exterior, cumprindo suas obrigações. A escolha também depende da atividade, da forma de organização e das exigências do contratante. Para uma operação recorrente, vale comparar a atuação como autônomo com uma empresa brasileira.
Este guia considera quem reside e trabalha no Brasil. Mudança de residência fiscal ou execução do trabalho em outro país exige outra análise.
Pessoa física ou CNPJ: o que muda na prática?
| Ponto | Pessoa física | Pessoa jurídica |
|---|---|---|
| Contratação | O profissional é contratado em seu próprio nome, quando a estrutura for admitida. | O contrato identifica a empresa e seu CNPJ. |
| Tributação | Rendimentos do exterior podem exigir Carnê-Leão e ajuste anual, além de outras obrigações aplicáveis. | A receita segue o regime da empresa; retiradas do sócio têm tratamento próprio. |
| Organização | Controle de recebimentos, documentos e despesas dedutíveis, quando cabíveis. | Escrituração, documentos fiscais, apurações e separação entre dinheiro pessoal e empresarial. |
| Decisão comercial | Confirmar se o cliente aceita contratar um autônomo. | Confirmar se aceita uma empresa brasileira e quais documentos solicita. |
Antes de abrir qualquer coisa, pergunte ao contratante: “Vocês contratam pessoa física ou exigem uma empresa? Aceitam CNPJ brasileiro? Quais documentos precisam para cadastrar o fornecedor?”
Essa conversa evita abrir uma estrutura sem conhecer o contrato. Também evita descobrir, na véspera do pagamento, que o cadastro financeiro do cliente exige informações que ninguém pediu antes.
Como funciona o imposto para quem recebe como pessoa física?
A Receita Federal orienta que rendimentos de fontes no exterior recebidos por residente no Brasil estão sujeitos ao Carnê-Leão, observadas as regras aplicáveis. Não basta deixar para olhar tudo na declaração anual. Imposto pago no exterior pode ser compensável em determinadas condições, com limites e documentação; não é um desconto automático.
A conversão tributária da moeda também tem regra própria. Para esses rendimentos, a Receita estabelece a conversão para dólar e depois para reais pela cotação de compra do último dia útil da primeira quinzena do mês anterior ao recebimento. O valor líquido convertido pela plataforma não substitui necessariamente essa base.
Exemplo de IRPF sobre R$ 15 mil mensais
Considere R$ 15.000 de rendimento tributável mensal, já convertido corretamente para reais, sem outros rendimentos, sem imposto compensável no exterior e utilizando o desconto simplificado mensal de R$ 607,20, em vez das deduções legais.
- Base de cálculo: R$ 15.000 − R$ 607,20 = R$ 14.392,80.
- IR mensal: R$ 14.392,80 × 27,5% − R$ 908,73 = R$ 3.049,29.
O exemplo usa a tabela de 2026 da Receita Federal; nessa renda, não se aplica a redução mensal destinada aos rendimentos de até R$ 7.350. A conta mostra apenas IRPF: não inclui contribuição previdenciária, eventual ISS do autônomo, custos operacionais ou o ajuste anual. Deduções legais mais vantajosas podem mudar o resultado.
Cliente estrangeiro significa exportação de serviços?
Não necessariamente. No Simples Nacional, a regra vigente em 2026 considera o destinatário no exterior, o pagamento representando ingresso de divisas e a ressalva para serviços desenvolvidos no Brasil cujo resultado aqui se verifique. Há previsão específica para recursos mantidos legalmente no exterior. Consulte o art. 25 da Resolução CGSN nº 140/2018.
Portanto, o endereço do pagador é só uma parte da história. É preciso entender o serviço, quem o utiliza e onde seu resultado se verifica.
| Situação ilustrativa | O que investigar |
|---|---|
| Desenvolvedor no Brasil cria uma ferramenta para a operação de uma empresa nos Estados Unidos. | Quem utiliza a ferramenta, em quais operações e o que o contrato e as entregas demonstram. |
| Designer cria a identidade de uma marca que atua em Portugal. | Onde a identidade será aplicada e quem é o beneficiário efetivo do trabalho. |
| Profissional de marketing é pago por empresa estrangeira para promover vendas no Brasil. | O resultado ligado ao mercado brasileiro impede presumir o benefício só pela origem do pagamento. |
| Consultor atende um grupo internacional com unidades em vários países. | Quais unidades recebem e utilizam as entregas; pode ser necessário detalhar os projetos. |
Esses exemplos são perguntas de diagnóstico, não enquadramentos fiscais prontos. “Trabalhei pelo computador” ou “recebi em dólar” não resolve sozinho a classificação. Contrato, escopo, relatórios e evidências de utilização precisam contar a mesma história.
Quanto uma empresa paga para prestar serviços para o exterior?
Não existe uma alíquota única. A comparação deve considerar atividade, receita, regime, folha e condições de exportação. Para tornar a conversa concreta, veja uma simulação de R$ 15 mil de receita mensal em 2026.
Simples Nacional: duas possibilidades ilustrativas
Premissas: primeira faixa, receita acumulada de referência até R$ 180 mil, receita do mês integralmente qualificada como exportação e exclusão das parcelas de PIS, Cofins e ISS. A atividade precisa estar corretamente enquadrada.
| Cenário | Alíquota integral da faixa | DAS após as exclusões assumidas | Sobre R$ 15 mil |
|---|---|---|---|
| Anexo III | 6% | 3,054% | R$ 458,10 |
| Anexo V | 15,5% | 10,67175% | R$ 1.600,76 |
Cálculo: no III, 6% × (1 − 12,82% − 2,78% − 33,50%); no V, 15,5% × (1 − 14,10% − 3,05% − 14%). As parcelas são participações no DAS, não pontos percentuais subtraídos diretamente da receita. Referência: tabelas e partilhas introduzidas pela LC nº 155/2016, aplicáveis ao exemplo de 2026.
Esses valores não são o custo total do profissional. Faltam, conforme o caso, tributos sobre pró-labore, contabilidade, tarifas e demais despesas. Se os requisitos de exportação não estiverem atendidos, as exclusões não podem ser simplesmente repetidas.
Empresa nova também não recebe uma garantia de “começar em 6%”: o início de atividade tem cálculo próprio, com receita proporcionalizada para determinar a faixa. Veja o Perguntão oficial do Simples, itens 5.3 e 5.4.
Onde entra o fator R?
Nas atividades sujeitas ao fator R, a relação entre folha elegível e receita é decisiva: atingindo 28%, aplica-se o Anexo III; abaixo disso, o V. Em regra, são considerados os últimos 12 meses, com salários, pró-labore e encargos elegíveis. A orientação do Simples Nacional explica essa composição.
Se a receita considerada for R$ 180 mil e a folha elegível R$ 50.400, a relação será 28%. Isso não significa que todo profissional deva fixar o pró-labore em 28% do faturamento do mês: o histórico, os encargos, as regras de início e a tributação pessoal precisam entrar na conta.
E o Lucro Presumido?
Para serviços sujeitos à presunção de 32%, IRPJ de 15% e CSLL de 9% representam, antes de adicional, 4,8% e 2,88% da receita. Sobre R$ 15 mil, são R$ 720 e R$ 432: R$ 1.152 de equivalência mensal, com apuração trimestral. Referências: Lei nº 9.249/1995, IRPJ e CSLL.
Esse total não encerra a análise. O adicional de IRPJ pode incidir acima da base-limite; folha e pró-labore podem gerar contribuições fora dessa conta. PIS/Cofins e ISS exigem exame de suas próprias condições de exportação, que não devem ser confundidas com uma única regra universal. Veja também a base de consultas da Receita sobre exportação e ingresso de divisas.
Por isso, comparar R$ 458,10 de DAS com R$ 3.049,29 de IRPF e anunciar a diferença como economia líquida seria incompleto. A decisão precisa de uma planilha que inclua empresa e sócio, com as mesmas premissas de receita e operação.
Invoice e nota fiscal: preciso das duas?
A invoice é a cobrança comercial enviada ao cliente: identifica as partes, o serviço, o valor, a moeda, o vencimento e os dados de pagamento. A NFS-e é o documento fiscal brasileiro da prestação de serviços. Uma não substitui automaticamente a outra.
Como organização prática, use uma referência comum para ligar contrato, invoice, NFS-e e recebimento. Se o cliente recebe a invoice em inglês, isso não elimina as obrigações fiscais brasileiras.
Para ME e EPP do Simples Nacional, as competências a partir de 1º de novembro de 2026 devem utilizar o Emissor Nacional da NFS-e, conforme as diretrizes oficiais publicadas em outubro. Confirme os campos de tomador estrangeiro, identificação fiscal quando aplicável, país, descrição e tratamento tributário. Não invente um CPF ou CNPJ para preencher o cadastro.
No Meu Contador Online, o cliente realiza a emissão, com orientação contábil para configurar e conferir o procedimento. Se estiver começando, veja o que conferir quando o CNPJ está aberto, mas a nota ainda não sai.
Receber em dólar: faturamento, tarifas e dinheiro disponível
Imagine uma invoice de US$ 3.000. Apenas para planejar o caixa, suponha cotação de R$ 5,00 e tarifa de R$ 150. A equivalência bruta seria R$ 15.000; depois da tarifa, entrariam R$ 14.850, antes de outros custos e tributos.
Se a cotação usada no planejamento cair para R$ 4,70, a equivalência bruta será R$ 14.100. São R$ 900 a menos, sem mudar uma linha do serviço entregue.
Essas cotações são hipotéticas, não cotações atuais nem regras de conversão fiscal. Para organizar o controle:
- Registre o valor cobrado e o recebido, sem apagar a diferença.
- Identifique tarifas, retenções, moeda, datas e responsável pelo pagamento.
- Guarde comprovantes que conectem o remetente ao cliente e à invoice.
- Se uma plataforma intermediar, obtenha demonstrativo da operação.
- Separe a reserva para impostos e despesas antes de definir a retirada pessoal.
No Simples, custos e despesas não reduzem automaticamente a receita tributável. O Perguntão oficial, item 3.7, esclarece esse ponto. Não use o líquido bancário como receita sem conciliar o valor bruto e as diferenças.
O que conferir no contrato antes de aceitar?
- Entregas: o que será feito, como ocorre o aceite e quantas revisões estão incluídas.
- Preço: moeda, vencimento, reajuste e responsabilidade por tarifas e retenções.
- Disponibilidade: horários, fuso, reuniões e expectativas de resposta.
- Propriedade intelectual: uso do material, código, licenças e momento da cessão.
- Confidencialidade: acesso a dados, segurança e limites de divulgação.
- Encerramento: aviso, pagamentos pendentes e entrega do que estiver em andamento.
- Conflitos: lei aplicável, foro e necessidade de revisão jurídica especializada.
Um pagamento mensal atraente precisa conversar com férias sem faturamento, equipamentos, saúde e reserva financeira. Se a proposta substituir um emprego, leia também o que avaliar antes de aceitar trabalhar como PJ.
Posso usar MEI para prestar serviços para o exterior?
O primeiro filtro é a atividade efetivamente exercida. Consulte a lista oficial de ocupações permitidas e os demais requisitos vigentes. Não escolha uma ocupação “parecida” para enquadrar um serviço diferente. Chamar a atividade de freelancer também não define seu enquadramento.
A nacionalidade do cliente não corrige uma atividade incompatível nem afasta limites do regime. Leve ao contador a descrição do trabalho, não apenas o cargo em inglês.
E se o contrato continuar em 2027?
As simulações deste artigo são de 2026. A transição da Reforma Tributária exige revisar parâmetros para 2027; não carregue as parcelas de PIS/Cofins desta tabela para os meses seguintes sem atualização. A Receita distingue as obrigações de 2026 das mudanças aplicáveis ao Simples em 2027.
Para um contrato longo, peça projeções separadas por período e preveja uma rotina de revisão de preço, margem e documentos.
Checklist para começar com organização
- Confirmar quem contrata e se aceita pessoa física ou CNPJ brasileiro.
- Descrever a atividade real e onde as entregas serão utilizadas.
- Comparar tributação, custos e obrigações da pessoa física e da empresa.
- Revisar contrato e documentos exigidos pelo cliente.
- Organizar emissão fiscal, invoice e recebimento com titularidade coerente.
- Guardar evidências da prestação e conciliar cada pagamento.
- Planejar retiradas e reserva para os meses de menor receita.
Perguntas frequentes
Preciso abrir empresa no país do cliente?
Não presuma essa necessidade. Primeiro confirme se ele contrata fornecedores brasileiros e quais exigências se aplicam ao serviço. Abrir uma empresa estrangeira é uma decisão separada, com custos e obrigações próprios.
Receber em reais impede o tratamento de exportação?
A moeda que aparece no extrato, isoladamente, não resolve o enquadramento. É necessário comprovar a operação e o fluxo do pagamento conforme as regras aplicáveis.
Todo profissional de tecnologia paga a mesma alíquota?
Não. Desenvolvimento, consultoria, suporte e outras atividades precisam ser descritos e classificados corretamente. Receita, fator R e condições da operação também influenciam a análise.
Posso considerar tudo o que sobrar na conta da empresa como lucro disponível?
Não. Primeiro separe obrigações, despesas e valores ainda devidos. A retirada do sócio precisa ser classificada e documentada; saldo bancário não é prova de lucro distribuível nem de isenção.
Seu trabalho pode ir longe. A organização precisa acompanhar.
Há uma pequena mudança de perspectiva quando alguém de outro país escolhe o que você sabe fazer. O escritório continua no mesmo lugar, o café é o de sempre, mas o horizonte ficou maior.
O próximo passo é transformar essa oportunidade em uma operação bem organizada. O Meu Contador Online pode avaliar sua atividade e orientar a estrutura contábil, com contador exclusivo e tecnologia dentro do escopo contratado. Fale com seu contador sempre que precisar.
Converse com o Meu Contador Online antes de começar a receber do exterior. Leve o valor da proposta, o país do cliente, a descrição do serviço e a previsão de início. São informações que ajudam a construir uma comparação útil para o seu caso.
A oportunidade já atravessou a fronteira. Agora é hora de dar a ela uma base para crescer.

Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela FGV. É fundador, sócio e gestor do Meu Contador Online e Sócio-Diretor do Meu Contador Prime. Atuou por mais de dez anos como executivo na Claro, participando de projetos de integração entre Claro, NET e Embratel nas áreas de vendas, atendimento e operações. Foi professor executivo de Gestão de Operações na FGV e escreve sobre gestão, contabilidade, tributação e transformação digital para empresas.