A fase de testes da reforma tributária já mudou a rotina fiscal das empresas brasileiras. Desde 1º de janeiro de 2026, toda nota fiscal eletrônica precisa trazer os novos campos de IBS e CBS com uma alíquota de teste de 1%, e a Receita Federal já registrou milhões de documentos emitidos nesse modelo. Neste guia, você vai entender o que é obrigatório agora, o que ainda é facultativo, quais documentos já exigem o preenchimento e como sua empresa sai na frente na transição para 2027.
Se você é dono de uma pequena ou média empresa, a pergunta que fica é: o que exatamente muda na nota fiscal da minha empresa em 2026? A resposta curta: em plena fase de testes da reforma tributária, o documento fiscal virou o campo de provas do novo modelo. Quem ajustar sistemas, cadastros e processos agora evita rejeições, retrabalho e risco de multa quando as regras endurecerem em 2027.
O que é a fase de testes da reforma tributária em 2026?
A fase de testes da reforma tributária é o período de adaptação previsto na Emenda Constitucional 132/2023, em que a empresa emite documentos fiscais com os novos tributos sem recolher nada e sem sofrer multas por erros de preenchimento. A lógica é simples: 2026 é o ano de calibrar sistemas, validar cadastros e treinar equipes antes que o IBS e a CBS comecem a ser cobrados de verdade.
Na prática, desde 1º de janeiro de 2026 vigora uma alíquota de teste de 1%, composta por 0,9% de CBS (Contribuição sobre Bens e Serviços, tributo federal) e 0,1% de IBS (Imposto sobre Bens e Serviços, tributo compartilhado por estados e municípios). O valor destacado na nota é informativo: o montante é compensado com o que a empresa já recolhe de PIS e Cofins, e não há recolhimento efetivo dos novos tributos neste ano.
Para quem busca a base legal, o marco é a Emenda Constitucional 132/2023, que instituiu a transição, e os regulamentos do IBS e da CBS publicados em 30 de abril de 2026 (Decreto nº 12.955/2026, para a CBS, e Resolução CGIBS nº 6/2026, para o IBS). É essa legislação que define a fase de testes como período de adaptação, sem efeitos financeiros para quem cumpre as regras.
Em resumo: a fase de testes da reforma tributária não é um ensaio opcional. É o período oficial em que o governo valida o sistema e as empresas validam seus processos. Tratar a fase de testes da reforma tributária como prioridade agora é o que separa as empresas preparadas das surpreendidas em 2027.
Quem coordena a implantação é o Comitê Gestor do IBS (CGIBS), junto com a Receita Federal. A lógica do governo é clara: melhor orientar e corrigir na fase de testes do que autuar em 2027, quando o novo modelo começar a gerar obrigações com efeitos financeiros reais.
Como funciona a alíquota teste de 1% na nota fiscal
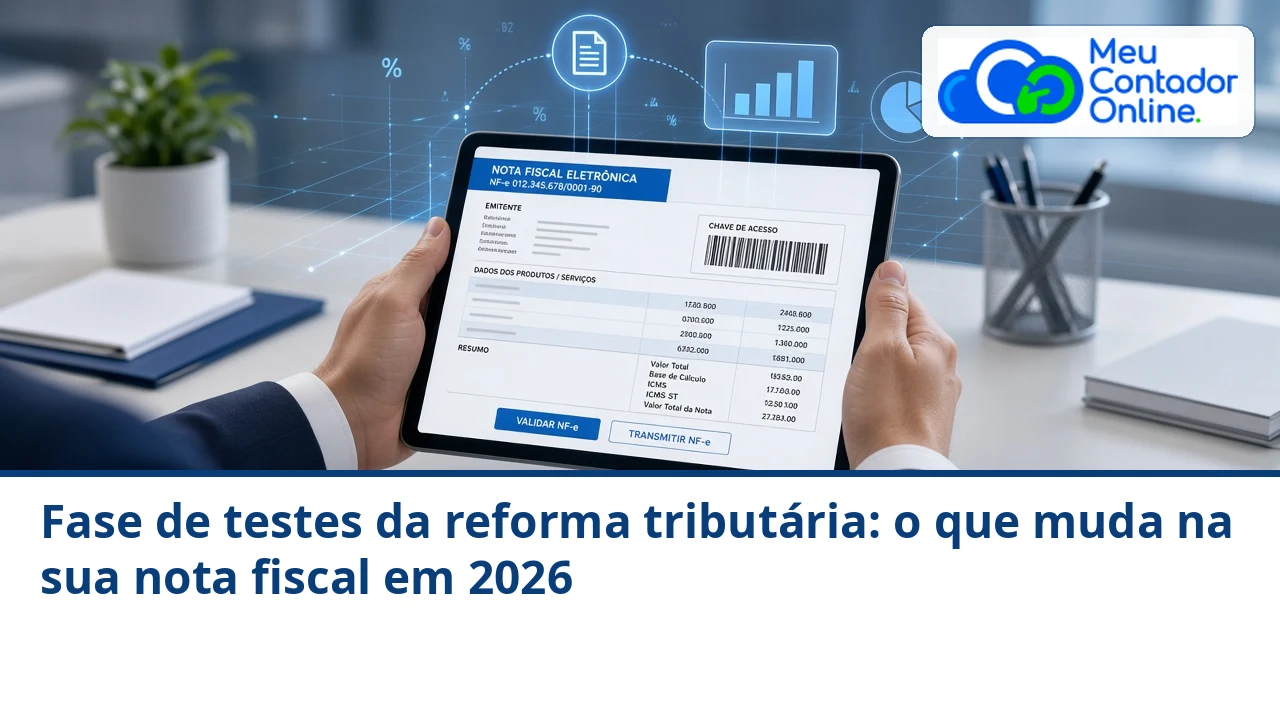
Todo documento fiscal eletrônico emitido em 2026 precisa trazer o destaque informativo da alíquota teste de 1%, marca registrada da fase de testes da reforma tributária. Na prática, a nota fiscal continua calculando ICMS, ISS, PIS e Cofins como antes. Os novos campos de IBS e CBS entram ao lado, com caráter informativo, para calibrar os sistemas do governo e das empresas.
Exemplo prático: numa nota fiscal de R$ 10.000, o destaque teste seria de R$ 90 de CBS e R$ 10 de IBS. Durante a fase de testes da reforma tributária, esse valor não sai do caixa da empresa. Ele serve apenas para testar o cálculo, o preenchimento e a transmissão das informações aos sistemas da Receita Federal e do Comitê Gestor do IBS.
Importante: a diretriz oficial é tratar 2026 como fase informativa, com efeito financeiro neutro quando a empresa cumpre as obrigações. O montante apurado a título de CBS e IBS é compensado com o que a empresa já recolhe de PIS e Cofins, mantendo o desembolso total inalterado neste ano.
Vale lembrar que, quando a fase de testes da reforma tributária terminar, a alíquota cheia do IVA brasileiro será bem maior: a soma das alíquotas de referência de IBS e CBS aprovadas pelo Congresso gira em torno de 28%. Por isso, o ano de teste é a oportunidade de ajustar preços, contratos e sistemas antes que o impacto real chegue.
Quais documentos fiscais já exigem IBS e CBS em 2026
Não é todo documento fiscal que já está sob obrigatoriedade. O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026 estabeleceu um cronograma escalonado por tipo de documento. Confira as datas principais:
- NF-e (modelo 55), NFC-e (modelo 65), CT-e (modelo 57), CT-e OS (modelo 67), BP-e (modelo 63), GTV-e (modelo 64) e NF3e (modelo 66): preenchimento dos campos de IBS e CBS obrigatório desde 3 de agosto de 2026.
- NFS-e para serviços em geral sujeitos ao ISS: 1º de outubro de 2026. A data foi escalonada pelo Ato Conjunto nº 4 para dar tempo de adaptação aos municípios e aos emissores.
- NFCom (serviços de comunicação): 1º de outubro de 2026.
- NF-e para sujeitos passivos não contribuintes do ICMS: 1º de dezembro de 2026.
- Documentos fiscais de contribuintes do Simples Nacional (NF-e, NFC-e, CT-e, NFS-e e outros): 1º de janeiro de 2027.
Repare que a NFS-e, documento mais usado por prestadores de serviços, tem prazo próprio dentro da fase de testes da reforma tributária. Se sua empresa emite NFS-e, o ajuste do sistema emissor precisa estar pronto até o início de outubro.

O que muda para o Simples Nacional na fase de testes
Se a sua empresa é optante do Simples Nacional, a fase de testes da reforma tributária ainda não mudou a sua emissão. A obrigatoriedade de preencher os campos de IBS e CBS nos documentos fiscais começa para o Simples apenas em 1º de janeiro de 2027, conforme o Ato Conjunto RFB/CGIBS nº 4/2026.
Isso não significa que você pode ignorar o assunto. Em 2027, o Simples Nacional entra no modelo e passa a destacar a CBS na nota fiscal. Além disso, a partir de 2027 surge a possibilidade de apuração híbrida, em que a empresa optante pode escolher recolher o IBS e a CBS por fora do DAS. Quem entender as regras agora terá 2026 inteiro para simular cenários sem pressa e sem risco.
Outro ponto de atenção: mesmo fora da obrigatoriedade, o Simples Nacional já aparece no cronograma com leiautes próprios publicados pela Receita Federal desde 1º de setembro de 2026. Ou seja, os sistemas emissores já estão sendo preparados para o ano que vem, quando a fase de testes da reforma tributária dará lugar à cobrança efetiva.
Notas fiscais podem ser rejeitadas por erro no IBS e na CBS?
Essa é a dúvida que mais gera ansiedade. A resposta atual, em plena fase de testes da reforma tributária, é: em regra, não. A Receita Federal e o Comitê Gestor do IBS adiaram as regras de validação que rejeitariam automaticamente documentos sem os campos de IBS e CBS. A medida, formalizada pelo Ato Técnico Conjunto nº 1/2026, vale para NF-e, NFC-e, CT-e, CT-e OS, GTV-e, BP-e, NF3e e NFCom.
Na prática, a nota fiscal é autorizada mesmo quando não contém todos os campos dos novos tributos. Mas atenção: isso não afasta a obrigação de preencher. O que existe é uma tolerância operacional, não uma dispensa da regra. E o próprio governo já mostrou que a adesão é alta: em 4 de agosto de 2026, 88% dos documentos emitidos pelos contribuintes alcançados pela obrigatoriedade já foram transmitidos com as informações de IBS e CBS.
O dado que serve de alerta: entre 11 de julho e 9 de agosto de 2026, 18% dos documentos fiscais emitidos não cumpriram a nova regra de preenchimento. Ou seja, quase um em cada cinco documentos ainda sai com problema. Com o Programa Nacional de Conformidade Tributária em vigor, esses erros passam a ser monitorados.
Programa Nacional de Conformidade Tributária: como funciona
Em 12 de agosto de 2026, a Receita Federal e o Comitê Gestor do IBS publicaram o Ato Conjunto RFB/CGIBS nº 5/2026, que regulamenta o Programa Nacional de Conformidade Tributária (PNCT) para 2026. O programa troca a fiscalização punitiva por orientação durante a fase de testes da reforma tributária.
Em 2026, estão enquadrados no programa, em regra, os contribuintes que cumprem as obrigações acessórias previstas na legislação do IBS e da CBS. Mesmo com falhas ou inconsistências, o contribuinte pode permanecer no programa desde que demonstre compromisso efetivo com a conformidade. Para isso, é preciso:
- Apresentar evolução contínua na emissão correta de documentos fiscais.
- Atender tempestivamente às comunicações e intimações recebidas.
- Corrigir as inconsistências apontadas até 31 de dezembro de 2026.
- Manter profissional de contabilidade responsável pela conformidade fiscal.
O detalhe estratégico: comunicações de monitoramento e cruzamento de dados não caracterizam, por si só, início de procedimento fiscal e não retiram do contribuinte os benefícios da correção espontânea de falhas. Quem se organiza agora, sai da fase de testes da reforma tributária com histórico limpo. Quem fica parado, perde o amparo do programa.
O que sua empresa deve fazer agora na fase de testes
A fase de testes da reforma tributária é justamente o período em que corrigir custa menos. Este é o checklist prático para o segundo semestre de 2026:
- Teste a emissão com os novos campos. Na fase de testes da reforma tributária, sua empresa já deve emitir NF-e ou NFC-e com os campos de IBS e CBS preenchidos com a alíquota teste de 1% desde agosto. Confira a sua.
- Prepare o emissor de NFS-e até outubro. Se você é prestador de serviços, o prazo é 1º de outubro de 2026. Converse com o fornecedor do seu sistema emissor agora, não na última semana.
- Revise cadastros e cClassTrib. O Código de Classificação Tributária orienta o preenchimento dos novos campos. Cadastro errado gera nota inconsistente.
- Simule o impacto de 2027. Use o ano de teste para calcular como a entrada no novo modelo afeta preços, fluxo de caixa e contratos de longo prazo.
- Documente as rotinas. O PNCT exige evolução contínua. Ter processo documentado é a forma mais simples de provar compromisso com a conformidade.
Para empresas do Simples Nacional, a recomendação é aproveitar a fase de testes da reforma tributária como ano de estudo: entender o que muda em 2027, avaliar a apuração híbrida e decidir com antecedência se vale recolher IBS e CBS por fora do DAS.
Se o seu CNPJ está em dia, mas os sistemas ainda não emitem com os novos campos da fase de testes da reforma tributária, a hora de agir é agora. E se você nem sabe se sua emissão está correta, um diagnóstico rápido resolve a dúvida antes que ela vire problema em 2027.
Perguntas frequentes sobre a fase de testes da reforma tributária
1. A empresa precisa pagar IBS e CBS em 2026?
Não. Em 2026, durante a fase de testes da reforma tributária, os novos tributos aparecem na nota fiscal apenas como destaque informativo, com a alíquota teste de 1% (0,9% de CBS e 0,1% de IBS). Não há recolhimento efetivo: o montante é compensado com o PIS e a Cofins já recolhidos, sem aumento de carga.
2. Nota fiscal sem IBS e CBS é rejeitada?
Durante a fase de testes da reforma tributária, não. A Receita Federal e o Comitê Gestor do IBS adiaram as regras de validação que rejeitariam os documentos incompletos. A nota é autorizada, mas a obrigação de preencher continua valendo, e os erros são monitorados pelo Programa Nacional de Conformidade Tributária.
3. Quem é MEI ou Simples Nacional precisa preencher IBS e CBS agora?
Na fase de testes da reforma tributária, MEI e Simples Nacional ficam de fora. A obrigatoriedade para esses contribuintes começa em 1º de janeiro de 2027. Até lá, a emissão segue as regras atuais. A recomendação é usar 2026 para se preparar, simulando o impacto da mudança.
4. O que acontece se a empresa errar o preenchimento em 2026?
Na fase de testes da reforma tributária não há multas por erro de preenchimento. O contribuinte que mantém compromisso com a conformidade, corrigindo as inconsistências até 31 de dezembro de 2026, permanece no Programa Nacional de Conformidade Tributária e preserva os benefícios da autorregularização.
5. Quando a reforma tributária vale de verdade?
A cobrança efetiva começa em 2027, com a entrada da CBS substituindo PIS e Cofins e a possibilidade de apuração híbrida no Simples Nacional. O IBS avança entre 2027 e 2032, e em 2033 o modelo integral substitui ICMS e ISS. A fase de testes da reforma tributária em 2026 é a preparação para essa transição.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira. Somos contadores há 60 anos e já atendemos mais de 15.000 empresas em mais de 1.000 municípios de todo o Brasil, sempre com contador exclusivo e atendimento humanizado. Fale com a gente pelo site meucontadoronline.com.br, pelo WhatsApp ou acompanhe nossas dicas no Instagram.
- Site: https://www.meucontadoronline.com.br/
- WhatsApp: Fale agora com um especialista
- Instagram: @meucontadoronline
💡 Você pode se interessar: cClassTrib na Reforma Tributária: Guia Completo da Tabela CST, IBS e CBS em 2026

Jorge
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.