Por Anderson Pavanello | Meu Contador Online
Atualizado em 22 de setembro de 2026
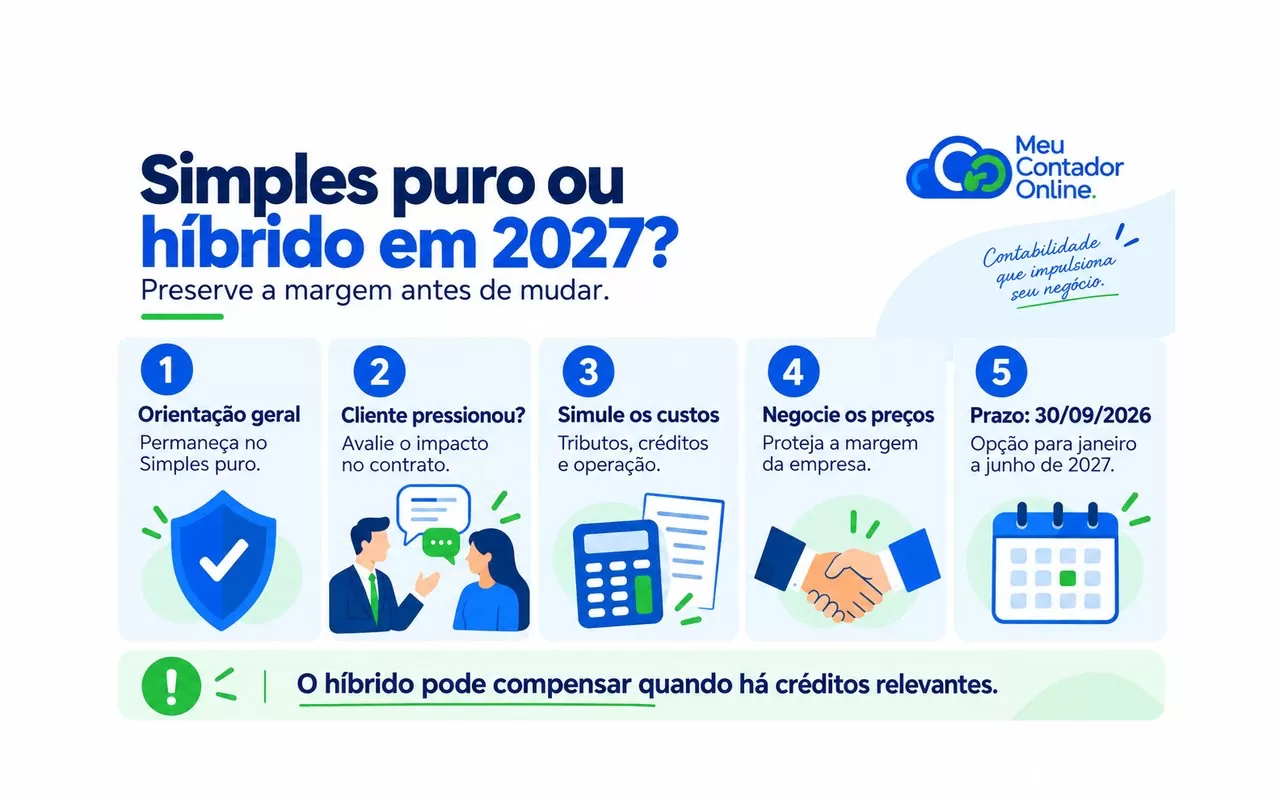
Sua empresa está em dúvida entre permanecer no Simples Nacional puro ou escolher o modelo híbrido para 2027? A orientação geral do Meu Contador Online é preservar a simplicidade e a margem do negócio: permaneça no Simples puro, salvo quando uma análise demonstrar que a mudança se justifica.
A pressão de clientes por maior aproveitamento de créditos tributários pode tornar o híbrido uma alternativa comercial. Nesse caso, nossa recomendação é clara: simule os custos e negocie os preços com esses clientes antes de assumir uma operação potencialmente mais cara.
O prazo para optar pelo recolhimento regular de IBS e CBS, fora do DAS, termina em 30 de setembro de 2026, com efeitos no primeiro semestre de 2027. Essa data exige atenção, mas a decisão precisa considerar o resultado da sua empresa. Veja o comunicado da Receita Federal.
O que muda entre o Simples puro e o híbrido?
No Simples Nacional puro, IBS e CBS são recolhidos dentro do DAS, conforme as regras aplicáveis ao regime e à transição da reforma tributária.
No Simples Nacional híbrido, a empresa continua no Simples para os demais tributos, mas apura e recolhe IBS e CBS pelo regime regular, separadamente. Portanto, escolher o híbrido não significa migrar toda a empresa para o Lucro Presumido ou para o Lucro Real. Entenda as regras divulgadas pelo Comitê Gestor do Simples Nacional.
A questão prática é avaliar como essa mudança afeta os impostos, o trabalho de controle, o caixa e a relação com os clientes.
Nossa recomendação geral: permaneça no Simples puro
A empresa não deve escolher o híbrido apenas porque o assunto está em evidência ou porque ouviu que ele gera mais créditos para quem compra.
Para um negócio que mantém sua competitividade no Simples puro, sem exigência concreta de clientes e sem vantagem financeira demonstrada, assumir outra forma de apuração precisa de uma justificativa muito clara.
Essa orientação merece atenção especial nas empresas com poucas compras que geram créditos aproveitáveis. Nesses casos, pode haver pouco crédito próprio para compensar os tributos devidos na apuração regular.
Antes de mudar, responda:
- Algum cliente relevante realmente condicionou a contratação à mudança?
- Qual receita e qual margem estão em risco se a empresa permanecer no puro?
- Os créditos aproveitáveis pela própria empresa compensam a nova carga e os custos adicionais?
- O cliente aceita rever o preço para viabilizar a mudança?
Se não houver pressão comercial concreta nem ganho comprovado na simulação, nossa orientação é permanecer no Simples puro.
Por que o modelo híbrido pode ficar mais caro?
O custo precisa ser medido em três frentes.
Tributos efetivamente pagos. A comparação deve colocar, de um lado, o DAS do modelo puro e, do outro, o DAS dos tributos remanescentes somado ao IBS e à CBS devidos no regime regular, descontados os créditos legalmente aproveitáveis. Somar o DAS integral aos novos tributos produziria uma comparação incorreta.
Rotina de controle. A empresa precisa avaliar o esforço adicional para conferir documentos, validar créditos, acompanhar a apuração e adaptar processos e sistemas. Esses custos devem entrar no orçamento, conforme a realidade da operação.
Fluxo de caixa. Um crédito estimado não deve ser tratado como dinheiro imediatamente disponível. O planejamento precisa considerar as condições e o momento do aproveitamento, além dos prazos de recebimento dos clientes e de pagamento dos tributos.
A simulação também deve respeitar as regras e o calendário da transição: não se deve aplicar automaticamente a carga projetada para o sistema definitivo ao faturamento de 2027.
O híbrido não é necessariamente mais caro para todas as empresas. Negócios com volume relevante de aquisições que geram créditos podem encontrar vantagem na apuração regular, mesmo sem pressão dos clientes. O Serpro destaca justamente o perfil das compras e a importância comercial dos créditos entre os fatores da decisão. Confira a orientação do Serpro.
Por isso, a recomendação de permanecer no puro é um ponto de partida. A conclusão depende dos números do negócio.
Cliente pressionou pela mudança? Negocie antes de optar
Clientes empresariais podem preferir fornecedores no regime regular de IBS e CBS por causa do aproveitamento mais amplo de créditos. Esse interesse comercial não significa que o fornecedor deva absorver sozinho um eventual aumento de custo. A Receita Federal explica essa relação entre o híbrido e os créditos dos clientes.
Antes de aceitar a exigência, confirme com o cliente qual crédito ele efetivamente poderá aproveitar. Ter CNPJ, por si só, não basta para concluir que haverá benefício.
Depois, apresente uma proposta que considere dois resultados: a margem da sua empresa e o custo efetivo da compra para o cliente.
A negociação deve incluir:
- O novo preço necessário: quanto a empresa precisa cobrar para preservar a margem, considerando impostos, créditos próprios e custos operacionais.
- O benefício efetivo do comprador: quanto ele poderá reduzir do custo da aquisição mediante créditos legalmente utilizáveis.
- As condições comerciais: volume, prazo de pagamento, duração do contrato e data de vigência do reajuste.
- A formalização do acordo: registre as condições antes de assumir o compromisso comercial que motivou a mudança.
Evite optar pelo híbrido contando apenas com uma promessa de renegociação futura. Se o cliente exige a alteração, a conversa sobre preço deve acontecer junto com essa exigência.
Exemplo: um preço maior pode ser viável para o cliente
Considere a seguinte negociação hipotética:
| Item | Contrato atual | Proposta renegociada |
|---|---|---|
| Valor total cobrado | R$ 10.000 | R$ 10.600 |
| Crédito aproveitável pelo cliente, assumido no exemplo | R$ 200 | R$ 900 |
| Custo após o crédito, desconsiderando o efeito dos prazos | R$ 9.800 | R$ 9.700 |
Os valores são exclusivamente ilustrativos. Não representam alíquotas de 2027 nem uma apuração tributária. A existência e o montante dos créditos precisam ser confirmados para cada operação e comprador.
Nesse exemplo, o fornecedor aumenta o preço em R$ 600 e o cliente ainda obtém redução de R$ 100 no custo após o crédito. Isso mostra como o benefício tributário pode abrir espaço para negociar.
Entretanto, o aumento de R$ 600 só resolve o problema do fornecedor se for suficiente para preservar sua margem após os custos adicionais. Se a simulação apontar necessidade maior, o preço ou as demais condições precisam ser revistos.
O objetivo é construir um contrato sustentável para as duas empresas.
O prazo termina em 30 de setembro de 2026
A opção pelo regime regular de IBS e CBS para o primeiro semestre de 2027 deve ser realizada até 30/09/2026. A escolha de setembro produz efeitos de janeiro a junho do ano seguinte. Há nova janela em março de 2027, com efeitos a partir de julho. Consulte o roteiro oficial do CGSN, atualizado em 18/09/2026.
Quem já está regularmente no Simples e pretende continuar no modelo puro não precisa renovar a opção apenas para permanecer, ressalvada a situação de registro de exclusão futura. A análise das pendências e da situação cadastral continua necessária. O MEI tem regras próprias e não faz essa opção pelo híbrido. Confira as orientações da Receita Federal.
Para quem escolher o híbrido, a permanência nos períodos seguintes não exige uma nova solicitação a cada semestre; eventual renúncia precisa observar a janela aplicável. Veja as regras de continuidade no roteiro do CGSN.
O que sua empresa deve fazer agora?
Reúna o faturamento projetado, os custos, as compras com possibilidade de crédito e os principais contratos. Peça à contabilidade uma comparação dos dois modelos e converse com os clientes que estejam exigindo a mudança.
A orientação do Meu Contador Online é permanecer no Simples puro como regra geral. Se a pressão dos clientes tornar o híbrido comercialmente necessário, negocie os preços e confirme a viabilidade antes de optar. Se os créditos próprios demonstrarem vantagem, considere essa exceção com base na simulação.
Sua empresa precisa chegar ao prazo de 30 de setembro de 2026 com uma decisão fundamentada e com clareza sobre o impacto na margem.
Fale com o Meu Contador Online para avaliar os cenários e preparar sua empresa para 2027.
Leia também: Créditos de IBS e CBS: o que gera crédito em 2027?

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.