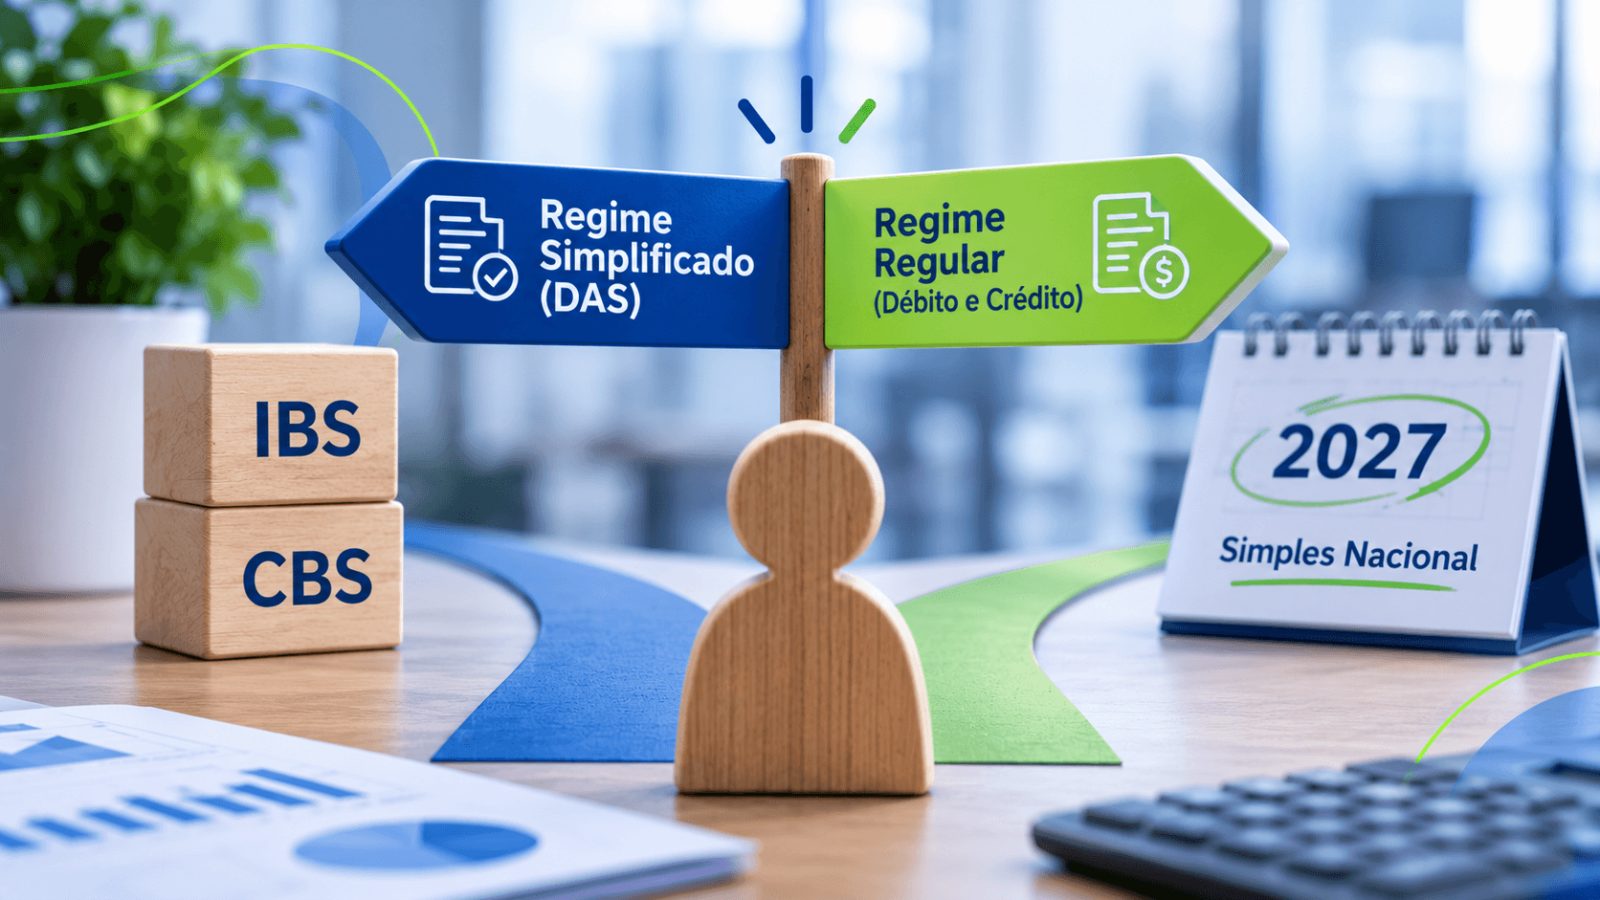
A escolha entre o regime simplificado ou regular do IBS/CBS para optantes do Simples Nacional em 2027 depende do perfil de clientes do seu negócio. Empresas que vendem B2B lucram mais no regime regular repassando créditos integrais, enquanto negócios B2C mantêm maior margem no recolhimento unificado do DAS.
A Resolução CGSN nº 186/2026 estabeleceu as regras de transição tributária para o próximo ano, forçando micro e pequenas empresas a tomarem uma decisão de alto impacto na sua rentabilidade. Com as novas regras do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), a gestão tributária deixou de ser uma tarefa passiva para se tornar o motor da competitividade do seu negócio.
Se a sua empresa precisa entender como essa escolha afeta a margem de lucro, a formação de preços e a relação com fornecedores no primeiro semestre de 2027, este artigo detalha o funcionamento de cada regime com simulações práticas de mercado.
Qual É a Diferença Prática Entre o Regime Simplificado e o Regime Regular do IBS e da CBS?
A principal mudança trazida pela reforma do consumo dentro do Simples Nacional é a quebra da obrigatoriedade do pagamento unificado para todos os tributos. Agora, o empresário pode fatiar sua forma de arrecadação.
No Regime Simplificado, o IBS e a CBS continuam embutidos dentro da alíquota única calculada sobre a receita bruta, sendo pagos mensalmente no Documento de Arrecadação do Simples Nacional (DAS). Trata-se do modelo tradicional ao qual o mercado já está habituado.
Já no Regime Regular, a empresa permanece optante do Simples Nacional para impostos sobre a renda e folha de pagamento (IRPJ, CSLL, CPP), mas retira o IBS e a CBS da guia única. Esses dois novos impostos passam a ser apurados pelo sistema de não cumulatividade (débito e crédito), exigindo a apuração separada das entradas e saídas do caixa.
Leia também: Regime Regular ou Simplificado para IBS/CBS no Simples Nacional: Qual Foi a Decisão Mais Rentável para 2027
Quais São as Vantagens e Desvantagens de Cada Modalidade de Apuração?
Para decidir qual modalidade faz sentido para a sua realidade, é preciso colocar na balança os prós e contras de cada modelo antes de olhar apenas para o valor nominal da alíquota.
1. Recolhimento Simplificado (Dentro do DAS)
- Vantagens:
- Menor complexidade burocrática e custo operacional reduzido.
- Manutenção da apuração simplificada sobre o faturamento bruto.
- Previsibilidade e facilidade no cálculo da guia mensal.
- Desvantagens:
- Impossibilidade de tomar créditos tributários sobre insumos, mercadorias e energia adquiridos.
- Transferência de créditos fiscais extremamente limitada para clientes pessoa jurídica (B2B).
2. Regime Regular (Débito e Crédito Fora do DAS)
- Vantagens:
- Transferência de créditos integrais de IBS e CBS para compradores corporativos pela alíquota cheia.
- Direito de deduzir o imposto pago em toda a cadeia de compras da empresa (insumos, energia, frete).
- Maior competitividade em licitações e vendas para grandes empresas.
- Desvantagens:
- Exige controles contábeis mais rígidos e software de gestão (ERP) adaptado.
- Aumento no custo de conformidade fiscal e parametrização detalhada de produtos.
A administração de obrigações acessórias adicionais pode gerar despesas operacionais superiores aos próprios benefícios fiscais alcançados.
Deste modo, a tomada de decisão necessita ponderar não somente a redução tributária, mas também a capacidade da equipe de manter os processos em conformidade. Para se aprofundar no assunto, consulte: IBS e CBS no Dia a Dia do MEI e da Pequena Empresa: O Que Muda na Sua Rotina e no Seu Caixa em 2027?
Comparativo Direto: Qual Regime Escolher Segundo o Perfil da Sua Empresa?
A decisão ideal depende fundamentalmente de dois fatores: a composição da sua carteira de clientes e o volume de insumos tributados que você adquire para operar.
| Perfil do Negócio | Regime Recomendado | Justificativa Estratégica |
| Prestador de Serviços B2C (Ex: Salão de beleza, clínica) | Simplificado (DAS) | Consumidor final não aproveita crédito tributário. O regime regular aumentaria a carga sem benefício comercial. |
| Comércio Varejista B2C (Ex: Loja de roupas, calçados) | Simplificado (DAS) | Vendas focadas em pessoas físicas. A simplicidade operacional compensa a ausência de tomada de crédito. |
| Indústria ou Atacado B2B (Ex: Fábrica de caixas, distribuidora) | Regular (Débito/Crédito) | Grandes clientes exigem crédito fiscal integral. Manter o IBS no DAS fará a empresa perder contratos. |
| Prestador de Serviços B2B (Ex: Consultoria, agência de software) | Depende da Margem | Se a folha for a maior despesa, o simplificado costuma vencer. Se a tomada de crédito em compras for alta, o regular compensa. |
Simulação Prática: O Impacto Financeiro na Loja de Roupas e na Consultoria B2B
Para visualizar o efeito real no fluxo de caixa do seu negócio no primeiro semestre de 2027, analisemos dois casos práticos com empresas de perfis totalmente opostos.
Estudo de Caso 1: Varejo de Moda (Foco B2C)
A loja Vestuário Silva Ltda. fatura R$ 100.000,00 por mês vendendo exclusivamente para consumidores finais (pessoas físicas). Suas compras de estoque somam R$ 40.000,00 mensais.
- No Regime Simplificado: A loja aplica a alíquota do Simples Nacional diretamente sobre o faturamento. Como o cliente pessoa física não se importa com crédito fiscal, a loja mantém uma operação simples e margem preservada.
- Se Escolhesse o Regime Regular: A loja pagaria o IBS/CBS cheio sobre os R$ 100.000,00 e abateria o crédito das compras de R$ 40.000,00. Como sua margem bruta é alta (R$ 60.000,00), a apuração por débito e crédito resultaria em um valor final de imposto a pagar maior do que a alíquota reduzida do DAS.
Estudo de Caso 2: Fornecedora de Insumos Industriais (Foco B2B)
A Indústria de Embalagens Alfa fatura R$ 200.000,00 por mês vendendo para grandes redes de supermercados. Suas compras de matéria-prima e energia elétrica somam R$ 110.000,00.
- No Regime Simplificado: Os clientes supermercados recebem um crédito tributário de apenas 2% a 3% do valor da compra, pois esse é o valor repassado via DAS. Resultado: os compradores ameaçam trocar a Alfa por um fornecedor do Lucro Real que repassa crédito integral de 27%.
- No Regime Regular: A Alfa gera crédito integral para os clientes na nota fiscal. Ela calcula o débito das vendas sobre R$ 200.000,00, abata o crédito volumoso de R$ 110.000,00 das suas compras e mantém suas margens comerciais sem perder nenhuma conta corporativa.
A concessão do crédito fiscal integral transformou-se em um fator decisivo de negociação comercial. A escolha realizada em setembro estabeleceu se a sua organização assume a posição de parceira estratégica no mercado ou se passa a figurar como um custo desvantajoso na análise financeira dos seus compradores. Quer aprofundar no tema? Confira o artigo completo: Créditos de IBS e CBS no Simples Nacional em 2027: Sua Empresa Vai Perder Clientes B2B?
Como Saber se a Sua Escolha de Setembro Foi a Mais Adequada?
O prazo da janela de setembro estipulado na Resolução CGSN nº 186/2026 encerrou o período de manifestação inicial para o começo de 2027. No entanto, a gestão financeira exige monitoramento contínuo dos dados reais de faturamento do primeiro trimestre.
Para avaliar se o modelo selecionado está entregando o resultado esperado no caixa, siga este passo a passo de verificação:
- Monitore o Custo Efetivo da Mercadoria (CMV): Verifique se o preço dos insumos comprados sofreu variações de alíquota na nota fiscal dos seus fornecedores.
- Entreviste Seus Principais Clientes B2B: Pergunte ao setor de compras dos seus maiores compradores se o volume de créditos tributários repassados pelas suas notas atende às metas fiscais da empresa deles.
- Calcule a Alíquota Efetiva Real: Compare o total pago em impostos somado ao custo da estrutura contábil com a receita bruta acumulada no período.
- Analise o Comportamento do Split Payment: Avalie quanto do seu faturamento foi retido automaticamente no momento da liquidação bancária das vendas.
Confira o checklist de transição tributária para 2027 após a Resolução CGSN nº 186/2026. Prepare sistemas, cadastros e equipe para o IBS e a CBS.
Como a Meu Contador Online Pode Auxiliar Seu Negócio a Prosperar em 2027?
Tomar decisões tributárias sem a análise técnica de cenários pode custar caro para o futuro do seu negócio. As mudanças trazidas pelo novo sistema de arrecadação exigem planejamento preventivo, acompanhamento contábil consultivo e uso de tecnologia de ponta.
A equipe especializada da Meu Contador Online atua lado a lado com pequenos e médios empreendedores para recalcular projeções tributárias, parametrizar sistemas e garantir que sua empresa permaneça 100% regularizada perante o Fisco.
Precisa de ajuda para avaliar seu enquadramento no Simples Nacional e recalcular sua margem para 2027? Entre em contato com os especialistas da Meu Contador Online e solicite uma auditoria completa do seu perfil tributário.

Meu Contador Online
Com milhares de empresas atendidas em todos os estados do Brasil, o Meu Contador Online é referência em contabilidade online para empresas de todos os portes. Nossa equipe une mais de 60 anos de tradição contábil com tecnologia e inovação, entregando soluções confiáveis, seguras e acessíveis para empreendedores que buscam agilidade e conformidade fiscal. Publicamos conteúdos novos toda semana, com orientações práticas e atualizadas sobre abertura de empresa, gestão contábil e muito mais. Tudo produzido por especialistas comprometidos com a excelência e a educação contábil. Mais do que contabilidade online: conhecimento que impulsiona negócios.