A transição tributária de 2027 exige adequação de sistemas ERP, saneamento do cadastro NCM/NBS e treinamento da equipe de faturamento entre outubro de 2026 e o primeiro semestre de 2027. A definição de enquadramento estipulada pela Resolução CGSN nº 186/2026 transfere a prioridade da sua empresa do planejamento teórico para a execução de processos internos.
Garantir que a sua organização esteja pronta para emitir notas fiscais sem erros, validar alíquotas de teste e apurar o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) corretamente desde o primeiro dia útil do ano é uma tarefa que exige organização estruturada por etapas.
Neste guia prático em formato de checklist, apresentamos a linha do tempo definitiva para orientar sua equipe de tecnologia, compras, vendas e finanças durante o período de adaptação às novas regras do consumo.
Como Organizar a Linha do Tempo da Transição Tributária na Sua Empresa?
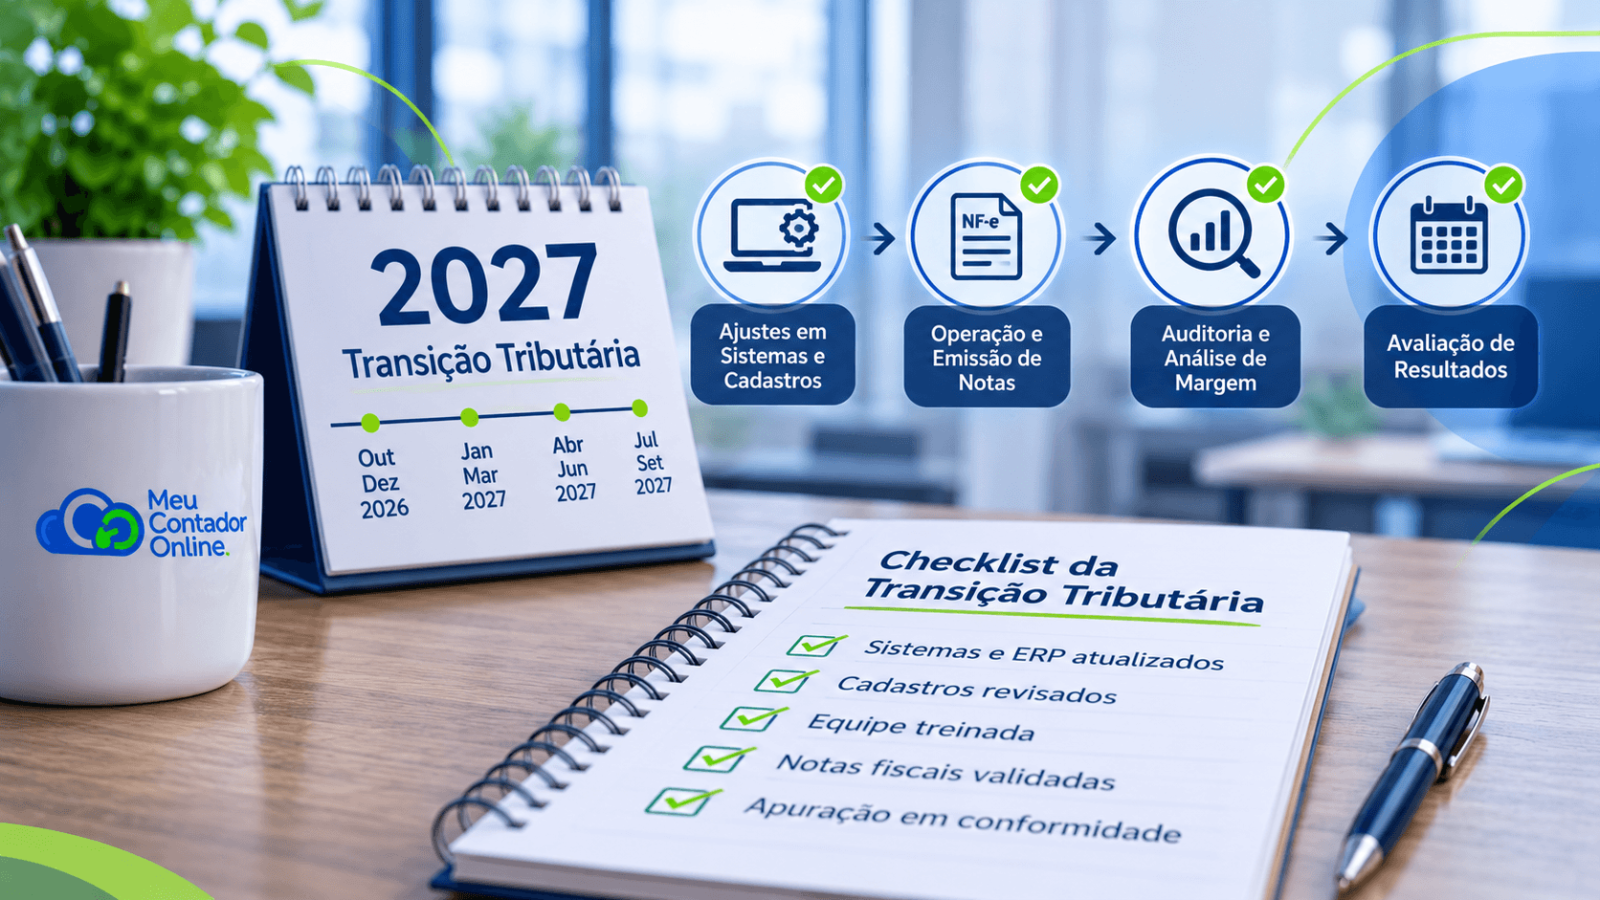
Para garantir a segurança fiscal e evitar o travamento na emissão de documentos no início do ano, o seu cronograma de trabalho precisa ser dividido em quatro fases bem definidas.
Cada etapa possui entregáveis claros que evitam correria de última hora e mantêm a operação do seu negócio fluindo sem sustos no caixa.
[Out a Dez/2026] ──► Fase 1: Ajustes em Sistemas, ERP e Cadastro de Produtos
│
[Jan a Mar/2027] ──► Fase 2: Operação Real, Emissão de NF-e e Primeira Guia
│
[Abr a Jun/2027] ──► Fase 3: Auditoria do Faturamento e Recálculo da Margem
│
[Jul a Set/2027] ──► Fase 4: Avaliação de Resultados para a Janela Seguinte
O Que Fazer Entre Outubro e Dezembro de 2026? (Sistemas, ERP e Cadastros)
A primeira etapa foca na retaguarda tecnológica e cadastral da empresa. Sem dados corretos no sistema de gestão (ERP), qualquer emissão de documento fiscal em janeiro gerará retenções indevidas ou rejeições de notas na Secretaria da Fazenda.
A parametrização antecipada é o único caminho para evitar que seus vendedores fiquem impossibilitados de faturar pedidos na virada do ano.
Checklist de Adequação Tecnológica e Cadastral
- [ ] Saneamento do Cadastro de NCM e NBS: Revise o código da Nomenclatura Comum do Mercosul (para mercadorias) e da Nomenclatura Brasileira de Serviços para cada item comercializado pelo seu negócio.
- [ ] Atualização das Extensões do ERP Fiscal: Entre em contato com o fornecedor do seu software de gestão e solicite a atualização dos módulos responsáveis pelo cálculo e destaque do IBS e da CBS.
- [ ] Parametrização das Regras do Simples Nacional: Configure no sistema se sua empresa recolherá o IBS/CBS de forma unificada no DAS ou se adotará o regime regular de débito e crédito.
- [ ] Teste de Homologação da Emissão de NF-e: Realize testes práticos no ambiente de validação do Fisco para conferir a geração correta das tags no arquivo XML da nota fiscal.
Durante a fase de parametrização dos sistemas de faturamento, a atenção deve ser redobrada no caso de vendas B2B. Leia o artigo Créditos de IBS e CBS no Simples Nacional em 2027: Sua Empresa Vai Perder Clientes B2B? para saber mais.
A correta configuração das informações de crédito no arquivo XML garante que seus clientes corporativos aproveitem os créditos tributários sem retenções indevidas.
Como Preparar a Equipe Comercial e de Faturamento para as Mudanças?
A transição tributária não é um assunto exclusivo da contabilidade. O setor de vendas e os profissionais responsáveis por emitir notas (faturistas) precisam dominar os novos conceitos para responder a dúvidas de compradores e evitar retrabalho.
O alinhamento entre os setores garante que o cliente receba a nota fiscal com todas as informações claras, fortalecendo a confiança na sua marca.
TREINAMENTO INTERNO: PRINCIPAIS PONTOS DE ATENÇÃO
1. EQUIPE DE COMPRAS:
Exigir notas fiscais com destaque correto de crédito dos fornecedores.
Priorizar parceiros comerciais que garantam neutralidade fiscal nas cotações.
2. EQUIPE DE VENDAS E ATENDIMENTO:
Explicar a diferença entre preço bruto de tabela e custo líquido com crédito.
Responder com segurança às dúvidas dos compradores das empresas clientes.
3. EQUIPE FATURISTA:
Conferir o preenchimento dos novos campos de tributos sobre o consumo.
Evitar o uso de códigos genéricos que possam travar a validação no sistema.
O Que Acompanhar Entre Janeiro e Março de 2027? (Operação e Apuração Inicial)
Com a chegada do novo ano-calendário, a transição entra em sua fase prática de faturamento. Os primeiros 90 dias exigem acompanhamento semanal das rotinas financeiras e fiscais.
Com o início do novo ano-calendário, a transição tributária passa a vigorar na prática das rotinas de faturamento. Nesse primeiro trimestre, o acompanhamento semanal das operações fiscais e financeiras torna-se indispensável.
Para as organizações que lidam com pendências de enquadramento ao longo da janela de setembro, os meses iniciais do ano servem para acompanhar de perto o andamento do pedido de opção submetido em janeiro, evitando que obrigações sejam apuradas em regimes divergentes.
Saiba mais em: Perdeu a Janela de Setembro da Resolução CGSN 186/2026? Veja os Riscos e o Plano de Contingência para 2027.
Principais Etapas de Validação para os Meses Iniciais
- Auditoria das Primeiras Notas Emitidas: Monitore os primeiros lotes de notas fiscais gerados em janeiro com o intuito de detectar falhas na transmissão do sistema ou inconsistências em alíquotas.
- Reconciliação de Vendas e Recebimentos: Avalie os extratos bancários referentes às transações digitais para atestar a devida correspondência entre o faturamento bruto e os montantes líquidos recebidos.
- Revisão da Guia Inicial do DAS: Alinhe o fechamento mensal de janeiro junto ao setor contábil, assegurando que o cálculo reflita com precisão o regime tributário adotado.
Como Fica a Distribuição de Tarefas por Trimestres em 2027?
A matriz abaixo detalha a distribuição de responsabilidades e entregáveis operacionais para manter a conformidade do seu negócio ao longo de todo o ano de 2027:
| Período | Foco Principal | Responsável Direto | Entregável Obrigatório |
| Q4 / 2026 | Atualização de ERP e Cadastro NCM/NBS | TI e Setor de Cadastros | Sistema testado e tabelas atualizadas |
| Q1 / 2027 | Faturamento Real e Validação de NF-e | Faturamento e Vendas | Primeiras notas emitidas e validadas |
| Q2 / 2027 | Auditoria do Caixa e Análise de Margem | Financeiro e Contabilidade | Relatório de alíquota efetiva real |
| Q3 / 2027 | Estudo da Carteira e Ajuste Comercial | Diretoria e Comercial | Planejamento para o ciclo tributário seguinte |
O Que Avaliar na Auditoria do Primeiro Semestre de 2027?
Após consolidar os dados do primeiro trimestre sob o novo sistema, a diretoria da empresa deve realizar uma revisão de processos em conjunto com a equipe contábil.
Essa análise serve para identificar gargalos operacionais e ajustar a precificação antes que eventuais divergências afetem a lucratividade do negócio.
Perguntas Fundamentais para a Auditoria Fiscal do Primeiro Semestre
- O valor efetivamente pago em tributos no primeiro trimestre ficou alinhado com as projeções feitas no planejamento financeiro?
- Houve questionamento de clientes corporativos referente ao repasse de créditos de IBS e CBS nas notas emitidas pela sua empresa?
- A dinâmica de liquidação das vendas comprometeu a necessidade de capital de giro para honrar o pagamento de fornecedores?
- O software de gestão entregou todas as informações fiscais sem a necessidade de correções manuais no fechamento do mês?
As respostas para essas perguntas indicarão se a sua estrutura operacional está ajustada ou se serão necessárias correções de rota para proteger a margem de lucro nos trimestres seguintes.
Garanta a Segurança Fiscal da Sua Empresa com a Meu Contador Online
Adequar uma empresa ao novo sistema tributário não precisa ser motivo de dor de cabeça para a sua gestão. Com planejamento estruturado e execução de checklists claros, o seu negócio atravessa a transição com total segurança e previsibilidade.
A Meu Contador Online alia tecnologia intuitiva com o suporte de contadores consultores experientes para guiar seu negócio em cada etapa desse processo.
A janela de setembro passou, mas o trabalho de adequação prática está em pleno andamento. Conte com a parceria da Meu Contador Online para preparar seu sistema, sua equipe e sua gestão para acelerar em 2027!

Meu Contador Online
Com milhares de empresas atendidas em todos os estados do Brasil, o Meu Contador Online é referência em contabilidade online para empresas de todos os portes. Nossa equipe une mais de 60 anos de tradição contábil com tecnologia e inovação, entregando soluções confiáveis, seguras e acessíveis para empreendedores que buscam agilidade e conformidade fiscal. Publicamos conteúdos novos toda semana, com orientações práticas e atualizadas sobre abertura de empresa, gestão contábil e muito mais. Tudo produzido por especialistas comprometidos com a excelência e a educação contábil. Mais do que contabilidade online: conhecimento que impulsiona negócios.