A escolha do IBS e CBS no Simples Nacional em 2027 depende do perfil do seu cliente. Empresas B2B lucram mais no regime regular repassando tomada de crédito integral, enquanto negócios B2C preservam margem operacional no recolhimento simplificado do DAS.
Com a divulgação da Resolução CGSN nº 186/2026, tornou-se fundamental que o empreendedor entenda as diretrizes do Simples Nacional sob o contexto da reforma tributária sobre o consumo. Para se aprofundar no tema, consulte o artigo IBS e CBS no Simples Nacional: Regime Regular ou Simplificado para o 1º Semestre de 2027.
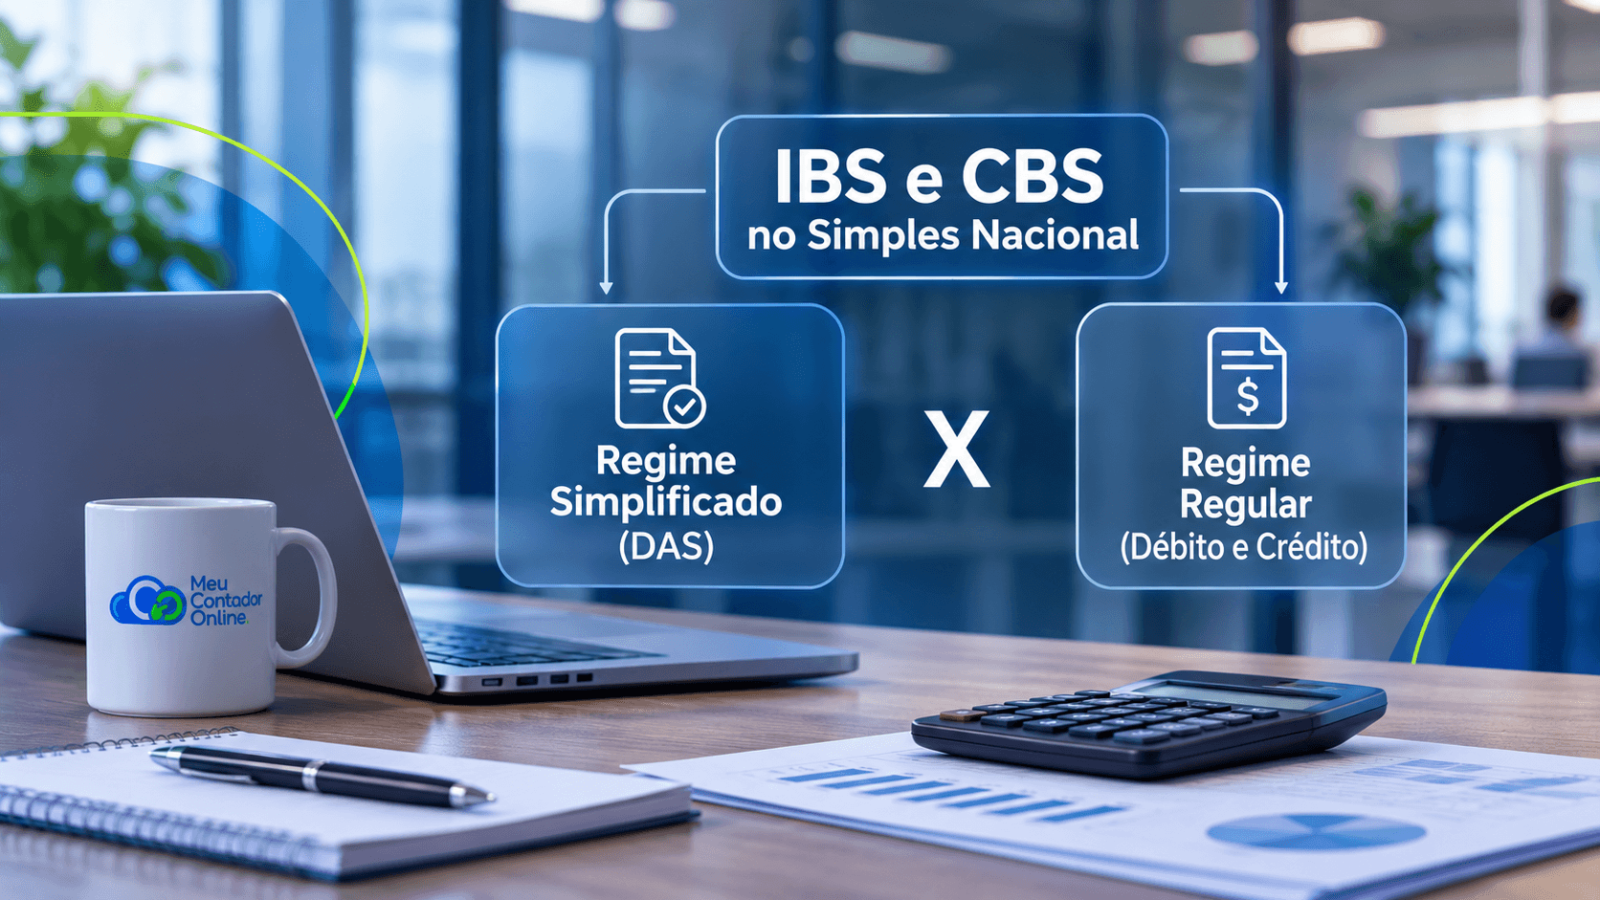
A principal mudança prática envolveu decidir se o IBS e a CBS continuam embutidos na alíquota única do DAS ou se a empresa passa a apurar esses dois tributos fora do regime simplificado.
Com a implementação do novo sistema tributário dual, entender a mecânica de débito e crédito é vital para evitar perdas financeiras. Neste guia completo, analisamos o impacto da opção IBS CBS setembro 2026, apresentamos simulações por setor e mostramos como proteger seu caixa no próximo ano.
Como Funciona a Mecânica dos Dois Regimes de Recolhimento do IBS e da CBS?
A reforma tributária sobre o consumo trouxe o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Para o optante do Simples Nacional, o CGSN criou duas rotas de apuração distintas.
A compreensão exata dessa engrenagem define se sua empresa terá uma gestão financeira leve ou se precisará absorver um custo de conformidade mais robusto a partir do próximo exercício.
Opção A: Recolhimento Simplificado (Arrecadação Unificada no DAS)
Na opção pelo recolhimento simplificado IBS, o empresário mantém a estrutura que já conhece. O IBS e a CBS são calculados mediante a aplicação de uma fração unificada sobre a receita bruta mensal.
- Pagamento Unificado: O tributo é recolhido em conjunto com os demais impostos na guia DAS.
- Complexidade Reduzida: Dispensa o acompanhamento detalhado de créditos das compras diárias.
- Repasse Limitado: A transferência de crédito fiscal para os clientes fica restrita ao valor efetivamente pago na parcela do DAS.
Opção B: Regime Regular de IBS/CBS (Mecânica de Débito e Crédito)
Ao escolher o regime regular IBS CBS, a empresa permanece no Simples para impostos sobre renda e folha de pagamento, mas migra a apuração do IBS/CBS para a regra geral de não cumulatividade.
- Apuração Separada: O IBS e a CBS são apurados fora do DAS, com o imposto cobrado nas saídas subtraído do imposto pago nas entradas.
- Tomada de Crédito Integral: Permite abater o tributo vindo de insumos, matérias-primas, fretes, energia e serviços contratados.
- Repasse Amplo: Transfere crédito integral pela alíquota cheia do sistema tributário dual aos seus compradores corporativos.
Quais Empresas se Beneficiam do Recolhimento Simplificado no DAS?
A manutenção do formato unificado é a resposta ideal para negócios que vendem diretamente para o consumidor final ou que possuem uma estrutura de custos focada em mão de obra.
Como o consumidor pessoa física não aproveita crédito tributário, arcar com a alíquota cheia do regime regular para oferecer um benefício fiscal inútil ao cliente seria um erro estratégico gravíssimo.
PERFIL IDEAL PARA O RECOLHIMENTO SIMPLIFICADO (DAS)
1. Prestadores de Serviços B2C (Academias, Clínicas, Escolas)
2. Comércio Varejista Direto ao Consumidor (Lojas de Roupas, Restaurantes)
3. Empresas com Alta Folha de Pagamento e Baixa Aquisição de Insumos Tributados
Para além das questões tributárias diretas, determinar o regime ideal exige avaliar o custo operacional de manutenção das rotinas fiscais. Em estruturas enxutas, como as de microempresas e pequenos negócios, as despesas administrativas decorrentes da gestão de obrigações acessórias extras podem superar os próprios benefícios fiscais alcançados.
Principais Vantagens do Modelo Simplificado para Negócios B2C
- Preservação da Margem Operacional: A alíquota efetiva incidente sobre a receita bruta costuma ser mais vantajosa do que a alíquota nominal cheia do regime regular.
- Eficiência e Agilidade Administrativa: Evita investimentos adicionais em módulos fiscais complexos de ERP e elimina processos burocráticos de auditoria de compras.
- Previsibilidade no Planejamento Financeiro: O cálculo simplificado baseado no faturamento proporcionaliza maior controle sobre as projeções de fluxo de caixa.
Para entender em detalhes como essas mudanças afetam o seu negócio, leia também o artigo: IBS e CBS no Dia a Dia do MEI e da Pequena Empresa: O Que Muda na Sua Rotina e no Seu Caixa em 2027?
Quem Ganha ao Optar pelo Regime Regular de Débito e Crédito?
O regime regular deixa de ser um peso burocrático e se transforma em uma ferramenta de vendas quando a empresa faz parte de uma cadeia de suprimentos corporativa longa.
Na tributação IBS CBS Simples, vender para uma grande indústria utilizando o modelo simplificado pode fazer com que seu preço final se torne inviável para o comprador.
Setores Beneficiados Pela Apuração Separada
- Indústrias e Manufaturas: Negócios que compram matérias-primas tributadas e revendem para outras empresas.
- Atacadistas e Distribuidoras: Empresas que lidam com valoração do estoque constante e margens de revenda estreitas.
- Prestadores de Serviços B2B: Consultorias, empresas de tecnologia e logística cujos clientes exijam tomada de crédito integral.
| Recurso Estratégico | Modelo Simplificado (DAS) | Regime Regular (Débito e Crédito) |
| Transferência de Créditos B2B | Baixa (Limitada ao percentual do DAS) | Alta (Alíquota cheia repassada na NF-e) |
| Abatimento de Insumos | Não permite abatimento de entradas | Abatimento direto de mercadorias e energia |
| Poder de Barganha Comercial | Baixo para clientes corporativos | Elevado (Neutralidade fiscal no cliente) |
| Ajuste na Matriz de Precificação | Focado na margem de contribuição direta | Focado no custo líquido final do cliente |
| Alíquota IBS CBS 2027 | Embutida na tabela do Simples | Aplicada pelo sistema nacional do tributo dual |
Simulação Numérica: Comparativo Setorial entre Serviços, Comércio e Indústria
Para entender o ponto de virada onde o cálculo IBS CBS Simples Nacional favorece um ou outro regime, preparamos uma simulação realista de mercado dividida por três setores distintos.
Considere uma receita bruta mensal padrão de R$ 100.000,00 para todas as empresas analisadas abaixo.
1. Prestadora de Serviços B2C (Consultoria Pessoal)
- Receita Bruta: R$ 100.000,00 | Insumos Tributados Comprados: R$ 10.000,00
- Recolhimento no DAS: Paga alíquota reduzida do Simples sobre R$ 100.000,00. Imposto estimado: Low.
- Recolhimento no Regime Regular: Paga alíquota cheia sobre R$ 100.000,00 e abate crédito de apenas R$ 10.000,00. Imposto estimado: High.
- Vencedor: Recolhimento Simplificado (DAS). O regime regular devoraria a margem líquida.
2. Comércio Atacadista B2B (Distribuidora de Papelaria)
- Receita Bruta: R$ 100.000,00 | Insumos/Estoque Comprados: R$ 65.000,00
- Recolhimento no DAS: Transfere pouco crédito ao cliente B2B, fazendo o comprador pagar imposto alto na ponta final.
- Recolhimento no Regime Regular: Paga débito sobre R$ 100.000,00, mas abate R$ 65.000,00 de crédito das compras. O imposto líquido se equipara, e o cliente recebe redução de custo B2B via crédito integral.
- Vencedor: Regime Regular. Garante a retenção dos contratos corporativos.
3. Indústria de Transformação (Fábrica de Artefatos de Plástico)
- Receita Bruta: R$ 100.000,00 | Insumos, Matéria-Prima e Energia: R$ 70.000,00
- Recolhimento no DAS: Perde a oportunidade de abater o volume expressivo de impostos embutidos nas matérias-primas.
- Recolhimento no Regime Regular: O volume alto de compras gera saldo credor expressivo, resultando em apuração de débito e crédito enxuta no final do mês.
- Vencedor: Regime Regular. A apuração separada IBS CBS traz eficiência de caixa direta.
A escolha pelo regime de apuração do IBS e da CBS exerce grande peso no relacionamento comercial entre empresas. Ao vender produtos ou serviços para clientes pessoa jurídica, a capacidade de oferecer crédito fiscal integral torna-se uma das principais variáveis de barganha do contrato. Entenda mais sobre o assunto no post Créditos de IBS e CBS no Simples Nacional em 2027: Sua Empresa Vai Perder Clientes B2B?
Como Saber se a Escolha Feita Deve Ser Ajustada nos Próximos Períodos?
A decisão tomada durante a opção IBS CBS setembro 2026 definiu o cenário tributário do primeiro semestre de 2027. Contudo, a dinâmica empresarial exige acompanhamento constante dos números reais do negócio.
Caso os seus resultados não atinjam os objetivos de rentabilidade projetados, é necessário estruturar um plano de revisão tributária perante a Receita Federal e as Secretarias de Fazenda.
[Etapa 1: Auditoria de Entradas] ──► Mapeie o volume de créditos não aproveitados nas compras.
[Etapa 2: Entrevista com Compradores] ──► Meça a insatisfação de clientes B2B com o repasse atual.
[Etapa 3: Recálculo da Margem] ───────► Verifique a alíquota efetiva real consolidada no trimestre.
[Etapa 4: Planejamento de Troca] ─────► Prepare a documentação para a nova janela de opção permitida.
Indicadores Que Exigem a Revisão do Enquadramento
- Perda de Pedidos por Motivo Fiscal: Clientes corporativos solicitando cancelamento de contratos devido ao baixo valor de repasse de créditos na NF-e.
- Mudança no Mix de Produtos: Aumento nas compras de insumos tributados pela alíquota cheia sem o devido aproveitamento no abatimento mensal.
- Ultrapassagem do Sublimite de Faturamento: Crescimento da receita que aproxima a empresa do sublimite estadual para ICMS e ISS, alterando a economia da guia única.
Mantenha Sua Margem de Lucro Segura com a Meu Contador Online
A adaptação aos novos tributos sobre consumo Simples não precisa comprometer o crescimento da sua empresa. Escolher entre o regime regular e o simplificado exige análises simulações numéricas rigorosas e conhecimento profundo da legislação.
A equipe de contabilidade consultiva da Meu Contador Online está pronta para diagnosticar sua operação, adequar seus sistemas e garantir que seu negócio pague o mínimo de imposto dentro da legalidade.
Quer ter certeza de que sua escolha tributária é a mais rentável para o próximo ano? Fale hoje mesmo com os especialistas da Meu Contador Online e agende um estudo de viabilidade exclusivo para a sua empresa.

Meu Contador Online
Com milhares de empresas atendidas em todos os estados do Brasil, o Meu Contador Online é referência em contabilidade online para empresas de todos os portes. Nossa equipe une mais de 60 anos de tradição contábil com tecnologia e inovação, entregando soluções confiáveis, seguras e acessíveis para empreendedores que buscam agilidade e conformidade fiscal. Publicamos conteúdos novos toda semana, com orientações práticas e atualizadas sobre abertura de empresa, gestão contábil e muito mais. Tudo produzido por especialistas comprometidos com a excelência e a educação contábil. Mais do que contabilidade online: conhecimento que impulsiona negócios.