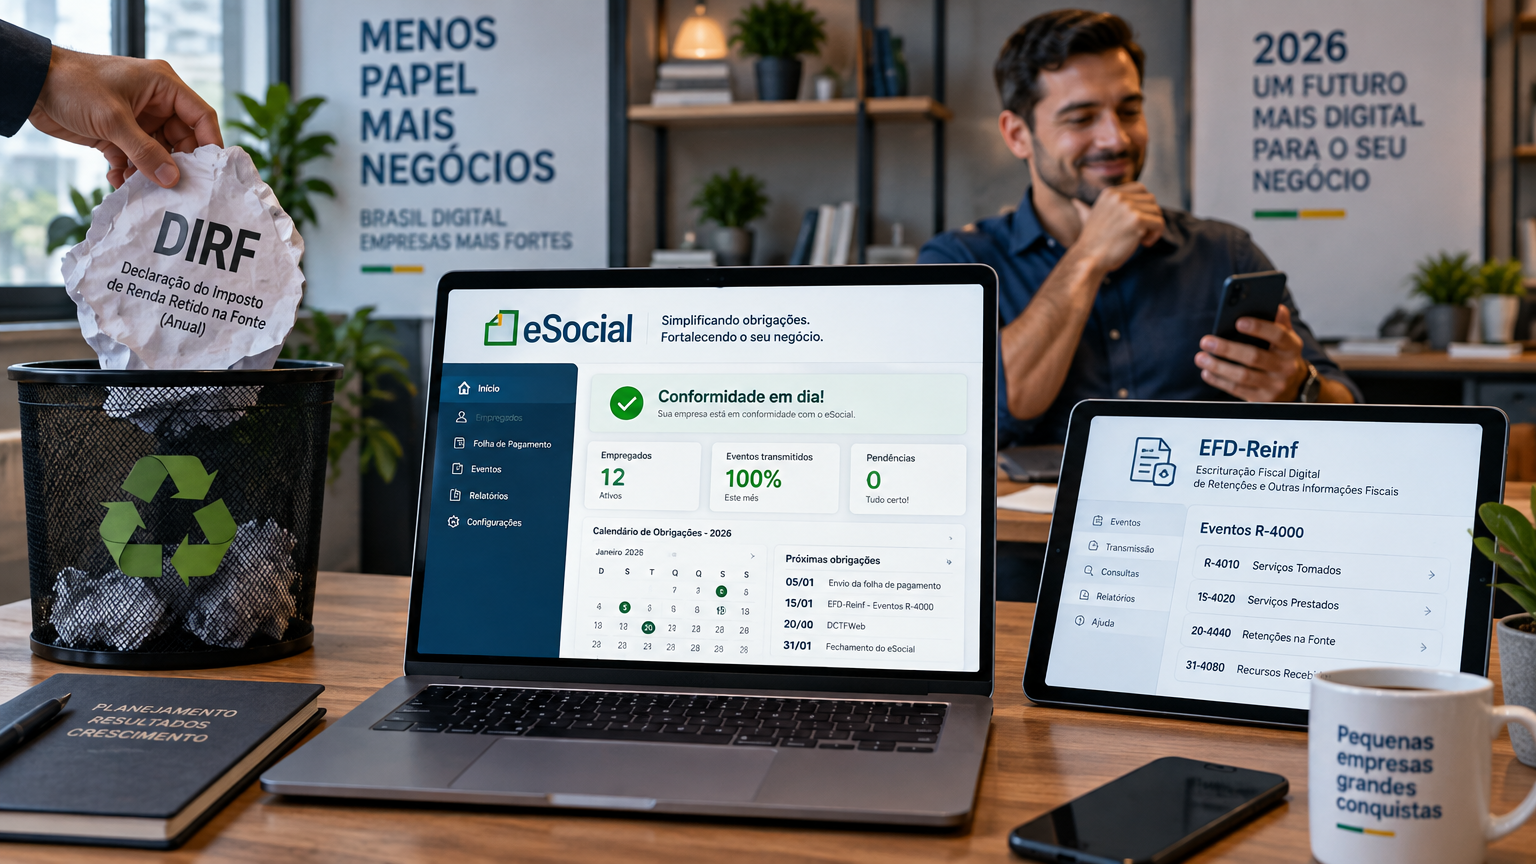
A DIRF acabou. Se você é empresário e ainda não sabe exatamente o que mudou, este artigo vai resolver isso agora. A partir dos fatos geradores ocorridos em 2025, a Declaração do Imposto de Renda Retido na Fonte foi oficialmente extinta, e 2026 é o primeiro ano completo sem essa obrigação anual. Mas isso não significa que a obrigação de informar rendimentos e retenções desapareceu. Ela mudou de lugar, de frequência e de sistema.
Neste guia, você vai entender exatamente o que mudou com o fim da DIRF, como o eSocial e a EFD-Reinf dividiram essa responsabilidade, quais eventos específicos substituem a declaração extinta e, o mais importante, como sua pequena empresa deve se preparar para evitar multas e inconsistências.
O Que Foi a DIRF e Por Que Ela Acabou
A DIRF (Declaração do Imposto de Renda Retido na Fonte) era uma obrigação acessória anual entregue pela fonte pagadora para informar à Receita Federal os rendimentos pagos a pessoas físicas e jurídicas e as respectivas retenções de Imposto de Renda. Era entregue todo início de ano, referente ao ano-calendário anterior.
A última DIRF foi a do ano-calendário 2024, entregue no início de 2025. A partir de 1º de janeiro de 2025, conforme a Instrução Normativa RFB nº 2.181/2024, a DIRF foi oficialmente extinta.
O motivo do fim é simples: as informações que antes eram concentradas numa declaração anual já estavam sendo enviadas mensalmente por outros sistemas. Manter uma declaração duplicada gerava retrabalho, inconsistências e risco de divergência entre os dados enviados ao longo do ano e os consolidados na DIRF.
O Que Substituiu a DIRF em 2026
As informações que antes iam na DIRF foram redistribuídas entre dois sistemas que as empresas já utilizavam:
1. eSocial — recebe os dados de rendimentos do trabalho e as respectivas retenções de IR. Isso inclui salários, pró-labore, férias, 13º salário e demais pagamentos que passam pela folha de pagamento. Esses dados já eram enviados mensalmente pelo eSocial, então boa parte da informação que ia na DIRF já estava sendo capturada.
2. EFD-Reinf — recebe os rendimentos pagos fora da folha e as retenções na fonte associadas, por meio dos eventos da série R-4000. É aqui que entram pagamentos a prestadores de serviço pessoa jurídica, rendimentos pagos a pessoas físicas sem vínculo, aluguéis, lucros e dividendos, além das retenções de IR, CSLL, PIS e Cofins.
A lógica da mudança: em vez de juntar tudo uma vez por ano numa declaração à parte, o Fisco passou a receber a mesma informação de forma mensal, dentro de obrigações que a empresa já entrega.
Quem Precisa Declarar o Quê em 2026
Se a sua empresa pagava rendimentos com retenção na fonte, a obrigação não sumiu. Ela mudou de lugar e de frequência. Veja a divisão:
Pelo eSocial (rendimentos do trabalho):
- Salários e vencimentos
- Pró-labore de sócios
- 13º salário
- Férias
- Verbas rescisórias
Pela EFD-Reinf (rendimentos fora da folha):
- Pagamentos a prestadores de serviço pessoa jurídica (evento R-4020)
- Rendimentos a pessoas físicas sem vínculo (evento R-4010)
- Aluguéis
- Lucros e dividendos
- Retenções de IR, CSLL, PIS e Cofins
Para a maioria das pequenas empresas do Simples Nacional, esses dois sistemas já estavam ativos antes mesmo da extinção da DIRF. Na prática, o que mudou foi deixar de fazer a declaração anual: o resto do fluxo já existia.
Prazos em 2026: De Anual Para Mensal
A mudança mais sentida no bolso do empresário está no calendário. A DIRF tinha um prazo único anual (geralmente em fevereiro). Agora, eSocial e EFD-Reinf são mensais.
- Em regra, os eventos de folha do eSocial e os eventos da série R-4000 da EFD-Reinf devem ser transmitidos até o dia 15 do mês seguinte ao da ocorrência do fato gerador.
- Quando o dia 15 cair em fim de semana ou feriado, a entrega é antecipada para o dia útil anterior.
- O prazo específico pode variar conforme o porte e o regime da empresa, e deve ser confirmado com sua contabilidade.
A vantagem do modelo mensal: eventuais problemas são identificados e corrigidos ao longo do ano, em vez de estourarem todos de uma vez no fechamento anual. A desvantagem: um descuido recorrente custa mais caro do que um erro pontual no antigo modelo.
O Novo Layout S-1.3 do eSocial
A versão atualizada do eSocial, chamada S-1.3, trouxe mudanças técnicas que impactam diretamente a rotina das empresas:
- CPF como identificador único: o NIS e o PIS/PASEP foram aposentados. O CPF é agora o único identificador válido para trabalhadores. Qualquer divergência cadastral no CPF do empregado trava o envio de eventos da folha de pagamento.
- Tabela 3 de rubricas reformulada: contadores e softwares de gestão precisam atualizar os códigos de salários, benefícios e descontos para evitar rejeições.
- Integração com EFD-Reinf: a versão S-1.3 melhorou a validação cadastral e a integração entre os dois sistemas que substituíram a DIRF.
Fiscalização Invisível e Multas Reformuladas
A maior mudança sentida no bolso do empregador vem da Portaria MTE nº 1.131/2025. O modelo de penalidades foi redesenhado e agora escala proporcionalmente ao número de funcionários afetados.
- Falta de registro de um empregado: R$ 3.000 (reduzido para R$ 800 no caso de micro e pequenas empresas), dobrando em caso de reincidência.
- O cruzamento automatizado entre eSocial, INSS e Receita Federal permite que o governo rastreie falhas sem enviar fiscais ao estabelecimento.
- Os efeitos do novo regramento retroagem a janeiro de 2020.
A mensagem é clara: a conformidade digital deixou de ser uma questão de preencher formulários no fim do mês e passou a ser item básico de sobrevivência financeira.
O Demonstrativo Consolidado do IRRF
A Receita Federal disponibilizou o Demonstrativo Consolidado do Imposto sobre a Renda Retido na Fonte, um serviço que reúne dados enviados por eSocial e EFD-Reinf e aponta eventuais inconsistências após o processamento dos eventos.
Esse demonstrativo permite consultar:
- Rendimentos tributáveis pagos
- Rendimentos isentos e não tributáveis
- Tributos retidos na fonte
- Eventuais inconsistências entre os sistemas
Se houver divergência, a correção deve ser feita na escrituração de origem. Se o erro veio do eSocial, corrige-se no eSocial. Se veio da EFD-Reinf, corrige-se na EFD-Reinf. Não existe mais um “fechamento anual” para acertar tudo de uma vez.
Impacto no Informe de Rendimentos
O fim da DIRF também afeta a base de informações utilizada para o Informe de Rendimentos e para a declaração pré-preenchida do Imposto de Renda.
Se os dados transmitidos ao eSocial e à EFD-Reinf estiverem incorretos, incompletos ou inconsistentes, o problema aparece para o beneficiário do rendimento. Isso pode afetar:
- Empregados
- Sócios
- Autônomos
- Locadores
- Prestadores de serviços
A conferência mensal deixou de ser apenas uma rotina interna e passou a ter impacto direto na relação da empresa com terceiros. Empresas que não organizarem seus processos internos podem levar seus próprios colaboradores à malha fina.
Checklist: O Que Sua Empresa Deve Revisar Todos os Mês
Para evitar autuações e manter a operação em dia, a recomendação é revisar sete pontos fundamentais:
- Cadastro ativo: manter o cadastro do empregador atualizado no eSocial, mesmo sem equipe.
- Admissão antecipada: registrar novos colaboradores sempre antes do início das atividades.
- Folha no prazo: transmitir a folha de pagamento mensal dentro do calendário oficial (até o dia 15 do mês seguinte).
- Pagamento do DAE: quitar a guia única no vencimento para evitar juros e multas de mora.
- Validar CPFs: conferir a situação do CPF de todos os funcionários contratados.
- Atualização de tabelas: garantir que o sistema de folha utilize a nova Tabela 3 de rubricas.
- Eventos em tempo real: registrar férias, afastamentos e desligamentos no momento em que ocorrerem.
O Risco de Manter a Mentalidade da DIRF
O maior risco para as pequenas empresas é manter a lógica antiga de “corrigir tudo no fim do ano”. No modelo anterior, muitas organizações concentravam revisões no início do ano seguinte, antes da entrega da DIRF. Agora, essa lógica se torna perigosa porque a Receita Federal passa a receber e consolidar informações ao longo do exercício.
A recomendação técnica é que as empresas tratem eSocial, EFD-Reinf e Demonstrativo Consolidado como parte de um mesmo fluxo de controle fiscal mensal, e não como obrigações separadas.
Como uma Contabilidade Online Resolve Isso
Se a sua empresa tem uma contabilidade que mantém eSocial e EFD-Reinf em dia, a extinção da DIRF já aconteceu nos bastidores e você não precisou fazer absolutamente nada. Não há novo sistema para aprender, não há novo prazo anual para marcar na agenda e não há risco de esquecer de entregar a DIRF, porque ela simplesmente não existe mais.
O risco real não está na mudança em si. Está em estar com uma contabilidade que não acompanha essas obrigações de perto. Como agora as entregas são mensais, um descuido recorrente custa mais caro do que um erro pontual no antigo modelo anual.
Perguntas Frequentes
A DIRF ainda existe em 2026? Não. A DIRF foi extinta. A última entrega foi a do ano-calendário 2024, feita no início de 2025. Para fatos ocorridos a partir de 2025, não há mais DIRF.
O que substituiu a DIRF? Dois sistemas: o eSocial, que recebe rendimentos do trabalho e retenções de IR sobre a folha, e a EFD-Reinf, que recebe demais rendimentos e retenções por meio dos eventos da série R-4000.
Preciso enviar alguma declaração nova? Não. Se sua empresa já envia eSocial e EFD-Reinf mensalmente, a migração já ocorreu. O que deixou de existir é a declaração anual consolidada.
O que acontece se eu não enviar os eventos corretamente? A falta, atraso ou envio com informações incorretas sujeita a empresa a multas. Além disso, inconsistências podem impactar o informe de rendimentos de empregados, sócios e prestadores.
O fim da DIRF simplificou a rotina fiscal? Sim e não. Eliminou a declaração anual, mas passou a exigir conferência mensal de qualidade. O risco mudou de natureza: antes era concentrado em um momento, agora é distribuído ao longo do ano.
Gostou do conteúdo? O Meu Contador Online está aqui para simplificar a sua vida financeira.
Somos uma contabilidade 100% digital, com mais de 15.000 empresas atendidas em todo o Brasil. Nosso time de contadores cuida de tudo para você: abertura de empresa, obrigações fiscais, emissão de notas e muito mais, com atendimento humanizado e exclusivo.
Pronto para deixar a burocracia para trás?
👉 Acesse nosso site e conheça nossos planos
📲 Fale agora com um especialista pelo WhatsApp
📸 Nos acompanhe no Instagram
💡 Você pode se interessar: Simples Nacional vs. Lucro Presumido: qual regime escolher para 2027
Tags:

Guilherme Carvalho
Autor do blog Meu Contador Online. Especialista em contabilidade e gestão empresarial.