Atualizado em 22 de setembro de 2026. Exemplos para receitas de serviços no mercado interno, com premissas indicadas em cada cálculo.
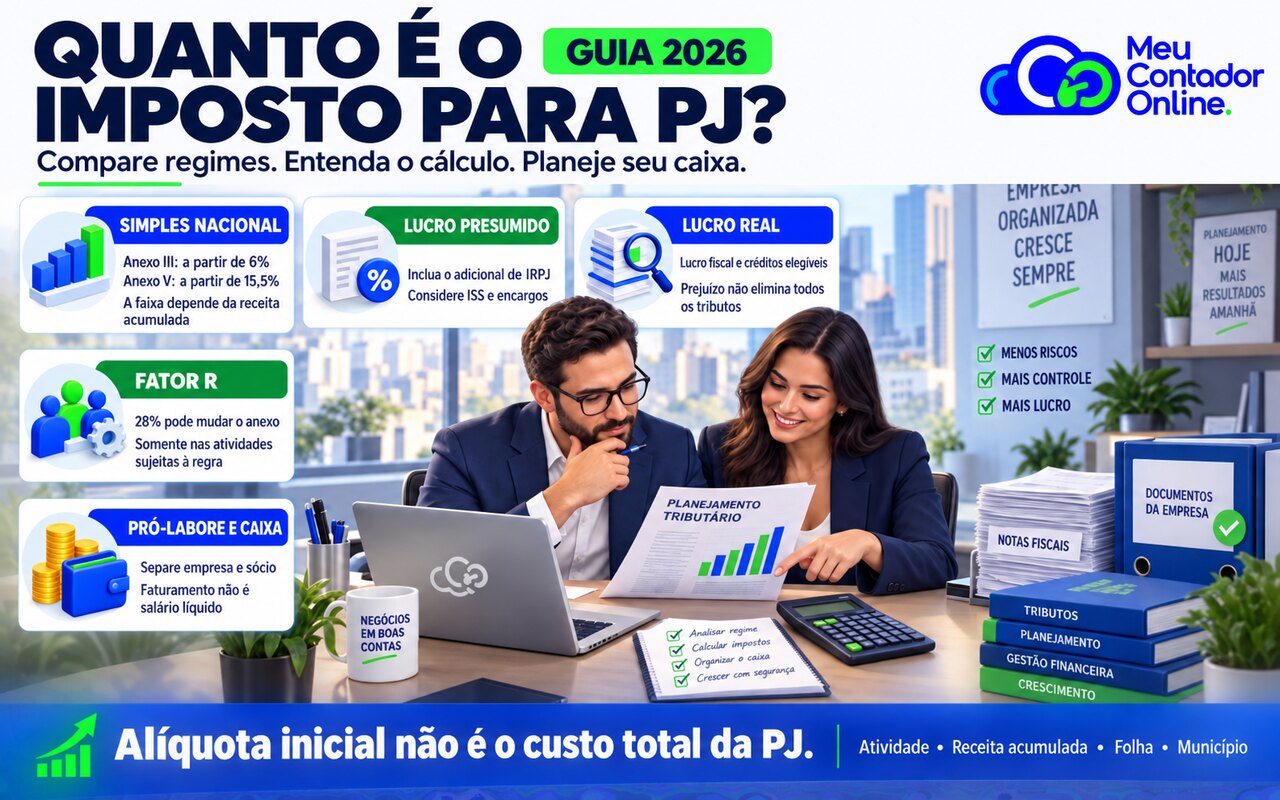
Quanto é o imposto para PJ? No Simples Nacional, o DAS de serviços pode começar em 6% no Anexo III, 4,5% no Anexo IV — com contribuição patronal fora da guia — ou 15,5% no Anexo V. No Lucro Presumido, serviços em geral com presunção de 32% têm carga de 13,33% a 16,33% antes do adicional de IRPJ e dos encargos sobre a folha. O valor depende da atividade, da receita acumulada, do município e do regime.
Para uma PJ de serviços que fatura R$ 10 mil por mês e acumula R$ 120 mil nos 12 meses anteriores, isso representa DAS de R$ 600 no Anexo III ou R$ 1.550 no Anexo V. Esses valores não incluem INSS e eventual IR sobre o pró-labore, contabilidade e outras despesas.
Abrir um CNPJ é um passo decisivo. Mas, antes de comemorar o valor do contrato, é preciso entender quanto será da empresa, quanto será destinado aos tributos e quanto poderá chegar ao seu bolso. Faturamento não é salário nem lucro disponível.
Introdução — O peso da formalização
Este guia compara Simples Nacional, Lucro Presumido e Lucro Real, explica o fator R e apresenta cálculos por faturamento. O foco é o profissional PJ e a empresa de serviços; comércio e indústria têm regras próprias.
Dois profissionais com a mesma receita podem pagar valores diferentes. Para encontrar sua carga tributária, você precisa identificar a atividade efetivamente exercida, a receita bruta acumulada nos 12 meses anteriores (RBT12), a folha considerada no fator R, o município e as características das operações.
| Situação | Referência em 2026 | O que observar |
|---|---|---|
| MEI de serviços | DAS de R$ 86,05 por mês | Atividade permitida e demais requisitos do MEI |
| Serviços no Anexo III | DAS a partir de 6% | Faixa de receita e fator R, quando aplicável |
| Serviços no Anexo IV | DAS a partir de 4,5% | Contribuição previdenciária patronal fora do DAS |
| Serviços no Anexo V | DAS a partir de 15,5% | Não presumir que toda atividade pode mudar de anexo |
| Lucro Presumido — serviços em geral | 13,33% a 16,33%, antes de adicionais e folha | Presunção de 32%, PIS/Cofins cumulativos e ISS de 2% a 5% |
| Lucro Real | Sem percentual único sobre o faturamento | Lucro fiscal, tributos sobre receita e créditos elegíveis |
Fontes: Lei Complementar 123 — anexos do Simples Nacional, valores oficiais do MEI em 2026 e regras detalhadas nas seções seguintes.
Capítulo 1 – PJ no Simples Nacional: como calcular sem confundir as alíquotas
O Simples reúne diversos tributos no DAS. Sua praticidade não elimina a necessidade de enquadramento correto: a atividade e a receita acumulada definem o cálculo, e algumas obrigações ficam fora da guia.
A porta de entrada: o MEI
Em 2026, o DAS do MEI comum é de R$ 82,05 para comércio ou indústria, R$ 86,05 para serviços e R$ 87,05 para atividades sujeitas a ICMS e ISS. O MEI Caminhoneiro tem contribuição própria. O limite geral do MEI permanece em R$ 81 mil anuais, proporcional no ano de abertura. R$ 6.750 é a referência mensal para a proporcionalização, não um teto isolado para cada mês de uma empresa que já operou o ano inteiro.
Faturar pouco não basta para ser MEI: a ocupação precisa ser permitida e os demais requisitos devem ser atendidos. Muitas atividades profissionais de consultoria, engenharia, medicina e advocacia não se enquadram. Consulte os valores oficiais do DAS-MEI.
O Simples para ME e EPP
O limite geral de receita no mercado interno é de R$ 4,8 milhões por ano, observados requisitos, impedimentos e regras proporcionais. É possível ser ME e optar pelo Simples mesmo faturando menos que o limite do MEI. Para ICMS e ISS, também é preciso acompanhar o sublimite aplicável.
As alíquotas iniciais são 4% no Anexo I, 4,5% no II, 6% no III, 4,5% no IV e 15,5% no V. Esses percentuais iniciais não valem para qualquer faturamento. No Anexo IV, a CPP não integra o DAS.
Alíquota nominal e alíquota efetiva: qual usar?
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12.
Depois, aplica-se a alíquota efetiva à receita mensal correspondente, considerando segregações e tratamentos específicos. Empresas em início de atividade têm regras próprias para a receita proporcionalizada; não basta multiplicar o mês atual por 12 em qualquer situação. Base legal: LC 123, artigo 18 e anexos.
Exemplo realista: PJ que fatura R$ 20 mil por mês
Considere receita constante e RBT12 de R$ 240 mil. No Anexo III, a segunda faixa tem alíquota nominal de 11,2% e dedução de R$ 9.360:
(R$ 240.000 × 11,2% − R$ 9.360) ÷ R$ 240.000 = 7,3%. O DAS mensal será R$ 20.000 × 7,3% = R$ 1.460.
No Anexo V, com a mesma RBT12, a alíquota efetiva é 16,125%, resultando em R$ 3.225. A diferença entre os DAS é R$ 1.765 por mês, mas a comparação completa precisa incluir os custos necessários para cada enquadramento.
O fator R: quando a PJ pode ir do Anexo V para o III?
Nas atividades sujeitas à regra, fator R igual ou superior a 28% leva à tributação pelo Anexo III; abaixo disso, aplica-se o V. A razão considera a folha elegível e a receita bruta dos períodos definidos na legislação, em regra os 12 meses anteriores.
A folha pode incluir salários, pró-labore e encargos admitidos, como CPP e FGTS efetivamente recolhidos. Distribuição de lucros não entra nessa conta. Por isso, ter empregados não é condição obrigatória para atingir o fator R, e o pró-labore isolado de um único mês não garante o resultado. Confira a explicação da Receita sobre a regra de 28%.
Antes de elevar o pró-labore, compare a economia de DAS com INSS e eventual IRPF adicionais. Planejamento exige remuneração efetiva, documentação e coerência com a operação.
Capítulo 2 – PJ no Lucro Presumido: a conta completa
No Lucro Presumido, a legislação define percentuais para formar as bases de IRPJ e CSLL. Isso pode favorecer determinadas empresas, mas não dispensa o cálculo dos tributos sobre receita, dos encargos sobre a folha e do adicional de IRPJ.
Como funciona o Lucro Presumido
Para serviços em geral sujeitos à presunção de 32%, IRPJ de 15% sobre essa base equivale a 4,8% da receita; CSLL de 9% equivale a 2,88%. Somam-se, em 2026, PIS/Cofins cumulativos de 3,65% e ISS aplicável. Com ISS entre 2% e 5%, a soma é de 13,33% a 16,33%, antes de adicional de IRPJ e folha. Atividades com tratamento específico exigem cálculo próprio.
Comércio e indústria não usam automaticamente as mesmas bases: em operações gerais, a presunção costuma ser 8% para IRPJ e 12% para CSLL, com exceções. Fontes: Lei 9.249, artigos 3, 15 e 20 e Lei 9.718.
Exemplo prático – faturamento de R$ 20.000
Consultoria com receita estável de R$ 20 mil por mês, presunção de 32%, ISS hipotético de 3%, sem outras receitas ou situações especiais:
| Tributo | Equivalente mensal |
|---|---|
| IRPJ básico | R$ 960 |
| CSLL | R$ 576 |
| PIS/Cofins | R$ 730 |
| ISS de 3% | R$ 600 |
| Total, sem folha e outros encargos | R$ 2.866 — 14,33% |
IRPJ e CSLL são apurados trimestralmente nesse regime; a apresentação mensal é uma equivalência para comparar os cenários e organizar o caixa.
Exemplo prático – faturamento de R$ 100.000
Com R$ 100 mil mensais constantes, a base presumida de IRPJ é de R$ 96 mil no trimestre. O adicional de 10% incide sobre o que ultrapassa R$ 60 mil no trimestre: R$ 3.600 trimestrais, equivalentes a R$ 1.200 mensais.
Somando IRPJ básico de R$ 4.800, adicional equivalente de R$ 1.200, CSLL de R$ 2.880, PIS/Cofins de R$ 3.650 e ISS de R$ 3.000, o total equivale a R$ 15.530 por mês — 15,53%. Ainda não inclui folha, tributos pessoais do sócio e outros custos.
O que mudou no Lucro Presumido em 2026?
A LC 224/2025 prevê acréscimo de 10% nos percentuais de presunção sobre a parcela de receita que exceder R$ 5 milhões anuais, observadas proporcionalização e regras por período. Não se trata de acrescentar dez pontos percentuais à alíquota. Os exemplos deste artigo ficam abaixo desse patamar. Empresas acima dele precisam de simulação específica. Consulte a LC 224/2025 e as orientações da Receita Federal.
Caso fictício – PJ Consultoria Prisma
A Prisma fatura R$ 90 mil mensais. Com RBT12 de R$ 1,08 milhão, seu DAS seria R$ 11.430 no Anexo III ou R$ 17.025 no V. No Presumido, nas premissas anteriores, os tributos equivaleriam a R$ 13.777 mensais, incluindo adicional de IRPJ.
O Presumido fica entre os dois valores de DAS, mas isso não encerra a escolha: a contribuição patronal, o custo da folha e a possibilidade legal de cada enquadramento podem alterar o resultado. Previsibilidade vem de uma boa projeção, não de uma porcentagem fixa escolhida de memória.
Capítulo 3 – PJ no Lucro Real: lucro fiscal não é saldo bancário
No Lucro Real, IRPJ e CSLL partem do resultado contábil ajustado pelas regras fiscais. A empresa pode ter dinheiro em caixa e prejuízo fiscal, ou lucro contábil com pouco caixa. São informações diferentes.
Como funciona o Lucro Real
Para empresas sujeitas às alíquotas gerais, o IRPJ é de 15%, com adicional de 10% sobre a parcela da base que exceder R$ 20 mil por mês do período de apuração. A CSLL é de 9%, ressalvados setores com alíquotas próprias. PIS/Cofins geralmente seguem a sistemática não cumulativa de 1,65% e 7,6%, com exceções e créditos sujeitos a requisitos. ISS e encargos da folha também precisam entrar no cálculo.
Ter prejuízo não significa ficar livre de todos os tributos. Pode haver PIS/Cofins, ISS e obrigações previdenciárias mesmo sem IRPJ ou CSLL sobre lucro no período. Despesas dedutíveis do lucro e compras que geram créditos de PIS/Cofins são conceitos distintos.
Exemplo prático – faturamento de R$ 100.000
Simulação didática com receita de R$ 100 mil por mês durante um trimestre completo, bases fiscais mensais equivalentes de IRPJ e CSLL de R$ 10 mil cada, ISS de 3% e nenhum crédito de PIS/Cofins. As bases fiscais são premissas já apuradas após os ajustes cabíveis, não simplesmente receita menos desembolsos.
| Componente | Equivalente mensal |
|---|---|
| IRPJ: 15% de R$ 10 mil | R$ 1.500 |
| CSLL: 9% de R$ 10 mil | R$ 900 |
| PIS/Cofins: 9,25% de R$ 100 mil | R$ 9.250 |
| ISS: 3% de R$ 100 mil | R$ 3.000 |
| Total ilustrativo, sem folha | R$ 14.650 |
O exemplo demonstra por que margem baixa, sozinha, não garante uma carga pequena. Se houver créditos válidos, o resultado deve ser recalculado, inclusive os efeitos sobre o lucro fiscal. Não é correto escolher um desconto genérico para fazer o regime parecer mais barato.
Quando o Lucro Real é obrigatório?
A obrigatoriedade pode decorrer da receita total do ano anterior acima de R$ 78 milhões, proporcional quando cabível, ou de hipóteses ligadas à atividade e às operações. Há regras para instituições financeiras, factoring e rendimentos do exterior, entre outras. A avaliação deve seguir o artigo 14 da Lei 9.718.
Caso fictício – PJ Global Admin
A Global Admin tem margem apertada e grande despesa com pessoal. Antes de migrar, seu contador separa custos dedutíveis, despesas sem direito a crédito e aquisições elegíveis. A folha pode reduzir o lucro fiscal, mas não se transforma automaticamente em crédito de PIS/Cofins.
Esse levantamento é mais útil que prometer uma economia apenas com base no lucro. O benefício deve aparecer em uma simulação completa, com documentação, custo de conformidade e fluxo de caixa.
Fontes: Lei 9.249 e Lei 10.833, especialmente as regras de créditos da Cofins.
Capítulo 4 – Comparativos práticos: quanto uma PJ paga por faturamento?
A tabela permite comparar exemplos reproduzíveis. Premissas: empresa de serviços já em operação, faturamento mensal constante nos 12 meses anteriores, toda a receita tributada pelo anexo indicado, sem retenções, receitas monofásicas, exportações ou tratamentos especiais. No Presumido, considera-se presunção de 32%, ISS hipotético de 3%, PIS/Cofins cumulativos e adicional de IRPJ quando devido, com receita estável no trimestre.
| Receita mensal | RBT12 | DAS — Anexo III | DAS — Anexo V | Presumido — equivalente mensal |
|---|---|---|---|---|
| R$ 5.000,00 | R$ 60.000,00 | R$ 300,00 | R$ 775,00 | R$ 716,50 |
| R$ 10.000,00 | R$ 120.000,00 | R$ 600,00 | R$ 1.550,00 | R$ 1.433,00 |
| R$ 15.000,00 | R$ 180.000,00 | R$ 900,00 | R$ 2.325,00 | R$ 2.149,50 |
| R$ 20.000,00 | R$ 240.000,00 | R$ 1.460,00 | R$ 3.225,00 | R$ 2.866,00 |
| R$ 30.000,00 | R$ 360.000,00 | R$ 2.580,00 | R$ 5.025,00 | R$ 4.299,00 |
| R$ 50.000,00 | R$ 600.000,00 | R$ 5.280,00 | R$ 8.925,00 | R$ 7.165,00 |
| R$ 80.000,00 | R$ 960.000,00 | R$ 9.830,00 | R$ 14.975,00 | R$ 12.024,00 |
| R$ 100.000,00 | R$ 1.200.000,00 | R$ 13.030,00 | R$ 19.075,00 | R$ 15.530,00 |
| R$ 200.000,00 | R$ 2.400.000,00 | R$ 31.530,00 | R$ 40.825,00 | R$ 33.060,00 |
Atenção: os valores comparam DAS ou tributos da atividade. Não são uma comparação de custo total: no Presumido, a contribuição patronal costuma ser recolhida fora desses valores; nos Anexos III e V, ela em regra integra o DAS. INSS do sócio, eventual IRPF, despesas e contabilidade não foram somados.
O que a tabela mostra
Faturar R$ 20 mil não significa pagar automaticamente 6%: no exemplo, o Anexo III resulta em 7,3%. Já uma empresa de R$ 100 mil mensais pode ter DAS de R$ 13.030 no III e R$ 19.075 no V. O fator R, quando aplicável, e a folha precisam ser analisados junto com a tabela.
O Presumido também não fica em 14,33% para qualquer receita: o adicional de IRPJ aumenta o equivalente mensal nas faixas mais altas. O Lucro Real não aparece como uma porcentagem pronta porque depende das bases fiscais e dos créditos da operação.
Exemplo corrigido – advogado PJ com R$ 20 mil por mês
Considere escritório de advocacia no Anexo IV, RBT12 de R$ 240 mil e receita mensal de R$ 20 mil. A alíquota nominal da segunda faixa é 9%, com dedução de R$ 8.100. A efetiva será 5,625%, e o DAS, R$ 1.125.
Se houver R$ 5 mil de pró-labore total sujeito à contribuição patronal de 20%, acrescentam-se R$ 1 mil, totalizando R$ 2.125 de DAS mais CPP. Esse exemplo não possui empregados e não inclui INSS e eventual IR retidos do sócio. Havendo empregados, outros encargos precisam ser considerados. A advocacia não passa ao Anexo III por atingir fator R.
As faixas e deduções utilizadas estão nos Anexos III, IV e V da LC 123. Peça ao contador a memória de cálculo aplicada ao seu CNPJ.
Capítulo 5 – Reforma Tributária 2026 e o PJ: o que muda até 2033?
A reforma do consumo altera a tributação das operações, mas não substitui automaticamente IRPJ, CSLL ou INSS. Por isso, uma projeção para 2027 deve separar tributos sobre consumo, lucro e folha.
A troca das siglas e a transição
- 2026: fase de teste de CBS e IBS. Há dispensa do recolhimento das alíquotas de teste quando cumpridas as obrigações acessórias previstas; não se deve somar 1% indiscriminadamente a todo CNPJ.
- 2027: CBS substitui PIS/Cofins; IBS permanece em fase inicial de transição.
- 2029 a 2032: substituição gradual de ICMS e ISS pelo IBS.
- 2033: vigência integral do novo modelo de tributação do consumo.
Fonte: cronograma oficial da Receita Federal.
O que muda para o Simples Nacional?
O Simples continua existindo. A empresa pode manter IBS e CBS no regime simplificado ou, atendidas as regras, recolhê-los pelo regime regular, permanecendo no Simples para os demais tributos — modelo conhecido como híbrido.
Essa escolha precisa considerar créditos próprios, créditos dos clientes, preço negociado e custo operacional. Nossa orientação é usar a permanência no Simples integral como ponto de partida da análise; a saída de IBS/CBS deve ter justificativa econômica. Se um cliente exigir mais créditos, simule o custo e negocie o preço antes de assumir a mudança.
Prazo importante para 2027: 30 de setembro de 2026
Para empresas já constituídas que pretendem ingressar no Simples em 2027, a solicitação ocorre de 1º a 30 de setembro de 2026. A escolha pelo regime regular de IBS/CBS para o primeiro semestre de 2027 também tem janela em setembro de 2026. Quem já é optante e permanece elegível não precisa fazer uma nova opção anual apenas para continuar no Simples. Empresas em início de atividade têm regras específicas.
Confira as orientações oficiais do CGSN e nosso artigo sobre Simples Nacional puro ou híbrido em 2027.
O que muda para Presumido e Real?
A apuração regular de CBS/IBS exige analisar débitos, créditos elegíveis, documentação e fluxo de caixa. Não é correto dizer que o Lucro Real atualmente tem apenas PIS/Cofins cumulativos, nem que todo gasto gerará crédito no novo sistema. Tampouco o IBS deve ser tratado como uma alíquota nacional única e invariável: sua alíquota considera os entes de destino.
Projete cenários por ano de transição. Evite aplicar uma alíquota hipotética de IVA à receita inteira como se ela já fosse a carga definitiva da empresa. Veja também as perguntas sobre a reforma para levar ao contador.
Capítulo 6 – Perguntas frequentes sobre imposto para PJ
1. Todo PJ paga 6% de imposto?
Não. Os 6% são a alíquota inicial do Anexo III do Simples, até RBT12 de R$ 180 mil, observadas as regras da atividade. No Anexo V, a alíquota inicial é 15,5%; no IV, é 4,5%, com CPP fora do DAS. O enquadramento depende da operação real da empresa.
2. Quanto paga de imposto uma PJ que fatura R$ 5 mil por mês?
Com receita constante e RBT12 de R$ 60 mil, o DAS seria R$ 300 no Anexo III ou R$ 775 no V. No Presumido, para serviços em geral com ISS de 3%, o equivalente seria R$ 716,50, antes de folha e outros encargos. Ser MEI pode ser outra possibilidade somente para atividades e situações elegíveis.
3. Quanto paga de imposto uma PJ que fatura R$ 10 mil por mês?
Com RBT12 de R$ 120 mil, o DAS seria R$ 600 no Anexo III ou R$ 1.550 no V. No Presumido, nas premissas deste guia, R$ 1.433 mensais equivalentes. Esses valores não são o total de descontos para transformar faturamento em renda pessoal.
4. Quanto paga uma PJ que fatura R$ 20 mil, R$ 50 mil ou R$ 100 mil?
No Anexo III, considerando receita constante e as premissas da tabela, o DAS seria, respectivamente, R$ 1.460, R$ 5.280 e R$ 13.030. No V, R$ 3.225, R$ 8.925 e R$ 19.075. Compare também pró-labore, encargos e demais regimes antes de decidir.
5. PJ precisa pagar INSS? É 11% ou 20%?
Para o sócio remunerado pelo trabalho por meio de pró-labore, em regra a empresa desconta 11% de contribuição previdenciária, respeitados os limites e situações aplicáveis. A contribuição patronal é outra obrigação: em regra, fica no DAS dos Anexos III e V; no Anexo IV, é recolhida fora. No Presumido e no Real, deve ser apurada separadamente, observadas regras específicas.
Não se deve tratar a contribuição do sócio como facultativa apenas porque ele não possui empregados. Também não é correto dizer que todo sócio recolhe 20% sobre o pró-labore. Consulte a orientação sobre pró-labore da Caixa.
6. Se a PJ paga imposto, o sócio ainda paga Imposto de Renda?
Pode pagar. Pró-labore é rendimento tributável da pessoa física e deve seguir a tabela e as reduções aplicáveis. Distribuição de lucros tem tratamento próprio e exige lucro apurado e documentação; transferir dinheiro da conta empresarial para a pessoal não o transforma automaticamente em lucro.
Desde 2026, lucros e dividendos pagos por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil, em montante superior a R$ 50 mil no mesmo mês, estão sujeitos à retenção de 10% sobre o total, ressalvadas hipóteses legais e regras de transição. Há também tributação mínima anual de altas rendas, com critérios próprios. Fonte: Lei 15.270/2025.
7. PJ paga menos imposto que CLT?
A comparação precisa considerar a renda líquida anual, INSS, IRPF, DAS ou outros tributos da empresa, contabilidade, férias, 13º, FGTS, benefícios e períodos sem faturamento. Comparar 6% sobre receita com a alíquota marginal de 27,5% do IRPF gera uma conclusão incompleta.
Em 2026, o IRPF também conta com novas reduções para determinadas faixas de renda. Use a tabela oficial de 2026. A contratação deve corresponder à relação de trabalho efetiva; abrir CNPJ não afasta, por si só, eventual vínculo empregatício.
8. Quanto sobra líquido de um faturamento de R$ 10 mil?
Exemplo exclusivamente financeiro: receita de R$ 10 mil, DAS de R$ 600 e despesas operacionais de R$ 800 deixam R$ 8.600 antes de pró-labore, encargos, IR e outras obrigações. Esse saldo intermediário não deve ser anunciado como “salário líquido PJ”. Reservas para férias, períodos sem contrato e reinvestimento também precisam entrar no orçamento.
9. PJ sem faturamento paga imposto?
No Simples comum, sem receita tributável no mês, em regra não há DAS calculado sobre faturamento. Isso não elimina declarações, eventual folha ou pró-labore e outras obrigações. O MEI continua sujeito ao DAS fixo enquanto estiver ativo. Nos demais regimes, verifique receitas financeiras, ganhos e outros fatos tributáveis, mesmo sem vendas.
10. PJ pode mudar de regime a qualquer momento?
Não por livre escolha mensal. A opção segue prazos e regras próprios, além das hipóteses de exclusão e obrigatoriedade. Para ingresso no Simples em 2027 por empresas já constituídas, não espere janeiro: a janela é setembro de 2026. A escolha entre Presumido e Real também exige observar a forma legal de manifestação e seus efeitos.
11. Retenção na nota é um imposto a mais?
Nem sempre. Conforme o tributo e a operação, o cliente recolhe uma parcela que pode ser compensada ou tratada na apuração da empresa. Some apenas depois de conferir a natureza da retenção: contar a mesma obrigação duas vezes distorce o custo e o líquido a receber.
12. Como pagar menos imposto como PJ legalmente?
Revise atividade e enquadramento, confira fator R quando aplicável, segregue receitas corretamente, documente despesas e créditos e compare regimes com dados reais. Escolher um CNAE diferente do serviço prestado ou tratar remuneração do trabalho como lucro sem base contábil não é planejamento.
Capítulo 7 – Checklist para escolher o regime tributário do PJ
Uma boa decisão começa com documentos, não com a menor alíquota encontrada na internet. Leve ao contador:
- Receita histórica: notas e faturamento dos últimos 12 meses, separados por atividade.
- Projeção: contratos, reajustes e expectativa de receita para os próximos meses.
- Atividade real: CNAEs, serviços efetivamente prestados e municípios envolvidos.
- Folha e pró-labore: salários, encargos e comprovantes dos valores que compõem o fator R.
- Despesas e compras: documentos que permitam avaliar dedutibilidade e créditos, sem presumir que todo gasto gera crédito.
- Tributos já pagos ou retidos: guias e retenções para evitar duplicidade na comparação.
- Resultado contábil: lucro, prejuízos, retiradas e distribuição aos sócios.
- Perfil dos clientes: consumidor final ou empresas que avaliam créditos de IBS/CBS.
- Custos de cada cenário: tributos, obrigações, folha e operação contábil.
- Prazos: calendário para opção, regularização e implementação.
Peça uma memória de cálculo que mostre as bases utilizadas, a alíquota efetiva, os valores fora do DAS e o efeito no caixa. Para a reforma, separe uma simulação com dados históricos de uma projeção baseada em hipóteses futuras.
Também vale consultar nosso guia de imposto para PJ em 2026, que complementa esta comparação por faturamento.
Como transformar a simulação em decisão
Escolha dois ou três cenários legalmente disponíveis. Compare o custo anual, a necessidade de caixa nos meses de vencimento e a sensibilidade a mudanças de receita e folha. Uma economia pequena pode desaparecer se depender de premissas frágeis; uma economia consistente deve continuar fazendo sentido em um cenário conservador.
Revise a análise quando houver contratação, mudança relevante de faturamento, nova atividade ou alteração tributária. O planejamento deve acompanhar o negócio, e não ficar esquecido na data de abertura do CNPJ.
Capítulo 8 – Conclusão: o imposto para PJ é custo ou estratégia?
O imposto faz parte do preço, da margem e do caixa. Conhecer uma alíquota inicial ajuda a começar a conversa; compreender a conta inteira permite decidir.
O Simples pode ser vantajoso, mas exige atenção ao anexo, à RBT12 e ao fator R. O Presumido precisa incluir adicional de IRPJ e encargos fora dos tributos sobre receita. O Real depende do lucro fiscal e dos créditos efetivamente admitidos. Em todos eles, o dinheiro da empresa deve ser separado da renda pessoal do sócio.
O próximo passo é calcular para a sua empresa
Quer saber quanto sua PJ deve pagar e se o enquadramento atual faz sentido? Leve seu faturamento, atividade, município e pró-labore para uma avaliação. O Meu Contador Online combina atendimento humano, contador exclusivo e tecnologia para orientar a rotina contábil e apoiar o planejamento tributário.
Conheça o Meu Contador Online e solicite atendimento para sua empresa.
Porque a pergunta não termina em “quanto é o imposto para PJ?”. Ela continua em outra, igualmente importante: quanto sobra, com segurança, depois de cumprir as obrigações e sustentar a operação?
Conteúdo informativo revisado em 22/09/2026. As simulações não substituem a apuração do CNPJ. As fontes legais estão vinculadas às seções correspondentes.

Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e tem MBA em Gestão e Estratégica e Econômica de Negócios pela FGV. Conquistou mais de 10.000 clientes nos primeiros 5 anos de operação do MEU CONTADOR ONLINE, empresa da qual é sócio fundador e CEO. É professor executivo da disciplina de Gestão de Operação de Negócios no MBA da Fundação Getúlio Vargas. Atuou por mais de uma década como executivo na Claro, onde coordenou projetos de integração entre as empresas Claro, Net e Embratel focado nos processos de vendas e atendimento ao cliente. É especialista em arquitetura e integração de sistemas de informação, gestão de processos e pessoas.