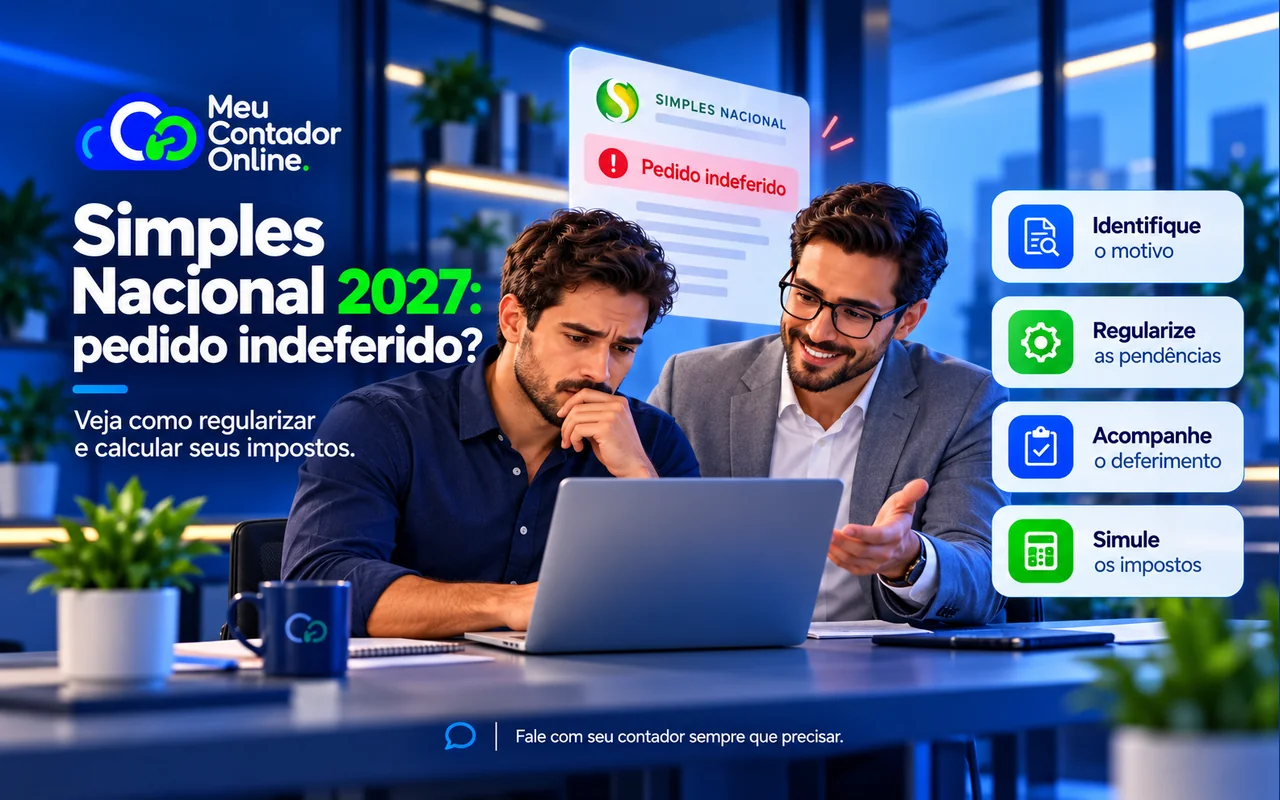
Pedido do Simples Nacional indeferido para 2027? Se sua empresa recebeu uma negativa, o passo mais importante é descobrir a pendência, regularizá-la no prazo aplicável e acompanhar o resultado até a confirmação do enquadramento. Pagar uma dívida, sozinho, não significa que o pedido foi aprovado.
O alerta ganhou dimensão nacional: em 16 de outubro de 2026, a Receita Federal informou que, de 657.753 solicitações de opção para 2027, 401.146 estavam indeferidas e 256.607 deferidas — retrato daquele balanço, não um total definitivo de empresas excluídas. A comunicação oficial confirma que o prazo para regularizar pendências impeditivas das solicitações já apresentadas termina em 30 de outubro de 2026.
Resposta rápida: entre em Portal do Simples Nacional, consulte o acompanhamento da opção e o termo de indeferimento, identifique se a restrição é federal, estadual ou municipal, resolva todas as pendências até 30/10/2026 (para pedidos de 2027 já protocolados), guarde comprovantes e volte ao sistema para verificar o deferimento. Se o pedido continuar negado, avalie a impugnação e, paralelamente, o planejamento dos impostos.
Quais são os prazos do Simples Nacional 2027?
As datas mudaram com a Resolução CGSN nº 194/2026. Não confunda o ingresso no Simples Nacional com a opção de recolher IBS e CBS pelo regime regular: são decisões distintas, embora tenham datas próximas. Veja o calendário divulgado pela Receita Federal.
| Procedimento | Prazo | Consequência |
|---|---|---|
| Solicitar ingresso ou retorno ao Simples em 2027 | 01/09 a 15/10/2026 | Quando deferida, a opção produz efeitos a partir de 01/01/2027. |
| Regularizar impedimentos de pedidos já apresentados | Até 30/10/2026 | Permite sanar pendências dentro da janela de regularização. |
| Optar por recolher IBS/CBS no regime regular (empresa do Simples) | 01/09 a 30/10/2026 | Decisão distinta da opção de ingresso no Simples. |
| Cancelar opções nas condições regulamentares | 03/11 a 20/12/2026 | Verificar no portal as condições e os efeitos do cancelamento. |
Atenção em 20/10/2026: o prazo de 15/10 para apresentar uma nova solicitação de ingresso em 2027 já terminou. O prazo de 30/10 se refere à regularização de impedimentos para quem já solicitou a opção no período devido, além do procedimento separado de IBS/CBS. Não prometa a um cliente que ele pode entrar no Simples apenas pagando uma dívida depois de não ter solicitado a opção.
Pedido indeferido é a mesma coisa que exclusão do Simples?
Não. O pedido de opção indeferido ocorre quando uma empresa que deseja entrar ou retornar ao Simples não atende, naquele momento, aos requisitos necessários. Já o termo de exclusão envolve uma empresa que é optante e recebeu uma comunicação de que poderá deixar o regime. A solução, os prazos de reação e a data de efeitos podem ser diferentes.
- Indeferimento da opção: a empresa fez o pedido de ingresso e precisa sanar impedimentos ou contestar o termo recebido.
- Termo de exclusão: a empresa já estava no Simples e deve seguir as regras e os prazos específicos indicados na comunicação. Para termos de exclusão por débitos abordados pela Receita em 2026, a orientação oficial descreve prazo de 90 dias contados da ciência para regularização integral; confira seu termo concreto.
- Exclusão por desenquadramento ou vedação: exige análise do evento que causou a perda do enquadramento, nem sempre solucionável apenas com parcelamento.
Se o documento que você recebeu é um termo de exclusão, veja nosso artigo Recebeu o Termo de Exclusão do Simples Nacional? Veja o que fazer agora, e consulte também as perguntas e respostas da Receita Federal sobre exclusão em 2026.
Por que a Receita Federal pode indeferir o Simples Nacional?
As causas variam conforme o histórico da empresa, a atividade exercida, os sócios e a situação fiscal. O texto oficial do indeferimento é que identifica o impedimento; não presuma que toda negativa significa dívida federal.
1. Débitos com tributos e contribuições
Pendências na Receita Federal ou na PGFN, dívidas municipais ou estaduais e outras restrições fiscais podem impedir o deferimento. É indispensável conferir o ente que apontou a irregularidade e se existe pagamento, parcelamento ou outra forma legal de regularização.
2. Irregularidades cadastrais
Divergências entre cadastros, inscrições e dados do CNPJ ou dos estabelecimentos podem impedir a opção. Em alguns casos, é necessário corrigir informações na Redesim, na Receita, na Secretaria da Fazenda estadual ou na prefeitura.
3. Atividade econômica ou estrutura societária incompatível
A legislação estabelece hipóteses de vedação ao Simples, envolvendo determinadas atividades, características dos sócios e participações societárias. Nem toda situação se resolve quitando impostos; pode ser necessária revisão do enquadramento e, quando cabível, regularização societária ou cadastral.
4. Pendências identificadas em diferentes órgãos
Uma empresa pode resolver uma dívida federal e ainda ter obstáculo em seu município ou estado. Como a opção depende do cumprimento dos requisitos legais, confira todas as ocorrências, não apenas a primeira que apareceu na tela.
Como consultar o indeferimento do Simples Nacional: passo a passo
- Acesse o Portal do Simples Nacional, preferencialmente com acesso autorizado do representante ou contador.
- Localize Acompanhamento da Opção pelo Simples Nacional e consulte a situação da solicitação do CNPJ.
- Leia o comunicado, termo de indeferimento ou relação de pendências e anote o órgão responsável por cada apontamento.
- Confira a natureza do problema, o estabelecimento afetado, os valores eventualmente indicados e as datas aplicáveis.
- Salve os documentos e monte uma lista de providências, responsável, comprovante e status de cada pendência.
- Depois de resolver os apontamentos, acompanhe novamente o sistema até a confirmação do resultado.
O próprio Portal do Simples oferece o acompanhamento da opção e a consulta de optantes. A consulta do resultado não deve ser substituída por uma impressão isolada de certidão negativa ou comprovante de parcelamento.
Como regularizar pendências até 30 de outubro de 2026
Débito em aberto: pagar ou parcelar?
Primeiro valide o valor, a origem e o órgão credor. A possibilidade de parcelamento, suas condições e a eficácia para a regularidade fiscal dependem da natureza do débito e do cumprimento das exigências legais. Um parcelamento sem formalização adequada ou com primeira parcela não paga pode não resolver a situação a tempo.
Pendência municipal ou estadual: onde resolver?
Verifique os canais da prefeitura ou Secretaria da Fazenda que registrou o impedimento. O pagamento à Receita Federal não resolve automaticamente débitos de ISS ou ICMS, nem corrige inscrições e autorizações cadastrais de outros entes.
Problema no CNPJ ou atividade: o que revisar?
Confira CNAEs, informações societárias, natureza jurídica, inscrições e eventos cadastrais. Ajustes desse tipo exigem análise técnica: alterar um cadastro sem fundamento apenas para tentar obter deferimento cria riscos adicionais.
Checklist de regularização
- Relação completa de todas as pendências, por órgão e CNPJ/estabelecimento.
- Comprovantes de pagamento, protocolo de parcelamento e eventuais parcelas exigidas.
- Comprovantes de retificação de cadastro, baixa de restrição ou atualização de inscrição.
- Data e número do pedido de opção apresentado no prazo.
- Cópia das telas de acompanhamento, notificações e termos.
- Responsável interno ou contábil por conferir a resposta final no portal.
Regularizei as pendências do Simples Nacional. Qual é o próximo passo?
Esta é uma das dúvidas mais importantes. Regularizar não equivale automaticamente a ser optante. Após sanar os impedimentos, siga as verificações abaixo para evitar o recolhimento em regime incorreto.
Etapa 1 — espere o processamento e confira as baixas
Pagamentos e retificações podem levar algum tempo para refletir nos sistemas. Verifique se cada ente reconheceu a regularização e mantenha documentos de suporte. Se o prazo está próximo, não deixe para agir na última hora: identifique eventuais pendências remanescentes o quanto antes.
Etapa 2 — acompanhe o pedido já protocolado
Consulte a solicitação original no portal oficial. Nas hipóteses em que o pedido continua válido e a regularização foi feita dentro do prazo, em regra a análise é processada com base nas informações atualizadas; não presuma que seja preciso fazer novo requerimento fora do período permitido.
Etapa 3 — confirme o deferimento, não apenas a regularidade
- Deferido: guarde a confirmação e confira a data dos efeitos da opção.
- Em processamento: monitore o resultado, pois a ausência de pendência visível não é decisão definitiva.
- Indeferido: confira as razões e avalie impugnação ou correções cabíveis, observando o órgão competente e os prazos.
Etapa 4 — confira a data de início da tributação no Simples
Para a opção de ingresso ou retorno ao Simples para 2027 de empresa já constituída, quando deferida, a Receita Federal informa efeitos a partir de 1º de janeiro de 2027. Regras de empresas em início de atividade podem ser específicas e exigem conferência do enquadramento concreto.
Etapa 5 — ajuste a apuração e a emissão fiscal
O contador deve revisar a atividade tributável, os anexos aplicáveis, a receita bruta acumulada em 12 meses, eventual Fator R, retenções e obrigações acessórias. Também precisa considerar a implementação de IBS e CBS e as exigências de documentos fiscais que alcançarem aquela empresa.
Etapa 6 — planeje a alternativa se o pedido continuar negado
Enquanto o deferimento não estiver confirmado, a empresa precisa planejar qual regime jurídico-tributário efetivamente se aplica e quais obrigações serão exigidas. Evite emitir notas ou recolher tributos partindo de uma opção que ainda não produziu efeitos.
Resumo do próximo passo: regularizou → conferiu o reconhecimento das pendências → acompanhou o pedido → verificou o deferimento e seus efeitos → ajustou a rotina fiscal. Se continuou indeferido, examine o recurso e a tributação alternativa.
Pedido do Simples Nacional indeferido: posso apresentar recurso?
É possível contestar o termo de indeferimento conforme as regras do órgão que o emitiu. A Receita Federal mantém serviço específico de impugnação do indeferimento; a documentação e o prazo dependem da notificação e da autoridade competente. Não confunda o recurso contra o indeferimento com a contestação de um termo de exclusão.
O recurso deve ser fundamentado: identifique o motivo formal da negativa, reúna comprovantes, demonstre eventual erro de fato ou de direito e protocole no canal aplicável. O deferimento da impugnação não é automático. Para indeferimentos emitidos por estado ou município, consulte o procedimento do respectivo ente.
O prazo para solicitar o Simples terminou: ainda posso entrar em 2027?
Para empresas já constituídas que dependiam de nova opção para 2027, a Receita Federal encerrou a apresentação de solicitações em 15/10/2026. Se a empresa não fez o pedido dentro dessa janela, não deve confundir a regularização de pendências até 30/10 com uma nova chance de protocolar a opção. É necessário avaliar a situação específica, o procedimento que efetivamente se aplica e o enquadramento tributário a partir de janeiro.
Quanto minha empresa pagará de impostos se ficar fora do Simples?
A resposta depende de receita, tipo de serviço ou comércio, localidade, folha de pagamento, custos, possibilidade de créditos e regras de tributação de 2027. O Lucro Presumido e o Lucro Real não se resumem a aplicar uma alíquota única ao faturamento; além de tributos federais, podem existir ISS, ICMS, encargos e obrigações diferentes.
O ponto de partida é estabelecer dois cenários: (1) qual seria a tributação se o pedido fosse deferido? e (2) qual será o tratamento aplicável se o pedido continuar indeferido? A comparação também deve considerar caixa, margens, notas fiscais e créditos tributários.
Exemplo: empresa de serviços faturando R$ 50 mil por mês
Considere, apenas para demonstrar o cálculo da alíquota efetiva, uma prestadora de serviços enquadrável no Anexo III, com receita acumulada de R$ 600.000 em 12 meses e faturamento mensal de R$ 50.000. No terceiro intervalo do Anexo III, a alíquota nominal é de 13,5% e a parcela a deduzir é de R$ 17.640, conforme a Lei Complementar nº 123/2006.
Alíquota efetiva ilustrativa: [(R$ 600.000 × 13,5%) − R$ 17.640] ÷ R$ 600.000 = 10,56%. Aplicada hipoteticamente a R$ 50.000 de receita tributável, resultaria em R$ 5.280 de DAS. Esse cálculo não constitui proposta tributária de 2027: depende da atividade e do enquadramento, pode envolver segregações, Fator R, retenções e regras da Reforma Tributária.
Se essa mesma empresa permanecer fora do Simples, não é correto afirmar que sua carga será necessariamente maior sem fazer os cálculos do regime aplicável. O cenário precisa ser construído com os dados reais. Veja também nosso material: Quanto minha empresa vai pagar de imposto se sair do Simples Nacional?.
Como a Reforma Tributária muda o planejamento para 2027?
A chegada da CBS e do IBS altera decisões importantes e exige avaliar o modelo de recolhimento dentro das alternativas admitidas. Porém, ser optante pelo Simples e recolher IBS/CBS no regime regular são escolhas diferentes, com prazos próprios.
Para o primeiro semestre de 2027, o período da opção pelo regime regular de IBS e CBS informado pela Receita Federal termina em 30/10/2026. Antes de decidir, a empresa deve avaliar a composição de seus clientes, uso de créditos, impacto nos preços e controles disponíveis. Leia Simples híbrido ou Simples normal: o que avaliar.
Simule cenários tributários antes de comprometer sua margem
A maior perda pode não ser apenas o indeferimento: é tomar decisões sem estimar os impactos tributários. O Meu Contador Online desenvolveu uma jornada de simulação para ajudar empresários a avaliar riscos e cenários relacionados ao Simples e às mudanças tributárias. Quando necessário, o diagnóstico pode ser complementado por um contador.
O simulador não substitui a verificação do deferimento no portal oficial e não garante aprovação do pedido. Ele ajuda a transformar uma dúvida tributária em uma decisão mais informada.
Quando vale a pena trocar de contador?
Uma negativa do Simples não significa, por si só, que o contador errou. Ainda assim, o empresário precisa de alguém que saiba identificar a causa, explicar o prazo, organizar a regularização, acompanhar os resultados e simular alternativas antes de tomar decisões.
No Meu Contador Online, a proposta é que a empresa tenha um contador de referência e possa falar com ele sempre que precisar. Se você cogita mudar de escritório durante uma pendência, confira nosso guia Como trocar de contabilidade e avalie cuidadosamente a transferência de procurações, documentos e responsabilidades.
Perguntas frequentes sobre pedido do Simples Nacional indeferido
Paguei o débito. Minha empresa já está no Simples?
Não necessariamente. É preciso verificar se o pagamento foi processado, se não restam outras pendências e, principalmente, se a opção foi deferida e a partir de quando produz efeitos.
Parcelei os impostos atrasados. Isso basta?
Pode ajudar a resolver a restrição fiscal, desde que o parcelamento seja válido e observados os requisitos do débito. Acompanhe a regularidade e confirme a análise do pedido; parcelamentos incompletos ou outras pendências podem impedir o ingresso.
Preciso enviar um novo pedido depois de regularizar?
Quando já existe pedido válido apresentado no prazo, a regularização das pendências segue o procedimento de acompanhamento e análise previsto pela Receita. Não faça uma nova solicitação fora do período legal por simples suposição; consulte o caso concreto.
O que significa pedido em análise?
Indica que ainda não há confirmação definitiva do resultado. Continue acompanhando o processo e as comunicações oficiais até obter o deferimento ou o termo de indeferimento aplicável.
O Simples Nacional pode valer desde janeiro de 2027?
Sim. A Receita informa que a opção para 2027, quando confirmada para empresas abrangidas pelo calendário divulgado, produz efeitos a partir de 01/01/2027. Guarde a comprovação do resultado.
Qual é o prazo para regularizar as pendências em 2026?
Para as solicitações de opção ao Simples para 2027 protocoladas na janela de 01/09 a 15/10/2026, a Receita informou prazo de regularização até 30/10/2026. Esse prazo não se confunde com o procedimento para termos de exclusão.
Perdi o prazo de 15 de outubro. Posso solicitar agora?
Não é possível tratar a janela de regularização como prorrogação geral do prazo de novos pedidos. Empresas já constituídas que perderam a janela precisam analisar as alternativas aplicáveis e acompanhar as regras para períodos posteriores.
Posso contestar um termo de indeferimento?
Sim, conforme o órgão responsável e as regras e prazos da notificação. A Receita oferece serviço oficial de impugnação quando o indeferimento é de sua competência ou da PGFN.
E se a empresa tiver dívida com a prefeitura?
É necessário consultar a prefeitura, solucionar o impedimento apontado e conferir se a atualização passou a constar no acompanhamento da opção. Resolver apenas tributos federais pode ser insuficiente.
Qual imposto pago se continuar fora do Simples?
Depende do regime aplicável e das características da empresa. É preciso avaliar Lucro Presumido ou Lucro Real conforme as regras legais, incluindo atividade, receita, custos e obrigações. Não há percentual universal para todos os negócios.
Onde consultar informações oficiais?
- Portal do Simples Nacional: acompanhamento da opção e consulta de optantes.
- Receita Federal: calendário atualizado para 2027 (29/09/2026).
- Receita Federal: balanço de pedidos deferidos e indeferidos (16/10/2026).
- Serviço oficial de impugnação do indeferimento.
- Lei Complementar nº 123/2006: fundamento do Simples e anexos tributários.
Conclusão: regularize, confirme o deferimento e simule o impacto
O empresário que recebeu um pedido do Simples Nacional indeferido precisa agir em três frentes: resolver a causa dentro do prazo, comprovar o deferimento e preparar um plano tributário alternativo se a opção não for aceita. Para 2027, quem já solicitou a opção deve dar atenção especial à data de 30/10/2026.
Se você quer saber como essas decisões afetam sua empresa, acesse a simulação tributária do Meu Contador Online e avalie os cenários antes de comprometer a rentabilidade.
Última revisão editorial: 20/10/2026. Informações gerais com base em documentos oficiais. A interpretação e o tratamento de cada caso dependem do termo recebido, da legislação vigente e dos dados da empresa; este conteúdo não substitui orientação contábil ou jurídica individual.

Anderson Pavanello
Anderson Pavanello é fundador, sócio e gestor do Meu Contador Online, empresa que conquistou mais de 10 mil clientes em seus primeiros cinco anos de operação. Também é sócio-diretor do Meu Contador Prime e investidor nos mercados de capitais e imobiliário. Sua trajetória reúne conhecimentos que raramente caminham juntos. É engenheiro eletricista com ênfase em Telecomunicações pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela Fundação Getulio Vargas. Também foi professor executivo de Gestão de Operações de Negócios nos cursos de MBA da FGV. Antes de empreender no setor contábil, trabalhou por mais de dez anos na Claro. Iniciou sua trajetória na empresa como desenvolvedor e, mais tarde, assumiu posições executivas, liderando projetos de integração entre Claro, NET e Embratel nas áreas de vendas e atendimento ao cliente. Também atuou com modelagem de processos e desenvolvimento de sistemas de informação, incluindo uma plataforma responsável por processar mais de 20 mil ativações de planos pré-pagos por dia. Foi essa combinação entre engenharia, tecnologia, gestão e contabilidade que ajudou Anderson a construir uma visão própria sobre o setor: a contabilidade não deve apenas registrar o que aconteceu, mas oferecer ao empresário clareza para decidir o que fazer a seguir. Pai de três filhas, praticante de kung fu e apaixonado por motovelocidade e automobilismo, participa de track days sempre que possível. No blog do Meu Contador Online, escreve sobre os desafios reais de empreender no Brasil, traduzindo temas contábeis, tributários e empresariais em informações claras, práticas e úteis para quem precisa tomar decisões todos os dias.