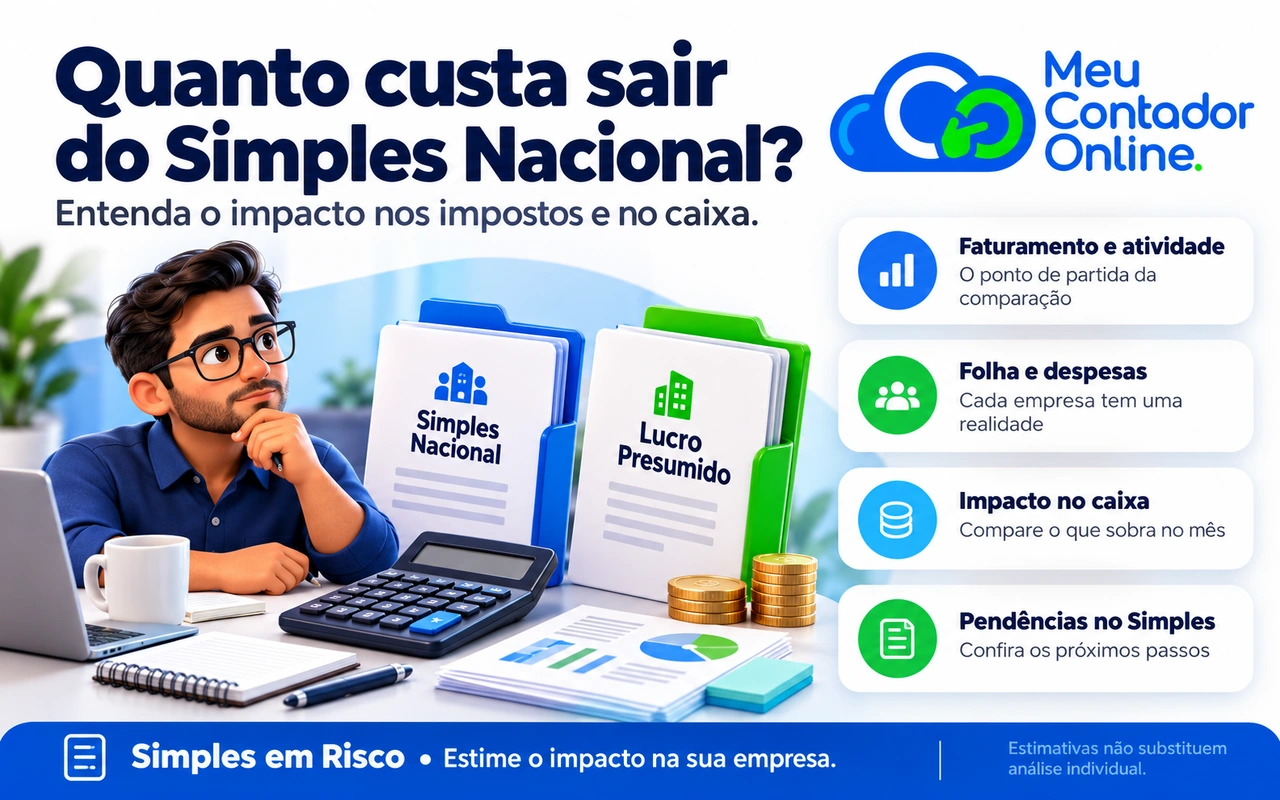
Quanto sua empresa vai pagar de imposto se sair do Simples Nacional depende da atividade, do faturamento, da folha, das despesas e do regime aplicável após a saída. Não existe um percentual único de aumento. A comparação precisa considerar a carga tributária completa, no mesmo período e com as mesmas premissas — não apenas trocar o valor do DAS por uma alíquota encontrada na internet.
A preocupação costuma chegar antes dos números. Uma notificação aparece, o contador pede uma conversa e a pergunta se instala: “Quanto vai sobrar no fim do mês?”. Para quem mantém salários, fornecedores e contas em dia, essa pergunta tem um endereço concreto: o caixa da empresa.
Neste artigo, você vai entender como comparar os cenários, medir o efeito sobre a margem e organizar os documentos necessários para uma avaliação. Se já recebeu uma notificação, confira o prazo do seu caso antes de qualquer simulação.
Sair do Simples significa pagar mais imposto?
Pode significar, mas não é uma conclusão automática. Empresas com atividades, margens e estruturas diferentes podem ter resultados diferentes. Uma comparação que ignora parte dos tributos ou usa períodos distintos pode mostrar uma economia que não se confirma na operação.
A Lei Complementar nº 123, no artigo 32, estabelece que, a partir dos efeitos da exclusão, passam a valer as normas de tributação aplicáveis às demais pessoas jurídicas. O enquadramento deve observar as alternativas e condições legais; a saída não escolhe automaticamente o Lucro Presumido pela empresa.
Também é preciso distinguir uma saída planejada de uma exclusão por pendências. Na primeira, a comparação orienta uma decisão. Na segunda, existe uma situação a tratar e possivelmente um prazo em andamento.
O que determina quanto sua empresa vai pagar fora do Simples?
| Informação | Por que entra na análise |
|---|---|
| Atividades e receitas | Receitas de operações diferentes podem ter tratamentos distintos. Separe os valores por atividade. |
| Faturamento e histórico | Compare uma projeção coerente, incluindo meses de maior e menor receita. |
| Folha e pró-labore | Verifique os efeitos da estrutura de pessoal e das contribuições aplicáveis. |
| Custos, despesas e margem | Os números da operação ajudam a avaliar os regimes permitidos e o resultado econômico. |
| Local e características das operações | Considere as regras pertinentes aos serviços, mercadorias e localidades envolvidas. |
| Período da comparação | Use a legislação e as condições do ano analisado, especialmente durante a transição tributária. |
Esses dados não servem apenas para preencher uma calculadora. Servem para impedir que duas empresas com o mesmo faturamento sejam tratadas como se tivessem a mesma tributação.
Como calcular a diferença de imposto
Comece definindo o período e quais tributos estão incluídos em cada cenário. Depois, confira se a comparação cobre os mesmos componentes. Use os valores apurados ou projetados pelo contador para aplicar esta conta:
Diferença mensal = total mensal de tributos no cenário após a saída − total mensal de tributos no cenário atual.
Se a diferença for positiva, há aumento no cenário estudado. Se for negativa, há redução estimada. Isso ainda não encerra a decisão: custos de adaptação, obrigações e efeitos comerciais também precisam entrar no planejamento.
Exemplo: o efeito de R$ 3 mil a mais por mês
Exemplo exclusivamente hipotético de impacto financeiro. Suponha que uma comparação individual tenha estimado tributos equivalentes a 8% da receita no cenário atual e 13% no alternativo, com receita mensal constante de R$ 60.000. Esses percentuais são premissas didáticas: não representam alíquotas legais, médias de mercado nem resultado da calculadora.
| Conta | Resultado hipotético |
|---|---|
| Receita mensal | R$ 60.000 |
| Tributos no cenário atual: R$ 60.000 × 8% | R$ 4.800 |
| Tributos no cenário alternativo: R$ 60.000 × 13% | R$ 7.800 |
| Diferença mensal: R$ 7.800 − R$ 4.800 | R$ 3.000 |
| Projeção em 12 meses iguais: R$ 3.000 × 12 | R$ 36.000 |
Nesse exemplo, a carga passa de 8% para 13% da receita: aumento de 5 pontos percentuais. O valor dos tributos cresce 62,5% em relação aos R$ 4.800 iniciais. São medidas diferentes; confundi-las pode distorcer a percepção do impacto.
Se o resultado mensal após os tributos considerados fosse R$ 12.000, os R$ 3.000 adicionais o reduziriam para R$ 9.000, mantendo todo o restante constante. A redução seria de 25%. O dinheiro que deixa de sobrar pode ser justamente o recurso reservado a uma contratação, um equipamento ou ao capital de giro.
Agora substitua o exemplo pela pergunta que interessa: qual seria a diferença na sua empresa? Faça uma estimativa na avaliação Simples em Risco e leve o resultado para uma análise individual.
Por que comparar apenas o DAS pode dar uma resposta errada?
Uma comparação confiável precisa explicar o que está dentro e fora de cada total. Um relatório que mostra apenas a guia mais visível pode deixar de fora componentes relevantes da operação.
- Compare o mesmo período: evite confrontar um mês fraco com uma projeção de receita maior.
- Separe tributos de dívidas antigas: uma parcela em atraso pesa no caixa, mas não representa necessariamente a tributação da receita do mês.
- Identifique valores incluídos: peça a relação dos tributos, contribuições e premissas de cada cenário.
- Considere sazonalidade: multiplicar um mês por 12 só funciona como hipótese quando os demais meses forem comparáveis.
- Separe imposto de custo de adaptação: honorários, sistemas e trabalho adicional devem aparecer em linhas próprias.
E a reforma tributária em 2027?
Uma simulação para 2027 precisa usar as regras pertinentes a 2027. Não é adequado aplicar uma alíquota projetada para o fim da transição como se toda a mudança já estivesse concluída no primeiro ano.
Outra distinção essencial: optar pelo regime regular de IBS e CBS, mantendo-se no Simples para os demais tributos, é diferente de sair do Simples Nacional. A Receita trata essas decisões separadamente em sua orientação sobre as opções para 2027.
Se a sua dúvida envolve essa escolha, leia também Simples híbrido ou Simples Nacional tradicional. A avaliação Simples em Risco apresenta uma comparação estimada entre Simples e Lucro Presumido; não é uma análise completa de todas as alternativas tributárias.
Tenho dívidas. Devo comparar o imposto ou regularizar primeiro?
As duas análises podem avançar em paralelo, mas o prazo de uma notificação não deve esperar a conclusão de uma simulação. Primeiro, identifique o que precisa de providência imediata e quem será responsável por acompanhá-lo.
Reúna o termo recebido, o relatório de pendências, os comprovantes e os extratos de parcelamentos. Confira se o problema envolve pagamento, declaração omitida, divergência ou outro impedimento. Uma estimativa de imposto não resolve essas questões automaticamente.
Se você recebeu um documento de exclusão, veja como tratar o Termo de Exclusão do Simples Nacional. Para organizar o orçamento da solução, consulte custos e prazos para regularizar um CNPJ.
Quais documentos ajudam a transformar a estimativa em decisão?
- Histórico de faturamento, separado por atividade.
- Apurações e guias dos tributos atuais.
- Folha, pró-labore e encargos pertinentes.
- Relatórios contábeis, custos e despesas da operação.
- Informações sobre clientes, fornecedores e tipos de operação.
- Notificações, pendências e parcelamentos existentes.
Peça ao contador uma conclusão que responda: qual cenário foi calculado, quais premissas foram usadas, o que ficou de fora e como a diferença aparece no caixa. Um número isolado não é suficiente para decidir uma mudança importante.
Perguntas frequentes
Quem sai do Simples vai automaticamente para o Lucro Presumido?
Não. É necessário avaliar o enquadramento permitido e os requisitos de cada regime. A saída do Simples não substitui essa análise.
Quanto paga de imposto uma empresa que fatura R$ 60 mil por mês?
O faturamento sozinho não determina o total. Atividade, folha, custos, regime e período da apuração são necessários. O exemplo deste artigo mostra uma conta hipotética, não uma cotação tributária para essa faixa de receita.
O imposto sempre dobra depois da exclusão?
Não existe essa regra geral. A diferença deve ser calculada para a empresa. Desconfie de comparações sem premissas ou que misturam impostos de períodos diferentes.
Pagar as dívidas garante que vou continuar no Simples?
A resposta depende da causa da exclusão, dos prazos, das providências e da situação completa da empresa. Examine o termo e acompanhe o reconhecimento das medidas adotadas.
A calculadora substitui o contador?
Não. Ela ajuda a estimar cenários e iniciar a conversa. A análise individual deve conferir dados, elegibilidade, período e demais condições da empresa.
A avaliação inclui o pagamento dos meus impostos?
Não. Tributos, multas e juros continuam sendo de responsabilidade da empresa. Consulte as condições e o escopo do serviço apresentado na página.
Descubra o impacto antes que ele apareça no caixa
O melhor momento para entender uma mudança de imposto é antes de ela comprometer a margem. Uma avaliação pode mostrar a dimensão do problema e ajudar a escolher o próximo passo com mais clareza.
No Meu Contador Online, você pode conversar com a equipe sobre suas pendências e sobre o acompanhamento contábil mensal, com atendimento humano, contador exclusivo e tecnologia. O objetivo é ligar os números às decisões da empresa: o que regularizar, o que acompanhar e como planejar os próximos meses.

Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e tem MBA em Gestão e Estratégica e Econômica de Negócios pela FGV. Conquistou mais de 10.000 clientes nos primeiros 5 anos de operação do MEU CONTADOR ONLINE, empresa da qual é sócio fundador e CEO. É professor executivo da disciplina de Gestão de Operação de Negócios no MBA da Fundação Getúlio Vargas. Atuou por mais de uma década como executivo na Claro, onde coordenou projetos de integração entre as empresas Claro, Net e Embratel focado nos processos de vendas e atendimento ao cliente. É especialista em arquitetura e integração de sistemas de informação, gestão de processos e pessoas.