O celular avisa que saiu mais uma venda. Depois outra. Você embala, despacha e começa a imaginar o negócio crescendo. Até chegar o repasse do marketplace. O valor é menor do que parecia, as taxas têm sobrenome e o lucro, esse sujeito discreto, ninguém sabe dizer se compareceu.
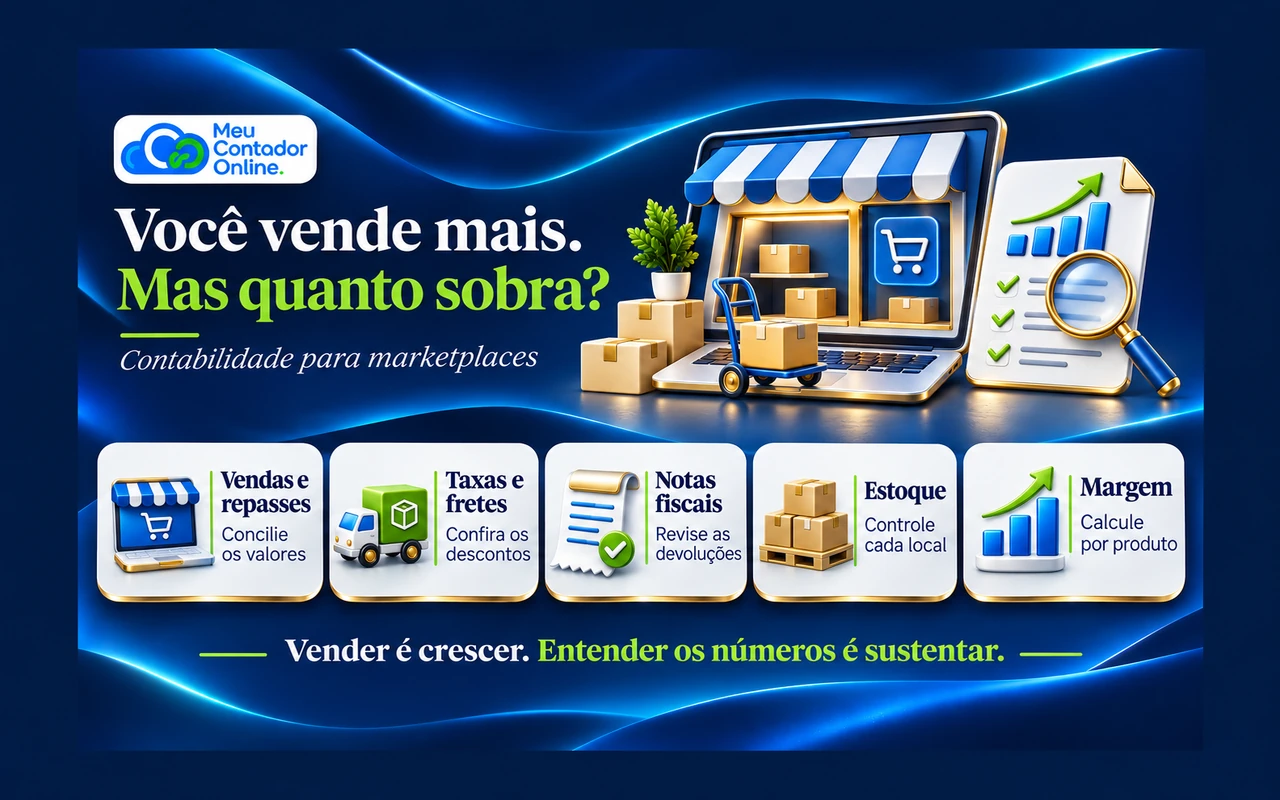
Vender mais é uma conquista. Mas o volume também aumenta o número de informações que precisam conversar: pedidos, notas fiscais, comissões, fretes, devoluções, estoque e dinheiro recebido.
A contabilidade para marketplaces deve permitir conferir a receita das vendas, os custos e descontos financeiros, os valores ainda a receber e os documentos de cada operação. Para avaliar se o acompanhamento está adequado, comece pedindo a conciliação entre vendas, repasses e saldo da plataforma — e confirme quem fornece os dados e quem executa cada controle.
Este artigo trata do lojista que vende mercadorias próprias por meio de plataformas. A empresa que opera o marketplace ou apenas intermedeia negócios tem outra estrutura de receitas.
1. Faturamento, repasse e lucro são números diferentes
O faturamento corresponde às vendas segundo as regras aplicáveis. O repasse é o valor que a plataforma libera após os ajustes financeiros. O lucro depende também do custo das mercadorias, tributos e despesas da empresa.
Uma venda de R$ 200 pode gerar um repasse de R$ 160. Isso não significa, por si só, que o faturamento foi de R$ 160 ou que esse valor ficou livre para o dono.
No Simples Nacional, a Solução de Consulta Cosit nº 143/2021 esclarece que frete e comissão não são exclusões gerais da base de cálculo. Não se deve apurar o imposto simplesmente sobre o depósito líquido recebido do marketplace.
Vendas canceladas, descontos e devoluções exigem classificação e documentação adequadas. Um cupom bancado pela plataforma não deve ser tratado automaticamente como desconto concedido pelo lojista: confira quem suporta o valor e como a operação é registrada.
2. Peça uma conciliação que explique o dinheiro
Conciliar significa comparar os registros e explicar as diferenças. O trabalho começa pelo vínculo entre pedido, documento fiscal, transação financeira e repasse.
Veja uma simulação mensal. Todos os valores abaixo pertencem ao mesmo período e as deduções representam lançamentos efetivos no extrato da plataforma, sem duplicidades:
| Movimentação | Valor |
|---|---|
| Saldo inicial a receber da plataforma | R$ 10.000 |
| Vendas registradas no período | +R$ 100.000 |
| Estornos de vendas identificados | −R$ 5.000 |
| Comissões e tarifas cobradas | −R$ 15.000 |
| Fretes cobrados do lojista | −R$ 6.000 |
| Anúncios debitados nesse extrato | −R$ 4.000 |
| Repasses realizados para o banco | −R$ 70.000 |
| Saldo final a receber | R$ 10.000 |
Os R$ 70 mil depositados não representam sozinhos as vendas do mês. E os R$ 10 mil finais precisam ser detalhados: quanto está disponível, quanto aguarda liberação e quanto está bloqueado ou em disputa?
Essa é uma conciliação financeira, não uma apuração automática do imposto. Os R$ 5 mil de estornos precisam ser relacionados às operações originais e aos documentos correspondentes. Uma contestação de pagamento, por exemplo, não comprova sozinha o cancelamento fiscal de uma venda.
Se o extrato final mostrar R$ 8 mil, há R$ 2 mil a investigar. Pode ser uma tarifa, uma devolução, um repasse fora do período ou outro ajuste. Não aceite lançar a diferença como “despesa diversa” apenas para fazer a conta fechar.
Por que o relatório de vendas não bate com o banco?
Venda, entrega, liberação do saldo e depósito podem acontecer em datas diferentes. Além disso, pode haver antecipação de recebíveis, retenções temporárias e cobranças de outros períodos.
Use três datas quando necessário: a da operação, a do lançamento na plataforma e a do repasse bancário. Para fins tributários, a opção válida por caixa ou competência e os controles exigidos precisam ser observados; a data do saque não resolve essa análise sozinha.
3. Confira notas, cancelamentos e devoluções
O relatório do marketplace ajuda a acompanhar pedidos. Ele não substitui os documentos fiscais. Para operações documentadas por NF-e, guarde o XML autorizado, o protocolo e os eventos relevantes. O DANFE é o documento auxiliar; não deve ser o único arquivo disponível para a contabilidade.
Relacione cada pedido à nota e ao seu status. Quando um pedido for cancelado na plataforma, confira se o procedimento fiscal também foi concluído. São registros diferentes.
A orientação da Sefaz-SP distingue o cancelamento da NF-e das demais formas de regularização e condiciona o cancelamento à situação da operação. Se a mercadoria já circulou e retornou, não trate o caso como se a venda nunca tivesse saído. Verifique a documentação de devolução aplicável, conforme o destinatário e a legislação estadual.
Os prazos e procedimentos devem ser confirmados na unidade federativa competente. Não basta excluir o pedido no sistema de gestão.
- Venda concluída: confira pedido, nota, entrega e recebível.
- Cancelamento: confira motivo, situação da mercadoria e evento fiscal.
- Devolução: confira documento, retorno físico, reembolso e ajuste de estoque.
- Extravio ou avaria: registre a ocorrência e eventual indenização, sem presumir o mesmo tratamento de uma devolução normal.
4. Estoque no centro de distribuição continua precisando de controle
Enviar mercadorias para um centro de distribuição não é o mesmo que vendê-las. No controle, diferencie estoque próprio no seu endereço, estoque próprio em poder de terceiros, produtos em trânsito, devoluções e perdas.
A Resposta à Consulta paulista nº 33406/2026 examina remessas e retornos envolvendo operador logístico credenciado em São Paulo e mostra que a documentação dessas etapas é distinta da venda. A orientação tem pressupostos específicos; não serve como uma receita única para qualquer depósito ou estado.
Antes de aderir a uma operação de fulfillment, informe ao contador onde a mercadoria ficará, quem será o operador, de onde sairão os pedidos e quais documentos a plataforma gera. Avalie as exigências cadastrais e fiscais da estrutura concreta, inclusive quando houver movimentação interestadual.
Um controle básico por produto pode começar assim:
| Movimentação hipotética de um SKU | Unidades |
|---|---|
| Estoque inicial total | 100 |
| Compras recebidas | +50 |
| Saídas por vendas | −80 |
| Devoluções recebidas e aptas à revenda | +5 |
| Perdas documentadas | −2 |
| Estoque final esperado | 73 |
Depois, distribua as 73 unidades por localização e confira os relatórios e a contagem física. Transferir 20 unidades do seu estoque para o operador altera a localização, mas não aumenta o estoque total. Evite registrar a remessa como nova compra ou nova venda.
5. A tributação depende do produto e da operação
Vender pela internet não cria um imposto único de marketplace. Na revenda pelo Simples, o Anexo I é a referência geral, mas a apuração depende da receita acumulada e da correta segregação das operações. A Resolução CGSN nº 140/2018 disciplina essa separação.
Confira com o contador o cadastro dos produtos: descrição, NCM, origem, CEST quando aplicável e códigos fiscais adequados à operação. Esses dados ajudam a avaliar situações como substituição tributária, tributação monofásica e obrigações estaduais fora do DAS, quando incidentes.
Não copie o cadastro de um produto parecido nem aplique uma mesma configuração a todo o catálogo sem análise. Venda interna, interestadual, importação e retorno de mercadoria podem exigir tratamentos diferentes.
A integração entre sistemas pode acelerar a rotina, mas também multiplica um erro de cadastro. Automatizar uma informação incorreta só faz com que ela viaje mais depressa.
6. Descubra quanto sobra por produto
Acompanhar o número de pedidos sem acompanhar a margem é correr olhando apenas o velocímetro. Você sabe que está avançando; ainda falta descobrir quanto combustível está gastando.
Considere uma venda hipotética de R$ 200. As taxas e a estimativa tributária abaixo são premissas didáticas, não preços de uma plataforma nem uma alíquota aplicável a todos os vendedores:
| Item | Valor |
|---|---|
| Preço de venda | R$ 200 |
| Custo da mercadoria vendida | −R$ 90 |
| Comissão e tarifas da venda | −R$ 30 |
| Frete suportado pelo lojista | −R$ 15 |
| Embalagem | −R$ 5 |
| Anúncios atribuídos à venda | −R$ 12 |
| Tributos estimados: hipótese de 8% sobre R$ 200 | −R$ 16 |
| Saldo após os custos considerados | R$ 32 |
O saldo equivale a 16% do preço de venda. Ainda precisa ajudar a pagar estrutura, equipe, sistemas e outros gastos não incluídos. Não é lucro líquido nem valor automaticamente disponível para distribuição.
Se o custo de anúncios por venda subir de R$ 12 para R$ 25, mantidas as demais premissas, o saldo cai para R$ 19, ou 9,5%. A venda continua aparecendo como R$ 200 no painel. O resultado já é outro.
Inclua também devoluções e perdas na análise de um conjunto de pedidos. E não desconte a comissão duas vezes: uma ao partir do repasse líquido e outra ao montar a margem. A tabela acima começa pelo preço integral da venda.
O que enviar ao contador todo mês?
- Relatório de pedidos por plataforma, com identificadores e status.
- XMLs de entradas e saídas e eventos fiscais relevantes.
- Extratos das contas de pagamento e das contas bancárias.
- Detalhamento de comissões, fretes, anúncios, armazenagem e antecipações.
- Relatórios de cancelamentos, devoluções, disputas e indenizações.
- Posição de estoque por produto e localização.
- Saldos a receber, valores bloqueados e documentos das diferenças identificadas.
Combine o formato e o prazo de envio. Se houver integração, confirme quais informações ela captura e quais continuam dependendo de você. A palavra “integrado” não significa que todos os relatórios estejam disponíveis ou conciliados.
Como avaliar se a contabilidade acompanha sua operação?
Na próxima conversa com seu contador exclusivo, faça cinco perguntas:
- Como vocês identificam a receita das vendas e a distinguem dos repasses líquidos?
- Quem concilia as plataformas e quais diferenças ficaram pendentes no último fechamento?
- Como cancelamentos e devoluções chegam à apuração e ao estoque?
- O cadastro fiscal e a operação dos centros de distribuição foram revisados?
- Quais relatórios recebo e quais controles gerenciais preciso produzir?
Uma boa resposta explica o método, os dados necessários e os responsáveis. A ausência de um relatório pode decorrer de escopo não contratado, documentação faltante ou falha de execução. Identifique a causa antes de decidir.
Se sua operação aumentou e o atendimento ficou para trás, veja também como perceber quando a contabilidade precisa acompanhar uma nova fase da empresa.
Perguntas frequentes sobre contabilidade para marketplaces
Posso calcular o Simples sobre o que caiu no banco?
Não use o repasse líquido como atalho para a receita tributável. Ele pode conter descontos de despesas e valores de outros períodos. A apuração precisa considerar os registros e as regras do regime adotado.
Cancelar o pedido cancela a nota fiscal?
Não automaticamente. Confira o evento fiscal e a situação da mercadoria. Depois da circulação, pode ser necessário documentar a devolução ou outro procedimento adequado.
Preciso de uma empresa para cada plataforma?
Atuar em mais de um canal não exige, por si só, uma pessoa jurídica distinta para cada um. Organize os controles por plataforma e estabelecimento. Se já tem duas sociedades, veja como separar as contas e despesas de cada empresa.
O marketplace faz toda a contabilidade da loja?
Os relatórios e serviços disponíveis na plataforma não substituem o conjunto dos registros e obrigações da empresa. Alinhe quem emite os documentos, quem fornece os dados e quem responde pelo fechamento.
Vender mais é bom. Entender o resultado torna o crescimento sustentável
Por trás de cada caixa despachada há uma aposta: em um produto, em uma oportunidade e na capacidade de fazer o negócio funcionar. Quando as vendas crescem, vale cuidar também da estrutura que sustenta essa conquista.
Organizar a contabilidade não diminui a velocidade do comércio. Ajuda a escolher o que vender, onde anunciar e quais operações merecem investimento.
No Meu Contador Online, você conta com contador exclusivo e tecnologia para apoiar sua organização contábil dentro do escopo contratado. Fale com seu contador sempre que precisar. A emissão de notas é realizada pelo cliente, com orientação para o processo.
Converse com o Meu Contador Online sobre as vendas da sua loja. Informe as plataformas, o volume de notas, os tipos de produto, os estados envolvidos e onde fica o estoque. Esses dados ajudam a avaliar o atendimento necessário.
Que o aviso de uma nova venda continue sendo uma boa notícia. E que, no fechamento do mês, os números também tenham algo bom para contar.

Anderson Diogenes Pavanello
Anderson Diogenes Pavanello é engenheiro eletricista pela FEI, contador pela Universidade Estácio de Sá e possui MBA em Gestão Estratégica e Econômica de Negócios pela FGV. É fundador, sócio e gestor do Meu Contador Online e Sócio-Diretor do Meu Contador Prime. Atuou por mais de dez anos como executivo na Claro, participando de projetos de integração entre Claro, NET e Embratel nas áreas de vendas, atendimento e operações. Foi professor executivo de Gestão de Operações na FGV e escreve sobre gestão, contabilidade, tributação e transformação digital para empresas.